ניתוח התכווצות המכפילים בשווקים הגלובליים והמקומיים
13.4.2026

בקצרה
- מכפילי הרווח בשווקים הגלובליים התכווצו בשנים 2025-2026, כאשר מחירי המניות ירדו מהר יותר מהרווחים, מה שמצביע על ירידה בנכונות המשקיעים לשלם עבור כל שקל רווח ומצריך ניתוח מעמיק של פוטנציאל התשואה.
- התרחבות מכפילים מתרחשת כאשר שווי השוק של חברה עולה ביחס לרווחיה, לדוגמה, חברה עם רווח שנתי של 10 מיליארד דולר ושווי שוק של 100 מיליארד דולר (מכפיל 10) יכולה לראות את המכפיל שלה עולה ל-15 אם השווי עולה ל-150 מיליארד דולר ללא שינוי ברווח, מה שמגדיל את הסיכון להתכווצות עתידית.
- התכווצות מכפילים מתרחשת כאשר שווי השוק של חברה יורד ביחס לרווחיה, לדוגמה, אם שווי השוק של חברה עם רווח שנתי של 10 מיליארד דולר יורד ל-80 מיליארד דולר, מכפיל הרווח יורד ל-8, מה שמצביע על ירידה בנכונות השוק לשלם עבור כל דולר של רווח.
- הגורמים להתכווצות המכפילים הנוכחית כוללים את העלייה המשמעותית בשוק המניות בשלוש השנים האחרונות ואת האופטימיות סביב טכנולוגיית הבינה המלאכותית, שגרמו למשקיעים לשלם פרמיות גבוהות מראש, מה שמגדיל את הסיכון לתיקון בשוק.
השווקים הפיננסיים בשנת 2025 והמחצית הראשונה של 2026 מציגים תופעה מרכזית של התכווצות מכפילים, מצב שבו מחירי המיונת יורדות בקצב מהיר יותר מהירידות הריאליות ברווחי החברות.
הבנת המנגנון הכלכלי הזה חיונית עבור משקיעים המבקשים לנתח את פוטנציאל התשואה העתידי אל מול רמות הסיכון המשתנות בסקטורים השונים, תוך זיהוי הנקודה שבה הערכות השווי הופכות לאטרקטיביות ביחס לעבר.
הבנת מכפיל הרווח (P/E Ratio) כיסוד להערכת שווי
מכפיל הרווח הוא המדד הבסיסי והנפוץ ביותר להערכת שווי של מניות ומדדים.
המדד מחושב באמצעות חלוקת מחיר השוק של הנכס ברווח הנקי למניה (מחיר מניה חלקי רווח למנייה= מכפיל רווח).
בפשטות, הנתון מייצג את הסכום אותו מוכנים המשקיעים לשלם עבור כל שקל או דולר של רווח שהחברה מייצרת- מה שמייצר לי את הקשר/ הניתוק הישיר בין מחיר המניה לבין נתון פיננסי כזה או אחר.
מכפיל נמוך עשוי להעיד על תמחור חסר או על ציפיות צמיחה נמוכות, בעוד שמכפיל גבוה משקף אופטימיות לגבי עתיד החברה או נכונות לשלם פרמיה על צמיחה מהירה.
המכפיל נותן לי אינדיקציית מחיר כלפי נתון פיננסי כזה או אחר של החברה.
הרי יקר או זול, לא הופך מוצר מסויים (זה יכול להיות מניות של חברה מסויימת, וזה יכול גם להיות רכב או פלאפון חדש) לאטרקטיבי או כדאי.
מכפיל הרווח מייצג את המדד המדויק המציין פי כמה מוכנים המשקיעים לשלם על הרווחים שהחברה מייצרת בפועל.
בואו ננסה להבין את הנתון הזה באמצעות מספרים:
דמיינו רגע חברה שמייצרת רווח שנתי של 10 מיליארד דולר ונסחרת לפי שווי שוק של 100 מיליארד דולר.
נתון זה קובע לה מכפיל רווח של 10 ומעיד על כך שהמשקיעים מתמחרים אותה פי 10 על רווחיה. מצב של התרחבות מכפילים מתרחש כאשר שווי השוק של החברה עולה לרמה של 150 מיליארד דולר בעוד הרווחים נותרים זהים על 10 מיליארד דולר, כך שהמכפיל מזנק ל 15 והמניה מאבדת קשר ישיר לביצועים הפיננסיים והפנדומנטליים של החברה.
לעומת זאת, תופעה של התכווצות מכפילים מתרחשת כאשר שווי השוק של אותה חברה יורד לרמה של 80 מיליארד דולר למרות שהרווחים נותרו יציבים על 10 מיליארד דולר, מה שמוביל למכפיל רווח של 8 ומשקף ירידה בנכונות השוק לשלם עבור כל דולר של רווח.
הרי בסוף מחיר זה מה שאני משלם, ערך זה מה שאני מקבל.
ולכן, אני צריך להבין את הסיפור שעומד מאחוריי המכפיל, ומאחורי המחיר.
מכניקת התרחבות המכפילים
התרחבות מכפילים מתרחשת כאשר מכפיל הרווח עולה לאורך זמן, גם אם אין שינוי מקביל ברווחיות הפונדמנטלית.
הרי ממה מחיר מניה מורכב?
מצד אחד, נתונים פיננסים שמתעדכנים אחת לרבעון.
מצד שני, סנטימנט. שמשתנה כל הזמן, כמו מחיר המניה, שמשתנה כל הזמן.
הרי למה אנחנו חווים בחודש האחרון ירידות שערים אגרסיביות שכאלו?
לא חווינו שום שינוי בנתונים הפיננסיים. אבל הסנטימנט, הוא זה שישתנה.
התשואה הכוללת בשוק המניות מורכבת מצמיחת רווחים, תשואת דיבידנד ושינוי במכפיל.
כאשר המכפיל מתרחב, הוא מוסיף כביכול תשואה ״עודפת" מעבר לביצועים העסקיים של החברות.
מצב זה אופייני לתקופות של גאות בשווקים, אך הוא טומן בחובו סיכון של התכווצות מכפילים (Multiple Contraction) בעתיד, תהליך שבו הערכות השווי חוזרות לממוצע ההיסטורי ופוגעות בתשואה הכוללת.
קחו לעמצכם כלל, מכפילים שמתרחבים לאורך זמן, על פי רוב, דינם להתכווץ.
או שמחירי המניה ירדו, ויתקרבו לרווח למניה.
או שהרווח למניה יצמח ויתקרב למחיר המניה.
שתי תופעות אלו יגרמו למכפיל להתכווץ.
הגורמים המניעים את התכווצות המכפילים הנוכחית
התכווצות המכפילים הנוכחית נשענת על מספר סיבות מרכזיות.
1. בראש ובראשונה, היינו עדים ל-3 שנים בהם שוק המניות עלה בצורה משמעותית, ואיתו גם המכפילים של החברות.
תזכרו את הכלל שאמרתי לכם:
מכפילים שמתרחבים לאורך זמן, על פי רוב, דינם להתכווץ.
או שמחיר המניה פוגש את הרווחים, או שהרווחים פוגשים את מחיר המניה.
2. האופטימיות סביב טכנולוגיית הבינה המלאכותית (AI) יצרה ציפייה לזינוק בפריון העבודה וברווחיות העתידית, מה שגורם למשקיעים לשלם פרמיות גבוהות כבר לפני שלוש שנים, מה שגרם למחירי המניות לעלות בצורה משמעותית (בשילוב השנים שבאו לאחר הירידות של הקורונה) ויחד איתן, התרחבו המכפילים של החברות.
3. הציפיות לסביבת ריבית נמוכה יותר מפחיתות את שיעור ההיוון של תזרימי המזומנים העתידיים ומעלות את הערך הנוכחי של החברות. ומה קרה לפני שבועיים בהכרזת ריבית של ארה״ב?
השאירו את הריבית כפי שהיא, ושינו את הציפיות קדימה.
אם בתחילת שנה היה צפי של בין 4 ל- 6 הורדות ריבית, הצפי התעדכן לבין הורדת ריבית אחת, לבין העלאת ריבית אחת.
השינוי בצפי הגיע לאור המלחמה באיראן והעלייה הגדולה במחירי האנרגיה, דבר אשר גורם לעלייה באינפלציה.
עובדה זו גרמה למחירי המניות לרדת, והצפי לרווחיות המניות ירד גם הוא.
4. ההיסטוריה חוזרת על עצמה. חודשים פברואר עד אפריל ידועים כחודשים של מימושים ותיקונים לאחר העליות של סוף השנה שעברה.
חלוקת המכפילים לפי מדדים וסקטורים רלוונטיים
מדד תל אביב 125 (TA-125)
המדד המייצג את השוק הישראלי הרחב ומשלב את שני המדדים המוכרים הנוספים (תא 35+ תא 90).
המדד חווה ירידה של 7.6% בחודש האחרון, וירידה של 9.96% מהשיא.
נתון זה משקף עלייה של 11.07% עד חזרה לשיא שלו.
מכפיל הרווח הנוכחי של המדד עומד כרגע על 18, נתון הגבוה בכערך 70% מהממוצע של חמש השנים האחרונות, שעמד על 11.7.
בשלוש השנים האחרונות המדד עלה בכ- 127.38% אחוזים.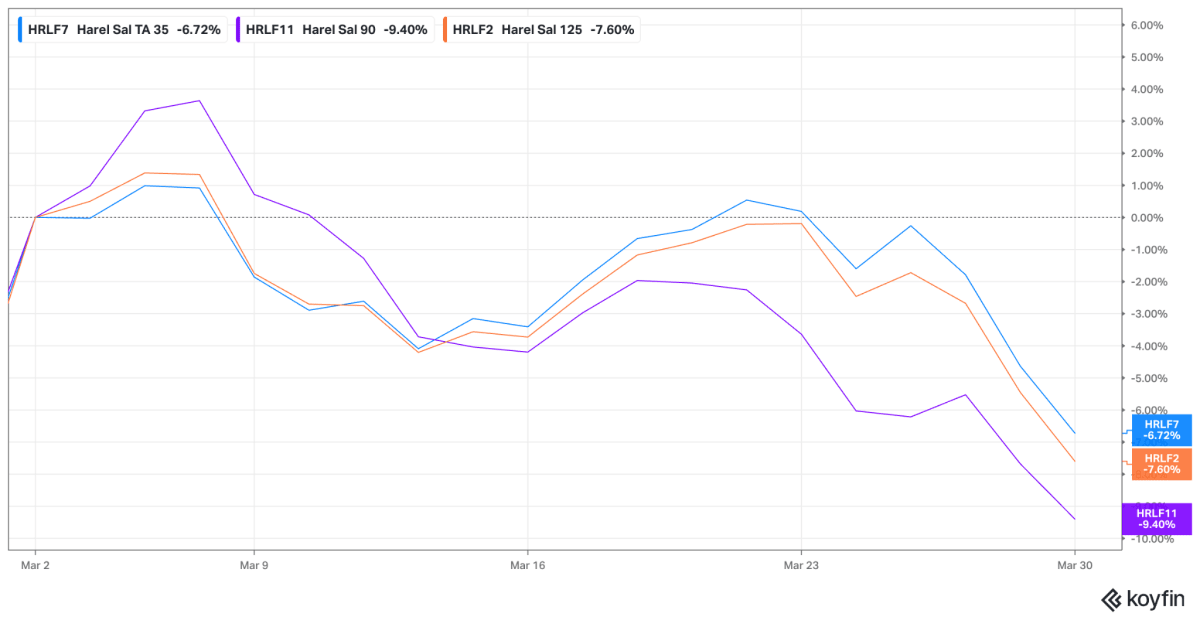
ניתן לראות את תשואות 3 המדדים המובילים בתל אביב בחודש האחרון-
בכחול- מדד תא 35
בכתום- מדד תא 125
בסגול- מדד תא 90
מקור: Koyfin
מדד S&P 500
המדד הרחב של הכלכלה האמריקאית הכולל 500 חברות ענק.
בחודש האחרון המדד ירד 6.93%.
מכפיל הרווח הנוכחי נע סביב 26.5, לעומת ממוצע שלוש שנים של כערך 27.2.
כמה המדד עלה בשלוש שנים האלו?
62.56%.
הירידות האחרונות בשוק נגרמו מחששות מהאטה בצריכה הפרטית, הלחימה באיראן שגרמה למימוש כספים רחב בכלל השוק, והבנה שהריבית לא תרד בקרוב עקב העלייה באינפלציה.
המדד חווה התכווצות מכפילים משמעותית בשנת 2022 בעקבות העלאות ריבית אגרסיביות, ומאז חווה התרחבות מחודשת שהגיעה לשיאה בתחילת שנת 2025.
וכרגע, אנחנו עדים כאמור לתופעה של התכווצות מכפילים, דבר המרמז לפוטנציאל קדימה לעליות פוטנציאליות בשווקים בטווח זמן הבינוני- ארוך.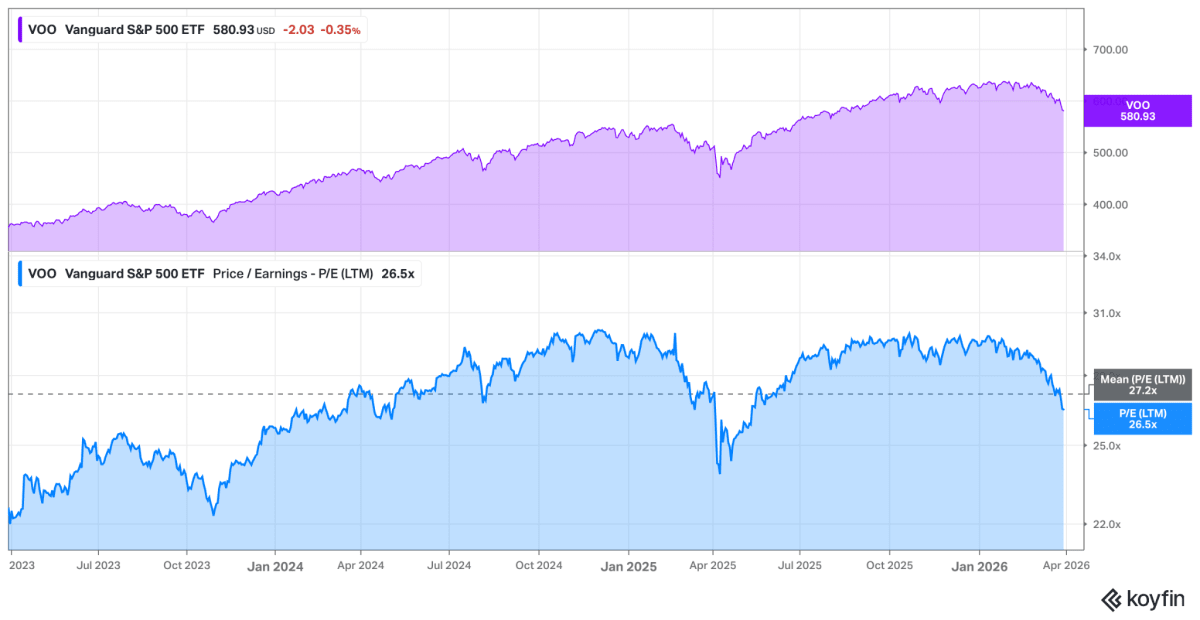
הגרף העליון- מחיר המניה במדד
הגרף התחתון- מכפיל הרווח הנוכחי בממוצע במדד (באפור זה הממוצע ב-3 שנים האחרונות, בכחול, זה המכפיל רווח הנוכחי).
מקור: Koyfin
מדד נאסד"ק 100 (NASDAQ 100)
המדד מרכז את 100 החברות הגדולות בבורסת הנאסד"ק עם דגש על צמיחה וטכנולוגיה.
המדד ירד 8.25% בחודש האחרון.
מכפיל הרווח הממוצע הנוכחי במדד עומד על 32.6, נתון הנמוך מהממוצע של השלוש שנים האחרונות שעמד על 36.1.
בשלוש השנים האחרונות המדד עלה 83.5%.
נכון לעכשיו, הסיבות המרכזית לירידות היא חשש מבועת בינה מלאכותית, תמחור יתר של חברות השבבים ומעבר כספים טבעי בתקופת מלחמה, מנכסי סיכוי סיכון גבוה, לנכסים בסיכוי סיכון נמוך.
כמובן תוסיפו לכל ה״טוב״ הזה את עניין הריבית שציינתי קודם לכן.
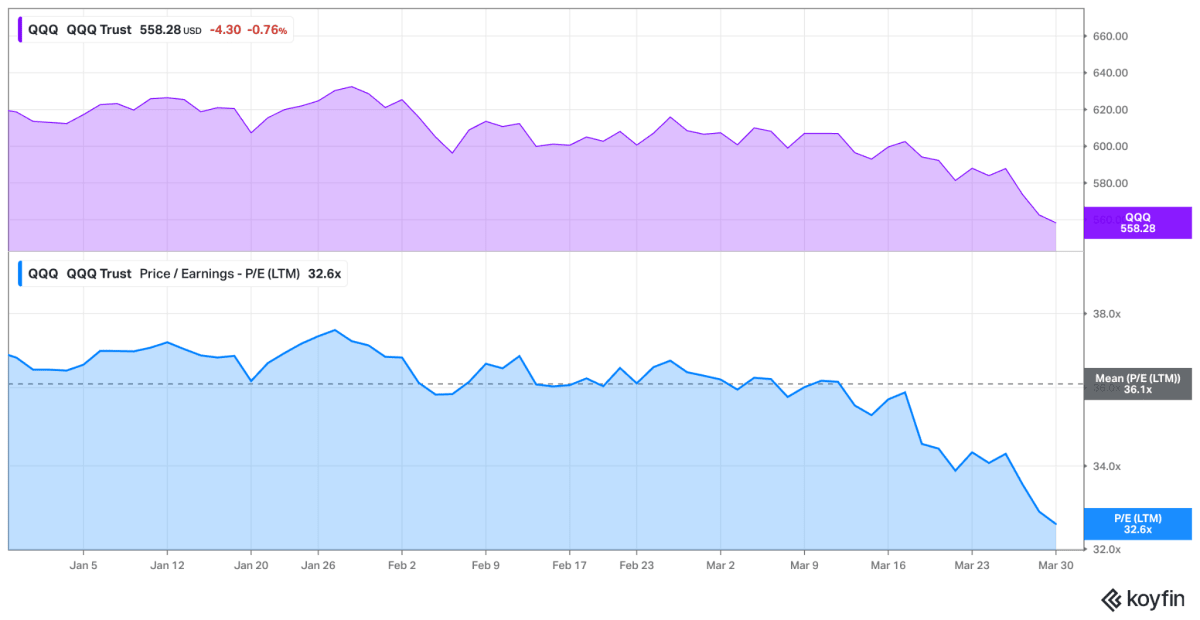
הגרף העליון- מחיר המניה במדד
הגרף התחתון- מכפיל הרווח הנוכחי בממוצע במדד (באפור זה הממוצע ב-3 שנים האחרונות, בכחול, זה המכפיל רווח הנוכחי).
מקור: Koyfin
קבוצת שבע המופלאות (MAGS 7)
שבע ענקיות הטכנולוגיה המהוות את קטר הצמיחה של השוק האמריקאי, בהן חברת אפל (AAPL), מיקרוסופט (MSFT), אמזון (AMZN), אלפאבית (GOOGL), מטא (META), אנבידיה (NVDA) וטסלה (TSLA).
הקבוצה ירדה בחודש האחרון 9.18%.
מכפיל הרווח הממוצע עומד על כערך 31, לעומת ממוצע של שנתיים וחצי (זה הזמן שהמדד הזה קיים) שעמד על כערך 37.1.
באותן שנתיים וחצי האחרונות שהמדד הזה קיים, עלתה הקבוצה 123.8%.
נכון לשבועות האחרונים, הירידות נובעות מתיקון טכני לאחר עליות חדות במיוחד, ירידות כלליות בשוק המניות כולו, ולכל חברה יש בשבועות האחרונים את ה״בעיות שלה״.
ממש אתמול הכנתי לכם כתבה מפורטת להפליא על ״שבע המופלאות״- מהן הסיבות לירידות וצלילה למאחורי המכפיל של המדד, וכל חברה וחברה.
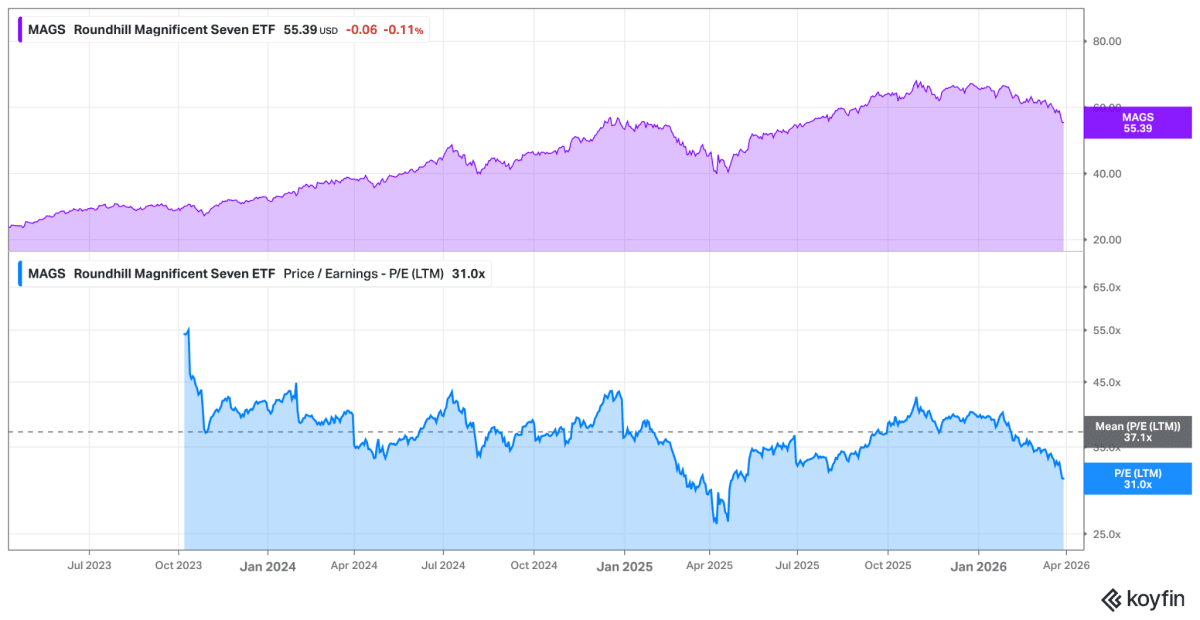
הגרף העליון- מחיר המניה במדד
הגרף התחתון- מכפיל הרווח הנוכחי בממוצע במדד (באפור זה הממוצע ב-3 שנים האחרונות, בכחול, זה המכפיל רווח הנוכחי).
מקור: Koyfin
ניתוח סקטוריאלי בארצות הברית
-
סקטור הפיננסיים (XLF): סקטור הפיננסים בארצות הברית נסחר במכפיל רווח נוכחי של 16.3, נתון הנמוך מהממוצע שלו בשלוש השנים האחרונות.
מכפיל נוסף שחשוב להכיר בסקטור הפיננסיים הוא מכפיל ההון (כמה החברה נסחרת ביחס להון שלה, שהוא הרי ״עיקר העניין״ בחברות פיננסיות) של החברות במדד.
המכפיל הון הנוכחי בסקטור הפיננסיים עומד על 2.1, נתון השווה לממוצע שלו ב-3 שנים האחרונות.
בשלוש השנים האחרונות עלה הסקטור הפיננסיים 45%. יציבות המכפיל מעידה על תמחור שמרני ביחס לטכנולוגיה. -
סקטור התעשייה (XLI): מכפיל הרווח הנוכחי עומד על 28.6, נתון הגבוה מהממוצע של השלוש שנים האחרונות שעומד על 27.1.
התופעה הזו של עלייה במכפיל של הסקטור, בעיקר מונעת מהשבועות האחרונים, ומעבר הכספים שחווינו בשלושה חודשים האחרונים לכיוון חברות התעשייה ״הבטוחות והמשעממות״. -
סקטור הנדל"ן (XLRE): חווה התכווצות מכפילים משמעותית.
המכפיל הנוכחי עומד על 35.6, נמוך משמעותית מהממוצע של השלוש שנים האחרונות, שעמד על 40.8.
הירידה בעיקר נובעת מהשפעת הריבית הגבוהה על עלויות המימון, והצפי שהשתנה לגבי הורדת הריבית בארה״ב.
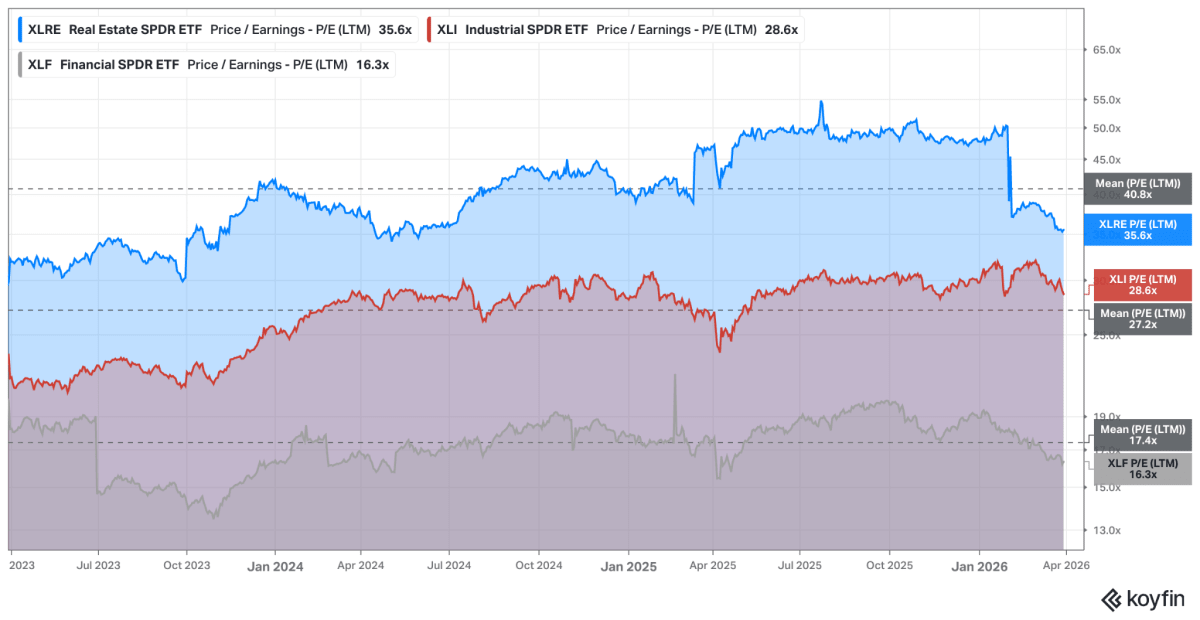
בתמונה צירפתי לכם את שלושת הסקטורים שמניתי למעלה.
באפור זה הממוצע ב-3 שנים האחרונות, בכחול, זה המכפיל רווח הנוכחי
הסקטור העליון- סקטור הנדל״ן (XLRE)
הסקטור האמצעי- סקטור התעשייה (XLI)
הסקטור התחתון- סקטור הפיננסיים (XLF)
מקור: Koyfin
תחזית ומשמעויות
היסטורית, כאשר מכפילים מתרחבים לרמות קיצון, התשואות העתידיות נוטות להתמתן, והמדדים נוטים לתקן עצמם לכיוון המומוצעים שלהם.
עבור מדד S&P 500, רמת מכפיל רווח נוכחי שנמוך מהממוצע שלו בשלוש השנים האחרונות טומן בתוכו סיפור שלם, וצפי תשואות פוטנציאליות קדימה גבוהות.
בהתבסס על ההיסטוריה לפחות.
השוק הישראלי, למרות החוזקה שהפגין בשנת 2025, עשוי לעמוד בפני תקופת התכנסות אם צמיחת הרווחים לא תדביק את קצב עליית המחירים.
התרחבות המכפילים היא למעשה סוגל של ״משיכת תשואה מהעתיד אל ההווה", מה שמותיר פחות מרחב לעליות נוספות ללא גיבוי פונדמנטלי של רווחי החברות.
התכווצות המכפילים הנוכחית היא עדות לאופטימיות בטווח זמן הארוך.
אך היא גם מגדילה את רגישות השוק להמשיך ולספוג הפסדים, ומכניסה את החשש מקריסה כוללת, כמו שראינו בעבר הלא כל כך רחוק (שנת 2022/ שנת 2028).