הבנקים במגננה: הצעירים נוטשים לבתי ההשקעות, וההטבות לא עוצרות את הסחף
25.12.2025

בקצרה
- הבנקים הגדולים בישראל מציעים הטבות לצעירים, כולל פטור מעמלות, בניסיון נואש לשמר לקוחות צעירים, אך נתח השוק שלהם ירד מ-92% (2020) ל-75% (2024), מה שמצביע על חוסר הצלחה במאמצי השימור.
- הכנסות הבנקים מחמשת הגדולים מעמלות ניירות ערך הגיעו ל-2.6 מיליארד שקל בתשעת החודשים הראשונים של 2025, בעוד ש-1.3 מיליארד שקל נוספים הגיעו מהפרשי שער והמרות מט"ח, מה שמדגיש את חשיבות השוואת עלויות אלו מול בתי השקעות.
- שיעור חשבונות המסחר החדשים שנפתחו בבתי השקעות זינק מ-7% בשנת 2019 ל-47% בשנת 2024, נתון המצביע על מגמה ברורה של מעבר משקיעים צעירים לבתי השקעות אלטרנטיביים בשל עלויות נמוכות יותר ושירותים מותאמים אישית.
- המשקיעים צריכים לבחון את סך העלויות הכוללות, כולל דמי משמרת ועמלות המרת מט"ח, לפני שהם בוחרים בין הבנקים לבתי ההשקעות, מכיוון שההטבות הזמניות של הבנקים עלולות להסתיר עלויות גבוהות יותר בטווח הארוך.
השליטה המוחלטת של הבנקים בשוק ההון הישראלי משתנה לנגד עינינו. אם בעבר הבנק היה ברירת המחדל הכמעט יחידה למסחר בניירות ערך, הרי שהיום אנחנו רואים מגמה ברורה של מעבר לקוחות, ובעיקר צעירים, לבתי ההשקעות ולפלטפורמות המסחר האלטרנטיביות. הבנקים הגדולים, שמבינים שהם מאבדים את דור העתיד, מנסים כעת לעצור את הסחף באמצעות הטבות ומבצעים אגרסיביים, אך הנתונים מראים שהציבור כבר פחות מתרשם.
המערכת הבנקאית מזהה את הנטישה ומגיבה בסדרת הטבות המיועדות ספציפית לצעירים וחיילים.
הבנק הבינלאומי, שהוא שחקן בולט בתחום ניירות הערך, הציע לאחרונה פטור מעמלות קנייה, מכירה ודמי משמרת לחיילים ומשרתי שירות לאומי לשנת 2026.
במקביל, בנק דיסקונט השיק חבילה לצעירים עד גיל 25, ובנק הפועלים מציע החזרים כספיים על עמלות ללקוחות עד גיל 35.
המטרה של הבנקים ברורה, להשאיר את הלקוח הצעיר בתוך המערכת באמצעות הטבה זמנית, מתוך הנחה שהוא יישאר שם גם כשהמחירים יחזרו להיות גבוהים.
ממה הבנקים באמת מרוויחים?
ההטבות שהבנקים מציעים כרגע הן לרוב מוגבלות בזמן או בגיל, ובסופו של דבר הלקוח חוזר לשלם תעריף מלא. זהו מקור רווח עצום לבנקים: בתשעת החודשים הראשונים של 2025 בלבד, הכנסות חמשת הבנקים הגדולים מעמלות ניירות ערך הגיעו ל-2.6 מיליארד שקל. אבל חשוב לשים לב לנתון נוסף: הבנקים הרוויחו באותה תקופה כ-1.3 מיליארד שקל רק מהפרשי שער והמרות מט"ח.
סעיף זה לרוב לא נכלל בהטבות הרגילות, והוא מהווה עלות משמעותית למשקיעים בחו"ל. לעומת זאת, בתי ההשקעות והברוקרים הדיגיטליים מציעים בדרך כלל מבנה עמלות זול יותר באופן קבוע, ללא תלות במבצעים זמניים.
המספרים לא משקרים
הלחץ של הבנקים מוצדק לחלוטין כשמסתכלים על הנתונים. כפי שניתן לראות בגרף המצורף, השינוי הוא חד וברור, בשנת 2019, רק 7% מחשבונות המסחר החדשים נפתחו בבתי ההשקעות.
לעומת זאת, בשנת 2024 המספר הזה קפץ ל-47%. כלומר, כמעט מחצית מהמשקיעים החדשים בוחרים לא לסחור דרך הבנק.
המגמה הזו שוחקת את נתח השוק הכולל של הבנקים, שירד מ-92% בשנת 2020 ל-75% בשנת 2024. הציבור מצביע ברגליים ומעדיף את העלויות הנמוכות שמציעים גופים כמו מיטב, אי.בי.אי ואחרים.
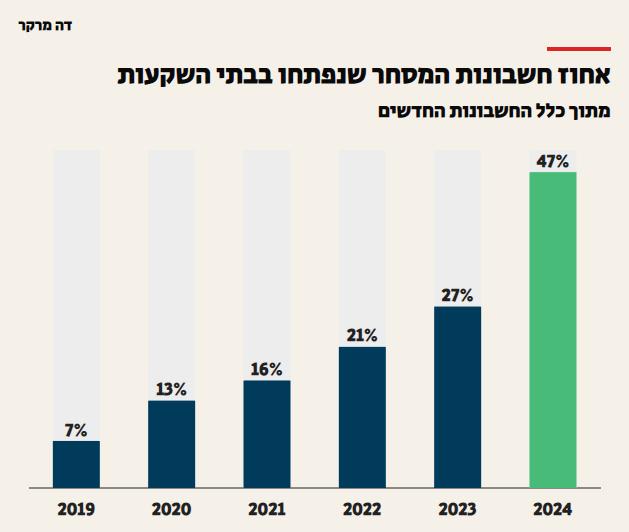
מקור: דה מרקר
סיכום ותובנות
גל ההטבות הנוכחי מראה שהבנקים חוששים לאבד את הלקוחות הצעירים.
למרות שההטבות נראות משתלמות לטווח הקצר, חשוב לבחון את התמונה המלאה. משקיע חכם צריך לבדוק את סך העלויות, כולל דמי משמרת ועמלות המרת מט"ח ולהשוות אותן לאלטרנטיבות בשוק. הגרף מראה בבירור שהמגמה היא יציאה מהבנקים, ונראה שהציבור מתחיל להבין שאפשר לנהל את הכסף בעלויות נמוכות יותר באופן קבוע, ולא רק כשיש מבצע.