לקראת הורדת ריבית: בנק ישראל בין הקלה הכרחית לזהירות גיאופוליטית
24.11.2025
בקצרה
- בנק ישראל צפוי להפחית את הריבית ב-0.25% לרמה של 4.25%, מהלך ראשון מסוגו מאז סוף 2023, עקב התכנסות האינפלציה ליעד של 2.5% והתחזקות השקל, אשר צפוי להוזיל את עלויות המשכנתאות ולהקל על הלווים.
- התחזקות השקל לרמה של כ-3.2 שקלים לדולר מובילה להוזלת מחירים של מוצרים מיובאים, אך בנק ישראל נוקט בגישה שמרנית בשל אי הוודאות הגיאופוליטית והאתגרים הפיסקאליים, אשר עלולים להגביל את המשך הפחתות הריבית.
- למרות סיום המלחמה בעזה וירידה של כ-13% בפרמיית הסיכון של ישראל, האיומים הגיאופוליטיים והוצאות הביטחון הגבוהות, שהזניקו את החוב הלאומי מעל 70% תוצר, מקשים על בנק ישראל להתחייב למסלול הפחתות ריבית עתידי.
- הורדת הריבית צפויה להוזיל את החזרי המשכנתאות הצמודות לפריים בכ-150 שקלים בחודש עבור משכנתא של מיליון שקלים, ובסך הכל לחסוך כ-54,000 שקלים בתשלומי הריבית לאורך חיי המשכנתא, ולתרום לשיפור בהרכב הצמיחה הלאומית.
הוועדה המוניטרית של בנק ישראל צפויה להפחית היום את הריבית במשק ב־0.25%, לרמה של 4.25%, לאחר תקופה ממושכת של יציבות. הפחתת ריבית זו, הראשונה מאז סוף 2023, משקפת התכנסות של האינפלציה ליעד, התחזקות חדה בשקל וירידה בפרמיית הסיכון. עם זאת, למרות הנתונים המעודדים, בבנק ישראל נדרשים לצעוד בזהירות, שכן האיתנות של הכלכלה הישראלית עדיין נבחנת לנוכח שרשרת האירועים הביטחוניים והאתגרים הפיסקאליים שאינם פוסקים.
הרקע להחלטה הצפויה
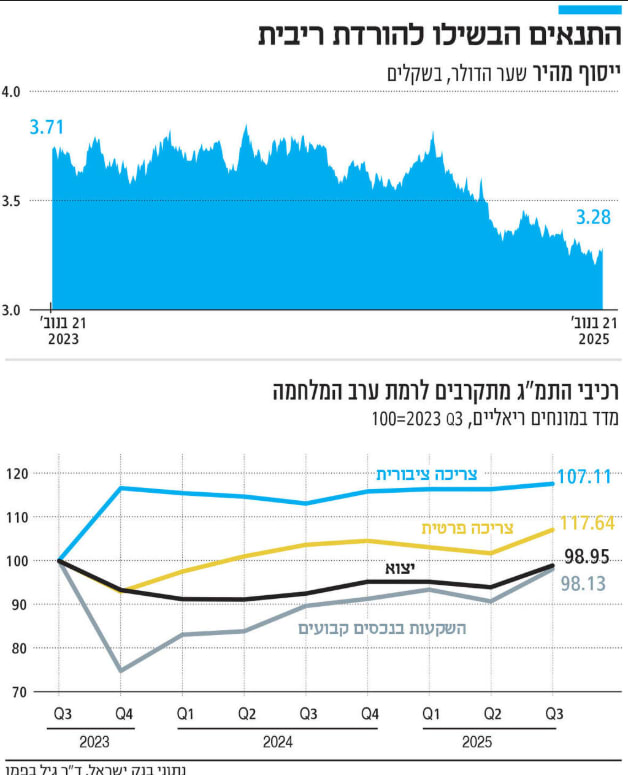
הבסיס להחלטת הריבית נעוץ במספר התפתחויות כלכליות חיוביות. ראשית, קצב עליית המחירים במשק נבלם והאינפלציה השנתית נמצאת כעת בטווח המטרה שקבעה הממשלה (1% עד 3%) ועומדת על 2.5%. שנית, נרשמה התחזקות משמעותית בשער החליפין, השקל התחזק מול הדולר לרמות שלא נראו מזה ארבע שנים ונכון לכתיבת שורות אלה נע סביב 3.2 שקלים לדולר. התחזקות המטבע או בשפה המקצועית "ייסוף" מוביל למעשה להוזלת מחירים, שכן הוא הופך מוצרים מיובאים לזולים יותר. שילוב גורמים זה הוביל לכך שהריבית הריאלית שהיא המחיר האמיתי של הכסף לאחר ניכוי האינפלציה הפכה לגבוהה מדי סביב 3%, ובנק ישראל מבקש להתאים אותה למציאות המחירים החדשה.
מקור: כלכליסט
מדוע עתיד ההפחתות אינו מובטח
אף שההפחתה הנוכחית נראית כמעט מובטחת, בבנק ישראל נוקטים בגישה ניצית ושמרנית, ומעדיפים שלא להתחייב למסלול הפחתות עתידי. מילת המפתח של המדיניות המוניטרית היא "זהירות", שכן המערכת הפוליטית והביטחונית נותרה סוערת. סיכמתי לכם את מספר הגורמים השונים שגורמים לגישה העתידנית השמרנית.
-
אירועי ביטחון משתנים: המלחמה בעזה הסתיימה, ובעקבותיה ירדה פרמיית הסיכון של ישראל, שהשתקפה בצניחה של כ־13% בתעודות הביטוח על חדלות פירעון (CDS). עם זאת, האיומים הגיאופוליטיים שעדיין קיימים כמו למשל ההתחממות בחזית הצפונית בימים האחרונים ובעקבות אירועים אקראיים שעתידים לבוא כמו תקיפות פתע מאיראן או עזה, מעלים שוב ושוב את אי הוודאות הכלכלית.
-
אתגרים פיסקאליים: הוצאות הביטחון הגבוהות ומדיניות תקציבית בעייתית של הממשלה הביאו להפחתות דירוג אשראי והזנקת החוב לרמות מסוכנות של מעל 70% תוצר. בהיעדר רפורמות מבניות משמעותיות בתקציב המדינה, תקרת הגירעון עלולה להישאר גבוהה, מה שמגביל את המרחב של הבנק המרכזי.
-
שוק העבודה: שוק העבודה הפגין איתנות יוצאת דופן לאורך המלחמה, עם שיעורי אבטלה נמוכים סביב 3%. קליטת משרתי המילואים לשוק העבודה מתרחשת בהדרגה, כאשר ירידה במספר משרתי המילואים הפעילים משקפת חזרה לשגרה והרחבת ההיצע. נתון זה מעניק לבנק ישראל מרחב תמרון רב, המאפשר לו להתרכז ביציבות המחירים במקום בדחיפה לצמיחה.
ההערכה הרווחת היא כי המחזור הנוכחי של הפחתות ריבית יהיה רדוד, איטי ושל תנועות קטנות אם בכלל, כאשר הבנק ימתין לנתונים שיצטברו על הפער בין היצע לביקושים במשק ועל המצב הגיאופוליטי.
ההשפעה המיידית שנרגיש וההשפעה הכפולה
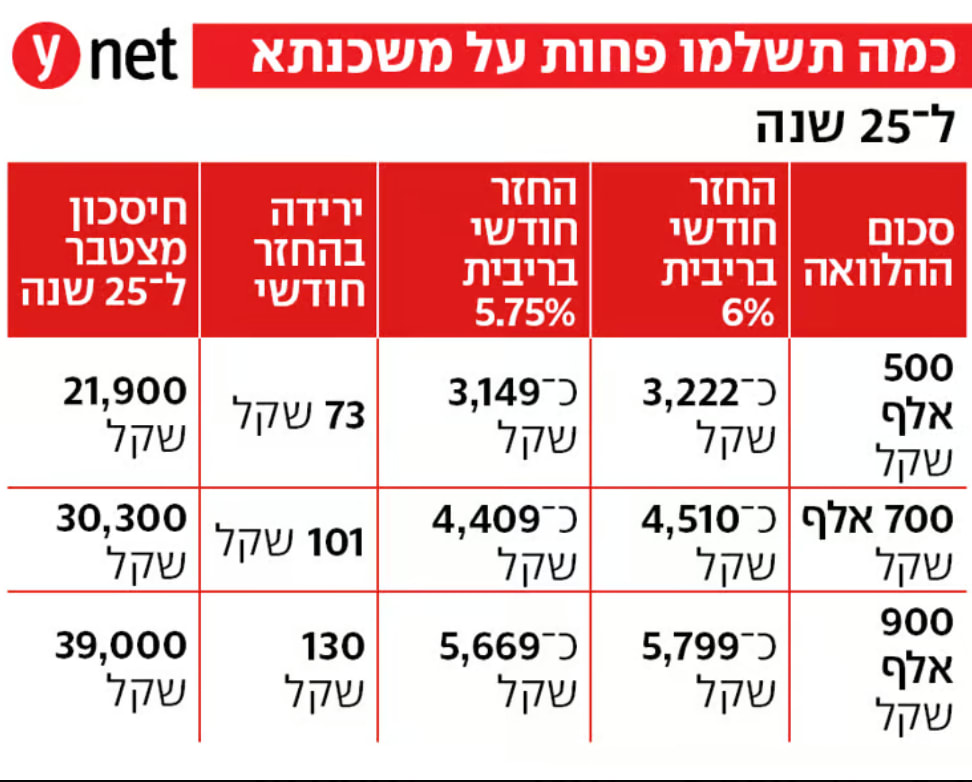
הורדת הריבית צפויה להשפיע באופן מיידי על נוטלי המשכנתאות בישראל, בעיקר על אלה שהלוואותיהם צמודות לריבית הפריים. ריבית הפריים, הצפויה לרדת מ־6% ל־5.75%, תביא להוזלה משמעותית בהחזרים החודשיים. לדוגמא, בלקיחת משכנתא בהיקף של מיליון ש"ח בפריסה ל 30 שנה אנחנו נתחייב להחזר חודשי של באיזור ה-6000 שקלים, להורדת ריבית בשיעור 0.25% ישנה השפעה כפולה. בטווח המיידי, אנו רואים ירידה של כ-150 ש"ח בהחזר החודשי, מה שמקל מעט על התזרים השוטף. עם זאת, המשמעות הגדולה יותר נחשפת בראייה לטווח ארוך.לאורך חיי המשכנתא, ההפחתה המינורית הזו מצטברת לחיסכון כולל של כ-54,000 ש"ח בתשלומי הריבית לבנק וזה סכום משמעותי שנשאר בכיס שלך במקום לעבור לבנק .
מקור: YNET
הורדת הריבית צפויה לתרום גם לשיפור בהרכב הצמיחה הלאומית, שכן היא מעודדת השקעות פרטיות במקום להישען על צריכה ממשלתית מוגברת. יחד עם זאת, ההקלה אינה דרמטית ותעשיית המשכנתאות קוראת לבנק ישראל להאריך את הוראת השעה המאפשרת משכנתא לכל מטרה, ככלי נוסף להקלה על התזרים החודשי של הציבור.
השפעת הורדת הריבית על שער השקל/דולר
היחס בין שער החליפין של השקל מול הדולר הוא משתנה קריטי שמשפיע על החלטת הריבית של בנק ישראל, אך גם מושפע ממנה. בדרך כלל, הורדת ריבית במדינה נתונה צפויה ללחוץ על המטבע המקומי להיחלש, מה שנקרא "פיחות" בשפה המקצועית. הסיבה לכך היא שריבית נמוכה יותר הופכת את ההשקעה בנכסים הנקובים בשקלים כמו אג"ח ממשלתי או קרנות כספיות לפחות אטרקטיבית בהשוואה לאלטרנטיבות דולריות או אחרות. כתוצאה מכך, משקיעים עשויים להוציא כספים מהשקל ולרכוש מטבעות זרים, מה שמגדיל את הביקוש לדולר ומחליש את השקל.
סיכום
הפחתת הריבית של היום היא צעד הכרחי שמטרתו להתאים את הריבית הריאלית ליעדי האינפלציה ולהקל על המשק. הנתונים מראים כי התאוששות המשק, גם לאחר אירועים קשים כמו המלחמה מול איראן, הייתה מרשימה יחסית. עם זאת, כל עוד התסיסה הפוליטית והאיומים הגיאופוליטיים שוב מרימים ראש, ובזמן שהממשלה מתקשה לרסן את הגירעון התקציבי, בנק ישראל צפוי לשמור על זהירות יתרה. המחזור המוניטרי הצפוי יהיה עדין, איטי ותלוי נתונים, שכן הבנק מעדיף לקחת סיכון של הפחתה מאוחרת מאשר מוקדמת מדי.