השיעור שלא נלמד: ה-SPACs חוזרים, והמספרים מדאיגים
29.10.2025

בקצרה
- מתוך 589 חברות SPAC שהשלימו מיזוג מאז 2019, כמעט 80% איבדו לפחות חצי משוויין, כאשר 31.4% מהמניות נמחקו כליל, מה שמצביע על סיכון גבוה במיוחד בהשקעה בחברות אלו.
- חברת ניקולה (NKLA), שמוזגה באמצעות SPAC ב-2020, קרסה לאחר חשיפת הונאה, מחיקת מיליארדי דולרים למשקיעים והדגשת הפוטנציאל להפסדים משמעותיים בהשקעות SPAC ספקולטיביות.
- מאז נובמבר 2024, חלה התעוררות בגיוסי הון של SPACs, עם מעל 24 מיליארד דולר שגויסו, בעיקר בתחומי אנרגיה גרעינית, מחשוב קוונטי וקריפטו, מה שמעלה חשש לחזרה על בועת SPACs.
- הניגוד בין ביצועים עגומים של SPACs בעבר להתלהבות הנוכחית מעלה חשש לחזרה על דפוסים בעייתיים, כאשר ללא שינוי מהותי בפיקוח, קיים סיכון גבוה להפסדים כבדים למשקיעים.
לאחרונה כתבתי פוסט על תופעת ה-SPACs, שחזרו לכותרות ובגדול. אז מה זה בעצם SPAC? השם המלא הוא Special Purpose Acquisition Company, ובמילים פשוטות, מדובר בחברת שלד ריקה מתוכן שמגייסת כסף מהציבור במטרה אחת: למצוא ולרכוש חברה פרטית ולהכניס אותה לבורסה בדלת האחורית, תוך עקיפת תהליך ההנפקה המסורתי והמורכב. זה נשמע מפתה, כמעט כמו קיצור דרך להשקעה בחברות העתיד. אבל האם הזיכרון שלנו קצר? לפני שנשאבים שוב להתלהבות, כדאי לחזור רגע לנתונים היבשים מהסיבוב הקודם ולבדוק מה באמת קרה לכסף של המשקיעים.
התמונה הסטטיסטית של גל ה-SPACs הקודם
הנתונים מגל ההתלהבות הקודם סביב חברות ה-SPAC שהתרחש בשנת 2021 אינם מותירים מקום לספק. כפי שניתן לראות בגרף המצורף, התוצאות עבור המשקיעים היו הרסניות ברובן. מתוך 589 חברות SPAC שהשלימו מיזוג מאז ינואר 2019, התמונה הסטטיסטית ברורה: כמעט 80% מהחברות איבדו לפחות מחצית מערכן.
הפירוט המלא חושף כי 47.7% מהמניות איבדו בין 50% ל-99.9% משוויין, ונתון חמור מכך, 31.4% נמחקו לחלוטין לאחר שפשטו רגל או נרכשו במחירי רצפה. רק כ-11% מכלל החברות שהונפקו נסחרות כיום מעל מחיר ההנפקה הראשוני שלהן, כאשר מתוכן, פחות מ-4% (3.7%) הציגו תשואה חיובית של מעל 100%.
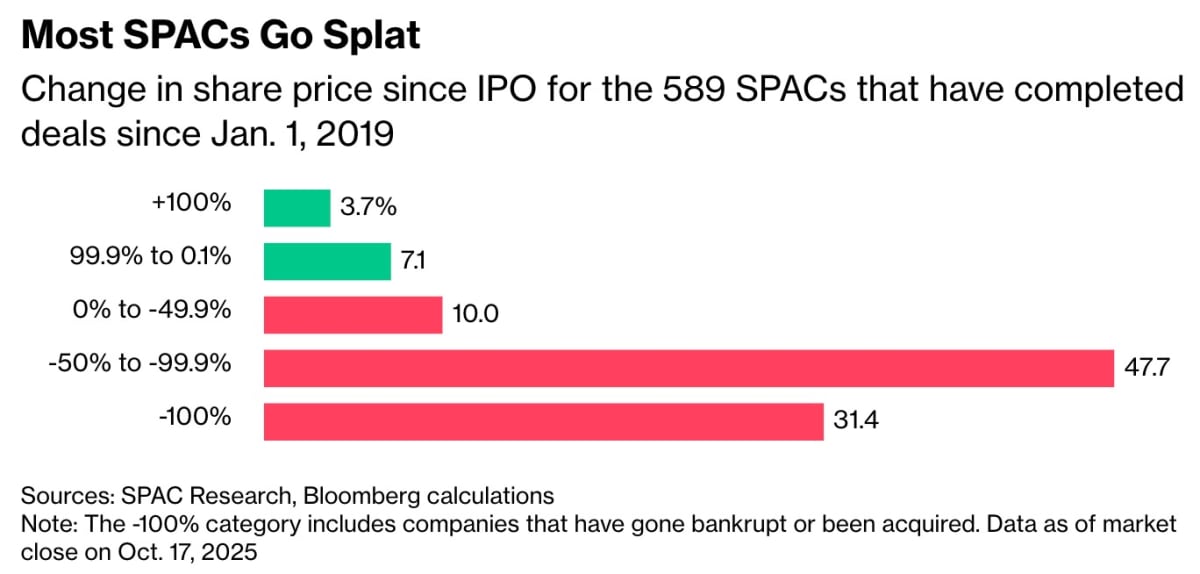
מקור: Bloomberg
מקרה בוחן: העלייה והנפילה של ניקולה
אחת הדוגמאות הבולטות ביותר לכישלון מנגנון ה-SPAC היא חברת המשאיות החשמליות ניקולה (NKLA). החברה נכנסה לשוק ביוני 2020 דרך מיזוג SPAC והפכה במהירות לחביבת המשקיעים, עם שווי שוק שהתקרב בשלב מסוים לזה של פורד. אולם, זמן קצר לאחר מכן, דו"ח של חברת מחקר חשף טענות קשות על הונאה והצגת מצגי שווא, כולל סרטון מפורסם בו משאית הדגל של החברה פשוט נגררה במורד גבעה כדי לדמות נסיעה. החשיפה הובילה לקריסת המניה, חקירות של הרשויות, ובסופו של דבר הליכי פשיטת רגל, תוך מחיקת מיליארדי דולרים מכספי המשקיעים.
2025: הקאמבק הגדול של חברות הצ'ק הפתוח
למרות הנתונים המאכזבים, נראה כי השוק מאמץ מחדש את מכשיר ההשקעה הספקולטיבי הזה. מאז נובמבר 2024, נרשמה התעוררות משמעותית בתחום, עם גיוסי הון בהיקף של מעל 24 מיליארד דולר, סכום שעולה על היקף הגיוסים בשנתיים הקודמות גם יחד. שנת 2025 מסתמנת כשנה החזקה ביותר בתחום מאז שיא הבועה ב-2021.
העסקאות החדשות מתמקדות במגזרים "חמים" המושכים תשומת לב ספקולטיבית, ובראשם אנרגיה גרעינית, מחשוב קוונטי ותחום הקריפטו. המשותף למגזרים אלו הוא פוטנציאל צמיחה גבוה לצד אי ודאות גדולה, בדומה לחברות הטכנולוגיה הצעירות שאפיינו את הגל הקודם.
האם ההיסטוריה עומדת לחזור על עצמה?
השאלה המרכזית העולה מהנתונים היא האם המנגנון השתנה. בגל ה-SPACs הקודם, כספי משקיעים זרמו לחברות צעירות, לעיתים קרובות ללא מודל עסקי מוכח או רווחיות באופק. ההתלהבות הראשונית התפוגגה במהירות כשהמציאות העסקית טפחה על פני המשקיעים, והמניות התרסקו. כעת, ההתמקדות במגזרים חדשניים ונוצצים מעלה חשש כי דפוס הפעולה חוזר על עצמו, רק תחת כותרות טכנולוגיות שונות.
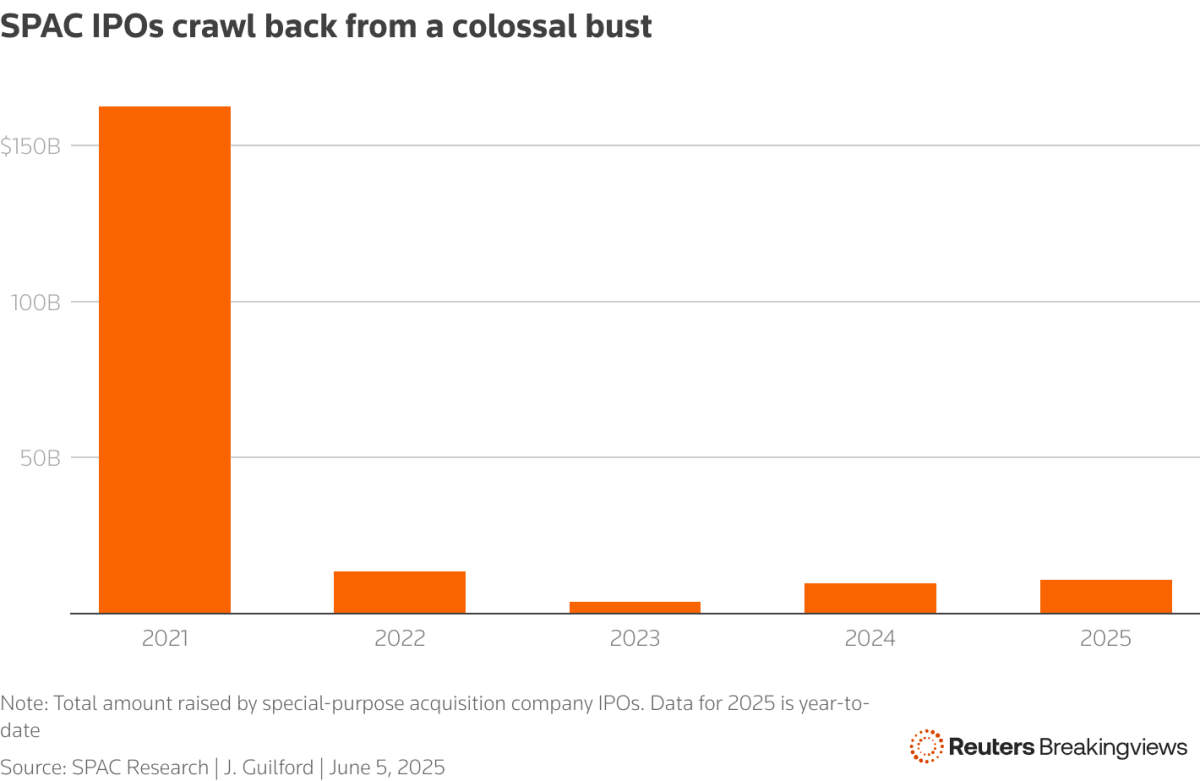
סך כל הכסף שגויס ע״י חברות ספאק לפי שנה (מקור: רויטרס)
הניגוד החד בין הביצועים ההיסטוריים העגומים של ה-SPACs לבין ההתלהבות המחודשת בשוק מדליק נורת אזהרה. הנתונים הסטטיסטיים מוכיחים כי הרוב המוחלט של השקעות אלו הסתיים בהפסדים כבדים. חזרתן של חברות הצ'ק הפתוח, הפעם עם התמקדות בתחומים ספקולטיביים אחרים, מצביעה על כך שהסיכון המובנה במכשיר השקעה זה לא השתנה. ללא שינוי מהותי במבנה ההשקעות ובפיקוח, קיים סיכוי סביר ש"בועת ה-SPACs" תחזור, רק עם שמות אחרים.