סיכומי דוחות מהבורסה הישראלית והאמריקאית|13.08
13.8.2025

בקצרה
- בנק לאומי רשם עלייה של 15% ברווח הנקי הרבעוני שהסתכם ב-2.6 מיליארד שקל, המשקף תשואה להון של 16.2%, מה שמאפשר חלוקת דיבידנד נדיבה של 1.3 מיליארד שקל לבעלי המניות.
- בנק הפועלים הציג רווח נקי רבעוני שיא של 2.5 מיליארד שקל, המבטא עלייה של 14% ותשואה להון של 16.7%, אך במקביל חווה עלייה משמעותית בהוצאות להפסדי אשראי המעידה על הסתכלות שמרנית יותר.
- תיק האשראי של בנק לאומי צמח ב-12.8% והגיע ל-489 מיליארד שקל, עם דגש על עלייה חדה במשכנתאות ובמגזר העסקי, דבר המצביע על התרחבות בפעילות הכלכלית אך גם על סיכון פוטנציאלי.
- הכנסות בנק הפועלים מעמלות זינקו ב-13% ל-1.15 מיליארד שקל, בעיקר הודות לעלייה חדה של 53% בהכנסות מכרטיסי אשראי, המעידה על שינויים בהרגלי הצריכה ועל פוטנציאל רווחיות בתחום זה.
בנק לאומי (604611)
הרווח הרבעוני של בנק לאומי גדל ב-15% ל-2.6 מיליארד שקל. הרווח משקף תשואה להון של 16.2%. הבנק יחלק 50% מהרווח הנקי כדיבידנד, שהם 1.3 מיליארד שקל. הצמיחה ברווח הגיעה בעיקר כתוצאה מהאינפלציה שתרמה להכנסות מימון, ומהצמיחה של תיק האשראי ב-12.8% ל-489 מיליארד שקל, עם עלייה חדה במיוחד במשכנתאות (9.5%) ובמגזר העסקי (15.4%). בנוסף, הכנסות הבנק מעמלות זינקו ב-10.3%, כאשר עמלות מפעילות בניירות ערך עלו ב- 24% מה שמשקף את הפעילות הגוברת (וחוסר האוריינות) של משקיעי הריטייל הישראלים.
מדד מדאיג אחד הוא עלייה בהפרשות להפסדי אשראי, שהסתכמו ב-223 מיליון שקל לעומת הכנסה של 18 מיליון שקל בסעיף זה ברבעון המקביל מה שמשקף את החששות של הבנק מחוסר יכולת לעמידה בהתחייבויות של הלווים. בנוסף חלה עלייה של 36% בהוצ' להפסדי אשראי ביחס למחצית הקודמת.
הדוח של לאומי משקף מגמות חשובות בתעשייה הבנקאית כולה. נתוני צמיחת האשראי מעידים על התאוששות כלכלית וביקוש מוגבר לאשראי. עם זאת, עלייה בהפרשות להפסדי אשראי, למרות שמדדי איכות התיק השתפרו, מצביעה על חשש מתמשך של הבנקים לגבי חוסר ודאות כלכלית. מגמה בולטת נוספת היא המעבר של הציבור לפיקדונות נושאי ריבית, ששוחק את מרווחי הפיקדונות של הבנקים. יחד עם זאת, הבנקים ממשיכים לייצר רווחים באמצעות ייעול תפעולי, המודגם ביחס היעילות של לאומי שעמד על 26.9%. יחס זה משקף את חלקן של ההוצאות התפעוליות מתוך ההכנסות התפעוליות של הבנק.

מקור: דוח בנק לאומי
בנק הפועלים (662577)
בנק הפועלים מסכם רבעון שני עם שיא היסטורי של 2.5 מיליארד שקל ברווח הנקי, עלייה של 14% לעומת הרבעון המקביל. הרווח משקף תשואה להון של 16.7%. הבנק יחלק דיבידנד בסך 1.27 מיליארד שקל, המהווה 50% מהרווח הנקי, בהתאם לאישור בנק ישראל. הכנסות הבנק מריבית נטו צמחו ב-9.3% ל-4.8 מיליארד שקל, בעקבות צמיחה בהיקף הפעילות וגידול ביתרות האשראי הממוצעות. תיק האשראי של הבנק צמח ב-3% ברבעון וב-5.8% במחצית הראשונה, עם צמיחה מגוונת בכלל המגזרים. עם זאת, נרשמה התקררות קלה בתיק המשכנתאות שצמח ב-1.5% בלבד. ההכנסות מעמלות צמחו ב-13% ל-1.15 מיליארד שקל, בעיקר כתוצאה מעלייה חדה של 53% בהכנסות מכרטיסי אשראי.
הבנק רשם הוצאות הפסדי אשראי בסך 300 מיליון שקל, לעומת הכנסה של 49 מיליון שקל בסעיף זה ברבעון המקביל, מדובר בגדילה של מעל 700% בסעיף זה.
ההוצאות עלו בשל הגדלת ההפרשה הקבוצתית, במילים פשוטות זה משקף את חוסר הוודאות בסביבה הכלכלית-ביטחונית-צרכנית במדינה מבחינת הבנקים.
יחס היעילות של הבנק עמד על 32.8%, נמוך יותר לעומת הרבעון המקביל (36.7%), מה שמעיד על התייעלות.
הפרשות להפסדי אשראי הוא אולי אחד מהמושגים החשובים ביורת בתוך הבנק. שכן, הוא נותן אינדקציה קריטית עבורנו לגבי הסתכלות הבנק על המשק. יש לי על כך פוסט מפורט יותר.
בשורה התחתונה, הדוחות של בנק הפועלים, יחד עם אלו של לאומי והבינלאומי לפני יומיים, משקפים את חגיגת הרווחים של הבנקים הגדולים בישראל, עם רווחים מצטברים של 5.1 מיליארד שקל של הפועלים ולאומי. מגמת ההתייעלות בבנקים נמשכת, כפי שמעידים יחסי היעילות המשופרים. עם זאת, בנק הפועלים עדיין פחות יעיל מלאומי.
יחד עם הצמיחה ברווחים ובתיק האשראי, עליית הוצאות הפסדי האשראי מעידה על מדיניות שמרנית מצד הבנקים והכנה אפשרית להתמודדות עם אי-ודאות כלכלית. השוק אוהב את הדוח של בנק הפועלים ומסיר דאגה מליבם של המשקיעים לאחר שהמניות של לאומי והבינלאומי הגיבו בירידות על אף הנתונים החזקים. המניה עולה 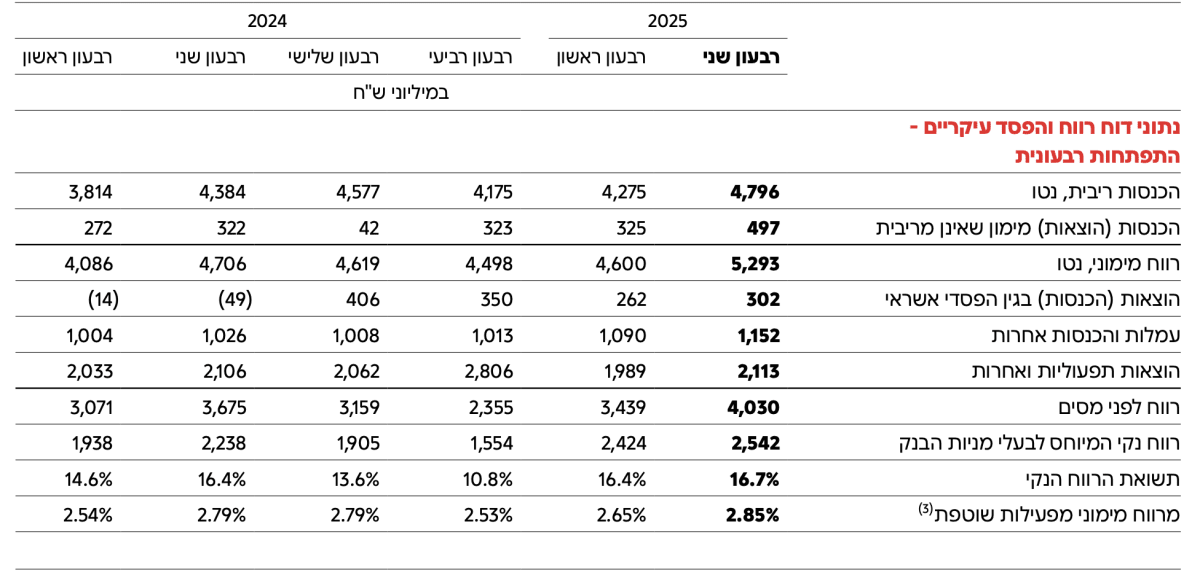

מקור: דוח בנק הפועלים
אמות (1097278)
אמות, חברת נדל"ן מניב, הציגה יציבות תפעולית. ה-NOI (הכנסות תפעוליות נטו), מדד המייצג את ההכנסה משכר דירה בקיזוז הוצאות תפעוליות כמו ארנונה ותחזוקה (ולא כולל הוצאות מימון או פחת), עלה בכ-2% והסתכם ב-263 מיליון ש"ח.אני אתעכב רגע על מדד ה NOI - המדד הוא נקודה סופר קריטית עבור המשקיעים בחברות נדל״ן מניב ככלל. מאחר שהוא משקף לי בשורה התחתונה את הרווח מהפעילות העסקית נטו מבלי להתייחס להוצאות הקשורות בפחת או במימון חיצוני - כלומר הוצאות שלא קשורות לפעילות העסקית הישירה. ה-FFO (רווח תזרימי תפעולי - אותו עקרון של NOI ברמת תזרים המזומנים עצמו), שנחשב גם הוא למדד מרכזי לחברות נדל"ן מניב, ירד ב-1% ל-204 מיליון ש"ח. הרווח הנקי זינק ב-80% ל-298 מיליון ש"ח, אך עלייה זו נבעה בעיקר מרווחי שערוך נדל"ן ולא משיפור בפעילות השוטפת.
החברה מעדכנת את התחזית השנתית שלה, ומצפה שה-NOI ינוע בין 1,050-1,070 מיליון ש"ח וה-FFO בין 810-830 מיליון ש"ח. תחזית ה-FFO למניה הופחתה בשל דילול מניות. שיעור התפוסה בנכסי המשרדים נמוך ועומד על 84.4% בלבד, מה שמציב אתגר בפני החברה באכלוס נכסים באזורים משניים. למרות האתגרים, אמות מתקדמת עם פרויקטים גדולים כמו ToHa2, שאמורים להניב NOI שנתי של כ-1.4 מיליארד ש"ח עד 2028. על המשקיעים להתמקד במעקב אחר קצב האכלוס של הנכסים החדשים. המניה, שעלתה ב-12.5% מתחילת השנה, הגיבה ביציבות לדוח. אמות הכריזה על דיבידנד של 133 מיליון ש"ח.


מקור: דוח אמות
וואן טכנולוגיות (161018)
וואן טכנולוגיות, חברת שירותי IT, המשיכה את מגמת הצמיחה הדו-ספרתית שלה בהכנסות וברווחים, מגמה שנמשכת בחמש השנים האחרונות. ההכנסות ברבעון צמחו בכ-15% לכ-1.1 מיליארד ש"ח, בעיקר כתוצאה מצמיחה אורגנית. הרווח הנקי עלה בכ-24% והסתכם ב-69 מיליון ש"ח. הרווח התפעולי עלה ב-11% והגיע ל-83 מיליון ש"ח, וה-EBITDA צמח ב-10% ל-114 מיליון ש"ח. הצמיחה מגיעה בעיקר ממגזר פתרונות ושירותים טכנולוגיים, שצמח ב-18%. בנוסף, מגזר מיקור החוץ של תהליכים עסקיים ומרכזי תמיכה טכנולוגיים רשם צמיחה חדה של 46%, שחלקה מיוחס לרכישת בזק אונליין. החברה השלימה את רכישת בזק אונליין באפריל, מה שהפך אותה לשחקנית מובילה בתחום מוקדי השירות מבוססי AI בישראל.
הדוח מצביע על איתנות פיננסית, כפי שמשתקף בעודף מזומנים נטו בסך 274 מיליון ש"ח, מה שתומך ביכולת החברה לבצע רכישות ומיזוגים נוספים. דירקטוריון החברה הכריז על חלוקת דיבידנד בסך 44 מיליון ש"ח. המניה עלתה בכ-19% מתחילת השנה, וקרוב ל-80% ב-12 החודשים האחרונים. הדוח מצביע על מגמת התחזקות בחברה. מכאן והלאה, חשוב לעקוב אחר קצב הצמיחה האורגנית, המשך שילוב רכישת בזק אונליין ויכולת החברה להניב רווחים מפרויקטים מבוססי AI. כמו כן, יש לשים לב לניהול קופת המזומנים הגדולה של החברה ויכולתה לתרגם אותה למיזוגים ורכישות נוספים שיוסיפו ערך. המניה נשארה סטטית, ככל הנראה עקב תמחור גבוה מוקדם יותר של המניה, כפי שצוין קודם.
פנינסולה (333013)
פנינסולה, חברת אשראי חוץ-בנקאי מקבוצת מיטב (נסחרת כמניה לכל דבר), הציגה ברבעון השני של 2025 צמיחה מרשימה בתוצאותיה הכספיות. הרווח הנקי זינק בכ-67% לעומת הרבעון המקביל והסתכם ב-18.5 מיליון ש"ח. הכנסות המימון נטו של החברה עלו ב-27% והגיעו ל-38 מיליון ש"ח. הגידול המשמעותי בהכנסות נבע בעיקר מעלייה בהיקף תיק האשראי הממוצע של החברה, שיפור במרווחים, ופעילות מוצלחת בתחום ליווי פרויקטים לבנייה.
סך תיק האשראי ללקוחות המשיך להתרחב באופן עקבי ועמד בסוף הרבעון על כ-1.7 מיליארד ש"ח. בנוסף, החברה הרחיבה באופן משמעותי את תחום הערבויות הפיננסיות, אשר מהווה חלופה לערבויות בנקאיות. היקף הערבויות שניתנו צמח מ-45 מיליון ש"ח בסוף 2024 ל-167 מיליון ש"ח בסוף הרבעון השני. במקביל לצמיחה בפעילות, החברה רשמה הוצאות נמוכות יותר על הפסדי אשראי, שירדו בכ-20% והסתכמו ב-4.9 מיליון ש"ח, מה שמשקף ירידה בהפרשות ללקוחות ספציפיים וניהול סיכונים מוצלח. הדוח משקף צמיחה עקבית בפעילות הליבה והתרחבות מוצלחת למנועי צמיחה חדשים. ביוני גייסה החברה 200 מיליון ש"ח בהנפקת אג"ח, ובמקביל הכריזה על חלוקת דיבידנד של 11 מיליון ש"ח בהתאם למדיניותה. למרות התוצאות החיוביות, המניה ירדה בכ-2% בעקבות פרסום הדוח. ירידה זו עשויה להצביע על כך שהשוק ציפה לתוצאות טובות אף יותר, לאור העלייה של כ-60% במניה מתחילת השנה וזינוק של 132% ב-12 החודשים האחרונים.


מקור: דוח פנינסולה
ריט1 (1098920)
REIT1, קרן נדל"ן מניב בישראל, מציגה ברבעון השני של 2025 שיפור משמעותי בתוצאותיה התפעוליות, לצד אתגרים בתחום נכסי המשרדים. הדוח מעלה שאלות לגבי שוק הנדל"ן המניב בכללותו. ההכנסות התפעוליות נטו (NOI) של החברה עלו ב-11% והסתכמו ב-132.5 מיליון שקל, שיפור ניכר שנובע בעיקר מביצועי נכסים זהים, שה-NOI מהם צמח ב-12%. גם הרווח התזרימי התפעולי (FFO) עלה ב-9% ל-94 מיליון שקל. שיפור זה נרשם בכל מגזרי הפעילות, אך בלט במיוחד במגזר הלוגיסטיקה שצמח ב-36%. הרווח הנקי זינק ב-80% ל-292 מיליון שקל, בעיקר בזכות רווחי שיערוך נכסים בסך 153 מיליון שקל. בעקבות התוצאות, החברה עדכנה כלפי מעלה את תחזיותיה לשנת 2025, עם צפי לשיפור נוסף של 7.4%-NOI ו-9.6% ב-FFO.
הדוח חושף תמונה מורכבת בשוק המשרדים ככלל. בעוד שמגזרי המסחר והלוגיסטיקה נהנים מתפוסה של מעל 98%, מגזר המשרדים סובל מחולשה נקודתית, במיוחד בנכסי החברה ברעננה. שיעור האכלוס הממוצע במשרדים אלו עומד על 78% בלבד. שני הנכסים המרכזיים שהחברה מתקשה לאכלס הם מגדל אינפיניטי טאואר, עם תפוסה של 69% בלבד, ומתחם אינפיניטי פארק, עם תפוסה של 43%. מצב זה משקף את מגמת ה-"Flight to Quality", שבה חברות מעדיפות אזורים מרכזיים כמו תל אביב והרצליה פיתוח על פני נכסים באזורים משניים. הקושי באכלוס נכסים אלו מעלה חששות לגבי פער בין שווי הנכסים בספרים (המושפע מרווחי שיערוך) לבין ההכנסות התזרימיות בפועל. הדוח מצביע על איתנות פיננסית ויכולת צמיחה של REIT1, הנתמכת בפורטפוליו נכסים מגוון ואיכותי. עם זאת, על המשקיעים לעקוב מקרוב אחר קצב אכלוס הנכסים הבעייתיים ברעננה, שהשלמתם קריטית למימוש התחזיות קדימה של החברה. נכסים אלו מציגים את התלות ההולכת וגוברת של שוק המשרדים במיקום ובאיכות, נושא שממשיך להוות סיכון פוטנציאלי לחברות נדל"ן שאינן ממוקדות בנכסי מניבים כמו מרכזי קניות.
ויליפוד (1082858)
ויליפוד דיווחה אתמול תוצאות, ורק כדי לסבר את האוזן למי שמכיר אותה רק מהחפיסות טונה, מדובר בחברה העוסקת בייבוא, ייצוא, שיווק והפצה של כ-650 מוצרי מזון שונים בישראל ומחוצה לה. ויליפוד מסכמת רבעון חזק עם צמיחה במכירות וברווחיות. המכירות ברבעון השני צמחו בכ-9.4% והסתכמו ב-160.5 מיליון שקל. הרווח הנקי זינק ב-365% לכ-32 מיליון שקל לעומת הרבעון המקביל. הגידול ברווח הנקי נבע בעיקר מעלייה חדה בהכנסות מימון, שהסתכמו ב-22.1 מיליון שקל לעומת 2.2 מיליון שקל אשתקד, ויוחסו בעיקר לשערוך ניירות ערך. הבעייתיות כאן היא שבפעילות העסקית לא חל שינוי גדול ברווח התפעולי שעומד על 20 מיליון ש"ח. זהה לתקופה המקבילה אשתקד. החברה מציינת כי המצב הביטחוני, שהשאיר ישראלים רבים בארץ, השפיע לחיוב על ביצועי ענף המזון כולו ועל ביצועיה. בנוסף, ויליפוד השקיעה כ-110 מיליון שקל בבניית מרלו"ג חדש ביבנה שיפתח בתחילת 2026. החברה גם הצליחה למצוא חלופות לספקים מטורקיה, דבר שאיפשר לה להתמודד עם המגבלות שהטילה ממשלת טורקיה על יצוא לישראל.
הדוח של ויליפוד מספק תובנות חשובות לגבי מצב ענף המזון המיובא בישראל. על פי מנכ"ל החברה, יוסי ויליגר, למרות העלייה במחירי ההובלה הימית כתוצאה ממתקפות החות'ים בים האדום, אין סיבה מוצדקת לעליית מחירים ברוב מוצרי היבוא. הסיבה לכך היא ששערי מטבע חוץ נוחים, במיוחד של הדולר, קיזזו את עלויות ההובלה. מסר זה מצביע על אחריות מצד החברות היבואניות שלא להעלות מחירים באופן גורף לצרכן, ומאתגר את חברות אחרות הטוענות אחרת. מסקנה נוספת היא החשיבות של גיוון מקורות היבוא. ויליפוד הצליחה להתמודד עם המגבלות של טורקיה על ידי מציאת ספקים חלופיים במדינות אחרות באגן הים התיכון, כגון יוון ואיטליה. הדבר מדגיש את הצורך של כלל התעשייה לבנות מערכי יבוא גמישים ועמידים, כדי להגן על שרשרת האספקה ולהבטיח יציבות במחירים לצרכן הישראלי, במיוחד בתקופות של משברים גיאופוליטיים, דבר שכמובן לא קורה היום. על המשקיעים לעקוב אחר יכולת החברה לשמור על שולי הרווחיות, במיוחד אם שערי המטבע ישתנו בעתיד. המניה הגיבה בירידה של 1.5% אך עלתה 100% בשנה האחרונה.
און און (ONON)
און און, חברת הלבשת ספורט שוויצרית, דיווחה על הכנסות של 749 מיליון פרנק שוויצרי ברבעון השני, נתון שעלה על ציפיות האנליסטים שעמדו על 705 מיליון פרנק. החברה עקפה את תחזיות האנליסטים בהכנסות אך פיספסה ברווח למניה. בנוסף, החברה העלתה את תחזית ההכנסות השנתית שלה. הכנסות מותג הנעליים הצומח גדלו בשיעור צמיחה שנתי ממוצע של כמעט 50% בארבע השנים האחרונות, מדהים ובעיק רמראה על חוזק המותג בחברה ועל ההצלחה שלה בכניסה לעולם כה תחרותי, נייקי הבאה? המניה זינקה ב-12% בבוקר שלאחר הדיווח.

סירקל (CRCL)
סירקל (CRCL), המנפיקה של מטבע הקריפטו היציב USDC שהונפקה לאחרונה בבורסה (ועשתה המון רעש), הציגה גידול של 53% בהכנסות, שהגיעו ל-658.1 מיליון דולר, בזכות צמיחה חזקה במטבעות יציבים ברבעון השני. למרות הגידול בהכנסות, החברה עברה להפסד נקי של 482.1 מיליון דולר, שיוחס ברובו להוצאות חד-פעמיות הקשורות להנפקה הראשונית לציבור (IPO). מחזור USDC, המטבע של החברה, צמח ב-90% לעומת השנה הקודמת והסתכם ב-61.3 מיליארד דולר.
הדוח משקף מגמות רחבות יותר בתעשיית הקריפטו והפיננסים. סירקל ממתגת את עצמה בצומת שבין האינטרנט למערכת הפיננסית, כשהיא מנצלת את העניין הגובר של בנקים וחברות תשלומים במטבעות יציבים, במיוחד לאחר שהממשל בארה"ב החל לתמוך בחקיקה ידידותית לקריפטו. החברה הודיעה גם על השקת בלוקצ'יין חדש בשם Arc, שנועד ליישומים של תשלומים במטבעות יציבים, המרות מטבע ושווקי הון.
מהלך זה מראה על ניסיון להרחיב את השימושים הטכנולוגיים של Circle מעבר להנפקה בלבד. המניה של Circle זינקה ביותר מ-450% מאז שהונפקה ביוני, ועלתה ב-2.5% נוספים לאחר פרסום הדוחות. העניין הרב בחברה מעיד על ההבנה הגוברת שרשתות בלוקצ'יין ומטבעות יציבים הופכים להיות חלק אינטגרלי מהמערכת הפיננסית הגלובלית.
קורוויב (CRWV)
חברת קורוויב (CRWV), העוסקת במחשוב ענן ומתמחה בפתרונות AI, דיווחה על תוצאות מעורבות ברבעון השני. החברה רשמה הכנסות של 1.21 מיליארד דולר, שהיו תואמות לציפיות האנליסטים. עם זאת, היא רשמה הפסד נקי מדולל למניה של 0.60$ למניה, שהיה גבוה מהצפי להפסד של 0.01$ למניה. מנגד, ה-EBITDA של החברה עמד על 753 מיליון דולר, ועקף את תחזית האנליסטים. נתון בולט במיוחד הוא צבר ההכנסות העתידי של קורוויב, שהסתכם ב-30.1 מיליארד דולר, גידול של 134% לעומת השנה הקודמת. השאלה אם תצליח לספק את צבר ההזמנות ולתרגם אותו להכנסות.
הדוח של קורוויב מדגים את הביקוש העצום בתחום ה-AI, כאשר החברה מצליחה לייצר הכנסות משמעותיות ולצמוח בקצב מהיר. צבר ההכנסות האדיר מעיד על חוזקה עסקית ארוכת טווח ועל מעמדה כמובילה בתחום. החברה ציינה כי היא הראשונה להציע את מוצר הדגל החדש של אנבידיה (NVDA) בתחום ה-AI, מה שמחזק את מיצובה הטכנולוגי. על המשקיעים לעקוב אחר יכולת החברה לתרגם את צבר ההכנסות העצום לרווחיות בפועל, במיוחד לאור ההפסד הנקי הגבוה מהצפוי, המהווה אתגר מרכזי לטווח הקצר והבינוני.
סי לימיטד (SE)
חברת (Sea Limited (SE, חברה טכנולוגית גלובלית המתמחה במסחר אלקטרוני, שירותים פיננסיים ובידור, חצתה לראשונה את רף 5 מיליארד דולר בהכנסות רבעוניות, עם צמיחה בכל תחומי הפעילות. החברה רשמה הכנסות של 5.3 מיליארד דולר, גידול של 38% לעומת השנה הקודמת, נתון שעלה על תחזיות האנליסטים. הרווח הנקי צמח ל-440 מיליון דולר, עלייה מ-80 מיליון דולר ברבעון המקביל, אך הרווח למניה (EPS) של 0.65 דולר פספס את התחזיות. ה-EBITDA המתואם הגיע ל-829 מיליון דולר, עלייה מ-448 מיליון דולר אשתקד. ההכנסות מהשירותים הפיננסיים זינקו ב-70%, בעוד שהמסחר האלקטרוני צמח ב-34% והבידור ב-28%. סך ההלוואות במגזר הפיננסי גדל ב-94% והגיע ל-6.9 מיליארד דולר.
הדוח משקף צמיחה מואצת בכל מגזרי הליבה, המעידה על ניהול יעיל של עלויות כפי שמשתקף בירידה ביחס ההוצאות לשיווק ומחקר ופיתוח להכנסות. עם זאת, פספוס הרווח למניה הוא נקודה שלילית. על המשקיעים לעקוב אחר יכולת החברה להמשיך את מגמת הצמיחה, במיוחד במגזרי המסחר והשירותים הפיננסיים, ולוודא שהיא מצליחה לתרגם את הגידול בהכנסות גם לרווח נקי גבוה יותר. ירידה בשולי הרווחיות התפעולית במגזר הפיננסי מצביעה על צורך בניהול עקבי של תחומי הצמיחה. המניה הגיבה בעליה של 20% עקב הנתונים החיוביים.
מקור: App Economy Insight
*כלל התמונות נלקחו מתוך מצגות המשקיעים המעודכנות של החברות. (למעט מה שמצויין).

