סיכום דו״ח Q2 2026 חברת Alibaba (BABA)
20.8.2026

בקצרה
- הכנסות Alibaba צמחו ב-9% לכ-268.95 מיליארד יואן ברבעון השני של 2026, מעט מעל ציפיות האנליסטים, אך הרווח התפעולי ירד ב-57% לכ-15.16 מיליארד יואן, מה שמשקף שחיקה משמעותית ברווחיות התפעולית של החברה.
- מגזר הענן והמחשוב של Alibaba הציג צמיחה מרשימה של 45% בהכנסות לכ-48.44 מיליארד יואן, עם הכנסות ממוצרי AI שעברו את רף 12 מיליארד היואן, מה שמצביע על מנוע צמיחה חזק ופוטנציאל מינוף תפעולי עתידי בתחום הבינה המלאכותית.
- ההשקעות של Alibaba זינקו ב-75% לכ-67.68 מיליארד יואן, בעיקר בשל הרחבת תשתיות ענן ורכישת רכיבי מחשוב עבור AI, מה שגרם לתזרים מזומנים חופשי שלילי של 44.67 מיליארד יואן ומעלה חשש לגבי התשואה הכלכלית על ההשקעות העצומות הללו.
- פעילות המסחר הסינית המסורתית של Alibaba הציגה חולשה עם ירידה של 8% בהכנסות, בעוד מגזר AI Labs and Applications רשם הפסד EBITA מתואם של כ-13.86 מיליארד יואן, מה שמדגיש את הסיכון שההתרחבות בבינה מלאכותית יקרה יותר מההכנסות ומגבילה את הגמישות הפיננסית של החברה.
נקודות מפתח
• הכנסות: הסתכמו בכ268.95 מיליארד יואן, צמיחה של 9% לעומת השנה שעברה ומעט מעל צפי האנליסטים לכ268.88 מיליארד יואן
• הענן מאיץ: הכנסות AI Cloud and Compute Services צמחו ב45% לכ48.44 מיליארד יואן, וההכנסות ממוצרי בינה מלאכותית עברו את רף 12 מיליארד היואן לאחר צמיחה תלת ספרתית במשך 12 רבעונים רצופים
• הרווחיות נשחקה: הרווח התפעולי ירד ב57% לכ15.16 מיליארד יואן ושיעור הרווח התפעולי ירד ל6%, לעומת 14% ברבעון המקביל
• EPS מתואם: הרווח למניית ADS, נייר הערך האמריקאי שמייצג שמונה מניות רגילות, הסתכם ב8.52 יואן או 1.26 דולר, ירידה של 42% לעומת השנה שעברה
• תזרים חופשי: FCF, תזרים המזומנים שנותר לאחר השקעות בתשתיות ובציוד, היה שלילי בגובה 44.67 מיליארד יואן, לעומת תזרים שלילי של 18.82 מיליארד יואן ברבעון המקביל
• השקעות הון: הוצאות ההשקעה זינקו ב75% לכ67.68 מיליארד יואן, בעיקר בשל הרחבת תשתיות הענן, רכישת רכיבי מחשוב והשקעה בקיבולת עבור סוכני בינה מלאכותית
חברת Alibaba מפעילה פלטפורמות מסחר מקוון, שירותי ענן, תשתיות מחשוב, מודלים ויישומי בינה מלאכותית ושירותים דיגיטליים נוספים. הפעילויות המרכזיות כוללות את Taobao, Tmall, AliExpress, Freshippo, Alibaba Cloud ומשפחת מודלי Qwen.
הרבעון שהסתיים ביוני 2026 הוא הרבעון הראשון בשנת הכספים 2027 של החברה, אך הוא מייצג את הרבעון הקלנדרי השני של 2026. החברה ארגנה מחדש את הדיווח לארבעה מגזרים מרכזיים כדי לחבר בצורה ברורה יותר בין המסחר המקוון, תשתיות הענן, השבבים ויישומי הבינה המלאכותית.
התרחיש השורי
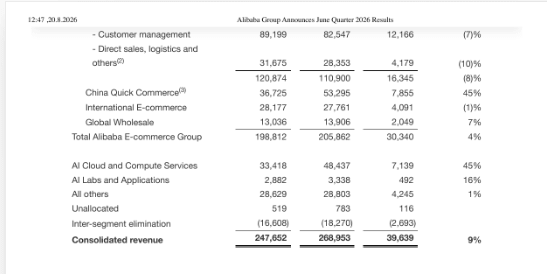
מנוע הצמיחה החשוב ביותר הוא המעבר של Alibaba מספקית מסחר מקוון לחברת תשתיות בינה מלאכותית בקנה מידה גדול. הכנסות מגזר הענן והמחשוב צמחו ב45%, בעוד הEBITA המתואם, הרווח התפעולי בנטרול סעיפים חשבונאיים מסוימים, גדל ב133% לכ5.63 מיליארד יואן. השילוב בין צמיחה מהירה לשיפור ברווחיות מראה שהביקוש אינו נשען רק על ניסויים במודלים, אלא מתחיל להפוך להכנסות מסחריות ולמינוף תפעולי.
מקור: דוח התוצאות של Alibaba
הטבלה מציגה את הפער בין צמיחת הענן והמסחר המהיר לבין החולשה במסחר הסיני המסורתי. הענן הוא עדיין חלק קטן מהכנסות הקבוצה, אך הוא מנוע הצמיחה המהיר ביותר.
המנוע השני הוא היכולת של Alibaba לחבר את Qwen למערכת העסקית הקיימת שלה. כ250 מיליון משתמשים כבר התנסו ביכולות קנייה מבוססות בינה מלאכותית דרך Qwen. במקביל, QwenWork מחובר לAlibaba Cloud ולDingTalk ומכוון לשוק הארגוני. אם החברה תצליח להמיר את היקף השימוש להכנסות ממודלים, סוכנים, ענן ושירותי פרימיום, היא תוכל ליהנות גם מגידול בביקוש למחשוב וגם משכבת יישומים בעלת פוטנציאל רווחיות גבוה.
התרחיש הדובי
הסיכון המרכזי הוא שמחיר ההתרחבות בבינה מלאכותית עולה מהר יותר מההכנסות. הEBITA המתואם של הקבוצה ירד ב30%, והרווח הנקי המתואם ירד ב38%. מגזר AI Labs and Applications רשם הפסד EBITA מתואם של כ13.86 מיליארד יואן, לעומת הפסד של כ3.22 מיליארד יואן בשנה שעברה. ההפסד נבע מהשקעה במודלים וביישומים ומעלויות ההרצה הגבוהות של Qwen. החמרה נוספת בהפסדי המגזר ללא האצה בהכנסות תעלה ספק לגבי התשואה הכלכלית על ההשקעה.
הסיכון השני הוא החולשה בפעילות המסחר הסינית. הכנסות המסחר בסין ירדו ב8%, וההכנסות מניהול לקוחות ירדו ב7%. בנטרול ההפחתה החשבונאית שנבעה מתוכנית פיתוח עסקית חדשה, ההכנסות מניהול לקוחות היו צומחות ב1% בלבד. המשמעות היא שהליבה המסורתית, שמממנת חלק גדול מההשקעה בבינה מלאכותית, כמעט אינה צומחת. חולשה מתמשכת בצריכה הסינית עלולה להגביל את הגמישות הפיננסית של החברה.
מסקנה
תזת הענן והבינה המלאכותית התחזקה משמעותית, אבל איכות הדוח הקבוצתי נותרה מעורבת. Alibaba הוכיחה שהיא מסוגלת להאיץ את צמיחת הענן ולשפר את רווחיות המגזר, אך עדיין לא הוכיחה שהצמיחה הזאת יכולה לקזז את עלויות התשתית, פיתוח המודלים והחולשה במסחר הסיני. הנתון החשוב ביותר בהמשך יהיה היחס בין צמיחת הכנסות הענן לבין ההשקעות וההפסדים ביישומי הבינה המלאכותית.
הענן הופך למנוע רווח אמיתי
הכנסות הענן והמחשוב הגיעו לכ48.44 מיליארד יואן, לעומת כ33.42 מיליארד יואן בשנה שעברה. ההכנסות ממוצרים הקשורים לבינה מלאכותית הסתכמו בכ12.38 מיליארד יואן והציגו צמיחה תלת ספרתית זה הרבעון ה12 ברציפות.
Alibaba דיווחה כי שבבי Zhenwu שלה כבר משמשים יותר מ650 לקוחות חיצוניים ביותר מ20 תעשיות. החברה משלבת שבבים מתוצרת עצמית עם מודלים, ענן ותוכנות לניהול אשכולות מחשוב, מה שמאפשר לה לשלוט בשכבות רבות יותר של התשתית.
הפער בין תשתיות ליישומים
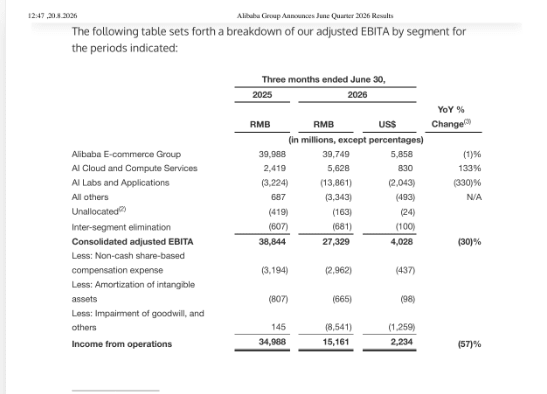
מגזר הענן והמחשוב הציג EBITA מתואם של כ5.63 מיליארד יואן, לעומת כ2.42 מיליארד יואן בשנה שעברה. מנגד, מגזר מעבדות ויישומי הבינה המלאכותית רשם הפסד של כ13.86 מיליארד יואן.
מקור: דוח התוצאות של Alibaba
הטבלה מראה שהענן כבר מייצר רווח תפעולי משמעותי, אך ההשקעה במודלים וביישומי Qwen צורכת סכום גדול יותר. Alibaba עדיין נמצאת בשלב שבו התשתית ממוסחרת מהר יותר מהיישומים.
המסחר המהיר צומח, המסחר המסורתי נחלש
הכנסות המסחר המהיר בסין צמחו ב45% לכ53.30 מיליארד יואן, בעקבות התרחבות Taobao Instant Commerce וFreshippo. החברה דיווחה על שיפור בכלכליות של כל הזמנה לעומת הרבעון הקודם, בזכות עלייה בשווי ההזמנה ושיפור ביעילות המשלוחים.
במקביל, מספר חברי 88VIP, קבוצת הלקוחות שמוציאה את הסכומים הגבוהים ביותר, צמח בשיעור דו ספרתי לכ64 מיליון. AliExpress עבר לרווח תפעולי בעקבות שיפור בלוגיסטיקה וביעילות העלויות. אלו נקודות חיוביות, אך הן עדיין אינן מפצות לחלוטין על הירידה בפעילות המסחר הסינית המסורתית.
ההשקעה בבינה מלאכותית מוחקת את התזרים החופשי
הפעילות השוטפת ייצרה כ22.95 מיליארד יואן במזומן, עלייה של 11%. למרות זאת, לאחר השקעות הון והוצאות נוספות, התזרים החופשי היה שלילי בגובה 44.67 מיליארד יואן
המעבר מתזרים תפעולי חיובי לתזרים חופשי שלילי נובע בעיקר מהשקעה של כ67.68 מיליארד יואן בתשתיות. החברה עדיין מחזיקה בכ474.51 מיליארד יואן במזומן ובהשקעות נזילות, אך יתרת הנזילות ירדה בכ46.32 מיליארד יואן בתוך הרבעון.
שאלות מפתח
-
מתי צפויות הכנסות יישומי Qwen וQwenWork להגיע להיקף שיכול לצמצם באופן משמעותי את הפסדי מגזר AI Labs and Applications?
-
כמה מתוך צמיחת הענן נובעת מביקוש חיצוני בר קיימא וכמה מהכנסות פנימיות או מהשקעה מסובסדת של Alibaba במערכת שלה?
-
האם הוצאות ההשקעה הרבעוניות הנוכחיות מייצגות שיא זמני במחזור ההקמה, או רמת השקעה שתימשך גם ברבעונים הבאים?
למה לשים לב ברבעון הבא
הנושא הראשון הוא קצב צמיחת הענן. צמיחה סביב 45% לצד המשך שיפור בEBITA תראה שהביקוש לבינה מלאכותית ממשיך להפוך להכנסות איכותיות. האטה חדה תעלה חשש שההשקעות מקדימות את הביקוש.
הנושא השני הוא הפסדי מגזר יישומי הבינה המלאכותית. צמצום ההפסד תוך המשך גידול במספר המשתמשים יחזק את פוטנציאל המוניטיזציה. הפסד גבוה יותר ללא הכנסות מקבילות יכביד על הרווח הקבוצתי.
הנושא השלישי הוא התזרים החופשי. שיפור לעבר איזון יראה שהוצאות התשתית מתחילות להתמתן. תזרים שלילי עמוק נוסף יצביע על כך שהמעבר לבינה מלאכותית ממשיך לצרוך חלק משמעותי מהנזילות.
מה אומרת ההנהלה
אדי וו, מנכ״ל Alibaba:
״הצגנו רבעון חזק, בהובלת השיפור במסחור של יכולות הבינה המלאכותית שלנו לאורך כל שכבות הטכנולוגיה. הצמיחה בהכנסות החיצוניות של Alibaba Cloud האיצה ל45%, וההכנסות ממוצרים הקשורים לבינה מלאכותית הציגו צמיחה תלת ספרתית ברבעון ה12 ברציפות״.
הציטוט ממקד את התזה במסחור ולא רק בפיתוח טכנולוגי. המבחן למשקיעים הוא האם המסחור יגדל מהר מספיק כדי לכסות את עלויות התשתית והיישומים.
סיכום
חברת Alibaba הציגה דוח שבו סיפור הבינה המלאכותית מתקדם מהר יותר מהעסק הקבוצתי כולו. הענן צמח ב45%, רווחיות המגזר השתפרה והכנסות מוצרי הבינה המלאכותית המשיכו לזנק. מנגד, הרווח התפעולי ירד, התזרים החופשי נותר שלילי והמסחר הסיני המסורתי נחלש.
ההכנסות היו כמעט זהות לצפי האנליסטים, עם יתרון של כ70 מיליון יואן בלבד, ולכן ההפתעה בדוח אינה נמצאת בשורת ההכנסות הכוללת אלא בהרכב שלה. הענן הציג נתונים חזקים מאוד, בעוד ההשקעות בבינה מלאכותית ממשיכות ללחוץ על הרווח והתזרים.