מהפכת ה-AI, כשההייפ הופך לסיכון
29.6.2026
בקצרה
- הבנק להסדרי סליקה בינלאומיים (BIS) מזהיר בדוחו השנתי מפני שילוב מסוכן של השקעות עתק בבינה מלאכותית, רמות חוב גבוהות, שבריריות פיננסית וסיכוני אינפלציה, מה שמעלה חשש לגבי קיימות בום ההשקעות הנוכחי בתחום.
- מהפכות טכנולוגיות אמיתיות, כמו ה-AI, עלולות להתנפח בשוק ההון ולהתומחר יתר על המידה ובמהירות רבה מדי, לפני שהמודל העסקי מוכיח את יכולתו להצדיק את ההשקעות העצומות, כפי שקרה בעבר עם בועות טכנולוגיות אחרות.
- ההשקעות ההוניות (CapEx) הפכו לגורם מרכזי במהפכת ה-AI, בניגוד למודל התוכנה הקלאסי, מכיוון שהפעלת מודלים גדולים דורשת תשתיות פיזיות עצומות של שבבים, דאטה סנטרים ומערכות קירור, מה שמייקר משמעותית את עלויות הצמיחה.
- ההתלהבות סביב ה-AI גורמת למשקיעים לשאול כמה כסף נדרש לבניית העתיד הטכנולוגי, כמה זמן ייקח להחזיר את ההשקעה, ומה יקרה אם התשובות יהיו פחות אופטימיות מהציפיות, מה שמעיד על מעבר מהייפ טכנולוגי לניתוח סיכונים פיננסיים.
בשנים האחרונות הבינה המלאכותית הפכה להיות הסיפור הגדול ביותר בשוק ההון, כמעט כל דיון על טכנולוגיה, צמיחה, פריון, שבבים, ענן, דאטה סנטרים או עתיד העבודה מתחיל ונגמר באותה מילה אחת: AI.
הבינה המלאכותית באמת משנה את העולם בקצב מהיר כשהיא נכנסת לתוכנות ולשירותי ענן, למנועי חיפוש ולפרסום, לפיתוח קוד, לרפואה, לפיננסים, לסייבר, לתעשייה, לעולם הביטחוני, למוקדי שירות, למערכות ניהול, ולמעשה כמעט לכל תחום שבו יש מידע, תהליכים, החלטות או עבודה שחוזרת על עצמה.
אבל דווקא אחרי תקופה שבה השוק התרגל להסתכל על AI כמעט כמו על כוח טבע שאי אפשר לעצור, מתחילה להישמע שאלה אחרת לגמרי. לא האם הבינה המלאכותית היא העתיד, אלא האם הדרך שבה השוק מתמחר את העתיד הזה מתחילה להפוך לסיכון פיננסי בפני עצמו.
הנקודה הזאת הפכה בימים האחרונים להרבה יותר מעניינת אחרי שה-BIS, הבנק להסדרי סליקה בינלאומיים שנחשב במידה רבה ל“בנק של הבנקים המרכזיים”, הזהיר בדוח הכלכלי השנתי שלו מפני שילוב של השקעות עתק בAI, רמות חוב גבוהות, שבריריות פיננסית וסיכוני אינפלציה. לפי ה-BIS, קיימים כיום כמה מוקדי לחץ מרכזיים בכלכלה העולמית, ואחד מהם הוא שאלת הקיימות של בום ההשקעות בבינה מלאכותית.
וזו בדיוק הזווית החשובה של הסקירה הזאת כי זאת לא עוד סקירה רגילה על “AI זה העתיד”, אלא ניסיון להבין האם הסיפור הכי חזק בשוק ההון מתחיל לעבור משלב של התלהבות טכנולוגית, לשלב שבו המשקיעים מתחילים לשאול כמה כסף נדרש כדי לבנות את העתיד הזה, כמה זמן ייקח להחזיר את ההשקעה, ומה יקרה אם התשובות יהיו פחות מושלמות ממה שהשוק מצפה.
ה-AI אמיתי, אבל גם מהפכות יכולות להתנפח
הדבר הראשון שחשוב להגיד הוא שהסקירה הזאת לא באה לטעון שהבינה המלאכותית היא מילים באויר, להפך. הAI הוא כנראה אחת ההתפתחויות הטכנולוגיות החשובות ביותר של העשורים האחרונים, ואולי גם אחת המהפכות הכלכליות הגדולות של הדור הנוכחי.
כבר היום חברות משתמשות בכלי AI כדי לקצר תהליכי עבודה, לשפר שירות לקוחות, להאיץ פיתוח תוכנה, לנתח מידע, לבנות מערכות המלצה, לשפר פרסום, לייעל שרשראות אספקה ולייצר מוצרים חדשים. במקביל, ענקיות הטכנולוגיה ממשיכות להשקיע סכומי עתק בתשתיות ענן, שבבים, מודלים, דאטה סנטרים ויכולות חישוב, מתוך הבנה שמי שיחזיק בתשתית המרכזית של עולם הAI עשוי לשלוט באחת השכבות הכלכליות החשובות ביותר של השנים הבאות.
אבל כאן בדיוק מתחיל הצד הפחות מדובר של הסיפור.
מהפכה טכנולוגית יכולה להיות אמיתית לחלוטין ובכל זאת להפוך בשוק ההון לסיפור שמתומחר גבוה מדי, מהר מדי, ולפני שהמודל העסקי הוכיח שהוא מסוגל להצדיק את כל ההשקעות.
זה קרה בעבר עם מסילות רכבת, עם תעלות, עם טלקום, עם הדוט קום, ועם לא מעט תחומים שבהם הטכנולוגיה באמת שינתה את העולם, אבל המשקיעים הקדימו את המציאות בכמה שנים טובות. במילים פשוטות, לפעמים השוק צודק לגבי הכיוון הגדול, אבל טועה לגבי המחיר, הקצב והזוכים.
וזה אולי אחד השיעורים החשובים ביותר למשקיעים בתקופה הנוכחית, העובדה שAI הוא תחום ענק לא אומרת שכל השקעה סביב AI מוצדקת.
העובדה שהביקוש לשבבים גדל לא אומרת שכל מניית שבבים יכולה להמשיך לעלות לנצח.
והעובדה שענקיות הטכנולוגיה חזקות ורווחיות לא אומרת שהן חסינות מפני השקעות יתר.
ה-CapEx הפך לאירוע המרכזי
אם צריך לבחור מילה אחת שמסבירה את הצד הפיננסי של מהפכת הAI, זו כנראה המילה CapEx.
CapEx או בעברית השקעות הוניות, הוא הכסף שחברות משקיעות בבניית תשתיות, רכישת ציוד, הקמת דאטה סנטרים, שרתים, שבבים, מערכות קירור, חשמל, נדל"ן תפעולי ותשתיות פיזיות אחרות שנדרשות כדי להפעיל את מנועי הצמיחה שלהן.
בעולם התוכנה הקלאסי, אחת הסיבות שוול סטריט אהבה כל כך חברות טכנולוגיה הייתה שהן יכלו לצמוח עם מודל יחסית קל. ברגע שהתוכנה כבר נבנתה, אפשר היה למכור אותה לעוד ועוד לקוחות בעלות שולית נמוכה יחסית. זו הייתה אחת הסיבות לכך שחברות תוכנה קיבלו מכפילים גבוהים מאוד לאורך שנים.
אבל עולם הAI נראה אחרת. כדי להפעיל מודלים גדולים, לאמן אותם, להריץ אותם למיליארדי משתמשים ולספק שירותים בזמן אמת, צריך תשתית פיזית עצומה. צריך שבבים מתקדמים, צריך דאטה סנטרים, צריך חשמל, צריך קירור, צריך חיבורי רשת, צריך נדל"ן מתאים, צריך שרשראות אספקה, וצריך להמשיך להשקיע שוב ושוב כדי לא להישאר מאחור.
לפי דיווחים שהתבססו על דוח הBIS, חמש ענקיות ההייפרסקייל הגדולות צפויות להשקיע מעל טריליון דולר בCapEx הקשור לAI בשנים 2025-2026. זה מספר עצום שממחיש עד כמה המהפכה הזאת כבר אינה רק שורת קוד, אלא פרויקט תשתיות גלובלי.
וזה משנה את כל נקודת המבט כי ברגע שה-AI הופך לסיפור של טריליוני דולרים בתשתיות, השאלה המרכזית כבר לא רק מי מפתח את המודל הכי חכם, אלא מי יצליח לייצר מספיק הכנסות ורווחים כדי להצדיק את ההשקעות האלה.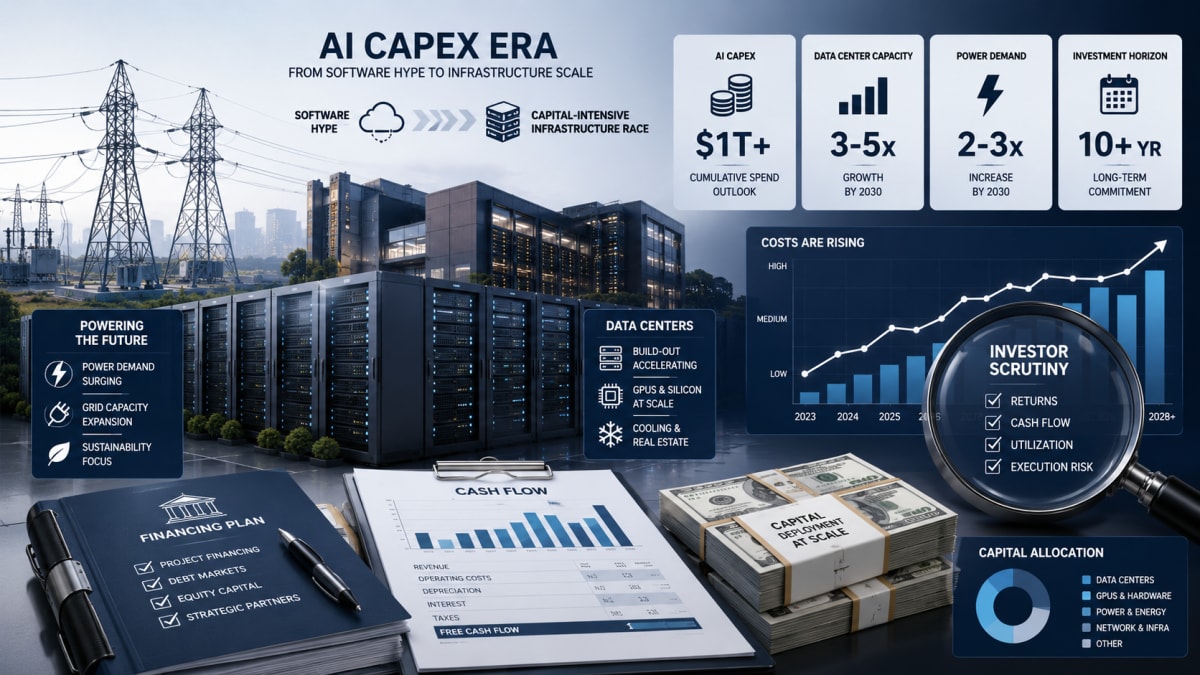
המספרים תמיד אומרים את האמת
כדי להבין עד כמה מהפכת הAI הפכה לסיפור פיננסי עצום, צריך לרדת רגע מהכותרות הגדולות אל המספרים עצמם.
לפי הBIS, חמש ענקיות ההייפרסקייל הגדולות צפויות להשקיע יחד יותר מטריליון דולר בהוצאות הוניות הקשורות לAI בשנים 2025-2026. זה לא מספר של “עוד פרויקט טכנולוגי”, אלא סדר גודל של תוכנית תשתיות עולמית. הBIS גם מציין שההתחייבויות האלה כבר צומחות בקצב גבוה יותר מהרווחים ומתזרים המזומנים החופשי של אותן חברות, ולכן חלקן מתחילות להישען יותר על חוב ומימון חיצוני.
גם ברמת החברה הבודדת, המספרים חריגים. Amazon הציגה תוכנית CapEx של כ-200 מיליארד דולר לשנת 2026, בעיקר סביב דאטה סנטרים ושבבי AI. ענקיות הטכנולוגיה האמריקאיות מתכננות יחד להשקיע מעל 630 מיליארד דולר בדאטה סנטרים ובשבבי AI בשנה אחת בלבד. Alphabet הודיעה שהיא מכוונת לCapEx של 175-185 מיליארד דולר ב2026, לעומת 91.45 מיליארד דולר ב2025 שזה כמעט הכפלה של ההשקעה בשנה אחת. Meta העלתה את תחזית הCapEx שלה ל2026 לטווח של 125-145 מיליארד דולר, לעומת תחזית קודמת של 115-135 מיליארד דולר, כאשר החברה ציינה שהעלייה נובעת בין היתר מעלויות רכיבים גבוהות יותר והרחבת דאטה סנטרים.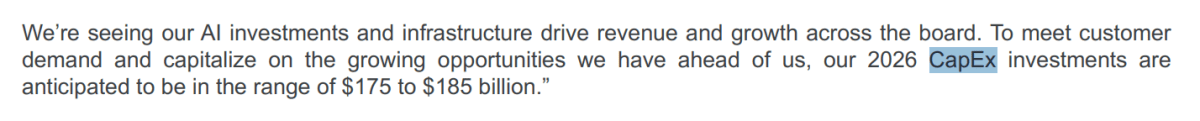
מקור: מצגת משקיעים Alphabet
Oracle היא אולי הדוגמה הכי חדה לכך שהסיפור הזה כבר לא ממומן רק מתוך הקופה הפנימית של החברה. החברה הוציאה כ55.66 מיליארד דולר בCapEx בשנת הכספים 2026, מעל היעד המקורי שלה, והיא כבר מדברת על CapEx של עד 95 מיליארד דולר בשנת הכספים 2027. במקביל, Oracle צפויה לגייס כמעט 40 מיליארד דולר דרך שילוב של חוב והון, והגירעון בתזרים המזומנים החופשי שלה העמיק ל23.7 מיליארד דולר.
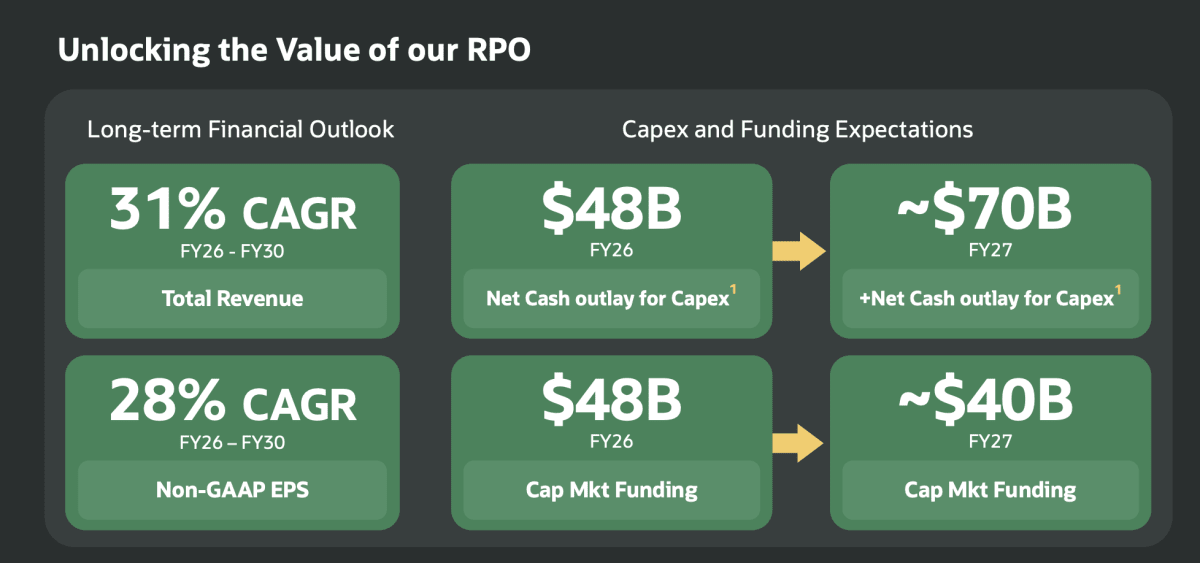
מקור: מצגת משקיעים Oracle
וזה בדיוק המקום שבו המשקיעים צריכים להתחיל לשים לב לכמה מספרים מרכזיים.
הראשון הוא קצב הצמיחה בCapEx, האם ההשקעות ממשיכות לגדול מהר יותר מההכנסות?
השני הוא תזרים המזומנים החופשי, האם אחרי כל ההשקעות האלה עדיין נשאר כסף אמיתי בקופה? השלישי הוא היחס בין CapEx להכנסות הענן, האם כל דולר שמושקע בדאטה סנטרים באמת מייצר צמיחה מספקת בAzure, AWS, Google Cloud או Oracle Cloud?
הרביעי הוא החוב, האם החברות מממנות את המירוץ מתוך תזרים חזק, או שהן צריכות להנפיק חוב ומניות כדי להישאר במשחק?
והחמישי הוא הbacklog, כלומר ההכנסות העתידיות שכבר נמצאות בחוזים. אם לחברה יש חוזים חזקים שמצדיקים את ההשקעה, זה סיפור אחד. אם היא בונה תשתיות בעיקר על בסיס תקווה לביקוש עתידי, זה כבר סיפור אחר לגמרי.
לכן בעונת הדוחות הקרובה המשקיעים לא צריכים להסתכל רק על כמה פעמים המילה AI נאמרת בשיחת המשקיעים. הם צריכים להסתכל על המספרים שמאחורי ההייפ: CapEx, תזרים חופשי, חוב, צמיחת ענן, מרווחים, backlog, ועלות ההון. שם כנראה תתחיל ההפרדה האמיתית בין חברות שבונות תשתית רווחית לעשור הבא, לבין חברות שעלולות לגלות שהן השקיעו יותר מדי, מהר מדי, ובמחיר גבוה מדי.
כשהשוק מתחיל לשאול על החזר השקעה
בשלב הראשון של כל מהפכה טכנולוגית, השוק בדרך כלל מתמקד בפוטנציאל. כמה גדול השוק יכול להיות, כמה מהר הוא יכול לצמוח, אילו חברות נמצאות בעמדה טובה, ומה תהיה ההשפעה על העולם.
אבל בשלב השני, השוק מתחיל לשאול שאלות הרבה יותר קשות.
כמה מזה באמת נכנס להכנסות?
כמה מזה מגיע לשורת הרווח?
כמה מהלקוחות מוכנים לשלם על זה?
כמה זמן לוקח להחזיר את ההשקעה?
ומה קורה אם כולם בונים תשתיות בו זמנית, אבל הביקוש הרווחי מתפתח לאט יותר מהצפוי?
זו בדיוק הנקודה שבה הAI עובר מבחן חדש.
בשנים האחרונות המשקיעים נתנו לענקיות הטכנולוגיה הרבה מאוד קרדיט. כשMicrosoft, Amazon, Alphabet, Meta ו-Oracle הודיעו שהן מגדילות השקעות בAI, השוק לרוב פירש את זה כסימן חיובי. ההנחה הייתה פשוטה הואי שמי שמשקיע היום בתשתיות AI, קונה לעצמו את העתיד.
אבל ככל שהמספרים גדלים גם הסבלנות של השוק עלולה להתקצר.
אם ההכנסות מAI לא יצמחו מספיק מהר, אם הרווחיות תישחק, אם תזרים המזומנים החופשי ייפגע, או אם החברות יצטרכו לגייס עוד חוב כדי לממן את המירוץ, המשקיעים עלולים להתחיל להסתכל על אותו CapEx לא כהשקעה אסטרטגית, אלא כסיכון. וזה הבדל עצום. אותו דולר שמושקע בדאטה סנטר יכול להיראות כמו בניית עתיד כשהשוק מאמין בסיפור, אבל כמו בזבוז הון כשהשוק מתחיל לפקפק בקצב ההחזר.
שבבים, הלב של המהפכה והאזור הכי רגיש בשוק
אחד המקומות שבהם אפשר לראות את הרגישות הזאת בצורה הכי ברורה הוא סקטור השבבים.
חברות כמו Nvidia, Broadcom, AMD, Micron, Marvell, TSMC ו-ASML הפכו להיות חלק מרכזי מהסיפור של הבינה המלאכותית, משום שהן מספקות את התשתית הפיזית שעליה כל המהפכה הזאת נשענת. בלי שבבים מתקדמים, אין אימון מודלים. בלי זיכרון מהיר, אין ביצועים. בלי ייצור מתקדם, אין סקייל. בלי שרשרת אספקה חזקה, אין יכולת לעמוד בביקוש.
לכן מניות השבבים הפכו בשנתיים האחרונות כמעט למדד הפחד והחמדנות של הAI. כשהמשקיעים מאמינים שהביקוש לAI רק יגדל, סקטור השבבים מזנק. אבל כשהשוק מתחיל לחשוש שהציפיות גבוהות מדי, אותו סקטור יכול להפוך במהירות למוקד הלחץ.
וזה בדיוק מה שקרה לאחרונה. ביום שישי, 26 ביוני 2026, מדד השבבים PHLX ירד ב-5.3%, והשלים ירידה שבועית של 7.9%, כאשר המשקיעים הגיבו לחששות סביב רווחיות הAI, השקעות הון גבוהות ותמחור מתוח במניות הקשורות לתחום.
הירידה הזאת לא אומרת שהסיפור של השבבים נגמר, רחוק מזה.
הביקוש לשבבים מתקדמים עדיין עצום, והעולם ממשיך להזדקק לעוד כוח חישוב. אבל היא כן מזכירה למשקיעים שבסקטורים שבהם הציפיות גבוהות מאוד, לא תמיד מספיק להציג צמיחה. לפעמים צריך להציג צמיחה מושלמת, תחזית מושלמת ורווחיות מושלמת רק כדי להצדיק את המחיר שכבר נמצא במניה.
וזה הופך את הסקטור הזה לאחד האזורים המעניינים ביותר, אבל גם המסוכנים ביותר בשוק.
הבעיה היא לא רק טכנולוגית, היא גם מאקרו כלכלית
הטעות של הרבה משקיעים היא להסתכל על AI רק כסיפור טכנולוגי. בפועל, מדובר כבר בסיפור מאקרו כלכלי רחב בהרבה.
ברגע שחברות ענק משקיעות מאות מיליארדי דולרים בדאטה סנטרים, שבבים ותשתיות, הן משפיעות על שווקים שלמים. הן מגדילות ביקוש לחשמל, לנחושת, לציוד חשמלי, למערכות קירור, לקרקע, לקבלנים, לסיבים אופטיים, לאנרגיה ולפתרונות תשתית. הן גם משפיעות על שוק האשראי, כי חלק מההשקעות האלה ממומנות דרך חוב, שותפויות, חוזי שכירות ארוכי טווח או מבנים פיננסיים מורכבים יותר.
כאן בדיוק נכנס החשש של הBIS. לפי הבנק, השילוב בין בום ההשקעות בAI, רמות חוב גבוהות, שווקים פיננסיים רגישים ואינפלציה שעדיין לא נעלמה לחלוטין, עלול לייצר מצב שבו תיקון חד בסיפור הAI לא יישאר רק בתוך מניות הטכנולוגיה, אלא ישפיע גם על אשראי, אג"ח, תמחור סיכונים ושווקים רחבים יותר.
במילים פשוטות, אם בעבר AI היה בעיקר סיפור של חברות טכנולוגיה, היום הוא כבר נוגע בחשמל, נדל"ן, חוב, אינפלציה, מדיניות מוניטרית, תשתיות ושוקי הון.
וזה הופך אותו מסיפור סקטוריאלי לסיפור מערכתי.
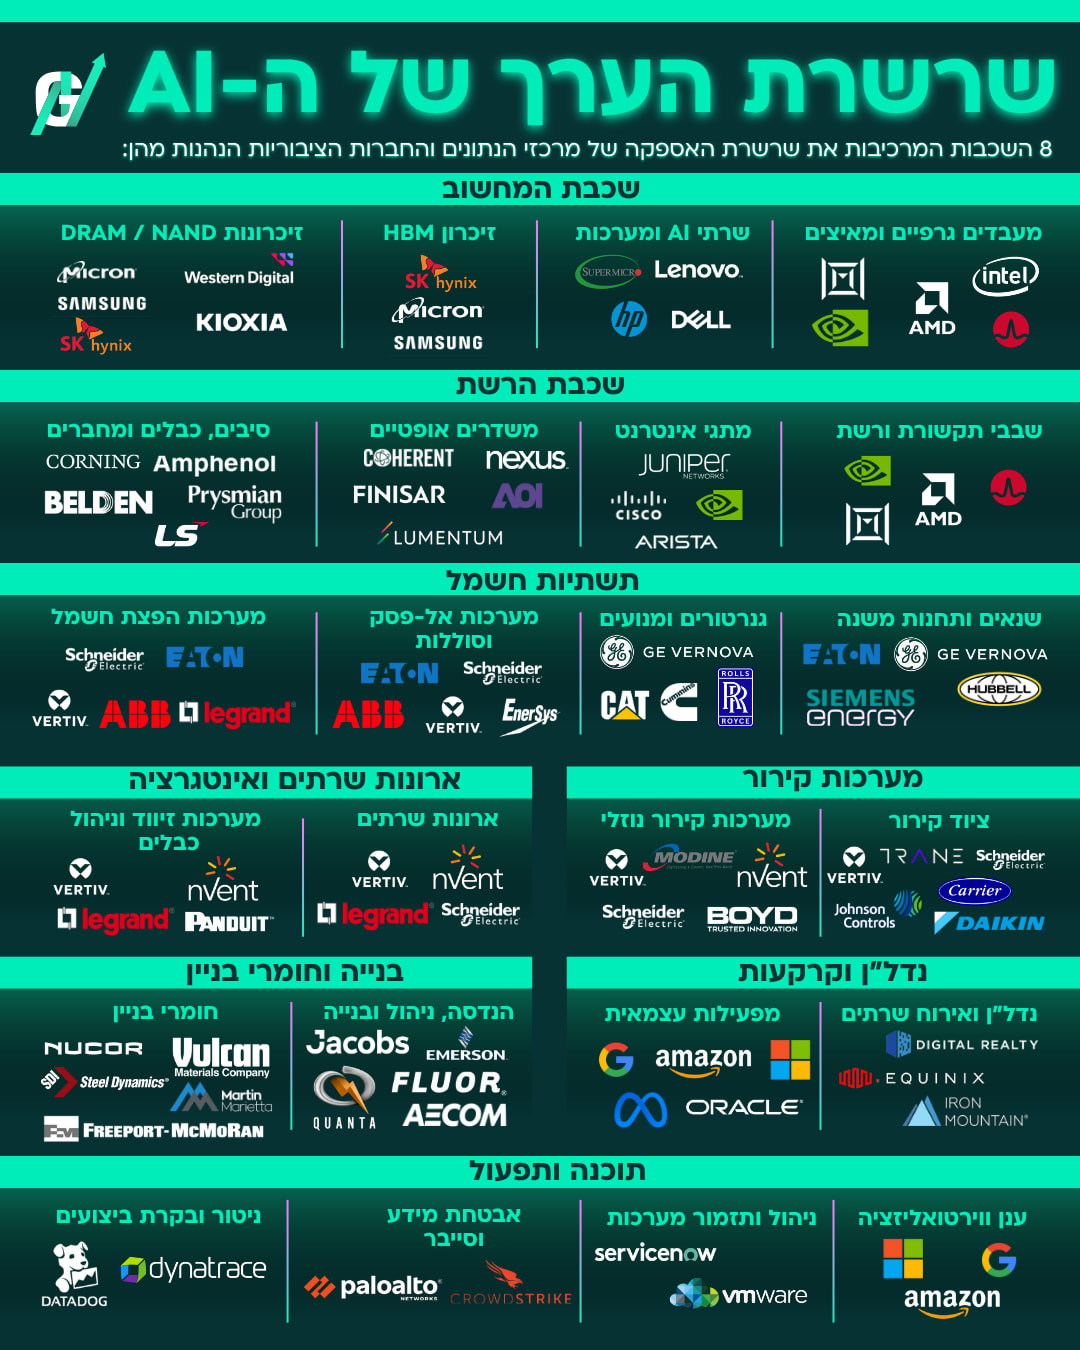
שרשרת ההשקעות של הAI
כדי להבין את ההזדמנות וגם את הסיכון, צריך להסתכל על שרשרת הערך הרחבה של הAI.
בקצה הראשון נמצאות חברות השבבים, ובראשן Nvidia, שהפכה לספקית המרכזית של המעבדים הגרפיים שמפעילים את מהפכת הAI. לצידה אפשר למצוא את AMD, Broadcom, Micron, Marvell, TSMC, ASML וחברות נוספות שמספקות שבבים, זיכרון, ציוד ייצור ותשתיות חישוב.
בקצה השני נמצאות ענקיות הענן וההייפרסקייל כמו Microsoft, Amazon, Alphabet, Meta ו-Oracle. אלה החברות שבונות את הדאטה סנטרים ורוכשות את השבבים, מפעילות את התשתיות, ומנסות להפוך את היכולות האלה להכנסות דרך שירותי ענן, מודלים, פרסום, תוכנה, מנויים וכלים עסקיים.
לצידן נמצאות חברות דאטה סנטרים ו-REITs שמתמחות בתשתיות דיגיטליות, חברות חשמל, חברות ציוד אנרגיה, חברות קירור, חברות תשתית, חברות נדל"ן תעשייתי, ספקי סיבים וחברות שמנסות לפתור את צווארי הבקבוק הפיזיים של המהפכה.
ולבסוף, נמצאות חברות התוכנה והאפליקציות שמנסות להפוך את כל התשתית הזאת למוצרים שהלקוחות באמת ישלמו עליהם: עוזרים חכמים, מערכות אוטומציה, כלי קוד, פתרונות אבטחה, שירותי מידע, ניתוח נתונים, שירות לקוחות, רפואה מותאמת אישית, פרסום חכם, חיפוש מתקדם ועוד.
הבעיה היא שכל השרשרת הזאת תלויה באותה הנחה מרכזית: שהביקוש לAI ימשיך לצמוח בקצב מספיק מהיר כדי להצדיק את ההשקעות העצומות שנעשות היום.
אם ההנחה הזאת תתברר כנכונה, אנחנו יכולים לראות בשנים הקרובות גל עצום של צמיחה, פריון, חדשנות והזדמנויות השקעה.
אבל אם ההכנסות יתפתחו לאט יותר מהצפוי, אם המחירים יירדו, אם התחרות תתחזק, אם עלויות התשתית ימשיכו לעלות, או אם הרגולציה תכביד, חלק מההשקעות האלה עלולות להתברר כהשקעות יתר.
איפה נמצאת ההזדמנות למשקיעים?
למרות הסיכונים, חשוב לא ליפול לקיצוניות השנייה. זה שהשוק מתחיל לשאול שאלות קשות לא אומר שצריך להתעלם מהתחום. להפך, דווקא כאשר תחום גדול עובר משלב של התלהבות עיוורת לשלב של הבחנה בין חברות איכותיות לחברות חלשות, נוצרת הזדמנות למשקיעים שמוכנים לעשות עבודה עמוקה יותר.
ההזדמנות הראשונה נמצאת בחברות שמרוויחות מהAI כבר עכשיו, ולא רק מבטיחות להרוויח בעתיד. חברות שמציגות הכנסות אמיתיות, רווחיות גבוהה, יתרון תחרותי ברור, ביקוש מוכח ומאזן חזק, נמצאות במקום שונה לגמרי מחברות שמבוססות בעיקר על סיפור.
ההזדמנות השנייה נמצאת במה שאפשר לקרוא לו “אתים ומכושים” של המהפכה כלומר, חברות שלא בהכרח מפתחות את אפליקציית הAI הבאה, אלא מספקות את התשתיות שכולם צריכים שזה שבבים, ציוד חשמלי, קירור, דאטה סנטרים, אנרגיה, רשתות, ציוד ייצור ותשתיות חישוב.
ההזדמנות השלישית נמצאת דווקא בחברות שיכולות להשתמש בAI כדי לשפר רווחיות קיימת. לא כל ההשקעה צריכה להיות בחברות שמוכרות AI. לפעמים החברות המעניינות ביותר יהיו כאלה שפועלות בענפים מסורתיים יותר, אבל מצליחות להשתמש בAI כדי להוריד עלויות, לשפר שירות, לייעל תפעול ולהגדיל מרווחים.
וההזדמנות הרביעית נמצאת בסלקטיביות. ככל שהשוק נהיה רגיש יותר, כך יהיה פחות מקום להשקעות שמבוססות רק על כותרות. המשקיעים יצטרכו לבדוק מי באמת מרוויח, מי רק מוציא כסף, מי תלוי במימון חיצוני, מי נהנה מביקוש אמיתי, ומי פשוט רוכב על המילה AI כדי לקבל מכפיל גבוה יותר.
החברות ששווה לשים עליהן עין
ברמת החברות, אפשר לחלק את עולם הAI לכמה שכבות.
בשכבת השבבים, Nvidia עדיין עומדת במרכז הסיפור, משום שהיא הפכה לתשתית המרכזית של עולם הAI. לצידה, AMD מנסה להגדיל נתח שוק, Broadcom נהנית מביקוש לשבבים מותאמים אישית ולתשתיות רשת, Micron קשורה לעולם הזיכרון, TSMC ו-ASML נמצאות בלב יכולת הייצור של השבבים המתקדמים בעולם.
בשכבת הענן, Microsoft, Amazon ו-Alphabet הן שלוש השחקניות המרכזיות. Microsoft נהנית מהחיבור בין OpenAI, Azure ומוצרי תוכנה עסקיים. Amazon מחזיקה ב-AWS, אחת מפלטפורמות הענן החשובות בעולם. Alphabet מחזיקה גם בתשתיות ענן, גם ביכולות AI פנימיות חזקות, וגם באחד ממנועי הפרסום הגדולים בעולם.
Meta היא מקרה מעניין בפני עצמו, כי היא גם אחת החברות שמשקיעות סכומי עתק בתשתיות AI, וגם אחת החברות שיכולה להשתמש ב-AI כדי לשפר את מערכות הפרסום שלה, את הפיד, את ההמלצות, את יצירת התוכן ואת חוויית המשתמש.
Oracle הפכה בשנים האחרונות לשם הרבה יותר מרכזי בשיחת הAI בזכות הצמיחה בענן והחיבור שלה לעומסי עבודה גדולים. אבל במקביל, היא גם מעלה שאלה חשובה לגבי היקף ההתחייבויות, התשתיות והיכולת לתרגם את הצמיחה הזאת לתזרים חזק לאורך זמן.
בצד התשתיות הפיזיות, אפשר למצוא חברות דאטה סנטרים, REITs דיגיטליים, חברות חשמל, חברות ציוד אנרגיה וקירור, וחברות שמספקות את החומרה שמאפשרת לכל הסיפור הזה לעבוד. זה אזור שאולי נשמע פחות נוצץ ממודלים חכמים ואפליקציות AI, אבל בפועל הוא אחד המקומות שבהם המהפכה הזאת פוגשת את העולם האמיתי.
מה הסיכון המרכזי?
הסיכון המרכזי הוא לא שהAI ייעלם. הסיכון המרכזי הוא שהשוק גילה את המהפכה מהר מדי, תימחר אותה באגרסיביות מדי, ודחף חברות להשקיע בקצב שאולי יהיה קשה להצדיק אם ההכנסות לא יגיעו מספיק מהר.
במילים אחרות, הסיכון הוא פער זמנים.
הטכנולוגיה יכולה להיות אמיתית, אבל ההכנסות יכולות להגיע בעוד כמה שנים.
החברות יכולות להיות חזקות, אבל ההשקעות יכולות ללחוץ על התזרים כבר היום.
הביקוש יכול להיות עצום, אבל התמחור בשוק יכול להיות עוד יותר עצום.
והמהפכה יכולה להצליח, בזמן שחלק מהמניות בתוך המהפכה עדיין יאכזבו.
זה אולי המשפט הכי חשוב למשקיע: אפשר להיות חיובי מאוד על AI כטכנולוגיה, ועדיין להיות זהיר מאוד לגבי חלק מהמניות שקשורות לAI.
אז האם זו בועה?
התשובה הנכונה כנראה מורכבת יותר מ“כן” או “לא”.
AI הוא לא בועה במובן הפשוט של מילה ריקה שאין מאחוריה כלום. יש כאן טכנולוגיה אמיתית, שימושים אמיתיים, חברות אמיתיות, הכנסות אמיתיות והשפעה אמיתית על העולם.
אבל סביב הטכנולוגיה הזאת בהחלט יכולים להיווצר כיסים בועתיים. מקומות שבהם הציפיות גבוהות מדי. מקומות שבהם החברות משקיעות הרבה לפני שהן יודעות מה יהיה ההחזר. מקומות שבהם המשקיעים מתמחרים עתיד מושלם, ולא משאירים מקום לטעויות. מקומות שבהם כל חברה שמזכירה AI מקבלת פרמיה, גם אם הקשר שלה לתחום עדיין לא מוכח.
וזו אולי הדרך הבריאה ביותר להסתכל על התקופה הנוכחית: לא כעל בועה אחת גדולה, אלא כעל מהפכה אמיתית שבתוכה מתפתחים אזורים של התלהבות מוגזמת.
לסיכום
מהפכת הAI עדיין נמצאת בעיצומה, וסביר מאוד שהיא תמשיך להיות אחד הסיפורים החשובים ביותר בשוק ההון בשנים הקרובות. אבל אחרי תקופה ארוכה שבה השוק הסתכל בעיקר על ההבטחה, הוא מתחיל להסתכל גם על המחיר.
המחיר הזה כולל CapEx עצום, צריכת חשמל, דאטה סנטרים, שבבים, חוב, תחרות, שחיקת מרווחים, לחץ על תזרים, וסיכון שההכנסות לא יצמחו באותו קצב שבו ההשקעות גדלות.
עבור המשקיעים, המשמעות היא לא בהכרח להתרחק מהתחום, אלא להפסיק להסתכל על AI כמילת קסם. בשלב הבא של המהפכה, השוק כנראה יתחיל להבדיל הרבה יותר בין חברות שמייצרות ערך אמיתי לבין חברות שמוכרות בעיקר סיפור.
כי בסוף, גם המהפכה הכי גדולה בעולם צריכה לעבור דרך דוחות כספיים, תזרים מזומנים, החזר על השקעה ורווחיות.
וזה בדיוק המקום שבו ההייפ הטכנולוגי פוגש את המציאות הפיננסית.