הנפקת הענק של קבוצת תדהר ובועת המימון בעולם הנדלן
19.5.2026

בקצרה
- קבוצת תדהר מתכננת הנפקה ראשונית לציבור (IPO) בבורסה בתל אביב, במטרה לגייס כ-1.5 מיליארד שקל לפי שווי יעד שאפתני של 7.5 מיליארד שקל, מה שהופך אותה להנפקת הנדל"ן הגדולה ביותר מאז 2010 ומעיד על ניסיון לגייס הון משמעותי בשוק מאתגר.
- למרות עלייה של 8% בהכנסות ל-2.9 מיליארד שקל ו-12% ברווח הנקי ל-201 מיליון שקל, תדהר מכרה רק 261 דירות אשתקד, כמחצית מהכמות ב-2024, מה שחושף תלות גוברת בעליית מחיר הדירה הממוצעת (מ-3.3 ל-4.1 מיליון שקל) כדי לשמר רווחיות.
- החברה העניקה הטבות מימון בהיקף של 31.7 מיליון שקל בשנת 2025, הכוללות הלוואות קבלן והקלות ממדד תשומות הבנייה, המשקפות הנחה אפקטיבית של 10%-15% במחיר הדירה ומעידות על הצורך לתמרץ מכירות בשוק מקרטע.
- תדהר מתכננת להשתמש בכספי ההנפקה בעיקר לפירעון חובות יקרים בהיקף של כ-7 מיליארד שקל ולהחלפתם בחוב סחיר וזול יותר, מהלך אסטרטגי שצפוי לחסוך לה כ-88 מיליון שקל בשנה בעלויות מימון ומצביע על דחיפות בהפחתת נטל החוב.
הנפקת הענק של קבוצת תדהר ובועת המימון בעולם הנדלן
הודעתה של קבוצת תדהר על כוונתה לבצע הנפקה ראשונית לציבור מגיעה בנקודת זמן קריטית עבור שוק המגורים המקומי, ומציפה מעל פני השטח את הדיסוננס המדאיג ביותר בענף כיום.
בואו ניכנס אל מאחורי הקלעים של ההנפקה הענקית וחסרת התקדים הזאת, שחושפת את הניגודיות בין מחירי הדירות הרשמיים, שמסרבים לרדת ואף ממשיכים לטפס, לבין תנאי השטח האמיתיים שמראים תמונה הפוכה לחלוטין.
היקפי המכירות הולכים ויורדים, ומדד חברות הבנייה רשם צניחה חדה של 12% בחודש האחרון בלבד.
התשקיף של ענקית הנדל"ן מספק תובנה קריטית על הסיכונים הפיננסיים המסתתרים מאחורי המבצעים היצירתיים והטבות המימון חסרות התקדים, שנמצאות כעת בשיא כל הזמנים ומחזיקות את השוק מלהתרסק.
קרדיט: תדהר
שווי שאפתני בקנה מידה היסטורי בשוק משתנה
קבוצת תדהר, חברת הנדל"ן הפרטית הגדולה בישראל בהובלת היו"ר גיל גבע והמנכ"ל אורי לוין, פרסמה טיוטת תשקיף ראשונה לקראת הנפקה ראשונית לציבור בבורסת תל אביב.
החברה שואפת לגייס סכום של כמיליארד וחצי שקל ומכוונת לשווי שאפתני של כ 7.5 מיליארד שקל.
מדובר בהנפקת הנדל"ן הגדולה ביותר בבורסה המקומית מאז הנפקת קבוצת עזריאלי בשנת 2010.
עם זאת, בשל סנטימנט שלילי שנרשם לאחרונה בשוק הנדל"ן הבורסאי, ההערכות הרווחות בקרב השוק מצביעות על כך שהמשקיעים יפעילו לחץ משמעותי להפחתת השווי לאזור של 6.5 עד 7 מיליארד שקל בלבד.
הדיסוננס המבני
דוחות הפרופורמה (דוח כספי המציג נתונים מתוקנים כדי לשקף את מצב החברה כאילו שינוי מסוים כבר קרה) של החברה מציגים תמונה מורכבת של ביצועים פיננסיים בשנה החולפת. הכנסות החברה עמדו אשתקד על 2.9 מיליארד שקל, נתון המהווה עלייה של 8%, בעוד הרווח הנקי צמח ב 12% והסתכם ב 201 מיליון שקל.
לחברה הון עצמי של 2.75 מיליארד שקל אל מול חובות של קרוב ל 7 מיליארד שקל.
לצד נתונים אלו, תדהר לא חמקה מההאטה הכללית בשוק הדיור ומכרה אשתקד 261 דירות בלבד, כמות המהווה כחצי מכמות הדירות שמכרה החברה בשנת 2024.
ההסבר לעלייה בהכנסות וברווחים למרות הצניחה החדה בכמות העסקאות נעוץ במחיר הדירה הממוצע שמכרה החברה, אשר זינק מ 3.3 מיליון שקל ל 4.1 מיליון שקל (עלייה של 24%).
ההיקף הכספי של ההטבות שהעניקה החברה בשנת 2025 עמד על כ 31.7 מיליון שקל, וכלל בעיקר הלוואות קבלן, מבצעי 80 על 20 ופטורים או הקלות ממדד תשומות הבנייה.
שיעור זה נחשב לגבוה יחסית לשוק כולו, שבו עמד שיעור העסקאות עם הטבות מימון על כ 38% עד 40% באותה שנה.
הטבות אלו אינן מהוות הנחה ישירה במחיר הנומינלי של הדירה אלא מימון מטיב הכולל דחיית תשלומים וריבית אפסית, השקולות להנחה אפקטיבית של 10% עד 15% בממוצע בשוק.
מטרת ההנפקה ולמה דווקא עכשיו?
חברת תדהר מציגה אסטרטגיית צמיחה מבוססת ומתוכננת היטב, הנתמכת בצבר פרויקטים ענק בתחום הביצוע בהיקף של כ-50 מיליארד שקל (אשר כ-14.5 מיליארד שקל מתוכו צפויים להתממש כבר ב-5 השנים הקרובות).
בתוך כך, מהלך גיוס ההון הנוכחי של החברה מסמן מטרה פיננסית מובהקת, לצד הרחבת הפעילות וחלוקת דיבידנד, הכספים מיועדים בעיקר לפרעון חובות יקרים והחלפתם בחוב סחיר וזול יותר, מהלך אסטרטגי שצפוי לחסוך לחברה כ-88 מיליון שקל בשנה בעלויות המימון בלבד.
ניתן להבין מכך שתדהר בוחרת להנפיק בתקופה כה מאתגרת לשוק הנדל״ן, כנראה שהיא ממש חייבת את הכספים כדי לסגור את החובות שלה.
בפורטפוליו המגוון שלה, ניתן לראות פרויקטי דגל מובילים כמו משרדי מיקרוסופט בהרצליה, פרויקט "בין השדרות" ומלון היוקרה "סיקס סנסס" בתל אביב, לצד החזקת נכסים מניבים בגרמניה והשקעות אסטרטגיות בחזית הטכנולוגיה, דרך סטארט-אפים בתחומי הבנייה והאקלים.
אשליית הדיווח החשבונאי וסיכוני הנזילות
העלייה המתמדת במחירי הדירות בקרב ענקיות הנדל"ן נמשכת למרות האטה דומיננטית בסקטור, אשר התבטאה בין היתר בירידה של 12% במדד ת"א בנייה במהלך החודש האחרון.
הסיבה לכך שהדוחות הכספיים מציגים יציבות וצמיחה היא טכנית וחשבונאית בעיקרה, ומבוססת על תקן הדיווח הבינלאומי IFRS 15.
לפי תקן זה, חברות הנדל"ן מכירות בהכנסה בהתאם לקצב התקדמות הבנייה בשטח. המשמעות היא שבעסקאות במתכונת של 80 על 20, החברה רושמת הכנסה כאילו קיבלה את רוב התמורה, בעוד שבפועל התקבלו רק 20% מהסכום הכולל.
הסיכון המלא נותר אצל היזם, והוצאות המימון על ה 80% הנותרים נרשמות כהוצאה פיננסית ואינן מפחיתות את מחיר המכירה המדווח, מצב המייצר מצג שווא של שוק צומח בעוד הנזילות האמיתית נמצאת בסיכון גבוה.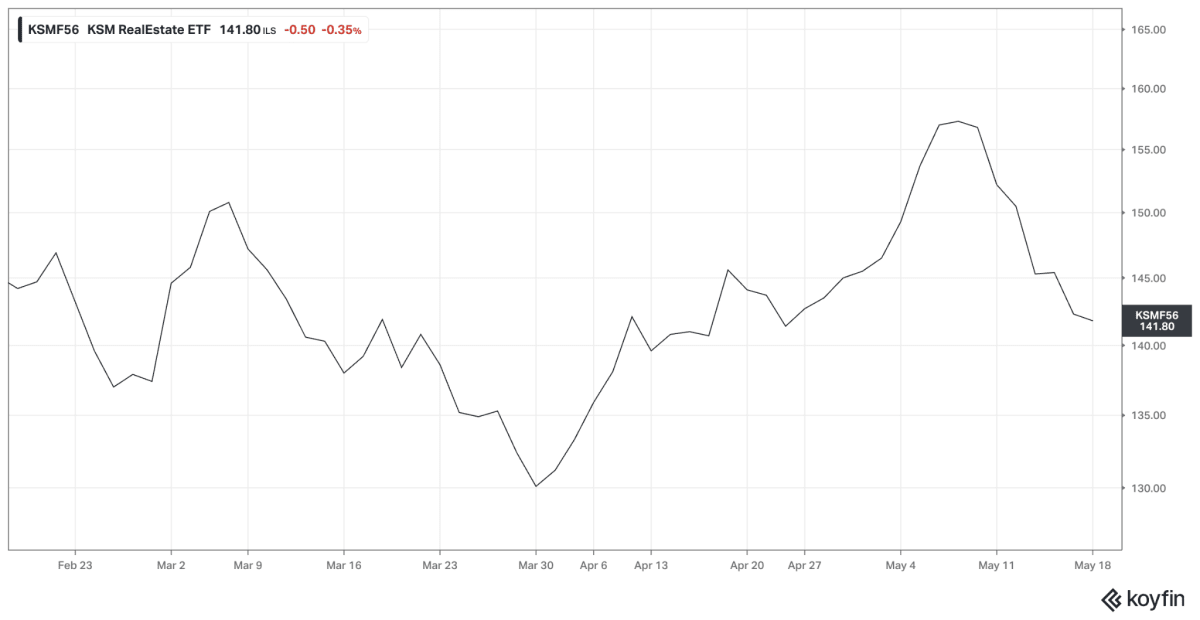
מדד תל אביב נדל״ן ב2026, ניתן לראות את הירידה החדה של ה-12% בשבועיים האחרונים בסוף הגרף.
קרדיט: TradingView
המצב המורכב בסקטור
תמונת מצב מורכבת של שוק הנדל"ן הישראלי, שבו אפילו ענקיות בנייה יציבות כמו י.ח דמרי נאלצות להתמודד עם פרויקטים הפסדיים.
למרות נתוני הלמ"ס שמראים עלייה במחירי הדיור, היזמים נקלעו לסיטואציה המשלבת ריבית גבוהה, עלויות מימון כבדות, השלכות המלחמה וזינוק בעלויות הבנייה.
השילוב המאתגר הזה, לצד קצב מכירות איטי ומלאי עצום של כ-85,310 דירות חדשות שנותרו ללא קונים, מאלץ חברות לחתוך ברווחים, לסגת מפרויקטים או לספוג הפסדים ישירים, כפי שקרה בפרויקט "אנטיגונוס" של דמרי בתל אביב (הפסד מתוכנן של 3%, שהם כ-1.8 מיליון ש"ח) ובפרויקט "הרב חבה" של חברת פרופדו ברמת גן, שגם בו צפוי הפסד של כ-396 אלף ש״ח.
קואליציית השתיקה בשוק והשפעתה על עולם השכירות
הימנעות הקבלנים מהורדת מחירים רשמית נובעת מחשש מאפקט דומינו שישנה את הפסיכולוגיה של השוק ויביא לקיפאון מוחלט במכירות בשל המתנת רוכשים לירידות נוספות.
עיוות זה נתמך גם על ידי המערכת הבנקאית, אשר חשופה ב 50% מתיק האשראי שלה לתחום הנדל"ן, שכן ירידת מחירים מוצהרת תשחק את ערך הבטוחות ותאלץ את הבנקים לצמצם את מתן האשראי לכלל המשק. כתוצאה מכך, נוצרת ״קואליציית שתיקה״ שבה כולם מעדיפים לשמור על מחיר פיקטיבי גבוה בטאבו באמצעות מבצעי מימון והלוואות קבלן.
דוגמה לכך היא הלוואת קבלן של 2 מיליון שקל ללא ריבית והצמדה למשך 3 שנים, המשקפת הנחה ריאלית של כ 9% עד 10% (כ 200,000 שקל) שאינה מופיעה במאזנים הרשמיים, שם הנכס ממשיך להופיע בשווי המקורי שלו.
השפעה על שוק השכירות
למחירי הדיור הגבוהים יש השפעה ישירה גם על שוק השכירות.
משקיעים שרוכשים דירות מתוך ציפייה לעליית ערך מבקשים בדרך כלל להשיג תשואה שנתית של כ־2%-4% ברוטו.
כאשר מחירי הדירות מזנקים בקצב מהיר יותר מעליית דמי השכירות, התשואה נשחקת ולכן בעלי הדירות מנסים להעלות את שכר הדירה כדי להצדיק את ההשקעה ולכסות את עלויות המימון.
ניתן לראות שהתופעה בולטת במיוחד בדירות הגדולות, דירות של 4 חדרים ומעלה רשמו עליית מחירים של כ־5.4%, לעומת עלייה מתונה יותר של כ-1.4% בדירות קטנות של עד 2 חדרים.
אחת הסיבות לכך היא שמשפחות רבות אינן מסוגלות עוד לרכוש דירות גדולות בשל המחירים הגבוהים והריבית הגבוהה, ולכן פונות לשוק השכירות.
התוצאה היא עלייה חדה בביקוש לדירות גדולות להשכרה, בזמן שההיצע נותר מוגבל יחסית.
במקביל, סביבת הריבית הגבוהה מקשה על זוגות צעירים ומשפחות לקחת משכנתאות ולרכוש דירה, מה שמאריך את משך השהייה שלהם בשוק השכירות ומגביר עוד יותר את הלחץ על המחירים בפועל.
סיכום ותובנות למשקיע
לסיכום, מהלך ההנפקה של קבוצת תדהר מספק הצצה נדירה למנגנונים הפיננסיים המורכבים שמחזיקים את מחירי הנדל"ן בישראל ברמתם הגבוהה באופן מלאכותי.
הגידול בהכנסות וברווחים של החברות המובילות אינו משקף יציבות מבנית אמיתית, אלא נשען על להטוטים חשבונאיים ומבצעי מימון אגרסיביים שנועדו לשמר את המחיר הנומינלי בשוק חלש.
המסקנה המרכזית בשבילנו היא ששוק הנדל״ן בישראל כיום נשען על הרבה מאוד אי וודאות ומספרים אשר לא באמת משקפים את הנתונים הפיננסים של החברות.