טסלה מהמרת על העתיד ומשאירה את המבקרים מאחור
23.4.2026

בקצרה
- טסלה הציגה הכנסות מפתיעות של 22.39 מיליארד דולר ורווח של 41 סנט למניה ברבעון הראשון של 2026, תוך שמירה על רווחיות גולמית של מעל 19% בתחום הרכב ותזרים מזומנים חופשי של 1.4 מיליארד דולר, מה שמעיד על יכולת החברה לייצר רווחים משמעותיים ולהשקיע בפיתוחים עתידיים.
- השוק הגיב לדוחות טסלה בתנודתיות חריפה, כאשר המניה זינקה ב-12% במסחר המאוחר אך מחקה את העליות וירדה ב-2.5% עם פתיחת המסחר, ונסחרה סביב 377 דולר, דבר המשקף חשש המשקיעים מהעלויות הכבדות והסיכונים הגבוהים הכרוכים בתוכניותיה השאפתניות של החברה בתחומי ה-AI והתשתיות.
- טסלה ממצבת את עצמה כחברת טכנולוגיה מובילה בתחום הבינה המלאכותית והרובוטיקה, עם מערכת ה-FSD הפועלת על למעלה ממיליון רכבים ומייצרת הכנסות ממנויים, וכן תוכניות להשקת שירותי Robotaxi ופיתוח רובוט הומנואידי בשם אופטימוס, מה שמעיד על שינוי המודל העסקי והפוטנציאל להגדלת שווי החברה מעבר לתעשיית הרכב המסורתית.
- טסלה מתמודדת עם תחרות גוברת מצד יצרניות רכב סיניות כמו BYD ושיאומי, המציעות דגמים חשמליים מתקדמים ובמחירים תחרותיים, מה שמפעיל לחץ משמעותי על החברה לשמור על נתח השוק שלה ולהתייעל, תוך כדי השקעות עתק בטכנולוגיות עתידיות.
אז הנה זה קרה, טסלה פרסמה את הדוחות לרבעון הראשון של 2026 והצליחה שוב לעורר לא מעט רעש בשווקים. למרות שחלק מהאנליסטים חששו שהחברה תתקשה בגלל התחרות הגוברת, המספרים מראים תמונה קצת אחרת ומפתיעה.
נראה שאלון מאסק החליט להעביר הילוך ולהבהיר לכולם שטסלה היא כבר מזמן לא רק יצרנית רכבים חשמליים, אלא חברת טכנולוגיה שמתמקדת בעתיד הרחוק.
המספרים היבשים מספרים סיפור מעניין
בואו נדבר רגע על מה שבאמת מעניין את המשקיעים בבורסה, וזה הכסף.
טסלה הצליחה להפתיע לטובה עם הכנסות שהגיעו ל-22.39 מיליארד דולר, נתון שהיה גבוה יותר ממה שרוב האנליסטים בוול סטריט צפו.
גם בשורת הרווח למניה החברה עקפה את התחזיות כשהציגה רווח של 41 סנט למניה.
זה אולי נשמע כמו פרט טכני, אבל בשורה התחתונה זה אומר שטסלה עדיין יודעת לייצר רווחים יפים מאוד, גם בתקופה שבה כולם מדברים על קשיים בשוק הרכב.
מה שבאמת תפס את העין בדוח הזה הוא שולי הרווח של החברה.
למרות כל הדיבורים על הורדות מחירים שעלולות לפגוע ברווחיות, טסלה הראתה שהיא יודעת להתייעל והצליחה לשמור על רווחיות גולמית מרשימה של מעל 19% בתחום הרכב.
בנוסף, נתון תזרים המזומנים החופשי הגיע ל-1.4 מיליארד דולר. זה בעצם הכסף שנשאר לחברה בקופה אחרי שהיא שילמה על הכל, וזה מה שמאפשר לה להמשיך להשקיע סכומי עתק בפיתוחים הבאים שלה בלי למצמץ.
המניה מגיבה ברכבת הרים של רגשות
התגובה של השוק לנתונים האלו הייתה סוג של רכבת הרים קלאסית בשוק ההון.
ברגעים הראשונים אחרי פרסום הנתונים, המניה זינקה בחוזקה ביותר מ-12% במסחר המאוחר, מה שנתן תחושה שהמשקיעים באקסטזה.
אבל כמו שקורה לא פעם בוול סטריט, כשהמסחר האמיתי נפתח והאנליסטים התחילו לצלול לעומק התוכניות השאפתניות וההוצאות העצומות על תשתיות AI, הכיוון השתנה לגמרי.
בסופו של דבר המניה מחקה את העליות ואף עברה לירידות של כ-2.5% כשהיא נסחרת סביב אזור ה-377 דולר.
נראה שהשוק אמנם התלהב מהרווחים, אבל הוא גם נבהל מהעלויות הכבדות ומהסיכון הגבוה שטמון בתוכניות של מאסק, כמו הקמת מפעל השבבים המשותף עם SpaceX. זה בעצם הסיפור של טסלה כרגע, מאבק מתמיד בין ההתלהבות מהחזון הטכנולוגי לבין הפחד מהמחיר שזה דורש בטווח הקצר.
טסלה משנה את העור והופכת לענקית בינה מלאכותית
אם תשאלו את אלון מאסק, טסלה היא כבר מזמן לא רק חברה שבונה מכוניות עם סוללות.
בדוח האחרון אפשר לראות בבירור שהחברה שמה את כל הז'יטונים על תחום ה-AI והרובוטיקה.
המנוע המרכזי של השינוי הזה הוא ה-FSD, מערכת הנהיגה העצמית המלאה של טסלה.
לפי הנתונים החדשים, המערכת הזו כבר רצה על מעל מיליון רכבים והופכת להיות מוצר תוכנה לכל דבר שמכניס לחברה הכנסות קבועות ממנויים.
זה משנה לגמרי את המודל העסקי הישן של למכור רכב ולקוות לטוב, והופך את טסלה לסוג של חברת תוכנה על גלגלים.
השלב הבא והמרגש באמת בתוכנית הזו הוא ה-Robotaxi.
טסלה כבר לא רק מדברת על זה, אלא מתחילה להכשיר את קווי הייצור שלה לקראת המכוניות האוטונומיות האלו, שהמטרה שלהן היא לאפשר לרכבים להסיע נוסעים ללא נהג ולהרוויח כסף עבור הבעלים שלהם.
זה נשמע כמו מדע בדיוני, אבל בשיחת המשקיעים הובהר שזה הכיוון האסטרטגי המרכזי של החברה לשנים הקרובות.
בתמונה ניתן לראות את הצמיחה המצטברת של מרחקי נסיעה בתשלום בRobotaxis.
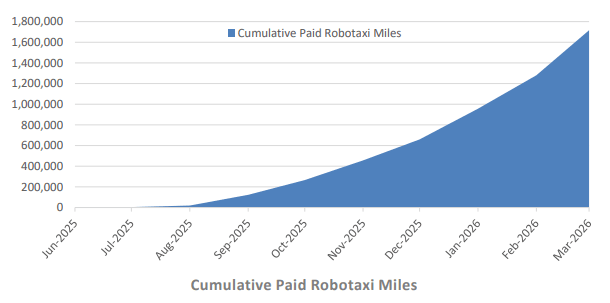
מקור: מצגת המשקיעים של החברה
בנוסף לכל זה, אי אפשר להתעלם מאופטימוס, הרובוט ההומנואידי של טסלה שמתחיל לתפוס תאוצה.
מאסק מאמין שבעתיד הלא רחוק הרובוטים האלו כבר יעבדו בתוך המפעלים של טסלה עצמה ויבצעו משימות שגרתיות ומתישות.
מבחינת טסלה, הבינה המלאכותית היא לא רק תוספת נחמדה לרכב, אלא הלב הפועם של החברה שיכול להזניק את השווי שלה לגבהים חדשים לגמרי, הרבה מעבר למה שכל חברת רכב אחרת יכולה לחלום עליו.
האתגרים בדרך והתחרות שלא נחה
עם כל האופטימיות מסביב לבינה המלאכותית, טסלה עדיין צריכה להתמודד עם המציאות המורכבת של עולם הרכב, והיא לא תמיד פשוטה.
האתגר הכי גדול מגיע כרגע מהכיוון של סין. יצרניות מקומיות כמו BYD, ואפילו שחקניות חדשות ומפתיעות כמו שיאומי, מציפות את השוק בדגמים זולים ומתקדמים טכנולוגית.
זה יוצר לחץ עצום על טסלה להמשיך ולהוריד מחירים כדי להישאר רלוונטית בסין, מה שכמובן מקשה על שמירה על שולי רווח גבוהים לאורך זמן.
המאבק שם הוא יומיומי, וטסלה צריכה להוכיח שהמותג שלה עדיין שווה את המחיר הנוסף מול המתחרות הסיניות שמציעות תמורה מעולה לכסף.
במקביל, נראה שהשוק העולמי של הרכבים החשמליים נמצא בסוג של תקופת המתנה או אפילו סטגנציה מסוימת.
אם לפני שנתיים-שלוש נדמה היה שכולם רצים לקנות רכב חשמלי, היום הצרכנים קצת יותר זהירים.
השילוב של ריביות שעדיין משפיעות על הצרכן והתחושה שהשוק הגיע לסוג של רוויה זמנית, גורם לירידה בקצב הצמיחה שהתרגלנו אליו.
טסלה כבר לא נהנית מהצמיחה האוטומטית של העבר, והיא נאלצת להמציא את עצמה מחדש כדי לשכנע לקוחות חדשים לבצע את המעבר מחשמל לחשמל של טסלה.
גם בצד התפעולי והלוגיסטי הדרך לא תמיד חלקה.
בשנה האחרונה ראינו לא מעט שיבושים בשרשרת האספקה העולמית ובעיות נקודתיות במפעלים, כמו למשל העיכובים והאתגרים במפעל בברלין או בטקסס.
כל תקלה כזו, אפילו קטנה, משפיעה מיד על קצב הייצור והמסירות העולמי ויוצרת לחץ מצד המשקיעים. טסלה אמנם הוכיחה בעבר שהיא יודעת להתגבר על משברים כאלו במהירות, אבל המציאות מראה שהדרך להשתלטות על הכבישים רצופה במכשולים פיזיים ולא רק בתוכנה מתוחכמת.
המנוע השקט של טסלה חטיבת האנרגיה
בזמן שכולם עסוקים בלספור כמה מכוניות ירדו מפס הייצור, מתחת לרדאר צומחת חטיבת האנרגיה של טסלה והופכת לאחת ההפתעות הכי נעימות של הדוח האחרון.
מדובר בכל נושא אחסון האנרגיה, עם מוצרים כמו המגה-פאק שמיועד לפרויקטים ענקיים והפאואר-וול הביתי שכולנו מכירים.
מה שמעניין כאן זה לא רק שהתחום הזה גדל בקצב מהיר, אלא שהוא הופך להיות רווחי מאוד.
למעשה, חטיבת האנרגיה תורמת היום נתח משמעותי מהכנסות החברה, עם שולי רווח פנומנליים שמגיעים לאזור ה-40 אחוזים, הרבה יותר ממה שהחברה מרוויחה על המכוניות שלה.
הצמיחה הזו היא לא מקרית. ככל שהעולם עובר לאנרגיה ירוקה, הצורך באחסון חשמל הופך להיות קריטי, וטסלה מיצבה את עצמה כשחקנית מובילה בשוק הזה.
זה נותן לחברה רגל שנייה ויציבה להישען עליה, מה שמרגיע מאוד את המשקיעים שחוששים מהתנודתיות בשוק הרכב.
מבחינת טסלה, האנרגיה היא כבר מזמן לא פרויקט צד, אלא חלק בלתי נפרד מהעתיד הכלכלי שלה, כזה שמאפשר לה להמשיך לצמוח גם כשהמכירות של המכוניות מתמודדות עם אתגרים.
מבט קדימה אל עבר שאר שנת 2026
אז מה מחכה לנו בהמשך השנה?
טסלה לא מתכוונת להוריד את הרגל מהגז, והתחזיות שלה להמשך 2026 מראות שהיא הולכת על כל הקופה בכל מה שקשור להשקעות.
החברה הצהירה שהיא מתכננת להוציא סכומי עתק, מעל 10 מיליארד דולר, על תשתיות בינה מלאכותית ועל כוח מחשוב.
המטרה היא ברורה. להפוך את הנהיגה האוטונומית לסטנדרט ולהכין את הקרקע להשקה המסיבית של ה-Robotaxi.
למרות שהחברה הודתה שקצב צמיחת המסירות של הרכבים עשוי להיות נמוך יותר ממה שהורגלנו בעבר, היא בונה על כך שהטכנולוגיה החדשה והדגמים הזולים יותר שנמצאים בקנה יפצו על כך וישמרו על המומנטום.
שאלת מיליון הדולר על מכפיל הרווח
כאן אנחנו מגיעים לנקודה שמעסיקה כל משקיע. האם טסלה עדיין שווה את תג המחיר הגבוה שלה בבורסה? אם מסתכלים על טסלה רק כחברת רכב שמתחרה בפורד או ביונדאי, המכפיל שלה נראה דמיוני ויקר מדי. אבל הטענה המרכזית של מאסק, שנראה שהשוק מתחיל לקנות, היא שטסלה היא בכלל חברת טכנולוגיה ובינה מלאכותית.
אם היא באמת תצליח לפצח את עולם המוניות ללא נהג ולהפוך את הרובוטים שלה למוצר מסחרי, הרווחים העתידיים שלה יכולים להיות גבוהים פי כמה ממה שהיא מרוויחה היום ממכירת מכוניות בלבד.
בשורה התחתונה, ההשקעה בטסלה היום היא פחות הימור על כמה מכוניות היא תמסור ברבעון הבא, ויותר הבעת אמון בחזון הטכנולוגי שלה.
מי שמאמין שטסלה תהיה הראשונה להפעיל רשת ענקית של רכבים אוטונומיים, יראה במכפיל הרווח הגבוה הזדמנות לכניסה לחברת העתיד.
מי שרואה בה רק יצרנית רכבים מעולה עם תחרות סינית קשה, כנראה ימשיך להרים גבה.
כך או כך, טסלה ממשיכה להיות אחת החברות הכי מרתקות לצפייה בשוק העולמי, ונדמה שהסיפור האמיתי שלה רק עכשיו מתחיל להיכתב.