דאטה סנטרים ישראל
23.4.2026

בקצרה
- חברות חוות שרתים בישראל מתחלקות לארבע שכבות סיכון-סיכוי, כאשר פלטפורמות בשלות המפעילות קמפוסים פעילים ומכירות קיבולת ללקוחות ענק מייצגות את רמת הסיכון הנמוכה ביותר והפוטנציאל הגבוה ביותר, מה שמחייב משקיעים לזהות את שלב הפעילות של החברה כדי להעריך נכונה את כלכלת ההשקעה.
- קבוצת עזריאלי מובילה את שוק חוות השרתים עם פעילות תפעולית בשלה הכוללת ארבע חוות בנורבגיה וקמפוס בלונדון בתפוסה ממוצעת של 99%, עם 148 MW חתומים ופעילים וצפי ל-257 MW עד 2025, נתונים המעידים על פלטפורמה יציבה המייצרת ערך ממשי לבעלי המניות.
- חברת מגה אור מציגה פעילות מקומית נרחבת עם חווה פעילה אחת במודיעין (9.5 MW IT) ושבעה מתקנים בהקמה (314 MW IT), כאשר 174 MW IT כבר חתומים בחוזים, אך היא נמצאת בשלב של השקעות הוניות כבדות המוערכות בכ-11 מיליון דולר לכל MW IT, מה שממקם אותה בשנת ביצוע קריטית להוכחת מודל הרווחיות.
- הביקוש הגלובלי לחוות שרתים נובע מהצורך הקריטי במרחבי מחשוב עצומים לעיבוד מידע עבור אפליקציות ענן ובינה מלאכותית, כאשר חברות הטכנולוגיה הגדולות (Hyperscalers) מוכנות לחתום על הסכמים ארוכי טווח, מה שמייצר הזדמנות לחברות המנצלות נכסים קיימים להפוך לשחקניות בתחום וליהנות מתזרים חוזי יציב.
אחד הנושאים החמים והמעסיקים ביותר את אנשי שוק ההון כיום הוא כל תחום הבינה המלאכותית וחוות השרתים המהוות את התשתית הפיזית ההכרחית לצמיחתה.
גל הדיווחים ששטף את הבורסה בתל אביב בתקופה האחרונה יצר תחושה של אופוריה סביב הסקטור אך ניתוח מעמיק של הנתונים מגלה פערים משמעותיים בין הצהרות שיווקיות לבין היתכנות כלכלית בשטח. הבנה נכונה של מפת השחקנים מחייבת הפרדה בין חברות המחזיקות בפלטפורמות תפעוליות בשלות לבין אלו הנמצאות בשלבי ייזום ראשוניים, או מספקות שירותי תשתית בלבד.
הכנתי עבורכם הסבר מפורט המתאר את גבולות הגזרה של הענף ומבהיר אילו חברות כבר מייצרות ערך ממשי לבעלי המניות ואילו עדיין מממנות השקעות הוניות כבדות בדרך אל היעד.
מדוע העולם דורש בכלל עוד חוות שרתים?
הטירוף סביב דאטה סנטרים נובע מהצורך הקריטי במרחבי מחשוב עצומים המסוגלים לעבד כמויות מידע אדירות בזמן אמת עבור אפליקציות ענן ובינה מלאכותית.
חוות השרתים המודרנית אינה רק מבנה נדל"ני, אלא מערכת טכנולוגית מורכבת הדורשת חיבורים מאסיביים לרשת החשמל ופתרונות קירור מתקדמים.
הביקוש הגלובלי מצד לקוחות ענק (Hyperscalers) מייצר צורך במתקנים בעלי הספקים גבוהים במיוחד, כאשר חברות הטכנולוגיה הגדולות מוכנות לחתום על הסכמים ארוכי טווח, כדי להבטיח את הקיבולת הנדרשת להן.
מצב זה מוביל חברות רבות לנסות ולנצל נכסים קיימים כמו קרקעות ותחנות כוח כדי להפוך לשחקניות בתחום וליהנות מהתזרים החוזי היציב שהוא מבטיח.
ההבדל בין כותרות באזז לנכסים מניבים
המפה העסקית של חוות השרתים בישראל מתחלקת לארבע שכבות נפרדות המגדירות את רמת הסיכון והסיכוי עבור המשקיע.
בראש הפירמידה ניצבת הפלטפורמה הישירה והבשלה המאופיינת בהפעלת קמפוסים פעילים ומכירת קיבולת ללקוחות ענק.
מתחתיה נמצאות החברות המקדמות פרויקט נקודתי על אתר ספציפי, ושחקניות התשתית הנהנות מהביקוש דרך אספקת חשמל או מערכות בקרה.
השכבה התחתונה מורכבת מחברות המחזיקות באופציה מוקדמת בלבד שטרם הבשילה לחוזה מחייב.
עבורנו המשקיעים, זיהוי השכבה בה פועלת החברה הוא קריטי שכן חברה המחזיקה בקרקע וחיבור לחשמל אינה נשענת על אותה כלכלה של חברה המפעילה קמפוס מאוכלס.
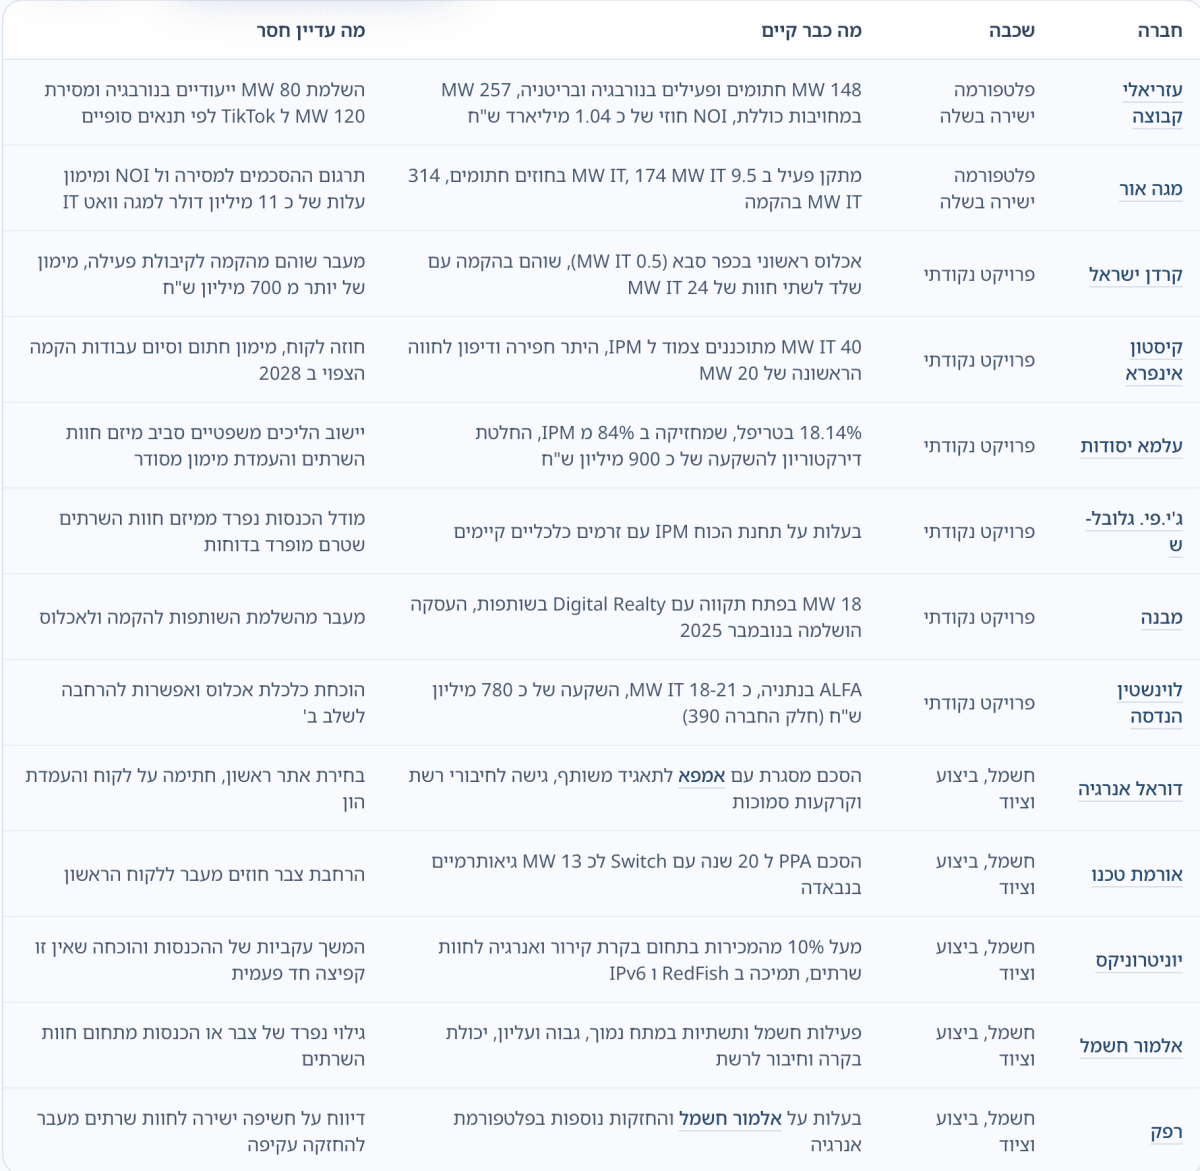
מקור: Deeptase
בתמונה הנ״ל ניתן לראות בדיוק אילו חברות ישראליות מתעסקות בעולמות הדאטה סנטרים, ובאיזה שלב הן בדיוק בתהליך.
בואו נכיר את השחקניות המובילות:
עזריאלי קבוצה: מובילות בשוק האירופי
חברת עזריאלי קבוצה היא השחקנית הבשלה ביותר בזירה כאשר פעילות חוות השרתים שלה כבר נמדדת כעסק תפעולי לכל דבר.
הקבוצה מפעילה ארבע חוות בנורבגיה וקמפוס בלונדון בתפוסה ממוצעת של כ 99% נתון המעיד על יכולת ביצוע גבוהה.
לחברה יש 148 MW חתומים ופעילים והמצגת לשנת 2025 כבר מציגה 257 MW במחויבות כוללת עם NOI חוזי צפוי של כ 1.04 מיליארד ש"ח.
עוצמתה של עזריאלי באה לידי ביטוי גם ביכולת המימון שלה כאשר פרויקטים כמו זה בפרנקפורט ממומנים בהסכמי חוב ללא חזרה לחברת האם.
עבורנו המשקיעים עזריאלי מייצגת את הסטנדרט הגבוה ביותר של פלטפורמה שבה הלקוח והביצוע כבר מסונכרנים לחלוטין.
מגה אור: המודל הישראלי המבטיח שבמרכזו שנת מבחן
חברת מגה אור מציגה את הפעילות המקומית הנרחבת ביותר אך היא עדיין נמצאת בשלב של השקעות הוניות כבדות.
באמצעות Mega D.C החברה מחזיקה בחוות שרתים פעילה אחת במודיעין בהספק של 9.5 MW IT ועוד שבעה מתקנים בהקמה בהספק כולל של 314 MW IT.
מתוך קיבולת זו נחתמו כבר הסכמים ל 174 MW IT כולל חוזים עם תאגידים בינלאומיים הפועלים בענן ובתשתיות AI.
הרציונל הכלכלי של מגה אור מחייב הבנה של עלויות ההקמה שכן החברה מעריכה עלות של כ 11 מיליון דולר לכל MW IT כולל הקרקע. הפער בין ה NOI (הכנסה תפעולית) המייצג הנוכחי לבין היעד השאפתני מדגיש כי החברה נמצאת בשיאה של שנת ביצוע.
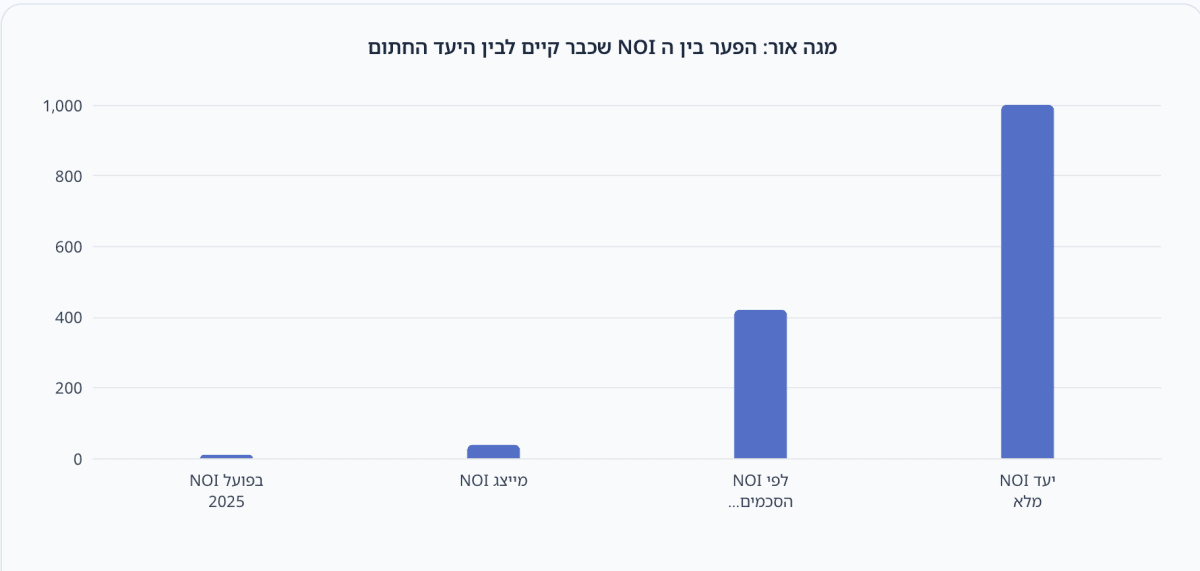
מקור: Deeptase
ניתן לראות כאן גרף המשווה בין ה-NOI המייצג לבין היעד החתום של חברת מגה אור.
אשכול IPM ופרויקטים נקודתיים: פוטנציאל אסטרטגי מול מורכבות מבנית
אשכול IPM בבאר טוביה מציע שילוב של תחנת כוח פעילה בהספק של 451 MW וקרקע פנויה לחוות שרתים.
האתר מפוצל בין שלוש חברות בורסאיות: קיסטון אינפרא המקדמת 40 MW IT ועלמא יסודות המחזיקה בנתח כלכלי דרך חברת טריפל.
למרות קבלת היתרי חפירה והחלטות להשקעה של כ 900 מיליון ש"ח הפרויקט סובל מסיכונים מבניים וסכסוכי שותפים.
במקביל, חברות כמו קרדן ישראל מקדמות פרויקטים בכפר סבא ובשוהם, כאשר עלות שתי החוות הראשונות בשוהם מוערכת ביותר מ 700 מיליון ש"ח.
חברות אלו מייצגות את שלב ההשקעה והערבויות הדרוש לפני הגעה לתזרים פנוי.
שחקניות התשתית והטכנולוגיה: חשיפה עקיפה שהופכת למרכזית
מעבר ליזמי הנדל"ן קיימת קבוצת חברות הנהנית מהצמיחה בענף דרך אספקת התשתיות והטכנולוגיה. חברת יוניטרוניקס דיווחה כי בשנת 2025 הפך תחום חוות השרתים ללמעלה מ- 10% מכלל מכירותיה בזכות פיתוח בקרים ייעודיים למערכות קירור.
חברה נוספת עם חשיפה ישירה לצד האנרגטי היא אורמת טכנו שחתמה על הסכם PPA ל- 20 שנה לאספקת 13 MW של אנרגיה גיאותרמית למרכזי נתונים בנבאדה בארה״ב.
חברות כמו אלמור חשמל ורפק עדיין אינן מציגות גילוי נפרד בדוחותיהן לפעילות זו למרות ניסיונן בתשתיות חשמל וחיבור לרשת.
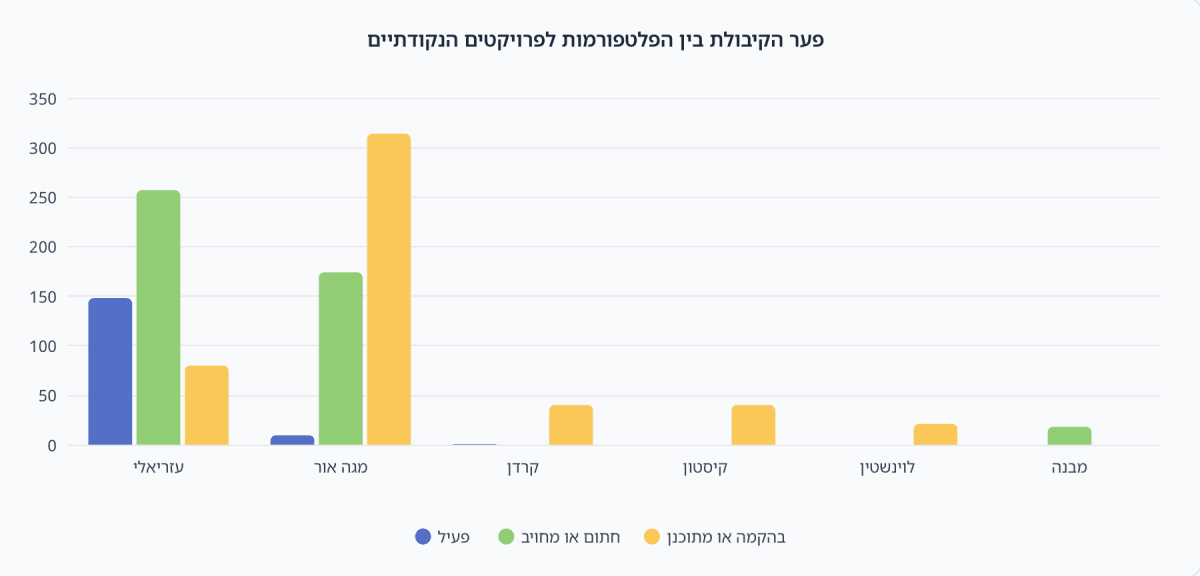
מקור: Deeptase
ניתן לראות בגרף את הפירוט, ופער הקיבולת בין הפלטפורמות השונות לבין הפרויקטים הנקודתיים.
מי יש מעבר למובילות?
חשוב להכיר כי לצד ענקיות כמו עזריאלי ומגה אור שציינתי במהלך הסקירה, שוק הדאטה סנטרים הישראלי כולל נבחרת רחבה של חברות מנוסות המהוות עמודי תווך בתשתית הדיגיטלית של המדינה.
חברות כמו MedOne, הנחשבת לאחת החלוצות והמובילות בתחום עם מערך חוות תת-קרקעיות מאובטחות, וקבוצת בינת המפעילה רשת של מתקנים מתקדמים, הן שחקניות טהורות שחיות את התחום כבר עשורים.
גם בזירה הבורסאית ניתן למצוא חשיפה משמעותית דרך חברות נדל"ן מניב כמו גב-ים, שמשלבת חוות שרתים אסטרטגיות בפארקי ההייטק שלה, ואדגר השקעות המחזיקה בנכסים ייעודיים לתחום.
כמובן וכמובן, איך אפשר בלי- קיסטון.
התפתחות מעניינת במיוחד נרשמת כעת בדרום הארץ, שם חברת קיסטון נמצאת בתהליך מתקדם להקמת קמפוס דאטה סנטר ענק וממוגן במתחם תחנת הכוח IPM בבאר טוביה.
פרויקט זה, הצפוי להגיע להספק של כ-40 מגה-וואט IT, מייצג מודל חדשני של חיבור ישיר בין ייצור אנרגיה לתשתיות מחשוב עתירות ביצועים ל-AI וענן.
סיכום ותובנות למשקיע
הניתוח המקיף של תעשיית חוות השרתים מלמד כי הביקוש המונע על ידי מהפכת ה AI הוא אמיתי אך לא כל חברה בבורסה ערוכה לממש אותו.
עזריאלי קבוצה נותרה השחקנית היחידה המציעה חשיפה מלאה לנכסים פעילים עם תזרים יציב בעוד מגה אור וקרדן ישראל מציעות פוטנציאל תשואה גבוה הכרוך בסיכוני ביצוע ומימון משמעותיים.
על המשקיע המושכל לבחון לא רק את היקף הקיבולת המתוכננת אלא את המועד בו הקיבולת הופכת ל- NOI ממשי ואת היכולת של כל חברה לשאת את ההשקעות ההוניות הכבדות מבלי לפגוע ביציבות המאזן.