קיסטון אינפרא, כשקרן ריט מחליטה לשנות את הכללים
16.4.2026
בקצרה
- קיסטון אינפרא רשמה עלייה של כ-110% במנייתה מתחילת 2026, מה שהפך אותה לאחת מהחברות המצליחות בבורסה הישראלית, אך שינוי המודל העסקי שלה מעלה שאלות לגבי המשך צמיחה והצדקת התמחור הנוכחי.
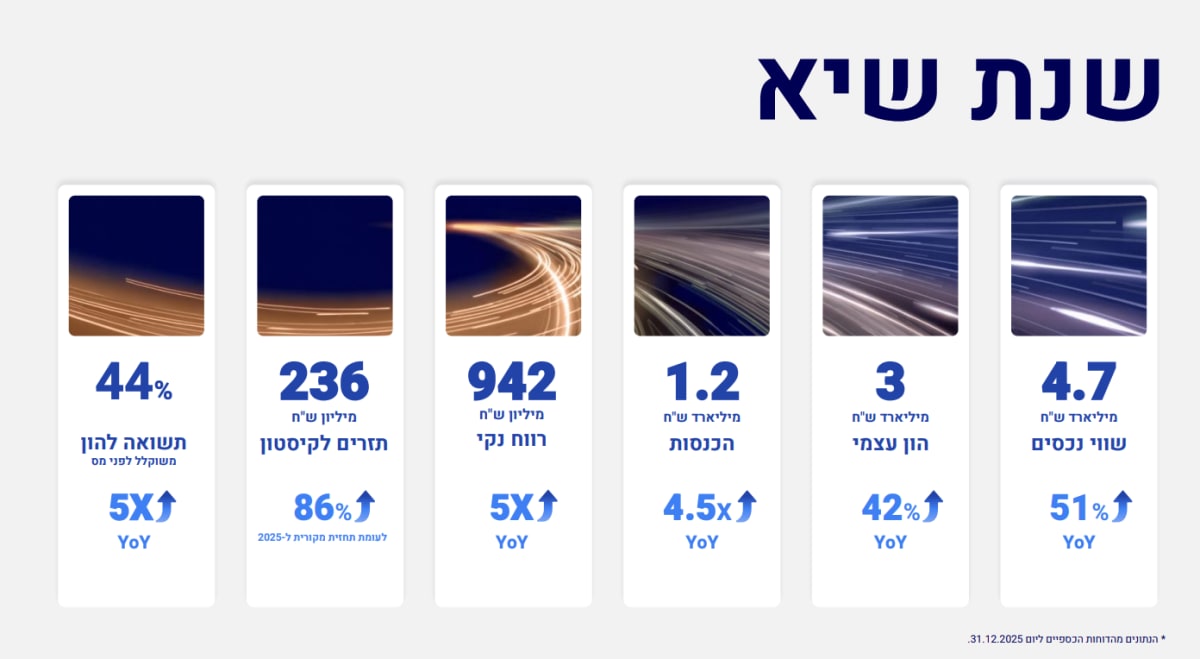
- החברה סיימה את 2025 עם רווח נקי של 942 מיליון שקל והכנסות של 1.2 מיליארד שקל, בעיקר בזכות אחזקותיה באגד ובתחנות הכוח, נתונים המצביעים על פוטנציאל צמיחה משמעותי, אך גם תלות במספר מצומצם של נכסים מרכזיים.
- המעבר מקרן ריט לניהול פנימי צפוי לחסוך בין 106 ל-283 מיליון שקל, מה שיגדיל את הרווחיות ויאפשר גמישות ניהולית רבה יותר, אך גם דורש מההנהלה להוכיח את יכולתה לייצר ערך מעבר לדמי הניהול הקבועים.
- הנפקת קיסטון פאוור לפי שווי של כ-2 מיליארד שקל וכניסה לתחומים חדשים כמו דאטה סנטרים עשויות להצדיק את התמחור הנוכחי של המניה, אך המשקיעים צריכים להעריך האם החברה תוכל לעמוד בציפיות הצמיחה הגבוהות.
מניית קיסטון אינפרא עלתה מתחילת 2026 בכ-110%, והפכה לאחד מסיפורי ההצלחה הבולטים ביותר בבורסה הישראלית השנה. אך מאחורי הזינוק המרשים לא עומדים רק ביצועים פיננסיים חזקים, אלא גם מהלך אסטרטגי עמוק שמטלטל את מבנה החברה. מעבר מקרן ריט לתשתיות לחברה ציבורית רגילה.
אם המהלך יאושר על ידי בעלי המניות בחודש הקרוב, הוא לא רק ישנה את אופן הפעולה של קיסטון, אלא עשוי לסמן תפנית רחבה יותר באופן שבו שוק ההון הישראלי תופס ומנהל השקעות בתשתיות, מעבר ממודל חצי-פאסיבי למודל יזמי, גמיש ומבוסס ערך.
מודל הריט. יתרונות, אך גם עיוותי תמריצים
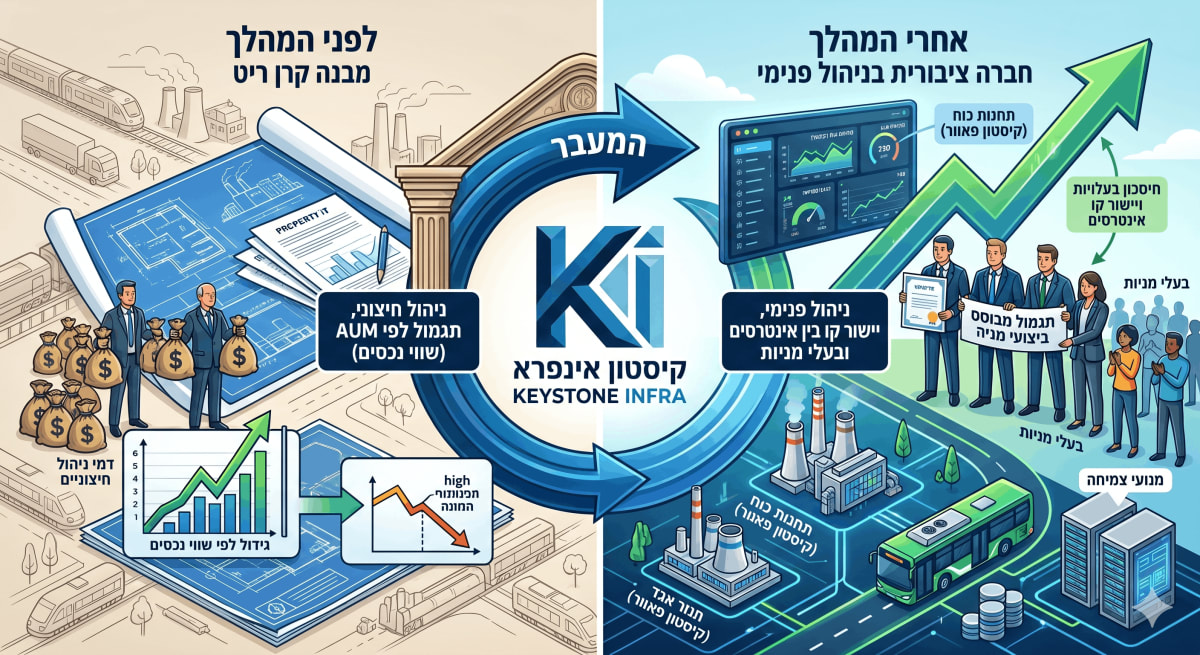
כדי להבין את המשמעות של השינוי, חשוב להבין את נקודת המוצא. קיסטון פועלת עד היום כקרן ריט ייעודית לתשתיות (דרך להשקיע בנדלן או בתשתיות מבלי לקנות את הנכס), מבנה משפטי ורגולטורי שבו הניהול מופקד בידי חברת ניהול חיצונית, אשר מתוגמלת לפי שווי הנכסים.
בשנת 2025 הסתכמו דמי הניהול בכ-40.6 מיליון שקל, עלייה מ-37.5 מיליון שקל ב-2024, בעיקר בעקבות גידול חד בשווי הנכסים לכ-4.7 מיליארד שקל.
מבנה זה יוצר עיוות תמריצים מובנה, כי ככל ששווי הנכסים עולה, כך גם דמי הניהול, גם אם העלייה נובעת משערוכים חשבונאיים ולא מתזרים תפעולי אמיתי.
הסכם הניהול שנחתם ב-2019 לתקופה של שבע שנים פקע בפברואר 2026, והתזמון הזה, בשילוב עם הבשלת הנכסים והיקף הפעילות, יצר הזדמנות נדירה לבחון מחדש את המודל כולו.
מנועי הצמיחה
התוצאות של קיסטון בשנת 2025 משקפות את עוצמת הנכסים שבבסיס הפעילות. החברה סיימה את השנה עם רווח נקי של כ-942 מיליון שקל, פי 4 לעומת 2024, והכנסות שזינקו פי 4.5 לכ-1.2 מיליארד שקל.
עיקר התרומה הגיע משתי אחזקות ליבה: אגד ותחנות הכוח.
במהלך 2025 מימשה קיסטון 10% ממניות אגד למיטב לפי שווי של כ-6 מיליארד שקל לחברה, עסקה ששימשה עוגן לשערוך משמעותי של האחזקה.
במקביל, החברה ריכזה את פעילות תחנות הכוח תחת ישות ייעודית, "קיסטון פאוור", הכוללת חמש תחנות ובהן IPM באר טוביה, המייצרות יחד כ-10% מהחשמל בישראל.
כעת נבחנת הנפקה של פעילות זו לפי שווי של כ-2 מיליארד שקל, מהלך שעשוי להציף ערך נוסף. שיעור התשואה על ההון עמד על כ-44%, וה-NAV למניה טיפס לכ-18.1 שקל, עלייה של כ-46% בתוך שנה.
חשוב לומר שאלו נתונים שנשענים בעיקר על השבחת נכסים ריאלית ולא על מינוף פיננסי אגרסיבי.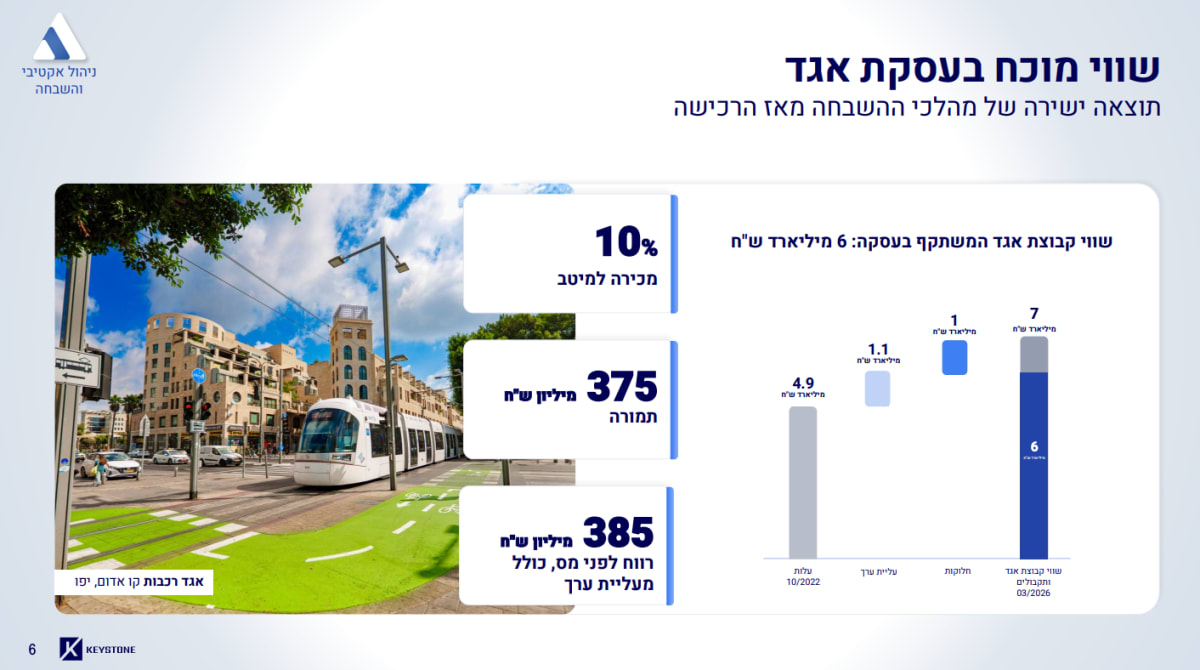 מקור: מצגת המשקיעים של החברה
 מקור: מצגת המשקיעים של החברה
המעבר לניהול פנימי, יישור קו בין אינטרסים
כאן נכנס השינוי המרכזי. במסגרת המהלך, קיסטון תפסיק לפעול כקרן ריט ותעבור לניהול פנימי, בדומה לרוב החברות הציבוריות.
ביטול הסכם הניהול החיצוני צפוי לייצר חיסכון מהותי המוערך בין 106 ל-283 מיליון שקל, סכום שיכול להגיע עד כרבע מיליארד שקל במונחים מצטברים.
בתמורה לויתור על זכויות הניהול, המייסדים יקבלו כ-5% ממניות החברה (לפי שווי של 12.425 שקל למניה) ואף יזרימו כ-52 מיליון שקל נוספים, מהלך שהופך אותם לבעלי דבוקת שליטה בפועל.
המשמעות היא שתמריצי ההנהלה משתנים מהיסוד. במקום ליהנות מדמי ניהול קבועים, הם יהפכו תלויים ישירות בביצועי המניה. רוני בירם צפוי לכהן כיו"ר בעלות שנתית של כ-3.9 מיליון שקל, ונבות בר כמנכ"ל בעלות של כ-5.1 מיליון שקל, שכר שייקבע לפי סטנדרטים של חברות ציבוריות דומות, ולא כאחוז משווי הנכסים.
האם השוק הקדים את הסיפור?
השאלה המרכזית שמרחפת מעל קיסטון כעת היא שאלה מוכרת היטב למשקיעים. עד כמה המהלך כבר מגולם במחיר.
המניה נסחרת כיום סביב שווי שוק של כ-4.3 מיליארד שקל, כאשר המחיר בשוק משקף פרמיה של כ-70% ביחס למחיר שלפיו חושבו יחסי ההקצאה במסגרת המהלך.
כאשר מניה עולה בקצב כל כך מהיר ומגלמת ציפיות גבוהות, הפוקוס עובר מהעבר אל העתיד, והשאלה הנשאלת היא האם הנפקת קיסטון פאוור, המשך ההשבחה באגד, והכניסה לתחומים חדשים כמו דאטה סנטרים, יצליחו לייצר את קצב הצמיחה הדרוש כדי להצדיק את התמחור הנוכחי.
זהו השלב שבו הסיפור עובר מנרטיב לביצוע והמשקיעים נדרשים להכריע האם מדובר בתחילתה של מגמה ארוכת טווח, או בשיא זמני שנבנה על ציפיות שכבר הוקדמו.