תשואות עולות - כסף בורח, והמשקיעים לא לומדים
24.6.2025

בקצרה
- אלטשולר שחם חווה ירידה חדה בתשואות בשנים 2021-2022, כאשר המסלול הכללי הניב 15.6% ב-2021 (לעומת ממוצע של 23.5%) ומינוס 11% ב-2022, מה שגרם לפדיונות מסיביים של כספי ציבור.
- הציבור הגיב באיחור למגמת השיפור בתשואות של אלטשולר שחם במרץ 2022, כאשר הקרנות חזרו לצמרת הטבלאות, אך הפדיונות נמשכו, דבר המעיד על חוסר אמון מתמשך במותג ועל קושי לשנות תפיסות שליליות.
- מתחילת השנה ועד מאי 2025, הפדיונות מאלטשולר שחם הגיעו ל-7 מיליארד שקלים, הסכום הגבוה ביותר מכל בית השקעות אחר, למרות חודשים מוצלחים כמו מאי 2025, דבר המצביע על דפוס התנהגותי של תגובה מאוחרת לשינויים בשוק.
- התנהגות החוסכים, המאופיינת במעבר בין מסלולים ומנהלים באיחור, גורמת לשחיקה בתשואות הפנסיוניות לאורך זמן, כאשר הם קונים ביוקר ומוכרים בזול, בניגוד לאסטרטגיית השקעה נכונה לטווח ארוך, ופוגעת בחיסכון הפנסיוני שלהם.
היסטוריה של פדיונות, טעות אחת בסין והרגל אחד שחוזר על עצמו, למה הציבור ממשיך לצאת מהשקעה דווקא כשהיא מתאוששת או להיכנס בשיא החדש שלה.
במשך שנים, אלטשולר שחם נחשב לסיפור הצלחה ישראלי. בית השקעות שהוביל כמעט כל טבלת תשואות, הפך לבחירה הברורה של החוסכים הפנסיוניים, ובשיאו ניהל עשרות מיליארדים והיה שם נרדף לניהול השקעות איכותי. אבל כמו לא מעט סיפורים בשוק ההון, גם כאן הסנטימנט התהפך ברגע.
זה התחיל בשנים 2021-2022.
בזמן שגופים מתחרים החלו להקטין חשיפה למזרח, אלטשולר המשיך להאמין בשוק הסיני. הניתוחים נראו מבטיחים, אבל אז הגיעו הרגולציות של הממשל בבייג’ינג. המניות הסיניות בעיקר בענף הטכנולוגיה קרסו, ואלטשולר, שהיה חשוף יותר מכל אחד אחר, ספג את הפגיעה החזקה ביותר. הציבור, שלא חיכה להסבר, הגיב מהר, פדיונות של מיליארדי שקלים, מעבר לגופים אחרים, והחלשת מיתוגית דרמטית לגוף שהיה עד לא מזמן הכוכב של השוק.
גם כשהחברה עצמה החלה לתקן מסלול הציבור לא עצר. בחודשים הראשונים של 2022 אלטשולר התחיל למכור את החזקותיו בסין, והסיט בהדרגה השקעות לארה”ב ולבורסה המקומית. כבר במרץ אותה שנה נרשמו ניצני התאוששות. המדדים בוול סטריט עלו, הקרנות של אלטשולר חזרו לצמרת הטבלאות, והתשואות במסלולים הכלליים והמנייתיים השתפרו. אבל התחושות בשוק כבר היו אחרות. המותג נפגע, התחושה של המשקיעים הייתה ש”משהו נשבר” וכשזה קורה, תיקון של חודש או שניים פשוט לא מספיק.
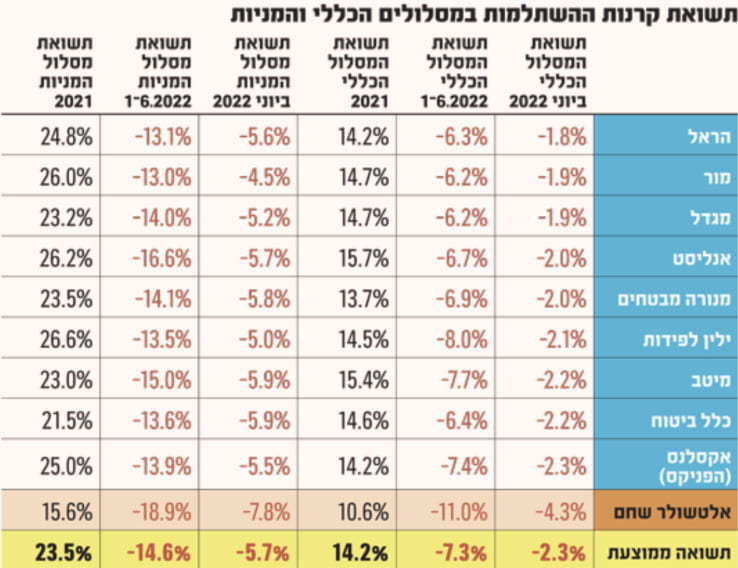
מצרף לכם תמונה אשר מראה את הפערים בתשואות של בתי השקעות ואפשר לראות את הפער.
קרדיט: גלובס
בשנים 2021 ו־2022 הציג אלטשולר שחם את אחת התקופות החלשות ביותר שלו מבחינת ביצועים, בשנת 2021, המסלול הכללי של אלטשולר הניב תשואה של 15.6% בלבד, הפער הגדול ביותר מתחת לממוצע שעמד על 23.5%. בשנה שאחריה, 2022, ההפסדים החריפו עוד יותר, עם תשואה שלילית של 18.9% במסלול המנייתי ו־11% במסלול הכללי, בהשוואה להפסדים ממוצעים של כ־14.6% ו־7.3% בהתאמה.
מאז ועד היום, המגמה לא התהפכה.
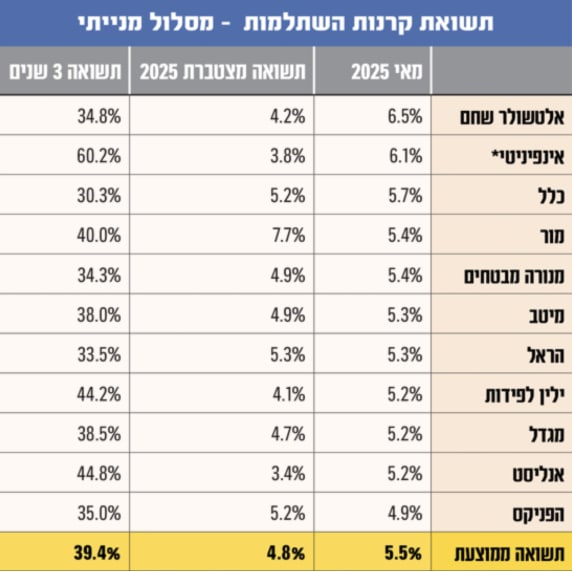
למרות חודשים מוצלחים, כמו מאי 2025 שבו הקרנות של אלטשולר הובילו את טבלת התשואות, הציבור לא חוזר, להיפך. באותו חודש ממש, הציבור משך עוד 2 מיליארד שקלים ממוצרי הגמל של החברה. מתחילת השנה, הפדיונות כבר חצו את רף 7 מיליארד השקלים, הכי הרבה מכל בית השקעות אחר.
קרדיט: גלובס
וזו בדיוק הנקודה שמטרידה את מנהלי ההשקעות הבכירים בישראל. כי זה כבר לא סיפור על אלטשולר שחם. זה סיפור על ההתנהגות של החוסכים על התזמון הלא נכון, על הנטייה להגיב לאחור ולא קדימה. על זה שאנשים נוטים להצטרף לגוף שהציג תשואה גבוהה רק לאחר שזו כבר התרחשה, ולעזוב גוף אחר דווקא אחרי שהוא סיים לרדת.
הדוגמה של אלטשולר בולטת במיוחד, אבל היא לא היחידה. כמעט בכל שנה, הציבור נוטה להזרים כספים לגופים שמובילים את טבלת התשואות השנתית במיוחד את קרנות הפנסיה וכך הם גורמים לעוד יותר נזק, בנוסף גם להוציא את הכסף מהגופים שהפסידו. אבל בטווח הארוך, כמעט אף אחד מהחוסכים לא מצליח ליהנות מהתשואה המלאה של המסלולים שהוא בוחר. פשוט כי הוא כל הזמן מחליף, עובר ממסלול למסלול, ממנהל למנהל, ותמיד באיחור.
בתחום הפנסיוני, הנזק הזה עלול להיות כבד. זה לא שוק של סוחרי יום. מדובר בחיסכון לטווח של 30-40 שנה, שבו מעברים את מוצרים הפיננסים שלהם בין בתי השקעות כמעט תמיד מייצרים שחיקה בתשואה. החוסכים אולי מרגישים שהם “עושים סדר” או “לא פראיירים”, אבל בפועל הם קונים ביוקר ומוכרים בזול. ההפך הגמור מהתנהגות השקעתית נכונה.
כי אם יש לקח שאפשר לקחת מכל הסיפור הזה, הוא לא רק על השקעות בסין או על טבלאות תשואות. הוא לקח על הרגלים. על זה שמה שקובע את הצלחת ההשקעה לטווח ארוך זה לא רק הגוף שמנהל אותה, אלא גם ההתנהגות של המשקיע עצמו. ובשוק שבו הכול שקוף, וכל מספר זמין לכל אחד, הבעיה היא לא במידע. היא בפרשנות שאנחנו בוחרים לתת לו.