בחירת ברוקר ומה הם השיקולים שנצטרך לעשות
26.7.2023

בקצרה
- הבנקים בישראל מאפשרים השקעה בשוק המקומי והבינלאומי ללא סכום מינימלי לפתיחת חשבון, אך גובים עמלות גבוהות משמעותית על פעולות קנייה ומכירה, מה שמקטין את פוטנציאל הרווח לטווח הארוך.
- בתי השקעות בישראל מציעים עמלות נמוכות יותר מהבנקים ומגוון רחב של שווקים, אך דורשים סכום מינימלי של עשרות אלפי שקלים לפתיחת חשבון וגובים דמי ניהול חודשיים, מה שמייקר את ההשקעה עבור משקיעים קטנים.
- ברוקרים זרים, כמו אינטראקטיב, מציעים את העמלות הנמוכות ביותר בשוק ללא דמי ניהול וסכום מינימלי נמוך לפתיחת חשבון, אך לא מאפשרים חשיפה לשוק הישראלי ומטילים את האחריות לדיווח מס על המשקיע.
- בחירת ברוקר צריכה להתבסס על סכום ההשקעה, תדירות המסחר, העדפה לשוק הישראלי, והנכונות להתמודד עם דיווחי מס עצמאיים, כאשר כל שיקול משפיע על העלות הכוללת והנוחות של ניהול תיק ההשקעות.
בחירת ברוקר ומה הם השיקולים?
תהליך בחירת הברוקר שדרכו ננהל את התיק שלנו הוא בחירה מאוד חשובה ותגרום להשפעה על ההמשך. לכן לפני שנבחר ברוקר בצורה פזיזה, נרצה לבצע השוואה בין סוגי הברוקרים השונים, לראות את היתרונות והחסרונות של כל אחד ובסוף לקבל את ההחלטה הנכונה ביותר כל אחד עבור עצמו. כיום בישראל יש לנו 3 אפשרויות ובמקומות להשקיע דרכם. דרך הבנקים, בתי השקעות או ברוקר זר(אינטראקטיב…) .
הדברים שנרצה לדעת:
-
נרצה לדעת שהכסף שלנו במקום בטוח, אצל גוף אמין עם מוניטין וותק.
-
ֿמינימום לפתיחת חשבון.
-
עמלות לפעולה(קנייה/מכירה). בארץ ובחו״ל.
-
עמלות על העברת כספים.
-
האם יש אפשרות להשקיע במגוון שווקים.
-
האם אנחנו צריכים לבצע דיווחי מס או שזה מתבצע עבורנו.
השקעה דרך הבנק:
יתרונות:
השקעה דרך הבנקים נחשבת לדרך המסורתית והעתיקה ביותר. לכל אחד יש אפשרות להשקיע בניירות ערך דרך הבנק שלו. על הנייר זאת הדרך הכי קלה להשקיע, לא צריך להתחיל בתהליך של פתיחת חשבון, לגשת לשיחות עם נציגים לעזרה בפתיחת החשבון.
שאנחנו משקיעים דרך הבנק יש לנו את התחושה שהכסף שלנו באמת במקום בטוח ומקור אמין שומר עליו.
הבנקים לא דורשים סכום מינימלי לפתיחת חשבון, נותן נגישות לכולם וכל אחד יכול להשקיע גם בסכומים קטנים.
הבנקים לא לוקחים עמלות על משיכה והפקדה של כספים בחשבון המסחר.
כאשר אנחנו משקיעים דרך הבנקים, הם מנקים עבורנו את מס רווחי ההון שעלינו לשלם, דבר חשוב מאוד וחוסך בלאגן.
דרך הבנקים נוכל להשקיע גם בשוק הישראלי, גם בשוק האמריקאי ובשאר השווקים אם נרצה.
חסרונות:
החיסרון שיש בהשקעה דרך הבנקים וגורם לאנשים רבים לחפש אלטרנטיבות אחרות, הוא עניין העמלות בעת ביצוע פעולות. כיום הבנקים לוקחים עמלות גבוהות בהרבה מאשר בתי ההשקעות או הברוקר הזר. (דוגמאות בהמשך הפוסט.)
אחת לרבעון הבנקים לוקחים עמלות ״דמי משמרת״ עבור ניהול ותפעול החשבון.
השקעה דרך בתי ההשקעות בישראל:
כיום לכל בית השקעות יש פלטפורמת מסחר שדרכה נוכל להתחיל ולהשקיע בניירות ערך.
יתרונות:
מבחינת ביטחון שלנו ושל הכסף שלנו ללא ספק אפשר לבטוח בבתי ההשקעות שהכסף שלנו במקום בטוח. מדובר בגופים ותיקים ואמינים עם מוניטין גבוה.
בעת הפקדה ומשיכת כספים לא לוקחים עמלות.
העמלות בעת ביצוע פעולות בחשבון המסחר נמוכות משמעותית מהעמלות של הבנקים.
דרך פלטפורמות המסחר של בתי ההשקעות אפשר להשקיע בכל השווקים השונים ולגוון בתיק (ישראל, ארה״ב…).
בתי ההשקעות מבצעים עבורנו את ניקוי המס במקום, ככה שלא נצטרך להתעסק בזה.
חסרונות:
לוקחים כל חודש סכום כסף עבור ניהול ותפעול החשבון.
ביחס לברוקר הזר העמלות לא נחשבות הכי זולות בשוק.
הסכום המינימלי לפתיחת חשבון הוא כמה עשרות אלפי שקלים.
ברוקר זר
יש כמה אפשרויות של ברוקרים זרים שאנחנו יכולים לפתוח דרכם חשבון מסחר. המוכר שבהם הוא אינטראקטיב.
יתרונות:
ברוקר אמין מאוד, עם מוניטין וותק של שנים. חברת הברוקר הגדולה בעולם.
סכום המינימלי לפתיחת חשבון אצל הברוקר הזר הוא נמוך ונגיש לכולם.
לא לוקחים עמלות בעת הפקדה ומשיכה של כספים מהחשבון.
עמלות המסחר על הפעולות שאנחנו מבצעים הכי אטרקטיביות בשוק.
בשונה מהבנקים ובתי ההשקעות הברוקר הזר לא לוקח דמי ניהול ותפעול החשבון.
חסרונות:
דרך הברוקר הזר אין לנו אפשרות להיחשף לשוק הישראלי וליצור גיוון בתיק שלנו.
הברוקר הזר לא מבצע עבורנו את דיווח המס, כך שצריך או לבצע את העבודה לבד, או לשלם כסף לרואה חשבון שיעשה את העבודה עבורך.
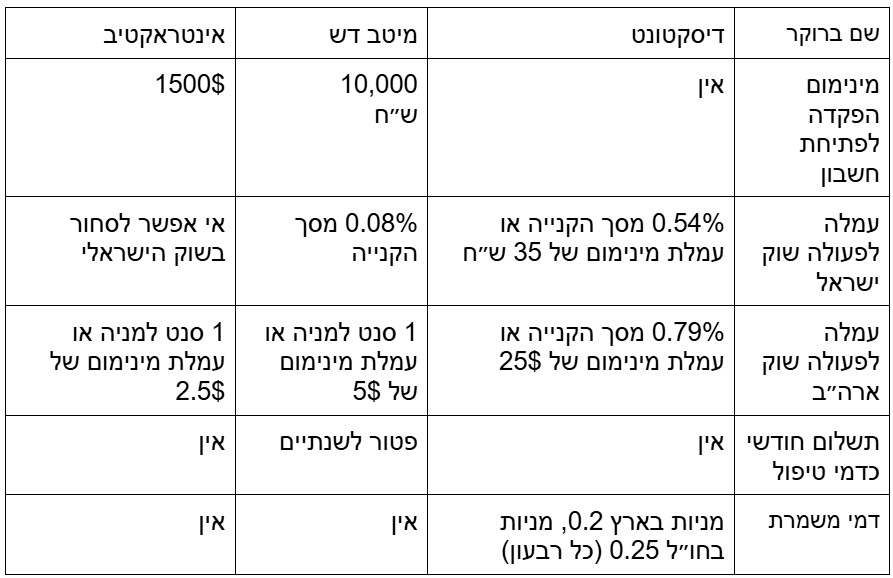
בסופו של דבר לכל אחד אמור להיות את ההעדפות שלו ודרך איזה ברוקר ייותר נוח לנהל את התיק שלו. תעשו את השיקולים שלכם בחכמה ותצאו לדרך שלכם בעולם ההשקעות.