מה קורה בחברת ASTS כשהתחרות מול ספייסאקס מתחממת
11.10.2026
בקצרה
- חברת ספייסאקס השלימה רכישת רישיונות תדרים ארציים מגריין בכ-8 מיליארד דולר וקיבלה אישור רגולטורי ל-15 אלף לוויינים, מהלך המאיים להפוך אותה למפעילה סלולרית עצמאית ולפגוע ביתרון התחרותי של שותפויות AST SpaceMobile.
- ההתחייבויות המצטברות של ספייסאקס לרכישת תדרי תקשורת חצו את רף 27 מיליארד הדולרים בעסקאות מול אקוסטאר וגריין, נתון הממחיש את השקעת ההון האדירה הנדרשת ומגדיל את הסיכון הפיננסי עבור שחקניות קטנות שמתקשות בגיוס משאבים דומים.
- מניית ASTS צנחה ב-12.8% בסיכום שבועי לרמה של 50.97 דולר על רקע מחזור מסחר חריג של 54.4 מיליון מניות, עדות לכך שהמשקיעים מתמחרים מחדש את הסיכון העסקי ואת קצב יצירת התזרים החופשי של החברה.
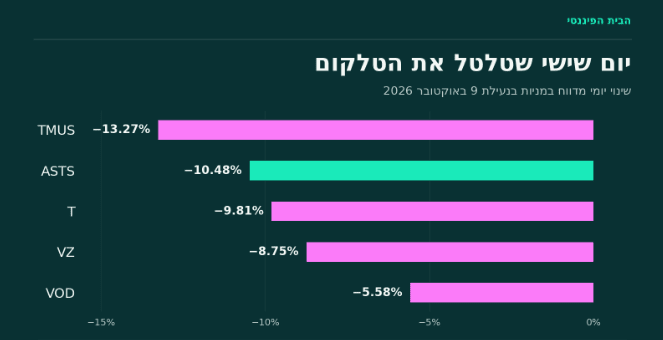
- מניות ענקיות הסלולר האמריקאיות טי מובייל, AT&T ו-ורייזון איבדו בין 8.7% ל-13.3% מערכן ביום מסחר בודד, דבר המצביע על חשש עמוק בשוק משיבוש המודל העסקי המסורתי והאצת התלות האסטרטגית שלהן בספקיות לוויין חיצוניות.
לפני כחודש, כשדיברנו על AST SpaceMobile, סימנו לצד ההזדמנות הגדולה גם סיכון שאי אפשר היה להתעלם ממנו, התחרות מול ספייסאקס. הרעיון של חיבור טלפון רגיל ישירות ללוויין היה מרשים כבר אז, אבל הדרך להפוך אותו לעסק מצליח עוברת דרך הון, תדרים, שיגורים ויכולת לספק שירות אמין. ידענו שבצד השני עומדת חברה שיכולה להתחרות בכמה מהחזיתות האלה במקביל.
בשבוע האחרון הסיכון הזה נעשה מוחשי יותר. ספייסאקס קידמה רכישת תדרים נוספת וקיבלה אישור משמעותי לפריסת לווייני תקשורת ישירה לטלפונים. השוק הגיב בירידות חדות במניית ASTS ובחברות הסלולר. אבל ירידה במניה היא רק תחילת הניתוח. צריך להבין מה השתנה בעסק, מה השתנה בציפיות, ואיזה מחיר המשקיעים עדיין משלמים על העתיד.
המסקנה שלי היא שהאיום על AST גדל, ובמקביל ייתכן שגם חשיבותה עבור חברות הסלולר גדלה. השאלה היא האם היא תצליח להפוך את החשיבות הזאת להכנסות חוזרות ולתזרים, לפני שהעלויות, העיכובים והתחרות יכרסמו בחלק מהרווח העתידי.
מה ספייסאקס עשתה השבוע
ב8 באוקטובר הודיעה Grain Management על הסכם למכירת מלוא תיק רישיונות התדרים הארצי שלה בתחום 800 מגה הרץ לספייסאקס. מדובר בזכויות שימוש בתדרים, משאב הכרחי להפעלת רשת אלחוטית, ולא ברכישה של מפעילת סלולר. התיק כולל עד 14 מגה הרץ של רוחב פס בתחום התדר הזה. השלמת העסקה כפופה לאישור רשות התקשורת האמריקאית ולתנאים נוספים.
שווי העסקה שדווח הוא כ8 מיליארד דולר במזומן. הסכום לא נחשף רשמית בידי הצדדים. פרט מעניין הוא שגריין עצמה קיבלה את התדרים מטי מובייל באוגוסט 2026, במסגרת עסקה שכללה מזומן והחלפת תדרים. משאב שהיה אצל אחת מחברות הסלולר הגדולות עשוי כעת לסייע לבניית מתחרה חדשה.
המהלך מגיע אחרי עסקאות אקוסטאר. בספטמבר 2025 נחתם הסכם בהיקף של כ17 מיליארד דולר לרכישת תדרי AWS4 וH Block, ובנובמבר נוספה עסקה של כ2.6 מיליארד דולר לתדרי AWS3. התמורה בעסקאות האלה הסתכמה בכ19.6 מיליארד דולר, לצד התחייבות נפרדת למימון כ2 מיליארד דולר של תשלומי ריבית של אקוסטאר. אלה סכומי עסקאות והתחייבויות, ולא מדידה של מזומן שכבר הוצא על פריסת רשת.
במקביל, ב6 באוקטובר אישרה רשות התקשורת האמריקאית את בקשת ספייסאקס, בחלקה, למערך של עד 15 אלף לוויינים המיועדים לתקשורת ישירה למכשירים. האישור מקדם את Starlink Mobile, אבל הוא אינו אומר ש15 אלף הלוויינים כבר נבנו, שוגרו או מספקים שירות מסחרי.
למה תדרי הסלולר חשובים כל כך
לתדרים נמוכים יש יתרון בכיסוי ובהתמודדות עם מכשולים. ספייסאקס מבקשת לשלב שכבה כזאת עם התדרים הגבוהים יותר שלה ועם תשתית קרקעית. השאיפה היא להרחיב את סטארלינק משירות אינטרנט ומשירות משלים באזורים ללא קליטה למפעילה שתוכל להתחרות על חבילת התקשורת של משק הבית.
עם זאת, כיסוי וקיבולת הם שני דברים שונים. אפשר להגיע לטלפון במקום מרוחק ועדיין להתקשות לספק אינטרנט מהיר לאלפי אנשים המשתמשים בו זמנית באזור צפוף. גם תדר נוח יותר אינו מבטל את האתגר של שידור מטלפון קטן בחזרה ללוויין, את המכשולים בתוך בניינים ואת מגבלות העומס.
לכן אין בסיס להסיק שהאנטנות הקרקעיות עומדות להיעלם. התוכנית של ספייסאקס משלבת חלל וקרקע, והמרכיב הקרקעי עשוי לדרוש אתרי אנטנות, חיבורי תקשורת והשקעות נוספות. רכישת התדרים משפרת את האפשרויות שלה, איכות השירות, המחיר והיקף הפריסה יקבעו כמה מהפוטנציאל יתממש.
השינוי העסקי משמעותי. ספקית לוויינים שעובדת עבור חברות הסלולר משתתפת בהכנסה שלהן. מפעילה שמוכרת ישירות לצרכן יכולה לנהל את המנוי, לקבוע את החבילה ולשלב אינטרנט ביתי עם שירות סלולרי. בתמורה, היא נדרשת גם לשאת בעלויות גיוס לקוחות, תמיכה, חיוב ושימור.
כמה ירדו המניות ומה השוק מתמחר
בנעילת יום שישי, ASTS ירדה ב10.48% למחיר של 50.97 דולר. במהלך היום היא נגעה ב47.57 דולר, כך שהתאוששה חלקית מהשפל. את השבוע היא סיימה בירידה של כ12.8%, בהשוואה ל58.45 דולר בנעילת 2 באוקטובר. המחזור ביום שישי הגיע לכ54.4 מיליון מניות, לעומת כ17.7 מיליון ביום חמישי.
בחברות הסלולר נרשמה פגיעה רחבה. טי מובייל ירדה ב13.27%, AT&T ב9.81% וורייזון ב8.75%,אפילו Vodafone, שבכלל פועלת באירופה ירדה ב5.58%.
החשש בחברות הסלולר הוא משחיקה עתידית ברווחיות. גם בלי לאבד מיליוני מנויים, מפעילה יכולה להרוויח פחות אם תיאלץ להוזיל חבילות, להגדיל הטבות ולרכוש שירותי לוויין בלי לגבות עליהם תוספת מספקת. תחרות חדשה משנה את כוח המיקוח של הלקוחות עוד לפני שהיא משיגה נתח שוק גדול.
הירידה בוודאפון ממחישה שהשוק מתמחר גם אפשרות להתרחבות התחרות מעבר לארצות הברית. התדרים בעסקת גריין אינם רישיון לפעילות עולמית. בכל מדינה נדרשים רישיונות, תדרים ותנאי הפעלה מתאימים. לכן התגובה מחוץ לארצות הברית משקפת גם חשש מהכיוון שאליו הענף הולך, ולא רק השפעה ישירה של העסקה הנוכחית.
אצל AST מתווסף חשש אחר. השוק מתמחר חברה שהצלחתה נשענת במידה רבה על הכנסות עתידיות. כשהמתחרה מתחזקת, המשקיעים יכולים להניח מחירים נמוכים יותר, קצב חדירה איטי יותר או צורך בהשקעות נוספות. כל אחד מאלה מפחית את השווי היום, גם אם אף חוזה קיים לא בוטל.
מה AST SpaceMobile בונה
חברת AST SpaceMobile בונה רשת תקשורת סלולרית בחלל, באמצעות לווייני BlueBird. המטרה היא שטלפון רגיל יוכל לקבל שירות דרך לוויין כאשר הרשת הקרקעית אינה זמינה, ללא אנטנה חיצונית ייעודית. זהו תחום התקשורת הישירה למכשיר, המכונה D2D.
הגישה ההנדסית שלה נשענת על אנטנות לווייניות גדולות מאוד. במקום לדרוש מהמשתמש לשאת טלפון לווייני מיוחד, החברה מעבירה חלק גדול מהמורכבות לחלל. האנטנות נועדו לקלוט אותות חלשים מטלפונים רגילים ולכוון אליהם את השידור.
יש כבר הוכחות טכנולוגיות. החברה דיווחה על שיחות קול, וידאו וחיבורי נתונים לטלפונים רגילים, ובמאי 2026 על מהירות שיא של 98.9 מגהביט לשנייה בניסוי במים בינלאומיים. זהו הישג הנדסי, אך מהירות שיא בניסוי אינה התחייבות למהירות מסחרית לכל משתמש. שירות רציף דורש גם מספיק לוויינים, תחנות קרקע, אישורים ואינטגרציה עם מפעילות הסלולר.
זה ההבדל בין חברה שהוכיחה שאפשר לבצע חיבור לבין חברה שהוכיחה שאפשר להפעיל רשת גדולה ורווחית. AST מתקדמת במסלול הזה, אבל עדיין צריכה להוכיח את כלכלת השירות בקנה מידה מסחרי.
איך AST וסטארלינק ניגשות לאותו שוק
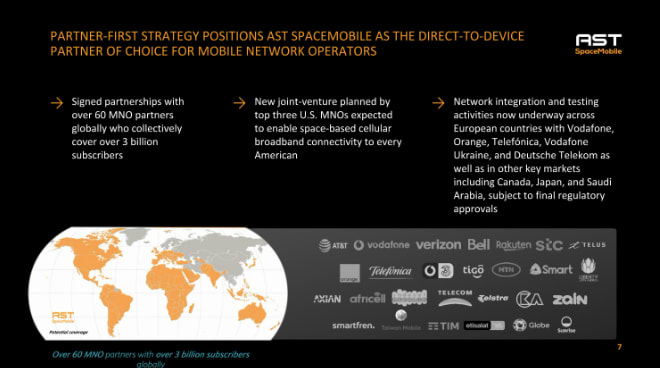
ההשוואה הרלוונטית היא בין ASTS לבין Starlink, פעילות החיבור הישיר לטלפונים של ספייסאקס. האינטרנט הביתי של סטארלינק, שמצריך מסוף ייעודי, הוא מוצר אחר. במישור העסקי, AST בנתה רשת של יותר מ60 שותפות סלולריות, ובהן AT&T, ורייזון, וודאפון ורקוטן. גם סטארלינק עובדת עם מפעילות, ובהן, KDDI ביפן, One NZ בניו זילנד ורוג׳רס בקנדה. ההבדל הוא שחברת AST מדגישה את תפקידה כספקית תשתית למפעילות, בעוד ספייסאקס מרחיבה במקביל את האפשרות להתחרות גם על הקשר הישיר עם הצרכן.
מבחינה הנדסית, AST מרכזת יכולת תקשורת באנטנות גדולות במיוחד. מערך האנטנה של חמשת לווייני BlueBird הראשונים הוא כ64 מ״ר לכל לוויין, ובדור Block 2 הוא גדל לכ223 מ״ר, שהם כ2,400 רגל רבועה. הדור הבא מתוכנן לתמוך ביותר מ2,000 תאי כיסוי לכל לוויין ובמהירויות שיא של יותר מ150 מגהביט לשנייה לתא. המטרה היא לקלוט טוב יותר את האות החלש מהטלפון, לכוון אלומות מדויקות ולשרת יותר משתמשים. אלו נתוני תכנון וקיבולת, ואינם הבטחה למהירות הזאת לכל משתמש בו זמנית.
בצד הכיסוי, AST מעריכה שתצטרך 45 עד 60 לוויינים לשירות רציף בשווקים נבחרים, וכ90 לכיסוי עולמי רציף. לשם השוואה, ספייסאקס הציגה בחומרי ההנפקה כ650 לווייני V1 Mobile שכבר היו במסלול בסוף מרץ 2026, ושירות בכ30 מדינות. הגישות שונות, AST מכוונת לרשת קטנה יותר של לוויינים בעלי אנטנות גדולות, ואילו סטארלינק נהנית מרשת קיימת ומיכולת ייצור ושיגור בהיקף גדול.
היתרון של AST הוא יותר יכולת תקשורת מכל לוויין, בעוד שלסטארלינק יש יתרון מוכח בהיקף הפריסה ובקצב הרחבת הרשת.
הנכס הגדול של AST הוא הגישה ללקוחות של אחרים
המודל העסקי של AST מבוסס במידה רבה על שותפות עם מפעילות הסלולר. המפעילה מביאה את הקשר עם הלקוח, המותג, מערכות החיוב והרשת הקיימת. AST מספקת את שכבת הקישוריות מהחלל, וההכנסה מתחלקת בהתאם להסכם. כך היא יכולה להגיע לשווקים רבים בלי לבנות בכל אחד מהם חברת סלולר קמעונאית.
לצד השימוש בתדרי מפעילות הסלולר, AST מקדמת גם גישה לתדרי לוויין שבשליטתה. החברה מציגה אסטרטגיה המשלבת את שתי השכבות, ולכן אין להניח שכל התדרים נמצאים אצל ספייסאקס. עם זאת, זכויות לתדרים, אישורי הפעלה ויכולת לספק קיבולת מסחרית הם שלבים שונים, והמצב משתנה ממדינה למדינה.
במצגת אוגוסט הציגה החברה יותר מ60 שותפות סלולריות, המשרתות יחד יותר מ3 מיליארד מנויים. אלה מנויי השותפות, ולא לקוחות משלמים של AST. גם מפת השותפים אינה מפת כיסוי מסחרי פעיל. ההזדמנות גדולה, אך צריך לתרגם אותה להפעלה, שימוש ותשלום.
מקור: ASTS
עבור חברות הסלולר, יש היגיון בעבודה עם ספקית המסייעת להן לשמור על הקשר הישיר עם הלקוח. ככל שספייסאקס מבקשת להתחרות על אותו מנוי, AST יכולה להפוך לשותפה חשובה יותר. זהו הטיעון השורי המרכזי שנולד דווקא מתוך האיום.
ב1 באוקטובר הודיעו AT&T, טי מובייל וורייזון על הסכם להקמת מיזם משותף להרחבת הקישוריות הלוויינית. ההודעה קובעת שהסכמי הלוויינים הקיימים נשארים בתוקף ושכל חברה יכולה להמשיך לפעול עצמאית ולכן, למרות שעדיין לא הייתה הודעה רשמית, ניתן להסיק שהמיזם בחר בלעדית בחברת AST.
המספרים מראים התקדמות וגם מרחק גדול מרווחיות
ברבעון השני של 2026 רשמה AST הכנסות של 31.5 מיליון דולר, לעומת כ1.2 מיליון דולר ברבעון המקביל. כ24.4 מיליון דולר הגיעו ממוצרים וכ7.1 מיליון משירותים. החברה הסבירה שההכנסות נבעו בעיקר מאספקת תחנות קרקע ומאבני דרך ממשלתיות. מדובר בהתקדמות, אך עדיין לא בעסק רחב של מנויים סלולריים חוזרים.
ההוצאות התפעוליות הגיעו ל329.1 מיליון דולר, ובהן הפסד של 125.9 מיליון דולר הקשור לאובדן BlueBird 7, לאחר קיזוז התאוששות ביטוחית רלוונטית. ההפסד התפעולי היה כ297.6 מיליון דולר, וההפסד הנקי המאוחד הגיע לכ299.9 מיליון דולר. בנטרול חלק מהסעיפים הלא תזרימיים והחריגים, ההוצאות התפעוליות המתואמות היו 119.1 מיליון דולר. גם המדד המתואם משקף פעילות שעדיין רחוקה מאיזון.
בסוף יוני היו לחברה כ2.29 מיליארד דולר במזומן ובשווי מזומן, ועוד כ435 מיליון דולר במזומן מוגבל. ביולי גויסו 1.15 מיליארד דולר ברוטו באג״ח להמרה, והחברה הציגה יתרה מותאמת של יותר מ3.7 מיליארד דולר, הכוללת מזומן מוגבל. מול זה ניצב חוב חשבונאי של כ2.97 מיליארד דולר בסוף יוני, לפני גיוס יולי.
במחצית הראשונה שימשו כ145 מיליון דולר לפעילות שוטפת וכ859 מיליון דולר לרכישת רכוש וציוד. יחד מדובר בכמיליארד דולר, עוד לפני תשלומים נוספים הקשורים לתדרים. לכן בחברה כזאת, ההפסד בדוח והכסף שיוצא מהקופה הם מדדים שונים. בניית הלוויינים נרשמת בחלקה כהשקעה בנכס, אבל דורשת מזומן בזמן אמת.
המימון נותן לחברה זמן ומשאבים להקים את הרשת. הוא אינו מבטל את הסיכון. אג״ח להמרה יכולה להפוך בהמשך למניות ולדלל את בעלי המניות, או להישאר חוב שיש לפרוע. גם כסף שמוגבל לשימושים מסוימים אינו שקול כולו למזומן חופשי.
קצב השיגורים הוא המבחן הקרוב ביותר
בעדכון אוגוסט דיווחה החברה על 13 חלליות במסלול ועל הכנות לשירות בטא עם שותפים נבחרים. במאי היא כיוונה לכ45 לוויינים במהלך 2026; בדוח הרבעון השני היעד כבר הוגדר לכ45 לווייני BlueBird בתחילת 2027. זהו שינוי מהותי, משום שהיקף הרשת משפיע על רציפות השירות ועל האפשרות להרחיב הכנסות.
BlueBird 7 סיפק תזכורת למחיר של סיכון שיגור. באפריל הוכנס הלוויין למסלול נמוך מהמתוכנן במשימת New Glenn, ולא יכול היה לקיים בו פעילות לאורך זמן. ביטוח ושיגור חלופי יכולים לצמצם חלק מהפגיעה הכספית, אבל אינם מחזירים את הזמן שאבד.
המשמעות הכלכלית של עיכוב כפולה: ההוצאות נמשכות, ואילו תחילת ההכנסות המשמעותיות נדחית. אם גם המתחרה מתקדמת באותו זמן, העיכוב עלול להשפיע על תנאי המסחור ועל חלון ההזדמנות.
לכן שיגור מוצלח לבדו אינו סוף התהליך. צריך לראות פריסה תקינה של האנטנה, תקשורת יציבה, חיבור למערכות של המפעילות והפעלה מסחרית. המדד החשוב הוא כמה קיבולת שימושית זמינה ללקוחות לאורך היממה, ולא רק כמה לוויינים עזבו את המפעל.
לספייסאקס יש יתרון בכך שהיא מייצרת ומשגרת בעצמה. AST משתמשת בכמה ספקיות שיגור, ובהן גם ספייסאקס ובלו אוריג׳ין. הגיוון מפחית תלות בספק יחיד, אך מותיר אותה חשופה לזמינות טילים, ללוחות זמנים ולכשלים שאינם בשליטתה.
התזה השורית נשענת על שוק עצום ועל השקעות של עשרות מיליארדים
התרחיש החיובי אינו מחייב שספייסאקס תיכשל. אפשר ששוק התקשורת הישירה לטלפון יהיה גדול מספיק לכמה שחקניות, ושחברות סלולר וממשלות יעדיפו יותר מספקית אחת. במקרה כזה, AST יכולה לבנות פעילות רחבה באמצעות השותפות שלה, לצד שימושים ממשלתיים, חירום ותקשורת למכשירים מחוברים.
כאן חשוב לשים על השולחן את המספר שספייסאקס עצמה הציגה בחומרי ההנפקה, שוק פוטנציאלי של כ740 מיליארד דולר בשנה עבור Starlink Mobile, ללא סין ורוסיה. האומדן מתייחס להכנסות האפשריות בשוק הסלולר הרחב. מול ההזדמנות הזאת עומדת AST, ששווי השוק שלה עומד על כ19.8 מיליארד דולר. גודל שוק ושווי חברה אינם מדדים מקבילים, אך הפער ממחיש את הרעיון שמאחורי התזה השורית, AST אינה צריכה להשתלט על השוק כולו כדי לבנות עסק גדול בהרבה מהפעילות שלה היום. היא צריכה להשיג נתח מוגדר, לשמור חלק משמעותי מההכנסה לאחר החלוקה עם המפעילות ולהפוך אותו לרווח.
גם הכסף שספייסאקס מקצה לתחום מחזק את הטענה שההזדמנות משמעותית. בשנים 2023 עד 2025 וברבעון הראשון של 2026 הסתכמו הוצאות הCapex של חטיבת הקישוריות בכ11.5 מיליארד דולר. לכך מצטרפים הסכמי התדרים עם אקוסטאר בסך 19.6 מיליארד דולר והעסקה עם גריין, שלפי הדיווח מוערכת בכ8 מיליארד דולר. החיבור מגיע לכ39.1 מיליארד דולר, קרוב ל40 מיליארד.
בעיניי, זו נקודה חשובה למשקיע בחברת AST. המתחרה החזקה ביותר שלה מקצה לתשתיות ולתדרים סכומים העולים על שווי השוק של AST כולה. זה מחזק את ההערכה שיש כאן צורך עסקי אמיתי ושוק שהשחקניות מוכנות להשקיע בו הון עצום. הכניסה של ספייסאקס יכולה לאמת את גודל ההזדמנות, להאיץ את תגובת חברות הסלולר ולחזק את הביקוש לחלופה עצמאית. ההשקעה של המתחרה אינה מבטיחה תשואה לבעלי מניות AST, אך היא מחזקת את ההיגיון העסקי שבניסיון להגיע לשוק הזה.
הכניסה של ספייסאקס עשויה להאיץ החלטות אצל המפעילות: לקדם בדיקות, להקצות תקציב ולבנות חבילות שירות. אם AST תצליח לספק קיבולת בזמן ובעלות תחרותית, הגישה ללקוחות קיימים יכולה לחסוך חלק גדול מהצורך לרכוש כל לקוח בעצמה.
בתרחיש השלילי, ספייסאקס מתקדמת מהר יותר, המחירים בענף נשחקים וAST נאלצת להשקיע עוד לפני שההכנסות החוזרות גדלות. גיוסים נוספים מגדילים את מספר המניות, וכל עיכוב מרחיק את הנקודה שבה בעלי המניות נהנים מתזרים. חברה חשובה טכנולוגית יכולה להיות השקעה קשה כאשר ההון הנדרש ממנה גדל מהר מהערך שהיא יוצרת.
מה אני רוצה לראות מכאן
הדבר הראשון שאני רוצה לראות הוא השיגור הקרוב של לווייני BlueBird 14, 15 ו16. החברה כבר הודיעה שהשלישייה יצאה מהמפעל בטקסס לקייפ קנוורל לקראת השיגור. מבחינתי, זו נקודת המבחן הקרובה ביותר של AST, משום שהיא מחברת בין ההבטחות על הרחבת הרשת לבין הביצוע בפועל.
המבחן יימשך גם אחרי ההמראה. אני רוצה לראות כניסה תקינה למסלול, פריסה מלאה של האנטנות, השלמת בדיקות והשתלבות ברשת. הפעלה מוצלחת של הלוויינים אמורה להוסיף קיבולת ולהרחיב את זמינות השירות. מעבר לתוספת עצמה, חשוב לראות שהחברה מסוגלת לייצר, לשגר ולהפעיל לוויינים בקצב עקבי. זה מה שיקרב אותה משלב ההדגמות לרשת שימושית ורציפה.
לאחר מכן, אני רוצה לראות את ההתקדמות הזאת מגיעה לדוחות הכספיים: מעבר מבטא להכנסות מסחריות חוזרות, משתמשים שמשלמים בפועל, הכנסה שהחברה שומרת מכל משתמש ונתונים על איכות השירות תחת עומס. השותפויות הרחבות יתחילו לקבל משמעות כלכלית ברורה כאשר הן יתורגמו לשימוש ולתשלום.
במקביל, חשוב לעקוב אחרי העלות של כל לוויין, קצב השימוש במזומן ותנאי המימון והדילול. בצד של ספייסאקס, השלמת עסקאות התדרים, פרטי הרשת הקרקעית והכרזה על חבילות מסחריות עשויים לשנות את תנאי התחרות ואת המחירים שAST תוכל לגבות.
לפני חודש סימנו את התחרות מול ספייסאקס כסיכון. השבוע ראינו אותו מתקדם לעבר תוכנית עסקית ממשית. בעיניי, ההזדמנות של AST עדיין קיימת, אבל עכשיו היא צריכה לקבל ביטוי בביצוע. השיגור של 14, 15 ו16 הוא התחנה הקרובה; המבחן הרחב הוא לבנות רשת שמייצרת הכנסות ותזרים בקצב שמצדיק את ההשקעה בה.