כל מה שאתם צריכים לדעת לשבוע הקרוב, (11/10-17/10)
11.10.2026

בקצרה
- מדד המחירים לצרכן בארה״ב צפוי להציג אינפלציה שנתית של 3.7% ועליית ליבה של 2.5%, נתונים שעשויים להוביל לעליית תשואות האג״ח ולהכביד ישירות על תמחור מניות הצמיחה בוול סטריט.
- הפדרל ריזרב העלה את הריבית לרמה של 3.75%-4% לקראת החלטתו הנוספת החודש, מהלך שמגביר את התנודתיות בשווקים ומחייב משקיעים לעקוב בדריכות אחר מדדי המחירים ליצרן ולצרכן לקביעת מדיניות ההשקעה.
- הבנקים הגדולים בארה״ב, בהם ג׳יי פי מורגן וגולדמן זאקס, יפרסמו דוחות כספיים שישקפו את הכנסות הריבית ואיכות האשראי, ממצאים שיאותתו למשקיעים על היקף חדלות הפירעון ורמת החוסן הפיננסי של הצרכנים.
- נתוני המכירות הקמעונאיות וסקרי התעשייה יפורסמו במקביל למדד המחירים ליצרן, שילוב נתונים קריטי שימחיש למשקיעים האם המשק האמריקאי צועד לקראת נחיתה רכה או לסביבת סטגפלציה מורכבת שתפגע ברווחיות החברות.
בשוק ההון, דוח טוב של חברה אינו תמיד מספיק כדי להעלות את המניה. אם במקביל מתברר שהאינפלציה גבוהה מהצפוי ועלות הכסף עלולה לעלות, המשקיעים עשויים להסכים לשלם פחות גם עבור חברה שצומחת. זה המתח שיעמוד במרכז השבוע הקרוב, כאשר נתוני מחירים, דוחות כספיים והתפתחויות בשוק האנרגיה יגיעו כמעט יחד.
עבור המשקיע הישראלי, המשמעות רחבה במיוחד. הנתונים בארה״ב ישפיעו על וול סטריט, על הדולר ועל החברות הדואליות, וביום חמישי יגיע גם מדד המחירים המקומי. במקביל, דוחות הבנקים יספקו הצצה למצב האשראי והצרכנים, ודוחות שתי חברות מרכזיות בתעשיית השבבים יעזרו להבין אם ההשקעות בבינה מלאכותית ממשיכות לתמוך בצמיחה וברווחיות.
האינפלציה האמריקאית מגיעה אחרי שהפד כבר העלה ריבית
האירוע המרכזי בלוח המאקרו האמריקאי יהיה ביום רביעי, 14 באוקטובר, בשעה 15:30, עם פרסום מדד המחירים לצרכן לספטמבר. הפעם הנתון מגיע לאחר שב16 בספטמבר העלה הפדרל ריזרב את הריבית ברבע נקודת אחוז, לטווח של 3.75% עד 4%. ההחלטה הבאה מתוכננת ל28 לחודש, ולכן המדד עשוי להשפיע על הערכת המשקיעים לגבי הצעד הבא של הבנק המרכזי.
תחזית הקונצנזוס בסקר שפורסם לקראת השבוע עומדת על אינפלציה שנתית של 3.7%, ועל עלייה של 2.5% במדד הליבה, שאינו כולל מזון ואנרגיה. הפער ביניהן ממחיש מדוע חשוב לבדוק אם ההתייקרות מתרכזת בסעיפים תנודתיים או מתפשטת לשירותים ולמרכיבים נוספים במשק.
המספר השנתי ימשוך את הכותרות, אבל הקצב החודשי והרכב העלייה יהיו חשובים לא פחות. האינפלציה השנתית יכולה לרדת משום שחודש יקר במיוחד יוצא מההשוואה, גם בלי שיפור משמעותי בהתנהגות המחירים כעת. לכן כדאי להתמקד גם בשכר הדירה, בשירותים ובהיקף הסעיפים שמציגים עליות.
תרחיש של מדד גבוה מהצפוי, ובעיקר של התרחבות הלחצים במדד הליבה, עשוי להעלות את תשואות האג״ח ולהכביד על מניות ששווין נשען במידה רבה על רווחים עתידיים. מדד מתון יותר עשוי להפחית את החשש מהידוק נוסף. עם זאת, יעד האינפלציה של הפד נמדד באמצעות מדד מחירי הצריכה הפרטית, ולכן גם הפתעה במדד המחירים לצרכן אינה מכריעה לבדה את החלטת הריבית.
ביום חמישי, 15 באוקטובר, בשעה 15:30, יפורסם מדד המחירים ליצרן, המשקף מחירים שמקבלים יצרנים וספקי שירותים. הוא יוסיף מידע על לחצי המחירים לאורך שרשרת הייצור. עלייה בו אינה עוברת אוטומטית במלואה לצרכן. לעיתים החברות מצליחות להעלות מחירים, ולעיתים הן נאלצות לספוג את ההתייקרות ולוותר על חלק מהרווחיות.
באותה שעה יפורסמו המכירות הקמעונאיות, תביעות האבטלה השבועיות וסקרי התעשייה של ניו יורק ופילדלפיה. המכירות הקמעונאיות יאפשרו לבחון אם הצרכן ממשיך להוציא כסף, אך הנתון נמדד בכסף ואינו מנוכה מהשפעת המחירים. עלייה בהוצאה בתחנות דלק, למשל, אינה בהכרח עדות לכך שהציבור קונה יותר. ביום שישי יתווספו מחירי היבוא והיצוא בשעה 15:30, והייצור התעשייתי וניצולת כושר הייצור בשעה 16:15.
הצירוף בין הנתונים חשוב יותר מכל פרסום בנפרד. אינפלציה מתמתנת לצד צריכה יציבה תהיה בדרך כלל סביבה נוחה יותר למניות. אינפלציה גבוהה לצד היחלשות בביקוש תהיה שילוב מורכב יותר, משום שהיא מצמצמת את יכולת הבנק המרכזי לתמוך בפעילות באמצעות הורדת ריבית.
הבנקים יחשפו מה קורה מתחת לפני השטח
ביום שלישי, 13/10, יפרסמו דוחות ג׳יי פי מורגן, גולדמן זאקס, סיטיגרופ וולס פארגו. ביום רביעי יצטרפו בנק אוף אמריקה ומורגן סטנלי. זו תהיה הזדמנות לבחון את הכלכלה דרך הגופים שמממנים משקי בית וחברות, מנהלים השקעות ומלווים עסקאות בשוק ההון.
אחד המבחנים יהיה ההכנסה נטו מריבית, כלומר ההפרש בין הריבית שהבנק מקבל לבין הריבית שהוא משלם. ריבית גבוהה יכולה לתמוך בהכנסות מהלוואות, אבל במקביל היא מייקרת את הפיקדונות ואת מקורות המימון. אם לקוחות דורשים יותר ריבית על כספם, או מצמצמים את הביקוש לאשראי, היתרון לבנק עלול להצטמצם.
המבחן השני יהיה איכות האשראי. כדאי לבחון פיגורים, מחיקות והפרשות להפסדים, ובמיוחד אם מופיעה הידרדרות בכרטיסי אשראי, בהלוואות לעסקים או בנדל״ן מסחרי. גם כאן נדרשת הבחנה. גידול בהפרשות שמלווה בהתרחבות תיק האשראי שונה מגידול שנובע מעלייה בסיכון של הלווים הקיימים.
בגולדמן זאקס ובמורגן סטנלי יינתן משקל משמעותי להכנסות ממסחר, מהנפקות ומייעוץ למיזוגים ורכישות. רבעון חזק במסחר עשוי לשקף פעילות לקוחות מוגברת ותנודתיות, בלי להעיד בהכרח על שיפור רחב בכלכלה. לעומת זאת, התחזקות בצבר העסקאות ובהנפקות עשויה ללמד על נכונות של חברות ומשקיעים לבצע מהלכים חדשים.
בבלקרוק, שתדווח ביום רביעי, השאלה תהיה גם לאן הכסף זורם. עלייה בנכסים המנוהלים יכולה לנבוע מעליות בשווקים, מגיוסים חדשים או משילוב ביניהם. גיוסים אורגניים, כלומר כספים חדשים של לקוחות, מספקים מידע שונה מעלייה חשבונאית בשווי התיק.
הדבר שחשוב לחפש הוא איכות הרווח. שיפור הנשען על פעילות מתרחבת, לקוחות חדשים ומשמעת בהוצאות יהיה שונה מרווח שהושפע בעיקר מהטבת מס, ממכירת נכס או מפריט חד פעמי. גם התחזיות לרבעונים הבאים עשויות להיות משמעותיות יותר מהפער בין הרווח המדווח לבין תחזית האנליסטים.
מקור: ICE
חברות השבבים יבדקו את עוצמת ההשקעות בבינה מלאכותית
ביום רביעי, 14/10, תפרסם ASML את דוחותיה לרבעון השלישי. החברה מייצרת מערכות ליתוגרפיה, המאפשרות ליצור את המבנים הזעירים על גבי שבבים. ביום חמישי תדווח TSMC, המייצרת שבבים עבור חברות אחרות. שיחת המשקיעים שלה נקבעה לשעה 09:00 בישראל.
שתי החברות מאפשרות לבחון שלבים שונים בשרשרת. אצל ASML, ההזמנות והתחזית יכולות ללמד על תוכניות ההשקעה של יצרניות השבבים. אצל TSMC, המכירות, הרווחיות והתחזית מלמדות על הפעילות במפעלי הייצור ועל הביקוש לטכנולוגיות שלה.
בASML כדאי להיזהר מהסקת מסקנה על סמך הזמנות של רבעון בודד. מדובר במערכות יקרות, ולכן עיתוי של מספר עסקאות יכול להשפיע משמעותית על הנתון. המשקיעים יחפשו שילוב בין ההזמנות, צבר העבודה, קצב האספקה והסברי ההנהלה לגבי השנה הבאה. השאלה תהיה אם הלקוחות ממשיכים להזמין ציוד לקראת הרחבת הייצור, ובאיזה קצב ניתן לתרגם את ההזמנות להכנסות.
בTSMC המוקד יהיה ביכולת להפוך ביקוש חזק לרווח ולתזרים. הרחבת מפעלים וכושר ייצור יכולה לתמוך בצמיחה עתידית, אך היא דורשת השקעות כבדות. לכן חשוב לבחון יחד את תחזית ההכנסות, שיעור הרווח הגולמי, הוצאות ההשקעה וקצב הרחבת יכולות הייצור והאריזה המתקדמת.
מבחינת השוק, המבחן הוא עד כמה תוצאות החברות ותחזיותיהן תומכות בציפיות שכבר משתקפות במחירי המניות. גם דוח המציג צמיחה מהירה עלול להתקבל באכזבה אם המשקיעים ציפו ליותר, או אם התחזית מצביעה על התמתנות.
בישראל, הדוחות יהיו רלוונטיים לסנטימנט סביב נובה וקמטק, הפועלות בתחומי המדידה והבדיקה בתעשיית השבבים. זו השפעה ענפית אפשרית, ולא תחזית אוטומטית לתוצאותיהן. לכל חברה תמהיל לקוחות, מוצרים וחשיפה לשלבי ייצור שונים, והנתונים שלה עצמה הם שיקבעו אם ההשקעות בענף מתורגמות להזמנות עבורה.
בישראל המדד יגיע ממש לפני החלטת הריבית
ביום חמישי, 15/10, בשעה 18:30, יפורסם מדד המחירים לצרכן לספטמבר. החלטת הריבית הבאה של בנק ישראל נקבעה ל21 באוקטובר, שישה ימים לאחר מכן. הריבית עומדת על 3.25% לאחר ההפחתה בספטמבר, ולכן המדד יהיה נתון חשוב לקראת ההחלטה הקרובה.
הבדיקה החשובה תהיה אילו סעיפים מניעים את המדד. ירידה שמתרכזת בטיסות, בנופש או בסעיפים עונתיים אינה זהה להתמתנות רחבה בשירותים ובשכר הדירה. גם במדד המקומי חשוב לקרוא את הרכב השינוי ואת הקצב השנתי יחד, ולא להסתפק במספר החודשי.
למשקיעי האג״ח, השאלה תהיה כיצד הנתון משנה את ציפיות האינפלציה ואת תוואי הריבית. הפתעה כלפי מטה יכולה לתמוך באג״ח שקליות, במיוחד אם היא מחזקת ציפיות להפחתת ריבית. עם זאת, אג״ח ארוכות מושפעות גם מהגירעון, מהיקף ההנפקות הממשלתיות ומהסיכון הביטחוני. מדד נוח אינו מבטיח ירידה בכל התשואות.
גם במניות הנדל״ן התמונה מורכבת. ריבית נמוכה יותר עשויה להקל על מימון חברות ועל משכנתאות, אך היא אינה מחליפה מכירות, גביית כספים ויכולת שירות חוב. בחברה ממונפת, השילוב בין עלות המימון, מועדי פירעון החוב וקצב מכירת הדירות משמעותי יותר מציפייה כללית להורדת ריבית.
בבנקים המקומיים, הפחתת ריבית עשויה לצמצם חלק מהמרווח הפיננסי ובמקביל להקל על הלווים ולתמוך בביקוש לאשראי. לכן אין תגובה חיובית או שלילית אחידה לכל המערכת. החשיפה של כל בנק, תמחור הפיקדונות ואיכות האשראי יקבעו את התוצאה.
לוח המאקרו המקומי כולל גם את מדד אמון הצרכנים ביום שלישי ואת נתוני סחר החוץ ביום חמישי. מועדים אלה מופיעים בלוח Trading Economics. הם יוסיפו מידע על מצב הצרכנים ועל היבוא והיצוא, אך תנודות חודשיות בסחר דורשות זהירות, במיוחד כשעיתוי משלוחים ורכישות גדולות משפיע על הנתונים.
ברשימת הדוחות המאומתת לסקירה זו לא נכללו חברות ישראליות שמפרסמות תוצאות בשבוע הקרוב. טבע, למשל, הודיעה על פרסום ב3 בנובמבר. עבור המניות המקומיות, המוקד השבוע יהיה במדד, בדיווחים עסקיים שוטפים ובהשפעת התוצאות בחו״ל על הענפים המקבילים בישראל.
הנפט וההתפתחויות הביטחוניות יכולים לשנות את כיוון המסחר
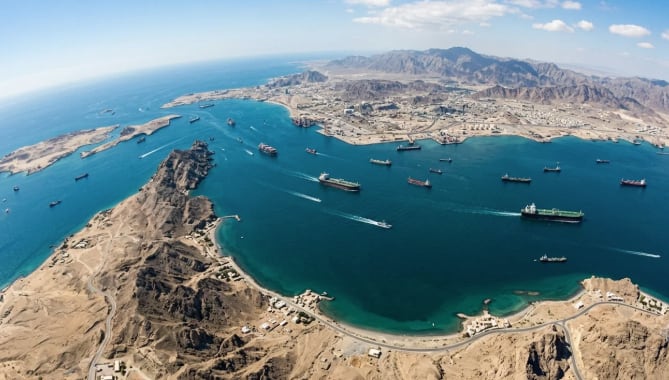
לצד האירועים המתוכננים, השוק ימשיך לעקוב אחר המגעים מול איראן, הסנקציות ובטיחות נתיבי השיט. בארה״ב הוטלו ב8 באוקטובר סנקציות נוספות על גורמים וכלי שיט הקשורים להובלת נפט איראני. במקביל, סוכנות האנרגיה הבינלאומית מדגישה את השלכות השיבושים במצר הורמוז והפגיעה בתשתיות האנרגיה על האספקה העולמית.
המשמעות הכלכלית עוברת בכמה ערוצים. שיבוש בהובלה יכול להעלות את מחירי הנפט ואת עלויות הביטוח והמשלוח. חברות שמשתמשות בדלק רב עשויות לספוג עלייה בהוצאות, ומשקי בית עלולים להישאר עם פחות כסף לצריכה אחרת. אם העלייה נמשכת, היא יכולה להקשות על התמתנות האינפלציה.
מצד שני, הודעה מדינית חיובית אינה שקולה לחזרה מלאה של האספקה. כדי לזהות שינוי ממשי צריך לראות גם תנועת מכליות, פעילות בנמלים, זמינות ביטוח וקצב שיקום של תשתיות. השוק יכול להגיב לכותרת בתוך דקות, בעוד שהשינוי בזרימת הסחורות עשוי להימשך זמן רב יותר.
ביום רביעי, 14/10, צפוי להתפרסם דוח שוק הנפט החודשי של סוכנות האנרגיה הבינלאומית. הוא יאפשר לבחון את הערכות ההיצע, הביקוש והמלאים. לצד הסיכון הביטחוני, חשוב לבדוק אם מחיר גבוה מתחיל לצמצם צריכה או אם תוספת אספקה ממקורות אחרים מצליחה לפצות על השיבושים.
בישראל, שינוי בסיכון הביטחוני עשוי להשפיע גם על השקל ועל עלות המימון של המדינה והחברות. מניות אנרגיה יכולות ליהנות מעליית מחירי המכירה, אך להיפגע מסיכון תפעולי. חברות תעופה עשויות לסבול מהתייקרות דלק ומשיבושי נתיבים. גם בחברות ביטחוניות חשוב לבחון הזמנות, קצב אספקה ורווחיות, משום שהסלמה בפני עצמה אינה מבטיחה שיפור מיידי בתוצאות.
מקור: כיכר השבת
הפד והכינוס בבנגקוק יוסיפו מסרים על הריבית והצמיחה
המפגשים השנתיים של קרן המטבע והבנק העולמי יתקיימו בבנגקוק בין 12 ל18 באוקטובר. מעבר לתחזיות הצמיחה, ההתבטאויות על חוב, אנרגיה ואינפלציה עשויות להשפיע על האופן שבו המשקיעים מעריכים את הסיכונים לשנה הקרובה.
בארה״ב יתפרסם ביום רביעי בשעה 21:00 ספר הבז׳ של הפד, הכולל מידע איכותני על הפעילות במחוזותיו. חשיבותו תהיה בתיאור הביקוש, התעסוקה, השכר ויכולת החברות להעלות מחירים. הוא יכול להוסיף הקשר לנתונים המספריים, אך אינו החלטת מדיניות ואינו תחזית מחייבת.
בלוח הפד מופיעות גם השתתפויות של כריסטופר וולר ומישל באומן באירועים במהלך השבוע, וכן שיחה של יו״ר הפד קווין וורש עם מנכ״לית קרן המטבע קריסטלינה גאורגייבה. השיחה האחרונה נקבעה ליום שישי, 16 באוקטובר, בשעה 06:30 בישראל. המשקיעים יחפשו התייחסות לאופן שבו הבנק המרכזי שוקל לחצי מחירים מול סיכונים לפעילות.
חשוב להבחין בין מה שקורה השבוע לבין ההחלטות שיגיעו אחריו. אין השבוע החלטת ריבית של הפד או של בנק ישראל. הנתונים והמסרים שיתפרסמו בימים הקרובים ישמשו בסיס לציפיות לקראת ההחלטות בהמשך החודש.
לוח האירועים המרכזיים לפי ימים
יום שני
המסחר במניות בארה״ב יתקיים כרגיל, בעוד ששוק האג״ח מציין את חג קולומבוס בהתאם להמלצת הסגירה של SIFMA. המפגשים השנתיים בבנגקוק ייפתחו. בישראל זהו יום הפתיחה של שבוע המסחר, המתנהל מאז ינואר בימים שני עד שישי.
יום שלישי
דוחות ג׳יי פי מורגן, גולדמן זאקס, סיטיגרופ וולס פארגו יעמדו במרכז. אליהם יצטרפו ג׳ונסון אנד ג׳ונסון ויונייטדהלת׳. בראשונה ייבחנו הביקוש לתרופות ולמכשור רפואי והתחזית, ובשנייה עלויות הטיפול הרפואי והשפעתן על רווחיות הביטוח והשירותים. בישראל צפוי מדד אמון הצרכנים.
יום רביעי
דוחות ASML, בנק אוף אמריקה, מורגן סטנלי ובלקרוק. בשעה 15:30 יפורסם מדד המחירים לצרכן בארה״ב, וב21:00 ספר הבז׳. באותו יום יפורסם גם דוח שוק הנפט של סוכנות האנרגיה הבינלאומית.
יום חמישי
שיחת המשקיעים של TSMC בשעה 09:00. בשעה 15:30 יפורסמו בארה״ב מדד המחירים ליצרן, המכירות הקמעונאיות, תביעות האבטלה וסקרי התעשייה. בישראל יפורסם מדד המחירים בשעה 18:30. בין המדווחות גם צ׳רלס שוואב, פרולוג׳יס ויו אס בנקורפ, ולאחר סגירת המסחר אינטראקטיב ברוקרס ואלקואה.
פרולוג׳יס, העוסקת בנדל״ן לוגיסטי, תספק מידע על הביקוש למחסנים ועל תנאי השכירות. אצל שוואב ואינטראקטיב ברוקרס ייבחנו נכסי לקוחות, פעילות מסחר והכנסות מריבית. באלקואה, יצרנית אלומיניום ואלומינה, תשומת הלב תהיה למחירי המכירה ולעלויות הייצור והאנרגיה. אלה זוויות נוספות לבדיקת מצב הפעילות מעבר לבנקים ולשבבים.
יום שישי
שיחת יו״ר הפד עם מנכ״לית קרן המטבע בבוקר, מחירי היבוא והיצוא בארה״ב בשעה 15:30 והייצור התעשייתי בשעה 16:15. חברת הביטוח טרוולרס תפרסם את תוצאותיה. בלוח הדוחות השבועי מופיעים גם סיטיזנס, אם אנד טי בנק, ריג׳נס וטרואיסט. מועדי ארבע האחרונות מבוססים כאן על לוח משני ועשויים להתעדכן.
מה ייחשב שבוע חיובי למשקיעים
התרחיש הנוח יותר יהיה שילוב של התמתנות בלחצי המחירים, צריכה שמחזיקה מעמד ודוחות שמציגים רווחיות ותחזיות יציבות. אם במקביל חברות השבבים יציגו ביקוש שמצדיק את הרחבת הייצור, והשוק יקבל הקלה בסיכון האנרגטי, תתחזק התמיכה בצמיחת הרווחים בלי עלייה מקבילה בעלות ההון.
התרחיש המכביד יהיה אינפלציה עקשנית, לחץ על מרווחי החברות וסימנים להיחלשות באיכות האשראי. בתרחיש כזה, גם כותרות על צמיחה בהכנסות עשויות שלא להספיק. המשקיעים יידרשו לבדוק כמה מההכנסות הופך לרווח ולמזומן, וכמה ממנו נשחק בגלל מימון, שכר ואנרגיה.
עבור המשקיע הישראלי, נקודת המעקב המרכזית היא החיבור בין שלושת השווקים: המניות, האג״ח והמטבע. מדד מקומי נוח עשוי לתמוך בציפיות להפחתת ריבית, אבל עליית תשואות בארה״ב או החרפה ביטחונית יכולה לפעול בכיוון ההפוך. השבוע הזה עשוי להמחיש היטב מדוע צריך לקרוא את הנתונים, התחזיות ותגובת השוק יחד.