מאסק מתקרב לחשבון הסלולר שלכם ומטלטל את חברות התקשורת והלוויינים
9.10.2026

בקצרה
- חברת ספייס אקס חתמה על עסקת ענק בהיקף מדווח של כ-8 מיליארד דולר לרכישת תדרי 800 מגה-הרץ ארציים מגריין מנג'מנט, מהלך המאפשר לה להקים רשת סלולרית עצמאית ולסכן ישירות את מודל ההכנסות המסורתי של חברות התקשורת.
- רשות התקשורת האמריקאית אישרה לספייס אקס פריסה של 15 אלף לווייני סטארלינק מובייל מהדור הבא, התפתחות טכנולוגית המאפשרת חיבור ישיר לסמארטפונים רגילים ומאיימת לשחוק את יתרון התשתית הבלעדי שהיה לחברות הסלולר עד כה.
- שילוב תדרי ה-800 מגה-הרץ הנמוכים יחד עם תדרי 2 גיגה-הרץ מעניק לסטארלינק יכולת חדירה לתוך מבנים לצד קיבולת נתונים, מהלך המאפשר לחברה להציע חבילות תקשורת ביתיות וסלולריות משולבות תוך הגדלת ההכנסה הממוצעת מכל משק בית.
- חברות הסלולר הגדולות ובראשן טי מובייל מתמודדות עם פגיעה פוטנציאלית ברווחיות ובכוח התמחור שלהן מול הצרכנים, שכן שותפתן הטכנולוגית ספייס אקס הופכת בהדרגה למתחרה ישירה שעלולה לכפות עליהן הורדת מחירים והגדלת הטבות שימור.
במשך שנים, היתרון של חברות הסלולר הגדולות נשען על דבר שקשה מאוד לשכפל, רשת. כדי להתחרות בהן צריך לרכוש זכויות שימוש בתדרים, לפרוס תשתיות, לחבר מערכות ולספק שירות שעובד גם בכביש מרוחק וגם בתוך בניין. הצרכן רואה בעיקר חשבון חודשי ופסי קליטה בטלפון, אבל מאחוריהם נמצאת מערכת שהקמתה דורשת הון וזמן.
תקשורת לוויינית שמתחברת ישירות לטלפון יכולה לשנות חלק מהמשוואה הזאת. בתחילת הדרך, הערך שלה התמקד בחיבור במקומות שבהם הרשת הקרקעית אינה מגיעה. השאלה הגדולה כעת היא עד כמה אפשר להרחיב את השירות, והאם הספק הלווייני יסתפק בהשלמת הכיסוי של חברות הסלולר או יבקש להתחרות בעצמו על המנוי החודשי.
העסקה שעליה הכריזה ספייס אקס מקרבת את האפשרות השנייה. החברה חתמה על הסכם לרכישת מלוא תיק תדרי ה800 מגה הרץ הארצי של גריין מנג׳מנט. העסקה עדיין כפופה לאישור רשות התקשורת האמריקאית ולתנאי השלמה נוספים, אבל הכיוון העסקי ברור: להרחיב את היכולת של סטארלינק מובייל להגיע ללקוחות באמצעות שילוב של תקשורת מהחלל ומהקרקע.
למה מאסק רוצה להיות חברת הסלולר שלכם
ספייס אקס מפעילה את סטארלינק, רשת לוויינים המספקת שירותי תקשורת. לצד חיבורי האינטרנט באמצעות ציוד ייעודי, החברה מקדמת חיבור ישיר בין לוויינים לטלפונים רגילים. עבור חברות הסלולר, חיבור כזה יכול להשלים את הרשת שלהן ולצמצם אזורים ללא קליטה. עבור ספייס אקס, הוא פותח אפשרות להשתתף בחלק גדול יותר משרשרת ההכנסות.
ההבדל הכלכלי בין ספק תשתית לבין חברת סלולר עצמאית משמעותי. ספק שמשלים את הכיסוי מקבל תשלום במסגרת מערכת יחסים עם מפעיל התקשורת. חברה שמוכרת שירות ישירות לצרכן יכולה לקבוע את החבילה, לנהל את המנוי ולנסות למכור שירותים נוספים. בתמורה, היא צריכה לשאת גם בעלויות גיוס הלקוחות, התמיכה, החיוב ושימור המנויים.
מכאן נובע ההיגיון האפשרי בחבילה המשלבת אינטרנט של סטארלינק ושירות סלולרי. אם החברה תוכל לספק לשני השירותים מחיר ואיכות תחרותיים, היא עשויה להגדיל את ההכנסה מכל משק בית ולהפחית את התלות שלה בשותפים. זו אפשרות עסקית שעדיין תלויה בתמחור ובביצוע, ולא חבילה שתנאיה כבר הוכרזו.
עבור חברות הסלולר, האיום עשוי להתחיל עוד לפני מעבר נרחב של לקוחות. עצם הופעתה של חלופה אמינה יכולה לשפר את כוח המיקוח של הצרכן ולחייב אותן להציע יותר שירות, הנחות או הטבות כדי לשמר אותו.
מה ספייס אקס קונה כשהיא קונה תדרים
ספקטרום הוא טווח תדרי הרדיו שבאמצעותם עוברת התקשורת האלחוטית. רישיון שימוש בתדרים מאפשר למפעיל לשדר בתחום מסוים ובאזורים מוגדרים. לכן רכישת תדרים היא רכישה של משאב חיוני להפעלת רשת, אך עדיין נדרשת תשתית שתשתמש בו.
תיק הרישיונות בעסקה נמצא בתחום ה800 מגה הרץ. ספייס אקס מתארת את התדרים הנמוכים כשכבת כיסוי שנועדה לשפר את היכולת להגיע דרך מכשולים ולתוך מבנים, לצד תדרי ה2 גיגה הרץ המיועדים לתמוך בקיבולת. החברה הודיעה על כוונה לשלב את מערך הלוויינים שלה עם פריסה קרקעית לאחר קבלת האישור הסופי.
כאן חשוב להבין את ההבדל בין כיסוי לקיבולת. כיסוי עונה על השאלה האם אפשר להתחבר במקום מסוים. קיבולת עונה על השאלה כמה משתמשים יכולים לקבל שם שירות בו זמנית, ובאיזו איכות. היכולת להגיע לטלפון באזור מרוחק אינה מוכיחה לבדה שאפשר לשרת באותה רמת ביצועים שכונה צפופה שבה אלפי אנשים צופים בווידאו במקביל.
זו גם הסיבה שאין להסיק מהעסקה שכל הטלפונים יתחברו מעתה ישירות ללוויין מתוך כל בניין. התוכנית המוצהרת משלבת חלל וקרקע. איכות השירות בפועל תצטרך להיבחן בתנאי שימוש יומיומיים, עם מכשירים שונים, עומסים שונים ומכשולים שונים.
הסכום של כ8 מיליארד דולר במזומן הופיע בדיווח התקשורתי על העסקה, אך לא נחשף רשמית בידי הצדדים. במקביל, התקבל השבוע אישור לפריסת מערך של 15 אלף לווייני סטארלינק מובייל מהדור הבא. מדובר באישור לפריסה, ולא בהודעה שכל הלוויינים כבר פועלים.
שלוש חברות הסלולר מול איום משותף
אצל טי מובייל, (TMUS) קיימת מורכבות מיוחדת. החברה כבר מציעה את שירות התקשורת הלוויינית שלה בשיתוף סטארלינק. המשמעות היא שהספק שעוזר לה להרחיב את הכיסוי מקדם במקביל את יכולתו להפוך למפעיל משמעותי בפני עצמו. השותפות הקיימת מעניקה לטי מובייל ניסיון ושירות פעיל, אך האפשרות להתחרות ישירות על לקוחות עשויה לשנות בעתיד את יחסי הכוחות בין החברות. אין בכך הוכחה שההסכם הקיים מסתיים.
אצל חברת AT&T, (T) השאלה היא כיצד לשמר את ערך חבילת התקשורת שלה כשהכיסוי הלווייני נעשה חלק מהתחרות. לחברה הסכם מסחרי עם ASTS שנחתם ב2024 ונמשך עד 2030, במטרה לשלב תקשורת מהחלל עם הרשת הקיימת. אם השילוב יספק חוויית שימוש טובה, הוא עשוי לסייע לה להגן על בסיס הלקוחות. אם התחרות תחייב אותה להוסיף את השירות במחיר נמוך או ללא תוספת תשלום, התועלת בשימור לקוחות תצטרך להצדיק את העלות.
אצל ורייזון, (VZ) ניצבת שאלה דומה סביב איכות הרשת והמחיר שהלקוחות מוכנים לשלם עבורה. גם ורייזון חתמה על הסכם מסחרי עם ASTS, באוקטובר 2025. תרחיש חיובי מבחינתה הוא שהלוויינים משפרים את השירות ומחזקים את נאמנות הלקוחות. תרחיש פחות נוח הוא שהכיסוי המורחב הופך לדרישת בסיס בענף, בעוד התחרות מצמצמת את האפשרות לגבות עליו תוספת.
הפגיעה האפשרית ברווחיות אינה מחייבת אובדן דרמטי של מנויים. חברה יכולה לשמור על מספר הלקוחות שלה ובכל זאת להרוויח פחות, אם היא נאלצת להעניק הנחות, להגדיל הוצאות שיווק או לרכוש שירותי תקשורת נוספים עבור אותה הכנסה חודשית. מנגד, שירות לווייני מוצלח יכול לצמצם נטישה ואף ליצור מקור הכנסה נוסף. הכיוון ייקבע לפי תנאי השירות והתגובה התחרותית.
שלוש החברות כבר פועלות יחד בנושא. ב1 באוקטובר הן הודיעו על הקמת מיזם משותף שנועד להרחיב כיסוי לווייני ולייעל את השימוש במשאבים. ההודעה קובעת שהסכמי הלוויינים הקיימים יישארו בתוקף ושהחברות יוכלו להמשיך לפעול גם באופן עצמאי. מדובר בתשתית לשיתוף פעולה בענף, ולא בהודעה על בחירה בלעדית בספק לווייני אחד.
עבור חברת ASTS זה גם איום וגם חיזוק לפוטנציאל העסקי
חברת AST SpaceMobile, בונה רשת לוויינים שמיועדת להתחבר ישירות לטלפונים רגילים. המודל שלה מתבסס במידה רבה על עבודה עם חברות הסלולר ושילוב השירות ברשתות ובחבילות שלהן. החברה מציגה אפשרויות של תוספת חודשית, שימוש יומי וגם שירות עיקרי באזורים מרוחקים, באמצעות המפעילים השותפים.
ההתפתחות אצל ספייס אקס מגדילה את האתגר התחרותי. אם סטארלינק מובייל תוכל לספק שירות איכותי בהיקף גדול ובמחיר אטרקטיבי, היא עשויה להפעיל לחץ על המחירים בתחום ולהעלות את רף הביצועים שהלקוחות והשותפים מצפים לקבל. עבור חברת AST, המשמעות האפשרית היא צורך להתקדם מהר יותר בפריסה ובמסחור, בתקופה שבה הקמת הרשת עדיין דורשת השקעות משמעותיות.
אבל יש כאן גם צד חיובי לתזה של ASTS, הנכונות של ספייס אקס להשקיע בהרחבת הפעילות מחזקת את ההערכה שתקשורת ישירה מהחלל לטלפון יכולה להפוך לשוק מסחרי משמעותי. היא אינה מוכיחה מה יהיה גודל השוק או שיעור הרווחיות שלו, אך היא יכולה לתמוך במעבר מתפיסה של התחום כניסוי טכנולוגי לתפיסה שלו כקטגוריית שירות שחברות מוכנות להשקיע בה הון.
האפשרות החיובית השנייה נוגעת לאינטרסים של חברות הסלולר. ככל שהן חוששות שספק לווייני יתחרה בהן ישירות, כך עשוי לגדול הערך שהן רואות בשותפה המסייעת להן לשמור על הקשר עם הלקוח. מבחינתן, שירות לווייני יכול להפוך מתוספת נוחה לכלי להגנה על המנוי החודשי. בתרחיש כזה, האיום מצד ספייס אקס עשוי להגביר את הדחיפות לקדם אינטגרציה, השקעה והפצה של פתרונות חלופיים.
לחברת AST כבר יש בסיס לשיח הזה. בעדכון הרבעון השני של 2026 היא הציגה שותפויות עם יותר מ60 מפעילי סלולר, שביחד משרתים יותר מ3 מיליארד מנויים. זהו היקף הפעילות של השותפים, ולא מספר לקוחות משלמים של חברת AST או התחייבות של כולם לרכוש שירות.
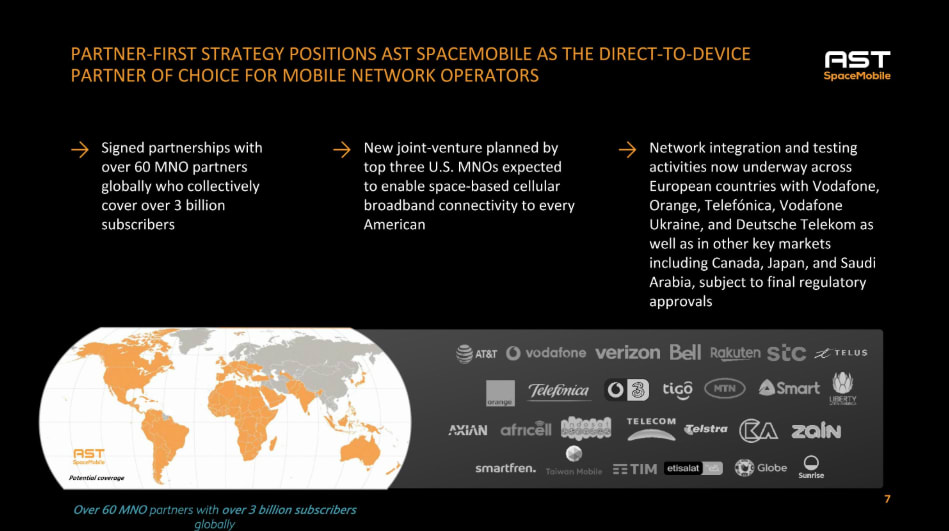
מקור: מצגת המשקיעים של ASTS לרבעון השני של 2026
יש גם מגבלה כלכלית לתרחיש החיובי. אם חברות הסלולר יצטרכו להוזיל חבילות כדי להתחרות בסטארלינק, הן עשויות להפעיל לחץ גם על המחיר שהן משלמות לשותפים שלהן. כלומר, חשיבות השירות של AST יכולה לעלות בלי שכוח התמחור שלה יעלה באותה מידה.
לכן התזה המאוזנת היא שהמהלך עשוי להגדיל הן את ההזדמנות והן את הסיכון. חברת AST יכולה ליהנות מהכרה רחבה יותר בתחום ומהצורך של חברות הסלולר בחלופה, אבל עליה להוכיח שהטכנולוגיה, העלויות וקצב הפריסה מאפשרים לה לתפוס חלק רווחי מהשוק. צמיחה של השוק כולו אינה מבטיחה הצלחה של כל חברה שפועלת בו.
למה חברות מגדלי התקשורת עשויות להרוויח
החברות שמפעילות את השירות הסלולרי אינן היחידות שחשופות למהלך. אמריקן טאואר,(AMT), קראון קאסל,(CCI), וחברת (SBA Communications, (SBAC, פועלות בתחום תשתיות התקשורת ואתרי האנטנות. במודל הזה, הערך נובע בין היתר מהאפשרות להשכיר מקום לציוד של מפעילים שונים.
אם ספייס אקס תרחיב רשת קרקעית באמצעות שכירת אתרים קיימים, היא עשויה להפוך למקור ביקוש נוסף לתשתיות כאלה. לכן תרחיש שמלחיץ את חברות הסלולר עשוי דווקא ליצור הזדמנות אצל בעלי האתרים. השימוש בתשתית משותפת מאפשר להוסיף מפעיל בלי להקים בהכרח מגדל חדש בכל מקום.
עם זאת, זו אפשרות עסקית התלויה בתכנון הרשת. היקף האתרים, סוג הציוד, זהות הספקים ותנאי ההתקשרות יקבעו את ההשפעה הכספית. אין בסיס להציג את שלוש החברות כמי שכבר זכו בחוזים חדשים במסגרת העסקה.
אותו היגיון חל על ספקי ציוד ורשתות. פריסה חדשה יכולה לייצר ביקוש לאנטנות, מערכות תקשורת, חשמל וקישוריות, אבל בלי הסכמים או בחירת ספקים אין הצדקה לקבוע אילו חברות יקבלו את ההזמנות.
המבחן יהיה בשירות ובהכנסות
הכרזה על תדרים ואישור לשיגור לוויינים הם אבני דרך חשובות. עבור הצרכן, המבחן יהיה פשוט יותר: האם השיחה עובדת, האם החיבור יציב, אילו מכשירים נתמכים וכמה עולה החבילה. עבור המשקיע, נוספת שאלה מהותית: כמה עולה לספק את השירות, וכמה מזומן נשאר לאחר ההוצאות וההשקעות.
גם אצל חברת AST חשוב להפריד בין הסכמים, פוטנציאל הפצה והכנסות שכבר הוכרו. ברבעון השני של 2026 החברה דיווחה על הכנסות של 31.5 מיליון דולר, שנבעו מאספקת תחנות קרקע ומעמידה באבני דרך ממשלתיות. היא הציגה גם צבר הכנסות חוזי מצטבר של כ1.3 מיליארד דולר, הכולל שותפים מסחריים והתקשרויות ממשלתיות. הצבר אינו הכנסה שנתית, וההכנסות הרבעוניות אינן מעידות כשלעצמן על עסק מנויים סלולרי רחב שכבר הבשיל.
המניות כבר הגיבו לסיכון העתידי. במסחר המאוחר נרשמו ירידות של כ6% במניות שלוש חברות הסלולר הגדולות. אלו תנועות במסחר המאוחר, ולא נתוני הסגירה של המסחר הרגיל. התגובה מבטאת חשש משינוי תחרותי, ולא פגיעה שכבר נמדדה בהכנסות בעקבות העסקה.
המשמעות למשקיעים היא לבדוק מי יצליח להרוויח מהשינוי
העסקה מרחיבה את האפשרויות של ספייס אקס להתחרות על שירותי התקשורת של הצרכן. עבור חברות הסלולר, השאלה היא האם שילוב של רשת קיימת ושותפים לווייניים יספיק כדי לשמר את הלקוחות ואת הרווחיות. עבור בעלי תשתיות, השאלה היא האם יגיע מפעיל נוסף שירכוש שירותים וישכור אתרים.
עבור חברת ASTS, יש סיבה לבחון גם את הצד החיובי: ההשקעה של ספייס אקס יכולה לחזק את ההכרה בפוטנציאל התחום ולהגדיל את החשיבות האסטרטגית של חלופה לחברות הסלולר. במקביל, היא מעלה את רף התחרות ואת החשיבות של ביצוע בזמן.
בסופו של דבר, המשקיעים צריכים לעקוב אחר המעבר מרישיונות ושותפויות לשירות זמין, משירות זמין ללקוחות משלמים, ומלקוחות משלמים לתזרים. שם יתברר מי הצליח להפוך את החיבור בין החלל לקרקע לעסק רווחי.