רוזנברג לא מוכר את אל על והשוק מתווכח כמה היא באמת שווה
9.10.2026
בקצרה
- בעל השליטה קני רוזנברג מסרב להצעות רכישה על החזקתו בת 42.25% באל על, ששווייה נאמד ב-4.5 מיליארד שקל ומייצרת רווח על הנייר של כ-4 מיליארד שקל, עובדה המאותתת למשקיעים על אמונתו בפוטנציאל הצמיחה העתידי.
- משפחת רוזנברג השקיעה במקור כ-275 מיליון דולר בשיא משבר הקורונה ומשכה דיבידנד של כ-45 מיליון דולר, מהלך שמדגיש את התשואה הפוטנציאלית הגבוהה בהשקעות במצוקה אך אינו מבטיח למשקיעים חדשים תנאי כניסה או תשואות דומות.
- המאזן הפיננסי של אל על עבר מהפך מחוב נטו של 1.4 מיליארד דולר לעודף פיננסי נטו של 896 מיליון דולר, שינוי שמפחית מהותית את סיכון ברירת המחדל של החברה ומגדיל את גמישותה התפעולית והעסקית.
- קופת המזומנים של החברה צמחה להיקף נזיל של 2.06 מיליארד דולר מול חוב ברוטו של 1.17 מיליארד דולר, אך על המשקיעים לזכור שחלק מהכספים מיועד למימון התחייבויות כרטיסים עתידיות ולתוכנית הרחבת הצי ל-63 מטוסים.
כשאנחנו מזמינים טיסה, קל להשוות בין מחירים, שעות המראה ומספר עצירות. הרבה יותר קשה לתמחר את הביטחון שהטיסה אכן תצא, שהחברה תמשיך לפעול גם אם המצב באזור יידרדר ושיהיה מי שיחזיר אותנו הביתה. עבור נוסעים ישראלים, השנים האחרונות הפכו את השיקולים האלה לחלק משמעותי מההחלטה. עבור אל על, הם יצרו הזדמנות לחזק את הקשר עם הלקוחות, להרחיב פעילות ולשקם את המאזן.
אל על מייצרת את עיקר הכנסותיה מהטסת נוסעים, ולצדה פועלות סאן דור, פעילות מטען ופעילויות משלימות. היא גם מחזיקה במועדון הנוסע המתמיד, שאליו מחובר כרטיס האשראי פליי קארד. לכן, כשבוחנים את החברה, צריך להסתכל על כמה שכבות של העסק. כמה היא מרוויחה מהטיסה עצמה, כמה ערך היא מפיקה מהקשר המתמשך עם הנוסע, וכמה מהיתרון שלה נשען על היעדרן של חלופות.
על הרקע הזה, הסירוב של קני רוזנברג להצעות למכור חלק מהחזקת משפחתו מקבל משמעות רחבה יותר. לאחר רווח מוערך של כ4 מיליארד שקל, שרובו עדיין על הנייר, בעל השליטה סבור שהפוטנציאל לא מוצה. המחלוקת בשוק היא כמה מהרווחיות הנוכחית יכולה להישמר בסביבה תחרותית רגילה. זו השאלה שצריכה ללוות גם משקיע שמגיע למניה היום, אחרי העלייה החדה שכבר התרחשה.
מקור: ynet
ההשקעה שנעשתה כשהסיכון נראה אחרת לגמרי
משפחת רוזנברג נכנסה לאל על בספטמבר 2020, בשיא משבר הקורונה, כאשר ענף התעופה התמודד עם עצירה חריגה בפעילות והחברה נזקקה להון. לאורך התקופה השקיעה המשפחה כ275 מיליון דולר. בינואר 2026 קיבלה כ45 מיליון דולר מתוך הדיבידנד שחילקה אל על, כך שההשקעה בניכוי אותו דיבידנד עומדת על כ230 מיליון דולר. מול הסכום הזה ניצבת החזקה של כ42.25%, ששווייה הוערך בכ4.5 מיליארד שקל בסמוך לפרסום.
הסיפור הזה ממחיש עד כמה רכישה בתקופת מצוקה יכולה לייצר תשואה גדולה כאשר החברה מצליחה להתאושש. לצד זאת, חשוב להפריד בין הרווח הכלכלי שנוצר לבין כסף שכבר מומש. שווי ההחזקה תלוי במחיר המניה, ומכירת נתח גדול יכולה להתבצע בתנאים שונים ממכירה של מניות בודדות בבורסה. גם מימון חיצוני של ההשקעה משפיע על התשואה להון העצמי, ולכן נתון התשואה של בעל השליטה אינו בהכרח שקול לתשואה של משקיע שקנה מניה במועד מסוים.
הסירוב למכור מעיד על האמונה של רוזנברג בחברה, אך אינו פותר את שאלת התמחור. לבעל שליטה יש אופק השקעה, השפעה על החלטות ושיקולים שעשויים להיות שונים מאלה של בעל מניות מהציבור. המשקיע שקונה היום צריך להעריך את הרווחים ואת המזומנים שעוד ייווצרו ביחס למחיר שהוא משלם. ההצלחה של מי שקנה בשנת 2020 אינה מבטיחה תשואה דומה מנקודת הפתיחה הנוכחית.
מאזן חזק יותר משנה את העסק אבל לא מבטל את ההתחייבויות
אחד השינויים המשמעותיים באל על התרחש במאזן. בסוף 2023 היה לה חוב פיננסי נטו של כ1.4 מיליארד דולר. בסוף יוני 2026 היא כבר הציגה עודף פיננסי נטו של כ896 מיליון דולר, לצד מקורות נזילים של כ2.06 מיליארד דולר. החוב הפיננסי ברוטו עמד על כ1.17 מיליארד דולר וכלל גם התחייבויות חכירה. כלומר, החברה מחזיקה חוב, אך המקורות הנזילים שלה גבוהים ממנו.
המעבר הזה יכול לשנות את יכולתה של החברה לקבל החלטות. חברה שנמצאת תחת לחץ מימוני נאלצת לעיתים להתמקד בצורכי המזומן הקרובים. חברה עם נזילות גבוהה יכולה להתמודד טוב יותר עם תקופות חלשות, לבחון רכישת מטוסים ולהשקיע בפעילות. הירידה בסיכון המימוני עשויה גם להשפיע על התשואה שהמשקיעים דורשים כדי להחזיק במניה.
עם זאת, בענף התעופה צריך להיזהר מהנחה שכל דולר בקופה פנוי לחלוקה. לקוחות משלמים על כרטיסים לפני הטיסה, והכסף מגיע לחברה לפני שנשאה בכל עלויות השירות. מנגד קיימת התחייבות להטיס אותם, ולעיתים להחזיר להם כסף. נוסף על כך, מטוסים דורשים תחזוקה, חלפים, השקעות וחידוש צי. לכן, יתרת מזומנים גבוהה היא יתרון משמעותי, אבל המשקיע צריך לבדוק גם כיצד היא נוצרה וכמה ממנה יידרש לתפעול ולהשקעות.
גם את תוכנית הגדלת הצי ל63 מטוסים עד 2030 צריך לקרוא בשתי רמות. היא מאפשרת להרחיב את היצע הטיסות ואת ההכנסות, אך מחייבת הון והיערכות תפעולית. אם התשואה מהפעלת המטוסים תהיה גבוהה מעלות המימון וההון שהושקע בהם, ההתרחבות עשויה ליצור ערך. אם התחרות תשחק את מחירי הכרטיסים, צי גדול יותר עלול להגדיל פעילות בלי לייצר שיפור דומה ברווח. מספר המטוסים הוא אמצעי לצמיחה; הרווח והתזרים שהם מייצרים הם המדדים הכלכליים החשובים.
היתרון בקווים הארוכים והערך של הקשר עם הנוסע
הרחבת הפעילות בקווים הארוכים היא חלק מרכזי בטיעון האופטימי. הפעילות השבועית בקווים שמעבר לאוקיינוס האטלנטי גדלה מכ22 עד 23 טיסות לכ54 עד 55, בערך פי 2.4. ההתרחבות מאפשרת להציע יותר מועדי טיסה ולהעמיק את הנוכחות בקווים מרכזיים. אבל מספר הטיסות לבדו אינו מספיק. כדי להבין את התרומה לרווח, צריך לבחון את המחיר הממוצע, את שיעורי התפוסה ואת עלות הפעלת הקווים.
בתעופה, לא כל נוסע מייצר אותה הכנסה. גם כאשר שני מטוסים מלאים באותה מידה, אחד יכול להיות רווחי יותר בזכות תמהיל שונה של מחלקות, מחירי כרטיסים ושירותים נלווים. חלונות המראה ונחיתה, המכונים סלוטים, יכולים לסייע לבסס לוח טיסות אטרקטיבי בנמלים עמוסים. עם זאת, עצם החזקתם אינה מונעת ממתחרים לחזור לפעילות ואינה מבטיחה שהנוסעים יסכימו לשלם כל מחיר.
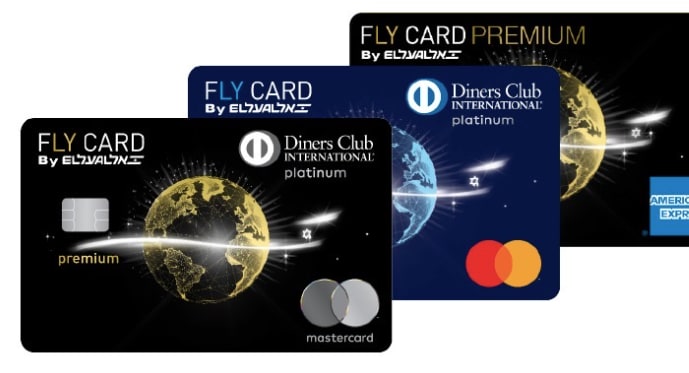
כאן נכנסים לתמונה מועדון הנוסע המתמיד ופליי קארד. צבירת נקודות והטבות יכולה לחבר את הלקוח לחברה גם בחודשים שבהם אינו טס. מבחינה עסקית, יש לכך ערך כפול: פעילות מסחרית סביב המועדון והנקודות, ולצדה תמריץ לשוב ולטוס עם החברה. לקוח שצבר נקודות או מעמד עשוי לכלול אותם בשיקולי הבחירה שלו, מעבר למחיר הכרטיס הבודד. זהו מנגנון שעשוי לחזק נאמנות, גם אם הוא אינו מבטל את הרגישות למחיר.
הנהלת החברה צופה שההסכם עם ישראכרט יתרום תוספת שנתית ממוצעת של 100 עד 130 מיליון שקל לרווחיות לפני מס. זו תחזית, ומימושה תלוי בין היתר בהסבת הלקוחות ובהיקף הפעילות. בהערכת שווי צריך גם להימנע מספירה כפולה. אם רווחי המועדון כבר כלולים ברווח המאוחד שעל בסיסו מתמחרים את אל על, אי אפשר להוסיף את מלוא שווי המועדון מעל שווי הקבוצה בלי לבצע את ההתאמות המתאימות. כאשר מנתחים את המועדון בנפרד, צריך להתחשב גם בחלקם של השותפים בו.
מקור: אל על
המציאות הביטחונית מחזקת את הביקוש וגם מסכנת אותו
האירוע בטיסת פליי דובאי בסוף ספטמבר החזיר למרכז את שאלת הביטחון האישי בזמן הטיסה. עבור חלק מהנוסעים, החשש עשוי להגדיל את הנכונות לבחור באל על או להעדיף טיסה ישירה על פני מסלול עם עצירה. ההשפעה האפשרית בולטת בטיסות למזרח, שבהן טיסות המשך דרך המפרץ מהוות חלופה. אולם צריך להפריד בין תגובה מיידית לאירוע לבין שינוי קבוע בהרגלי הצריכה. רק התנהגות ההזמנות לאורך זמן תאפשר להבין כמה מהביקוש נשאר.
נתח השוק הגבוה של אל על בתקופות שבהן חברות זרות מצמצמות פעילות הוא יתרון, אך הוא אינו מספר את כל הסיפור. נתח שוק הוא יחס בין פעילות החברה לבין כלל הפעילות בשוק. הוא יכול לעלות כאשר החברה צומחת, אך גם כאשר המתחרות מקטינות פעילות במהירות רבה יותר. לכן, חזרת חברות זרות יכולה להוריד את נתח השוק של אל על גם אם היא ממשיכה להטיס יותר נוסעים. כדי להעריך את מצבה צריך לבדוק יחד את נתח השוק, היקף הפעילות והרווחיות.
חזרת התחרות גם אינה מתרחשת באופן אחיד. חידוש טיסות ליעד אירופי אינו שקול להוספת קיבולת משמעותית בקו ארוך ורווחי. צריך לבדוק באילו יעדים נוספות טיסות, כמה מושבים חוזרים ומהן שעות הטיסה והחלופות המוצעות. הפגיעה הכלכלית האפשרית תופיע כאשר אל על תיאלץ להוריד מחירים, תתקשה למלא את המטוסים או תידרש להשקיע יותר כדי לשמר לקוחות.
מנגד, הסלמה ביטחונית יכולה לפגוע גם באל על דרך ביטולים, הגבלות פעילות, החזרים ועלויות נוספות. התלות הזו ניכרת בתמונה החציונית: במחצית הראשונה של 2026 הרווח הנקי הסתכם בכ65 מיליון דולר, לעומת כ162 מיליון דולר בתקופה המקבילה, למרות ההתאוששות ברבעון השני. מכאן עולה הבחנה חשובה. צמצום פעילות המתחרות עשוי להיטיב עם אל על כאשר היא עצמה ממשיכה לטוס, אך פגיעה בתעופה כולה יוצרת סיכון גם עבורה.
מכפיל נמוך הוא תחילת הבדיקה
בית ההשקעות מור מעריך שאל על נסחרת במכפיל EV/EBITDA של כ3.5 על בסיס תחזית ל2027, לעומת כ5 אצל חברות תעופה מקבילות. שווי הפעילות, הנקרא EV, מביא בחשבון את שווי המניות ואת החוב הפיננסי בניכוי מזומנים, עם התאמות נוספות לפי מבנה החברה. הנתון EBITDA הוא רווח לפני ריבית, מסים, פחת והפחתות. היחס ביניהם מספק נקודת השוואה, אך משמעותו תלויה באיכות התחזית ובהגדרות ששימשו לחישוב.
הטיעון האופטימי הוא שהשוק עדיין מייחס משקל גבוה מדי לסיכון הביטחוני ולחזרת המתחרות, ומשקל נמוך מדי לשיפור במאזן, להרחבת הפעילות ולמועדון הלקוחות. אם הרווחיות תישאר גבוהה לאורך זמן, גם כאשר התחרות תתחזק, ייתכן שהפער מול החברות המקבילות יצטמצם. זו אפשרות, ולא תוצאה שנובעת אוטומטית מהמכפיל הנמוך.
הטיעון הזהיר מתחיל בשאלה מה יקרה לרווח שעליו מחושב המכפיל. נניח לצורך המחשה בלבד ששווי הפעילות נשאר קבוע, אך הרווח לפני ריבית, מסים, פחת והפחתות נמוך ב30% מהתחזית. מכפיל שנראה היום כמו 3.5 יהפוך למכפיל של 5, בלי שמחיר המניה עלה כלל. זו אינה תחזית לאל על, אלא דוגמה לכך שהנחה במחיר יכולה לשקף ציפייה לשחיקה ברווח.
בענף התעופה נדרשת גם עקביות בטיפול בחכירת מטוסים. חברה ששוכרת חלק גדול מהצי אינה ניתנת להשוואה פשוטה לחברה שבבעלותה יותר מטוסים, בלי לבדוק איך החכירות מופיעות בחוב וברווח. בנוסף, הפחת משקף שחיקה של נכסים יקרים שצריך לתחזק ולהחליף. לכן, לצד המכפיל, חשוב לבדוק את המזומן שנותר אחרי ההשקעות הדרושות לקיום הפעילות.
גם הרווח הנקי דורש פירוק. ברבעון השני הרווח התפעולי עלה בכ52%, בעוד הרווח הנקי הוכפל, בין היתר בזכות שיפור בסעיף המימון. השיפור התפעולי משמעותי בפני עצמו, אך הפער בין קצבי הצמיחה מזכיר שלא כל העלייה בשורה התחתונה נובעת ממכירת יותר כרטיסים או משיפור ברווחיות הטיסות. כדי להעריך את הרווח העתידי, צריך להבין אילו רכיבים צפויים לחזור ואילו עשויים להשתנות.
המבחן יהיה ברווחיות שתישאר כשהחלופות יחזרו
אל על הגיעה לנקודה שבה אפשר לדון ביכולת שלה להשקיע, להרחיב פעילות ולשמר לקוחות מתוך עמדה פיננסית חזקה יותר. כדי להעריך את המניה צריך לבחון כמה מהיתרונות האלה יתורגמו לרווח ותזרים גם בתנאים פחות חריגים. אמונתו של בעל השליטה היא חלק מהתמונה, אך את התשובה יספקו הביצועים.
המעקב המעשי צריך להתמקד בהכנסה מכל יחידת קיבולת שהחברה מציעה, בתפוסה ובעלויות. אם המטוסים נשארים מלאים רק בזכות הנחות משמעותיות, זו תמונה שונה משמירה על תפוסה לצד מחירים ורווחיות יציבים. באותה מידה, יש לבחון אם הגדלת הצי מייצרת מזומן לאורך זמן, ואם פעילות המועדון מצליחה להגדיל את תרומתה בלי להסתפק בגידול במספר הלקוחות.
התרחיש האופטימי הוא שאל על שומרת על חלק מהעדפת הלקוחות ומהרווחיות גם לאחר חזרת המתחרות, ובמקביל מפיקה ערך מהצי ומהמועדון. התרחיש הזהיר הוא שהמחירים נשחקים בזמן שההוצאות וההשקעות ממשיכות לגדול. הפער בין התרחישים הוא לב המחלוקת על השווי. ככל שאל על תוכיח שהרווחיות שלה נשמרת גם כשהנוסע הישראלי מקבל יותר אפשרויות, הטיעון לשינוי מתמשך בעסק יתחזק.