וול סטריט יציבה, האמנם? החולשה שמסתתרת מאחורי המדדים
10.10.2026
בקצרה
- מדדי המניות המובילים הציגו פערים חדים בספטמבר כאשר הנאסד״ק עלה ב-3.33% בעוד ה-S&P 500 במשקל שווה צנח ב-4.83%, נתון המלמד כי העוצמה בצמרת מסתירה חולשה רחבה במרבית מניות השוק.
- קרנות סל עוקבות S&P 500 מפזרות את כספי המשקיעים לפי שווי שוק ולא באופן שווה, דבר שיוצר תלות מסוכנת בביצועי קומץ ענקיות טכנולוגיה ומעניק אשליה של פיזור רחב ובטוח.
- מניית ענקית ההנעלה נייקי צנחה ב-81% משיאה לצד ירידה של 4% בהכנסות הרבעוניות וצניחה של 13% במכירות הדיגיטליות, שחיקה שמשקפת אובדן אמון עמוק של המשקיעים ביכולת החברה לייצר צמיחה עתידית.
- חברת הביגוד לולולמון איבדה כ-82% משווי שיאה בעקבות ירידה של 9% במכירות בחנויות זהות ושחיקה ברווחיות, ממצא המוכיח כי הירידות במניות המוכרות נובעות מקשיים עסקיים ממשיים ולא רק מהעדפת טכנולוגיה.
כשמסתכלים על המדדים המרכזיים בוול סטריט, קל לקבל תחושה שהשוק יציב ואיתן. אלא שהעליות בענקיות הטכנולוגיה יכולות לקזז ירידות בחברות רבות אחרות, בזכות משקלן הגדול במדדים. הפער בין S&P 500 לבין הגרסה שלו במשקל שווה חושף את חוסר האיזון הזה: העוצמה בצמרת אינה משקפת בהכרח את מצב השוק כולו. בזמן שמשקיעים מחכים למפולת הבאה, בחלק מהמניות המוכרות כבר התרחשו ירידות עמוקות, שנותרות פחות בולטות כשמסתכלים רק על המדדים המובילים.
אותו שוק שתי תמונות שונות
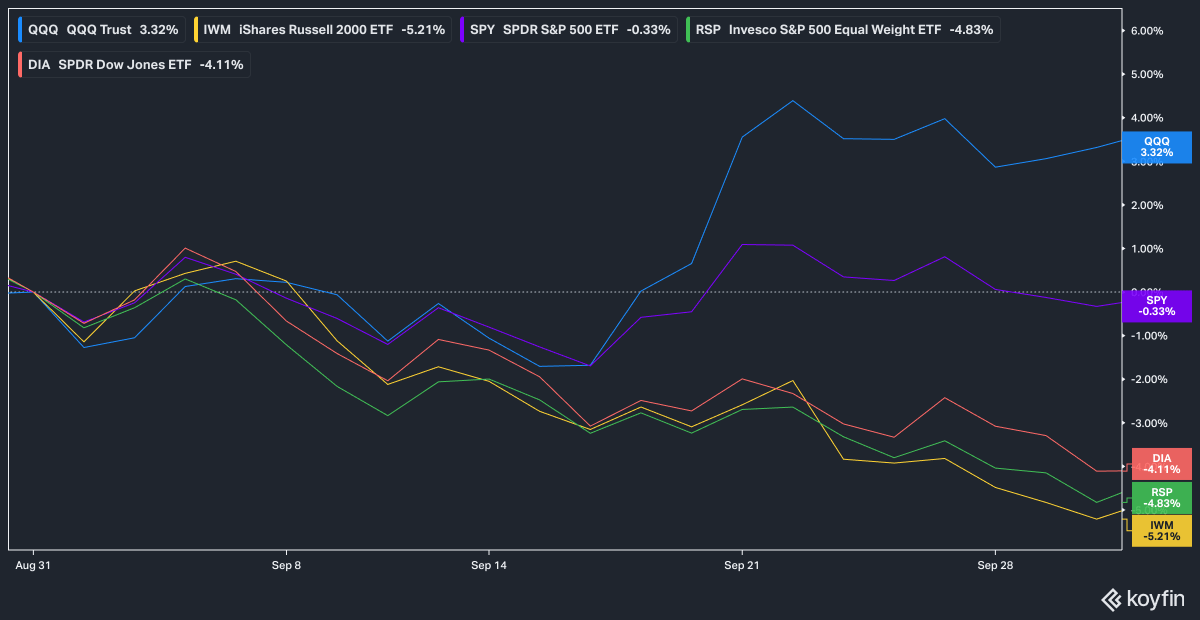
הפער הזה בולט במיוחד בביצועי ספטמבר האחרון בו הנאסד״ק עלה ב3.33%, בעוד הS&P 500 הסתפק בירידה מתונה של 0.33%. לכאורה, התמונה של השוק יציבה יחסית אבל באותו חודש הדאו ג׳ונס ירד ב4.11%, הראסל 2000, שמייצג חברות קטנות, איבד 5.21%, והS&P 500 במשקל שווה ירד ב4.83%.
ההשוואה האחרונה חשובה במיוחד, משום שהיא בוחנת את אותן חברות שנמצאות במדד הרגיל, אך מעניקה לכל חברה משקל דומה במועד האיזון, במקום לתת לענקיות השפעה גדולה בהרבה. כלומר, כשמפחיתים את השפעת החברות הגדולות, מתגלה תמונה חלשה משמעותית. הפער מלמד עד כמה ביצועי המדד תלויים בחברות הגדולות, ועד כמה הכותרת ״השוק יציב״ עלולה להסתיר את מה שמתרחש בחלקים רחבים ממנו.
כשהפיזור על הנייר מסתיר תלות בענקיות
כדי להבין איך הפער הזה נוצר, צריך להבחין בין מספר החברות במדד לבין המשקל של כל אחת מהן. הS&P 500 כולל כ500 חברות, אבל ההשפעה שלהן על ביצועיו רחוקה מלהיות שווה.
ככל ששווי השוק של חברה גדול יותר, בהתאמה למניות הזמינות לציבור, כך משקלה במדד גבוה יותר. לכן עלייה בקומץ ענקיות יכולה לקזז ירידות בחברות רבות אחרות. הדבר משפיע גם על המשקיע שקונה קרן עוקבת: הכסף שלו מתחלק בהתאם למשקלי החברות במדד, כך שחלק גדול יותר מההשקעה מופנה לענקיות. הוא מחזיק מאות חברות, אך התשואה שלו יכולה להיות תלויה במידה רבה בקבוצה מצומצמת. הפער שראינו בין SPY לRSP ממחיש את התלות הזאת, אך אינו מוכיח לבדו שהמשקיעים מוכרים את יתר המניות כדי לקנות טכנולוגיה.
הוא מראה שהחברות בעלות המשקל הגדול הציגו ביצועים חזקים יותר, בעוד שהענקת משקל דומה לכל חברה חשפה תמונה חלשה יותר.
המותגים שאנחנו מכירים והחולשה שהמדדים מסתירים
הפער הזה בין המדדים לבין המניות שבתוכם בולט במיוחד כשמסתכלים על מותגים מוכרים כמו נייקי ולולולמון. אלו חברות שהמוצרים שלהן עדיין נמצאים בחנויות ובארונות של מיליוני צרכנים, אבל מניותיהן ספגו ירידות שמזכירות מפולת. השאלה כאן היא האם המשקיעים איבדו אמון בחברות, או שגם הצרכנים קונים פחות.
בנייקי, המניה נמצאת 81% מתחת לשיא מנובמבר 2021. הדוחות מציגים תמונה מורכבת יותר- בשבוע האחרון החברה פירסמה דוחות שבהם ההכנסות ירדו ב4% לעומת התקופה המקבילה והסתכמו ב11.2 מיליארד דולר. המכירות הישירות לצרכנים ירדו ב8%, ובתוכן המכירות הדיגיטליות נפלו ב13%. עם זאת, שיעור הרווח הגולמי השתפר מ42.2% ל42.8%, בעיקר בזכות ירידה בעלויות האחסון והלוגיסטיקה, והרווח הנקי ירד ב2% בלבד. כלומר, יש חולשה ממשית במכירות, אך החברה ממשיכה לייצר הכנסות ורווחים משמעותיים. להערכתי, הירידה במניה משקפת גם פגיעה באמון המשקיעים בצמיחה העתידית וביכולת ההתאוששות. ההשוואה בין ירידה שנמשכה כמה שנים לבין תוצאות רבעון אחד אינה מסבירה את כל התהליך, אבל היא ממחישה עד כמה מחיר המניה יכול להתרחק מעוצמת השינוי הנוכחי בעסק.
בלולולמון הדוחות מצביעים גם על ירידה במכירות וגם על שחיקה ברווחיות. המניה נמצאת כ82% מתחת לשיא מדצמבר 2023. ברבעון השני של 2026 ההכנסות ירדו ב4%, והמכירות בחנויות ובערוצי האונליין בני ההשוואה ירדו ב9% כאשר גם הרווחיות נחלשה מתחת לפני השטח- השיפור בשיעור הרווח הגולמי המדווח נבע מהחזר מכסים, ובנטרול תרומתו נרשמה שחיקה לעומת התקופה המקבילה. הדוגמאות האלה ממחישות שהירידות בחלק מהמניות מלוות גם בקשיים עסקיים, ולכן אי אפשר להסביר אותן רק בהעדפת המשקיעים לטכנולוגיה.
האם הירידות יצרו הזדמנויות השקעה
הירידות החדות עשויות ליצור הזדמנויות, אבל המרחק מהשיא אינו מספיק כדי לקבוע שמניה זולה. ההבחנה החשובה היא בין חברה שהציפיות ממנה היו גבוהות מדי לבין חברה שהיכולת שלה לצמוח ולהרוויח נשחקת. לכן צריך לבדוק אם המכירות והרווחיות מתייצבות ואם הביקוש משתפר בלי תלות גוברת בהנחות. התאוששות עסקית עשויה להשיב את אמון המשקיעים, אך מותג מוכר לבדו אינו מבטיח חזרה למחירי העבר.
היציבות תלויה בהמשך העוצמה של הענקיות
הריכוזיות במדדים הופכת את החברות המובילות למקור תמיכה משמעותי, אבל גם למוקד פגיעוּת.
כל עוד ענקיות הטכנולוגיה ממשיכות לעלות, הן יכולות לפצות על חולשה במניות אחרות. אם הן ייחלשו לפני ששאר השוק יתאושש, המדדים עלולים לאבד חלק מהתמיכה שמחזיקה אותם ולכן השאלה להמשך היא האם העוצמה תתרחב לחברות ולענפים נוספים, או שהמדדים ימשיכו להישען במידה רבה על אותה קבוצה.
להערכתי, עליות שמלוות בשיפור עסקי אצל יותר חברות יעניקו לשוק בסיס רחב יותר מזה שנשען בעיקר על הצלחת הענקיות ועל הציפיות סביב הבינה המלאכותית.
המפולת שלא רואים במדד הראשי
בזמן שמשקיעים מחכים למפולת בוול סטריט, במניות מסוימות כבר התרחשו ירידות עמוקות לאורך שנים. נייקי ולולולמון ממחישות כיצד חברות מוכרות יכולות לספוג פגיעה קשה במניותיהן, בלי שהמדדים המובילים יציגו ירידה דומה.
זה המסר המרכזי של הכתבה: מדד יציב יכול להתקיים לצד חולשה משמעותית בחלק מהחברות המרכיבות אותו. כדי להבין את מצב השוק, צריך לבחון גם מי מחזיק אותו למעלה ומה קורה למניות שהמשקל שלהן אינו מספיק כדי להשפיע באותה עוצמה על הכותרת הראשית.