מקדונלד׳ס ירדה 31% מהשיא, האם נוצרה הזדמנות?
6.10.2026
בקצרה
- מניית מקדונלד'ס צנחה ב-31% מרמת השיא של 341 דולר למחיר של 234 דולר, פער המייצר פוטנציאל תשואה של 45% לחזרה לשיא, לצד זרם דיבידנדים שוטף בעת ההמתנה להתאוששות.
- המודל העסקי נשען על כ-95% מסעדות זכייניות המניבות הכנסות משכירות ומתמלוגים, נתון המגן על החברה מהוצאות תפעול ישירות אך קושר את רווחיותה ליציבות הפיננסית ולרווחיות של הזכיינים המקומיים.
- ההאטה בצמיחת המכירות בחנויות זהות ל-1.3% גלובלית ו-0.8% בארה"ב נבעה מירידה בכמות המבקרים חרף עלייה בחשבון הממוצע, מה שמעיד על שחיקה באיכות הצמיחה כתוצאה מהשפעות האינפלציה והריבית הגבוהה.
- תוכנית NEXT האסטרטגית מקצה תמיכה של 8.5 מיליארד דולר בזכיינים עד שנת 2036, במטרה לשפר יעילות תפעולית ב-2.5 נקודות אחוז ולהוסיף צמיחה של 2.5% במכירות הרשת מפתיחת סניפים חדשים.
יש משהו מפתה בקנייה של חברה שכולנו מכירים אחרי ירידה חדה במחיר, המסעדות עדיין פתוחות, המותג עדיין מוכר, והחברה ממשיכה לחלק כסף לבעלי המניות.
כשמסתכלים על חברת מקדונלדס (MCD), קל לדמיין שילוב של התאוששות במחיר המניה עם דיבידנדים שנכנסים לחשבון בזמן ההמתנה. אבל כדי להבין אם זו הזדמנות, צריך לבדוק מה השתנה בעסק, איזה מחיר משלמים על הרווחים שלו, ומה צריך לקרות כדי שההשקעה תצליח.
במחיר הנוכחי של 234$, מול שיא כל הזמנים של 341$, המניה נמוכה בכ31% ורק לחזור לשיא כל הזמנים יתן לנו עלייה של כ45%.
בסקירה ניקח דוגמא פרקטית של השקעה בסך 300 אלף שקל במניות החברה, תוך הפרדה בין אפשרות לעליית מחיר לבין הכנסה מדיבידנדים.
איך מקדונלדס באמת מרוויחה כסף
אנחנו מכירים את מקדונלד׳ס כרשת שמוכרת מזון ומשקאות, אבל עבור בעלי המניות שלה, הנדל״ן הוא חלק מרכזי במודל העסקי. כ95% מהמסעדות מופעלות בידי זכיינים עצמאיים, והחברה נהנית מהכנסות מתמלוגים ומדמי שכירות.
במודל הזכיינות הרגיל החברה מחזיקה בנכס או שוכרת אותו לתקופה ארוכה, ומקבלת מהזכיין דמי שכירות ותמלוגים הקשורים למכירות, לצד תשלומים נוספים. המסעדות שהחברה מפעילה בעצמה מייצרות גם הכנסות ישירות ממכירת מזון.
מבחינת המשקיע, המשמעות היא שחלק גדול מהפעילות נשען על רשת של עסקים מקומיים שמשתמשים באותו מותג ובאותה מערכת. החברה הרי לא נושאת ישירות בכל הוצאות ההפעלה של כל מסעדה, אך הצלחת הזכיינים חשובה לה. אם פחות לקוחות מגיעים, או אם ההוצאות שלהם עולות מהר מהמכירות, היכולת שלהם להשקיע נחלשת וכך גם היכולת להתרחב ולהפעיל מסעדות מצליחות.
מה עומד מאחורי הירידה במניה
הנתונים האחרונים מצביעים על האטה בצמיחה. ברבעון השני של 2026 המכירות במסעדות קיימות בעולם עלו ב1.3%, לעומת 3.8% בתקופה המקבילה ובארה״ב הן עלו ב0.8%, לעומת 2.5% שנה קודם. המכירות האמריקאיות נתמכו בעלייה בחשבון הממוצע ובתמהיל המוצרים, אך מספר הביקורים ירד.
מדד המכירות במסעדות קיימות, בוחן את השינוי במכירות של מסעדות שפועלות לפחות 13 חודשים, כך אפשר להבחין בין צמיחה בפעילות המסעדות הקיימות לבין צמיחה שנובעת מפתיחת סניפים חדשים.
ההבחנה בין חשבון ממוצע לבין ביקורים חשובה. מסעדה יכולה להציג עלייה במכירות גם כאשר מגיעים אליה פחות לקוחות, אם כל לקוח מוציא יותר, אבל לא מדובר בהכרח באותה איכות צמיחה כמו גידול במספר הלקוחות. להערכתי, השאלה המרכזית היא האם מקדונלדס יכולה להחזיר לקוחות באמצעות תמורה טובה יותר למחיר, תוך שמירה על רווחיות.
ב23 בספטמבר, במהלך יום המשקיעים, המניה סיימה את יום המסחר בירידה של כ4.8%, ההנהלה הזהירה שתנועת הלקוחות בענף בשווקים מרכזיים עלולה להישאר ללא צמיחה כל עוד האינפלציה גבוהה. משפט שחשוב להכיר ולדעת כאשר אנחנו בוחנים השקעה בחברה מכיוון שהריבית עלתה וצפויה לעלות בלפחות עוד 0.25% באחת מתוך שתי החלטות הריבית שנותרו לנו עד סוף שנת 2026.
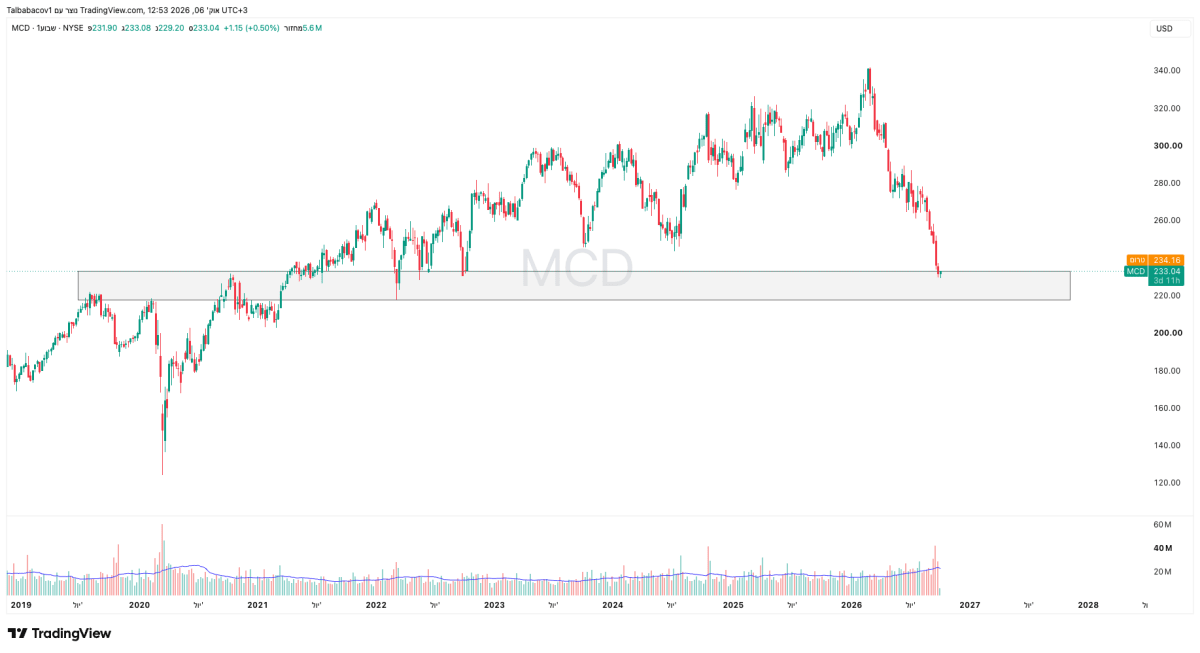
בתמונה צירפתי לכם ניתוח טכני בגרף שבועי על החברה, אפשר לראות שהגענו לנקודה טכנית די מעניינת בגרף, אזור התנגדות שהפך עם השנים לאזור תמיכה, והמחיר הנוכחי כבר הגיע למחיר המניה בספטמבר 2022.
מקור: Trading View
מה יכול לתמוך בהתאוששות
חשוב לציין שמקדונלדס עדיין מייצרת רווחים משמעותיים. ברבעון השני ההכנסות הסתכמו בכ7.10 מיליארד דולר, עלייה של 4%, והרווח המדווח למניה היה 3.32$, עלייה של 6%.
כמעט 220 מיליון משתמשים היו פעילים במועדוני הנאמנות במהלך 90 הימים האחרונים, והמכירות לחברי המועדון ב12 החודשים האחרונים הסתכמו בכ40 מיליארד דולר. הנתונים מצביעים על בסיס לקוחות רחב, אך אינם מוכיחים שההאטה בביקורים כבר נפתרה.
תוכנית NEXT של החברה משלבת שיפור בתפריט, בשירות, בטכנולוגיה ובתפעול המסעדות. החברה מתכננת לתמוך בזכיינים בכ8.5 מיליארד דולר עד 2036, מהם כ5 מיליארד דולר עד 2030, באמצעות הקלות בשכירות ותמיכה הונית. היא מכוונת לתוספת של כמעט 2.5% לצמיחת המכירות בכלל הרשת מפתיחת מסעדות ב2027, ולכ2% ב2030. יעד נוסף הוא שיפור יעילות ברמת המסעדה בכ2.5 נקודות אחוז בעת פריסת התוכנית. אלה יעדי הנהלה, ולא תוצאות שכבר הושגו.
בעיניי, ההזדמנות האפשרית נשענת על שלושה דברים שעובדים יחד.
החזרת לקוחות יכולה לשפר את המכירות הקיימות, פתיחת מסעדות יכולה להרחיב את בסיס ההכנסות, ויעילות טובה יותר יכולה להגדיל את הרווח שנשאר מכל מכירה.
מנגד, צריך לממן את השינוי ולהוכיח שהוא משתלם. השקעה בטכנולוגיה או בשיפוץ אינה צמיחה בפני עצמה, היא הופכת לבעלת ערך רק אם היא משפרת את תוצאות העסק.
מנוע צמיחה חדש
מנוע צמיחה נוסף שמקדונלדס מתחילה לפתח הוא מכירת שטחי פרסום באמצעות McDonald’s Media Network.
באוגוסט 2026 החברה החלה פיילוט ב450 מסעדות שבבעלותה בארה״ב, שבו מוצגות פרסומות של חברות אחרות על מסכי התפריט הדיגיטליים במסלולי ההזמנה מהרכב, לאחר ביצוע ההזמנה ובזמן ההמתנה.
לדוגמא, חברת ביטוח משלמת כדי להציג פרסומת לנהגים שממתינים להזמנה. הלקוח קונה ארוחה, ומקדונלדס יכולה להרוויח גם מהארוחה וגם מהפרסומת שהוצגה לו.
המסכים וקהל הלקוחות כבר קיימים. נכון שעדיין יש עלויות של מכירת הפרסום, תוכנה ותפעול, אבל אם ההכנסות עולות עליהן, נשאר רווח נוסף.
בהמשך, החברה סיפרה שהיא רואה אפשרות להשתמש גם באפליקציה ובעמדות ההזמנה העצמית כדי לחבר מפרסמים לקהל הלקוחות שלה. ההנהלה הציגה שאיפה לבנות פעילות בהיקף של מיליארד דולר לאורך זמן בכלל מערכת מקדונלדס, ללא מועד יעד מוגדר.
מבחינת המשקיעים, זו אפשרות להפיק הכנסה נוספת מתנועת הלקוחות ומהתשתיות הקיימות, עם עלויות נוספות נמוכות יחסית כפי שמעריכה ההנהלה. עם זאת, הפעילות עדיין בתחילת הדרך, ולכן מוקדם לקבוע כמה תתרום לרווחי החברה ומה תהיה חלוקת ההכנסות עם הזכיינים.
האם המניה אטרקטיבית במחיר הנוכחי
מכפיל הרווח הנוכחי עומד על 19 כשהממוצע ב10 השנים האחרונות עומד על 26.8 ומכפיל הרווח העתידי עומד על 17.6 כשהממוצע ב10 שנים האחרונות עומד על 24. ניתן לראות בתמונה שצירפתי שמדובר במכפיל הרווח הנוכחי הכי נמוך של החברה מאז תקופת הקורונה שעמד על 17.4.
דעתי האישית היא שאם הרווחים ימשיכו לגדול, מחיר הכניסה עשוי להתברר כנוח. אם הם ייפגעו, גם מכפיל שנראה סביר היום עלול להטעות. לדוגמה חשבונאית בלבד, אם הרווח השנתי ירד ל10 דולר למניה, אותו מחיר כניסה כבר משקף מכפיל 23.4.
גם החזרה ל341$ צריכה להיבחן דרך הרווח. על בסיס רווח של 12.31$, מחיר כזה דורש מכפיל של כ27.7. אם הרווח יגדל ל15$, הוא ידרוש מכפיל של כ22.7. אין כאן תחזית שהרווח יגיע ל15$, אלא המחשה לכך שחזרה לשיא יכולה להישען על צמיחת רווחים, על נכונות המשקיעים לשלם מכפיל גבוה יותר, או על שילוב ביניהן. 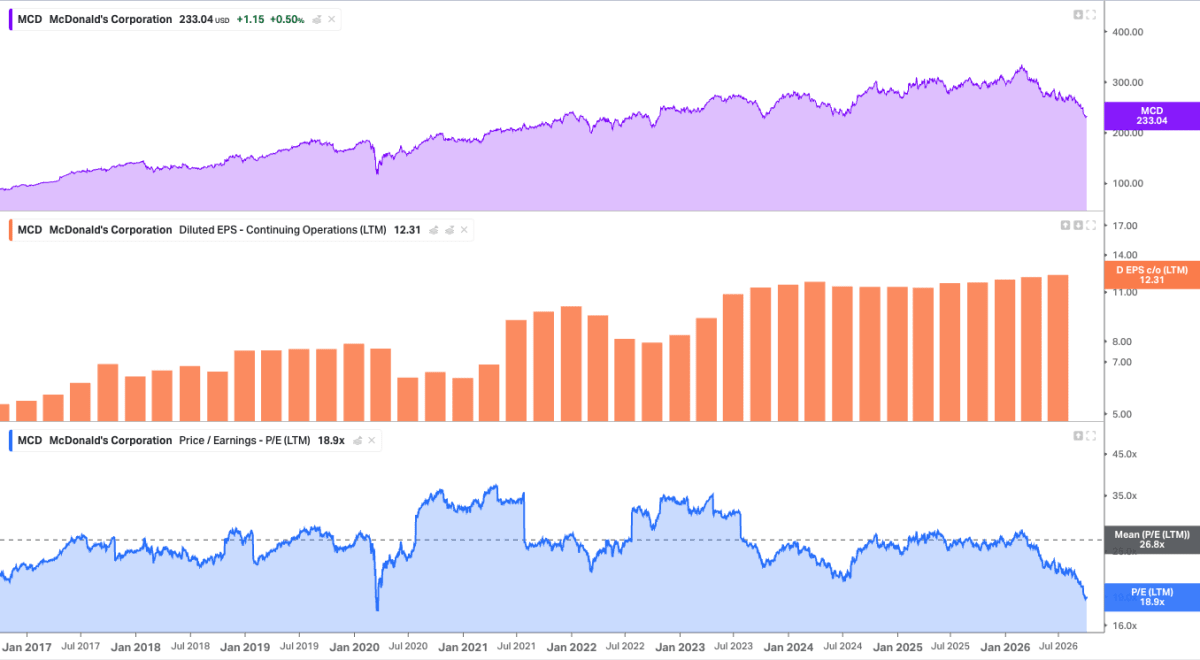
הערכת שווי לפי EPS
בהערכת השווי הזאת מתחילים מתחזית רווח מתואם למניה של כ13 דולר לסוף 2026, בהתאם לתחזיות האנליסטים בקויפין. התחזיות מצביעות על רווח למניה של כ18.24$ בשנת 2031, ובמודל השתמשתי בקצב צמיחה שנתי ממוצע (CAGR) של 7%, שמביא לתוצאה דומה של כ18.23 דולר בשנה החמישית.
לאחר מכן בוחרים מכפיל רווח לשנת היעד. כאן בחרתי במכפיל 22, הנמוך מממוצע מכפיל הרווח העתידי בעשר השנים המוצגות בקויפין, שעומד על כ24.1, אבל גבוה ממכפיל הרווח העתידי הקיים כרגע שעומד על 17.6 מתוך הנחה שנראה עלייה במחיר המניה ובכך התרחבות מכפיל.
הכפלת הרווח הצפוי במכפיל נותנת מחיר מניה עתידי של כ401$ בשנת 2031. חישבתי את שיעור התשואה הנדרשת של 8% (תשואת אגח 10 שנים ארה״ב + הבטא של המניה X פרמיית סיכון השוק), ובכך מתקבל שווי הוגן נוכחי של כ272$ למניה.
ביחס למחיר של 233$ במודל, יש פער של 17% בין מחיר המניה הנוכחי לבין השווי ההוגן שהמניה צריכה להיסחר היום. התשואה השנתית הצפויה עד למחיר היעד בשנת 2031 היא כ11.5%, כלומר יחס הסיכון סיכוי במצב הזה נמצא חיובי (התשואה השנתית הצפויה היא הסיכוי שלי והתשואה הנדרשת שלי מהמניה של 8% היא הסיכון שלי). כמובן שהשווי הזה תלוי בהתממשות תחזיות הרווח ובמכפיל שהשוק יעניק לחברה בעתיד.
תרחיש התאוששות ודוגמא
נניח שהשקעתי 300 אלף שקל במחיר 234$ למניה, והמניה חזרה לשיא האחרון שלה במחיר של 341$. שווי המניות יעלה לכ437,179 שקל. רווח המחיר יהיה כ137,179 שקל, כלומר כ45.7%. זהו רווח על הנייר כל עוד לא מכרתי, והוא אינו כולל דיבידנדים.
משך ההמתנה משנה מאוד את משמעות התוצאה. חזרה לשיא בתוך שנה נותנת כ45.7% מעליית מחיר באותה שנה. אותה התאוששות על פני שלוש שנים שקולה לכ13.4% לשנה, ועל פני חמש שנים לכ7.8% לשנה, בחישוב מצטבר. אלה שיעורי התשואה השנתיים של רכיב המחיר בלבד.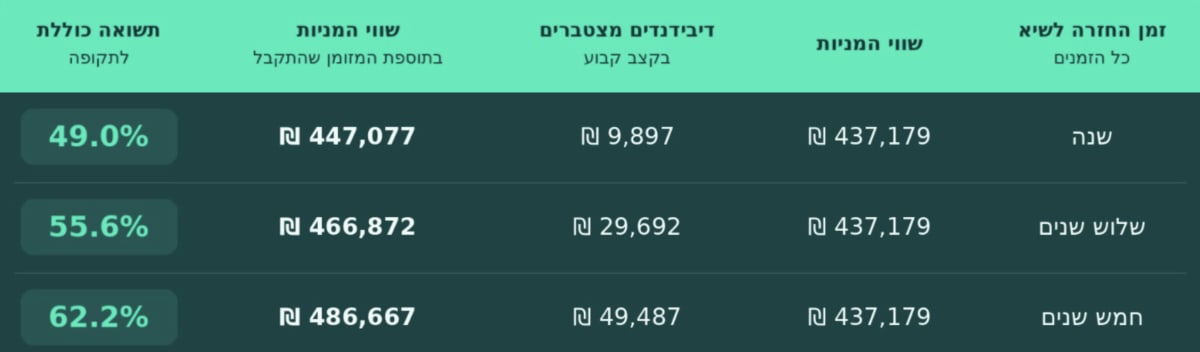
בכל התרחישים בטבלה מניית מקדונלד׳ס מגיעה לאותו מחיר של 341$, ולכן שווי המניות זהה ועומד על כ437 אלף ש״ח, עלייה של כ45.7% ביחס להשקעה המקורית.
הפער בין התשואות נובע מהדיבידנדים שמתקבלים בזמן ההחזקה, שנה אחת של דיבידנדים אם המניה חוזרת לשיא בתוך שנה, שלוש שנים של דיבידנדים אם היא חוזרת אליו לאחר שלוש שנים, וחמש שנים של דיבידנדים אם החזרה נמשכת חמש שנים.
התשואה הכוללת מחברת את הרווח מעליית מחיר המניה ואת הדיבידנדים שהתקבלו, ולכן היא עולה מכ49% בשנה לכ55.6% בשלוש שנים ולכ62.2% בחמש שנים. הרי ככל שנישאר במניה לאורך זמן כך כמובן נקבל גם יותר דיבידנדים. בעצם מדובר בתשואות מצטברות לכל התקופה, לפני מס ובהנחת דיבידנד ושער דולר קבועים, ללא השקעה מחדש.
וזאת הנקודה החשובה של למה לדעתי המניה הזאת מעניינת כי לאורך כמה שנים קדימה מדובר כאן בצמיחה יפה מאוד מבחינת מחיר המניה, לזה תוסיפו גם את תשואת הדיבידנד ותקבלו תשואה יפה במניה שהBETA שלה עומד על 0.5 בסך הכל. המניה יכולה לאזן לנו את התיק מבחינת התנודתיות בגלל הBETA הנמוכה שלה ובו זמנית לספק לנו גם תשואה יפה וגם שיעור דיבידנד שגדל משנה לשנה במשך 51 השנים האחרונות.
אחרי מה צריך לעקוב מכאן?
המדד הראשון הוא מספר הביקורים, בעיקר בארה״ב. צמיחה במכירות שמלווה בחזרת לקוחות תחזק את התזה יותר מצמיחה שנשענת רק על חשבון גבוה יותר.
המדד השני הוא הרווחיות, כדי לראות שמבצעים ושיפור התמורה לצרכן אינם באים במחיר גדול מדי.
המדד השלישי הוא התזרים החופשי והכיסוי של הדיבידנד לאחר השקעות. לבסוף, צריך לבדוק אם התוכנית החדשה משפרת תוצאות בפועל, ואם הרווח למניה גדל לאורך זמן.
המסקנה שלי היא שמקדונלדס במחיר הבסיס הזה מציגה אפשרות מעניינת לשילוב בין הכנסה שוטפת לבין צמיחה יפה במחיר המניה, אך ההזדמנות תלויה בשיפור העסק ובהצדקת התמחור.
300 אלף שקל יכולים להניב בקצב החלוקה הנוכחי כ9,900 שקל ברוטו בשנה, וחזרה ל341$ יכולה להוסיף כ137 אלף שקל מרווח מחיר.
אלה מספרים משמעותיים, אבל הם לא מובטחים.
נקודה אחרונה שהרגשתי שלא הדגשתי מספיק היא שלתיקים קטנים הכניסה למניית MCD פחות כדאית לדעתי מכיוון שרכיב הדיבידנדים לא יספק את המשקיע מבחינת כסף, לכן זה מתאים למשקיעים עם תיקים גדולים יותר שיכולים לשים כמה מאות אלפי שקלים או אפילו מיליונים ולקבל כמות כסף גדולה רק מהדיבידנדים.