אונדס קונה את דרכה לשוק הביטחוני ועכשיו מגיע החשבון לבעלי המניות
6.10.2026
בקצרה
- אונדס מובילה אסטרטגיית רכישות אגרסיבית הכוללת חברות כמו DZYNE ו-Bron במטרה להפוך לספקית ביטחונית אינטגרטיבית, אך מהלך זה מציב בפני המשקיעים סיכוני אינטגרציה תפעוליים ואי-ודאות לגבי יכולת הפקת הערך הממשי מהמיזוגים.
- הכנסות החברה זינקו ברבעון השני ל-83.8 מיליון דולר לעומת 6.3 מיליון דולר אשתקד, תוך הצגת צמיחה פרופורמה מרשימה של 85%, נתון המעיד על ביקוש פנימי חזק אך דורש מעקב לגבי יכולת שימור הקצב.
- הנהלת החברה הציגה תחזית הכנסות שנתית של 525 עד 550 מיליון דולר הנסמכת על עסקאות חדשות ואיחוד פעילויות, מה שמחייב את המשקיעים לבחון את פוטנציאל הצמיחה האורגנית ללא תלות ברכישות עתידיות מתמשכות ויקרות.
- עסקת רכישת DZYNE בהיקף של כ-875.8 מיליון דולר כללה תשלום כבד של 85 מיליון מניות, מבנה עסקה השומר על יתרות המזומנים בקופה אך מוביל לדילול משמעותי בהחזקותיהם של בעלי המניות הקיימים בחברה.
לקוח ביטחוני שרוכש מערכת אוטונומית צריך יותר מכלי שיודע לטוס, הוא צריך לזהות איומים, להעביר מידע, לקבל החלטות ולהפעיל את המערכת לאורך זמן.
כל אחת מהיכולות האלה יכולה להגיע מספק אחר. החברה שמצליחה לחבר ביניהן עשויה לקבל חלק גדול יותר מהתקציב של הלקוח ולהפוך מספקית של מוצר אחד לשותפה בפרויקט שלם.
זה ההיגיון העסקי מאחורי מסע הרכישות של אונדס.
היא מרחיבה במהירות את סל המוצרים, את בסיס הלקוחות ואת יכולות הייצור שלה, אבל רכישת טכנולוגיות משלימות אינה מבטיחה שהן יעבדו היטב יחד, ורכישת חברה מצליחה אינה מבטיחה שהמחיר ששולם עבורה ישתלם למשקיעים.
השאלה שמלווה את אונדס כעת היא כמה ערך יישאר לבעלי המניות אחרי עלות הרכישות, ההשקעות בחיבור הפעילויות והנפקת המניות למוכרים.
ההזמנה החדשה מאירופה, בהיקף 56 מיליון דולר, מאפשרת לבחון את השאלה הזאת דרך עסק ממשי, ולא רק דרך רשימת חברות שנרכשו.
מה אונדס מנסה לבנות ולמי היא מוכרת
אונדס (ONDS), מספקת מערכות אוטונומיות, רובוטיקה וטכנולוגיות למשימות ביטחוניות, אבטחה ותשתיות ולקוחותיה כוללים גופי ממשל וביטחון וגם לקוחות מסחריים.
היא מייצרת הכנסות ממכירת מערכות, רכיבים, תוכנה ושירותים הקשורים להפעלתם.
העסק שלה כולל רחפנים אוטונומיים, הגנה מפני רחפנים, כלי טיס למשימות ממושכות, רובוטים קרקעיים וטכנולוגיות לחימוש מדויק, כאשר הרכישות מרחיבות את הנוכחות שלה לאורך כמה שלבים באותה משימה. DZYNE מוסיפה כלי טיס אוטונומיים ויכולות הגנה מפני רחפנים, GATE מוסיפה רכיבי בטיחות והפעלה לחימוש, Bron מוסיפה ייצור והסמכה באירופה.
הערך האפשרי בחיבור הוא מסחרי ותפעולי. קבוצה שמסוגלת לספק כמה רכיבים באותה תוכנית יכולה להרחיב עסקה עם לקוח קיים, לקצר את התיאום בין ספקים ולפתח מוצרים משותפים.
היא עשויה גם להשתמש במפעל או בערוץ מכירות שכבר קיימים במקום להקים אותם מחדש.
כדי שהיתרון הזה יהיה אמיתי, צריך לראות עסקאות שבהן כמה פעילויות משתתפות יחד, זמני אספקה שמתקצרים או עלויות שמשתפרות. עצם הבעלות המשותפת על החברות אינה מספיקה.
גם מוצרים טובים יכולים להישאר עסקים נפרדים, עם מערכות תוכנה שונות, תקני ייצור שונים ולקוחות שאין ביניהם חפיפה.
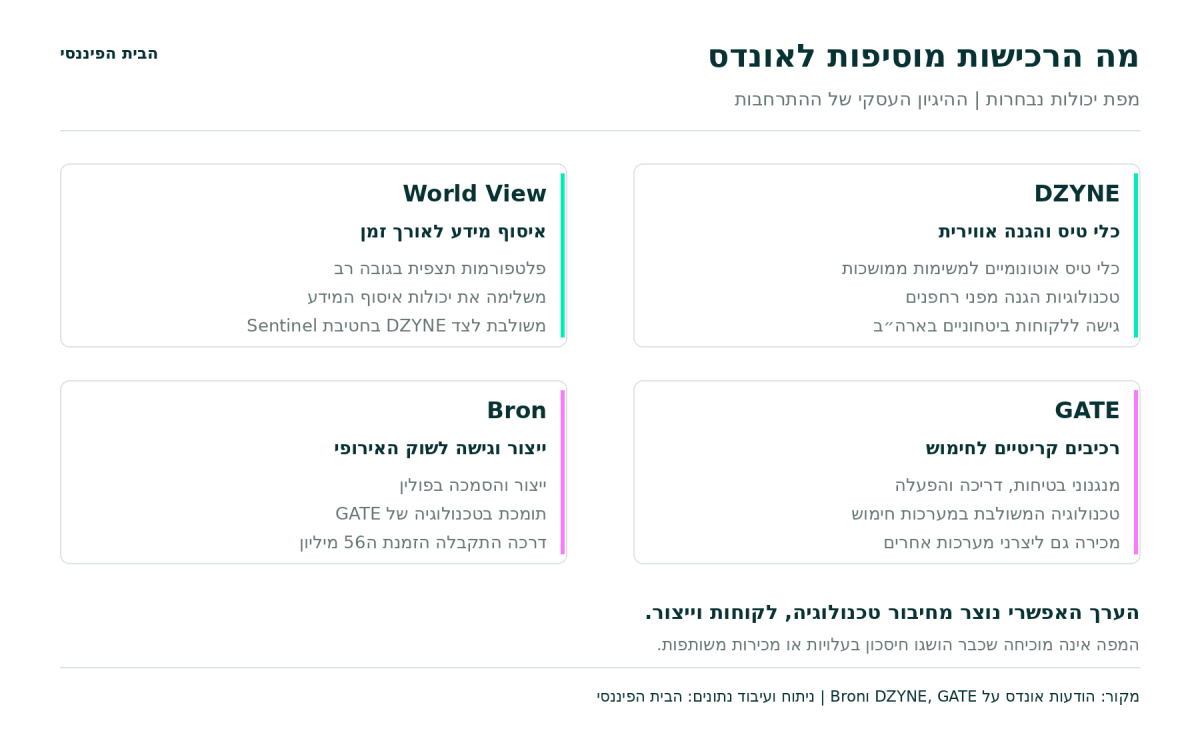
מיפוי יכולות נבחרות בקבוצה. החיבור מתאר את ההיגיון העסקי האפשרי ואינו מעיד שכל המוצרים כבר משולבים במערכת אחת.
ההכנסות צומחות אבל צריך להבין מאיפה
ברבעון השני של 2026 ההכנסות הגיעו ל83.8 מיליון דולר, לעומת 6.3 מיליון דולר שנה קודם כאשר חלק מהקפיצה מגיע מהוספת חברות שנרכשו.
עם זאת, אונדס הציגה גם צמיחה של 85% בהשוואה המחושבת כאילו העסקים שהיו בבעלותה ברבעון הנוכחי היו בבעלותה גם ברבעון המקביל. זו השוואה על בסיס הרכב עסקים דומה, המכונה פרופורמה, ולא שיעור הצמיחה הרגיל בדוחות המאוחדים.
ההבחנה הזאת חשובה.
אם חברה קונה עסק עם הכנסות קיימות, ההכנסות המאוחדות שלה עולות גם כאשר העסק שנרכש אינו מוכר יותר מבעבר.
הנתון המתואם של אונדס מצביע על ביקוש גם בתוך העסקים, אבל עדיין צריך לבחון את שיטת החישוב ואת היכולת לשמור על הקצב.
תחזית ההכנסות השנתית עמדה בעת פרסום תוצאות הרבעון על 525 עד 550 מיליון דולר. לא צריך להסיק מכך שכל העלייה משקפת שיפור באותם מוצרים או לקוחות, התחזית כוללת תרומות של רכישות, ואינה תחליף לבדיקת הצמיחה והרווחיות של כל פעילות.
למשקיע, צמיחה טובה במיוחד תהיה כזאת שממשיכה גם בתקופה שבה קצב הרכישות נרגע. היא תראה שהקבוצה מצליחה למכור יותר בזכות הטכנולוגיה, השירות והקשרים שלה.
אם כדי לשמור על קצב הצמיחה יהיה צורך בעוד עסקה גדולה בכל כמה חודשים, העסק יהיה תלוי גם בזמינות הון ובמחיר שבו ניתן לגייס אותו.
עסקת DZYNE ממחישה מי משלם על ההתרחבות
עסקת DZYNE, שהושלמה ביולי, הוערכה בכ875.8 מיליון דולר, התמורה כוללת כ200 מיליון דולר במזומן וכ85 מיליון מניות אונדס. כ40 מיליון מניות נמסרו במועד הסגירה, וכ45 מיליון נוספות אמורות להימסר ב4 בינואר 2027. לכן הצגת סכום העסקה כהוצאה במזומן בלבד אינה נכונה.
תשלום במניות שומר מזומן בקופה ויכול ליצור אינטרס משותף עם המוכרים, שהופכים לבעלי מניות בקבוצה, ולצד זאת, הוא מקטין את חלקם היחסי של בעלי המניות הקיימים. זו המשמעות של דילול. העסק הכולל יכול לגדול מאוד, בזמן שהחלק שמייצגת כל מניה גדל בקצב נמוך יותר.
אפשר להמחיש זאת בדוגמה בלבד. אם חברה מגדילה את הרווח הכלכלי שלה ב30% ובמקביל מגדילה את מספר המניות ב20%, הרווח לכל מניה עולה בכ8.3%. כדי לייצר ערך למניה, התמורה שהעסק הנרכש מוסיף צריכה להצדיק גם את המניות שהונפקו עבורו.
מסירת מניות במועד עתידי חשובה לניתוח מספר המניות, אבל היא לא מוכיחה שמחיר המניה יירד באותו יום. האפשרות למכור מניות, ההתנהגות בפועל של המוכרים והיקף המסחר הם דברים שונים. למשקיע חשוב לעקוב אחר מלוא התחייבויות ההקצאה, לצד אופציות ותשלומים מותנים, ולא להסתפק במספר המניות המופיע היום.
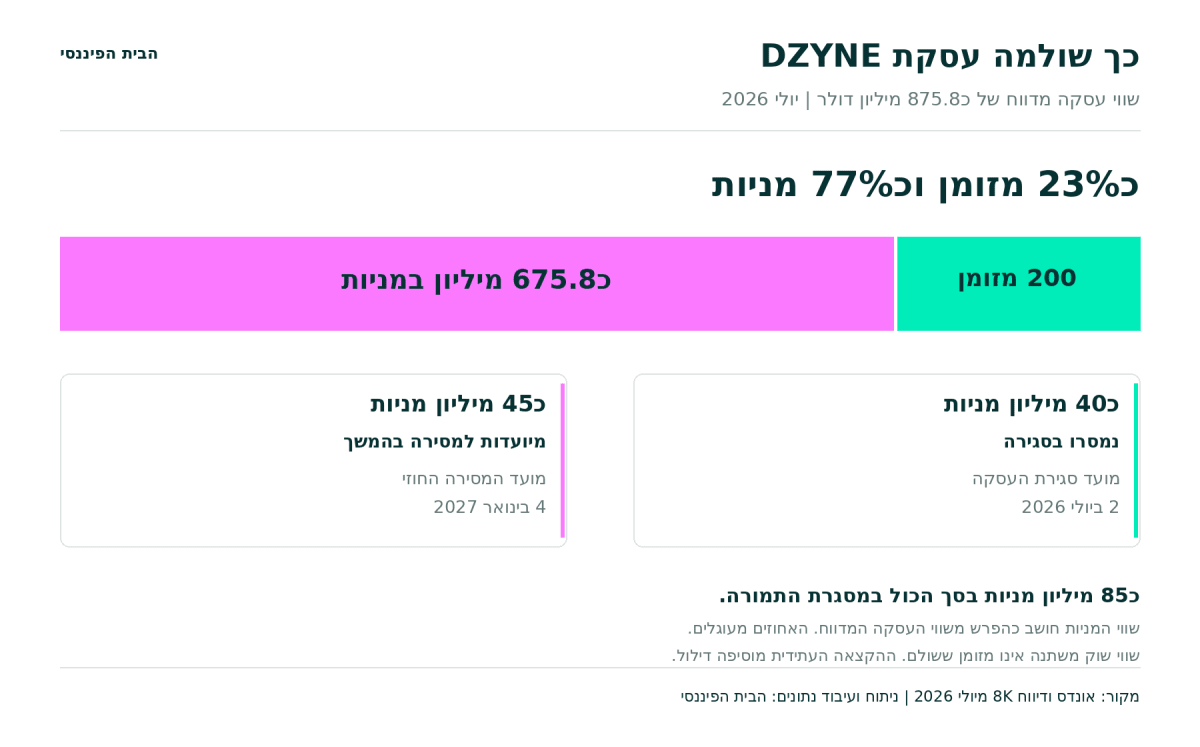
הרכב התמורה לעסקת DZYNE במועד ההודעה. שווי המניות משתנה עם מחיר המניה. כ85 מיליון המניות כוללות הקצאה עתידית ואינן כולן מניות שנמסרו בסגירה.
ההזמנה האירופית מציגה את היתרון ואת גבולות ההוכחה
אתמול (5.6) אונדס הודיעה על הזמנה בהיקף 56 מיליון דולר למנגנוני בטיחות, דריכה והפעלה אלקטרוניים, המכונים ESAD, עבור תוכנית אירופית של חימוש משוטט.
חימוש כזה יכול לשהות באוויר לפני תקיפת מטרה. ההזמנה נוגעת לרכיבים בתוכו, ולא למכירת מערכות חימוש שלמות באותו סכום.
הרכיבים נועדו לשמור את החימוש בטוח בזמן אחסון, הובלה ושיגור, ולאפשר הפעלה רק בתנאים הנדרשים. ההזמנה התקבלה באמצעות Bron, שנרכשה יחד עם GATE בספטמבר.
השילוב כולל טכנולוגיה ויכולת ייצור והסמכה בפולין.
החשיבות למשקיעים היא שאונדס יכולה להשתתף בהוצאות הביטחון גם דרך רכיב המשולב במערכות של חברות אחרות והיא אינה חייבת לזכות בכל חוזה כספקית של המערכת השלמה.
מצד שני, ההודעה אינה מוכיחה שההזמנה נוצרה בזכות החיבור לקבוצה. ייתכן שהפעילות שנרכשה כבר עבדה על התוכנית קודם.
זהו סימן לפעילות מסחרית משמעותית בנכס שנרכש, אך עדיין לא הוכחה לתוספת ערך שנוצרה לאחר הרכישה.
המבחן הבא הוא רווחיות ותזרים לכל מניה
ברבעון השני אונדס רשמה הפסד תפעולי של 162.9 מיליון דולר והפסד EBITDA מתואם של 50.6 מיליון דולר. EBITDA הוא רווח לפני ריבית, מסים, פחת והפחתות.
בגרסה המתואמת החברה מנטרלת גם סעיפים נוספים. הפער בין המדדים גדול, אך גם המדד המתואם עדיין מציג הפסד משמעותי.
הוצאות שאינן משולמות במזומן באותו רבעון אינן בהכרח חסרות עלות למשקיע כאשר תגמול במניות יכול לדלל את הבעלות, והפחתות של נכסים שנרכשו קשורות למחיר ששולם עבורם.
מנגד, הוצאות חד פעמיות של רכישה עשויות להקשות על השוואה בין רבעונים.
הנהלת אונדס מכוונת לEBITDA מתואם חיובי ברמת הפעילויות התפעוליות ברבעון האחרון של 2026, ולרווחיות במדד הזה ברמת החברה כולה ברבעון האחרון של 2027.
מדובר ביעדים לעתיד ובשתי רמות שונות של פעילות. רווחיות בחלקים התפעוליים לא בהכרח אומרת רווחיות של הקבוצה אחרי הוצאות המטה, וגם EBITDA חיובי אינו מבטיח תזרים חופשי חיובי.
תזרים חופשי הוא המזומן שנותר מהפעילות לאחר השקעות בציוד ובתשתיות.
כשההזמנות גדלות, חברה יכולה להזדקק ליותר מלאי, עובדים וייצור עוד לפני שהלקוחות משלמים. לכן הגידול בהכנסות צריך להיבחן יחד עם המזומן שנדרש כדי לספק אותן.
לאונדס יש היגיון תעשייתי ברור, אבל ההוכחה הכלכלית עדיין חלקית.
הרכישות מוסיפות יכולות ופעילות מסחרית ממשית, וכעת צריך לראות שהחיבור משפר את המכירות והרווחיות, שההפסדים מצטמצמים ושהערך הנוצר מצדיק את הרחבת מספר המניות.
בלי בדיקת השווי הנוכחי והתחייבויות ההקצאה, ההיגיון העסקי לבדו אינו מספיק כדי לקבוע שהמניה אטרקטיבית.
הדוחות הבאים יצטרכו להראות כמה מההתרחבות הופך לרווח ולמזומן עבור כל מניה.