וול סטריט דרך שמונה גרפים שכל משקיע צריך להכיר
5.10.2026
בקצרה
- מדד S&P 500 רשם עליות מרשימות של 114% מאוקטובר 2022 לצד מפולות עבר חדות, מה שממחיש למשקיעים כי שהייה ממושכת בשוק עדיפה על ניסיונות תזמון מסוכנים.
- תשואת אג"ח ממשלת ארה"ב ל-10 שנים טיפסה לרמה של 5.3% בספטמבר 2026, נתון המעניק למשקיעים אלטרנטיבת השקעה סולידית נושאת ריבית אטרקטיבית בהשוואה לשנים קודמות.
- מכפיל הרווח העתידי של שוק המניות עומד על 19 נקודות לעומת ממוצע היסטורי של 17.2, פער המאותת על תמחור מתוח הדורש זהירות בבחירת נכסים.
- עשר החברות הגדולות במדד מהוות 40.6% משוויו הכולל ומחזיקות במכפיל עתידי של 20.9, עובדה המייצרת ריכוזיות גבוהה וחשיפת יתר תנודתית למשקיעים פסיביים במדדים.
נתקלתי בסופ״ש האחרון במדריך של JP Morgan שנקרא Guide to the Markets, מדריך שנועד לעשות סדר בשווקים באמצעות גרפים ונתונים שמחברים בין מצב הכלכלה, ביצועי החברות והתמחור של ההשקעות.
המאמר מתייחס לרבעון הרביעי של 2026, והגרפים ברובם מעודכנים ל30 בספטמבר.
בחרתי 8 גרפים שעוזרים להבין מה עומד מאחורי העליות בוול סטריט, כמה אנחנו משלמים על רווחי החברות, עד כמה המדדים תלויים בענקיות הטכנולוגיה ואיך השקעות הבינה המלאכותית והפערים בכלכלה האמריקאית משתלבים בתמונה.
בואו נעבור עליהם יחד ונראה מה אפשר ללמוד מכל אחד מהם כמשקיעים.
העליות הארוכות כוללות גם ירידות כואבות
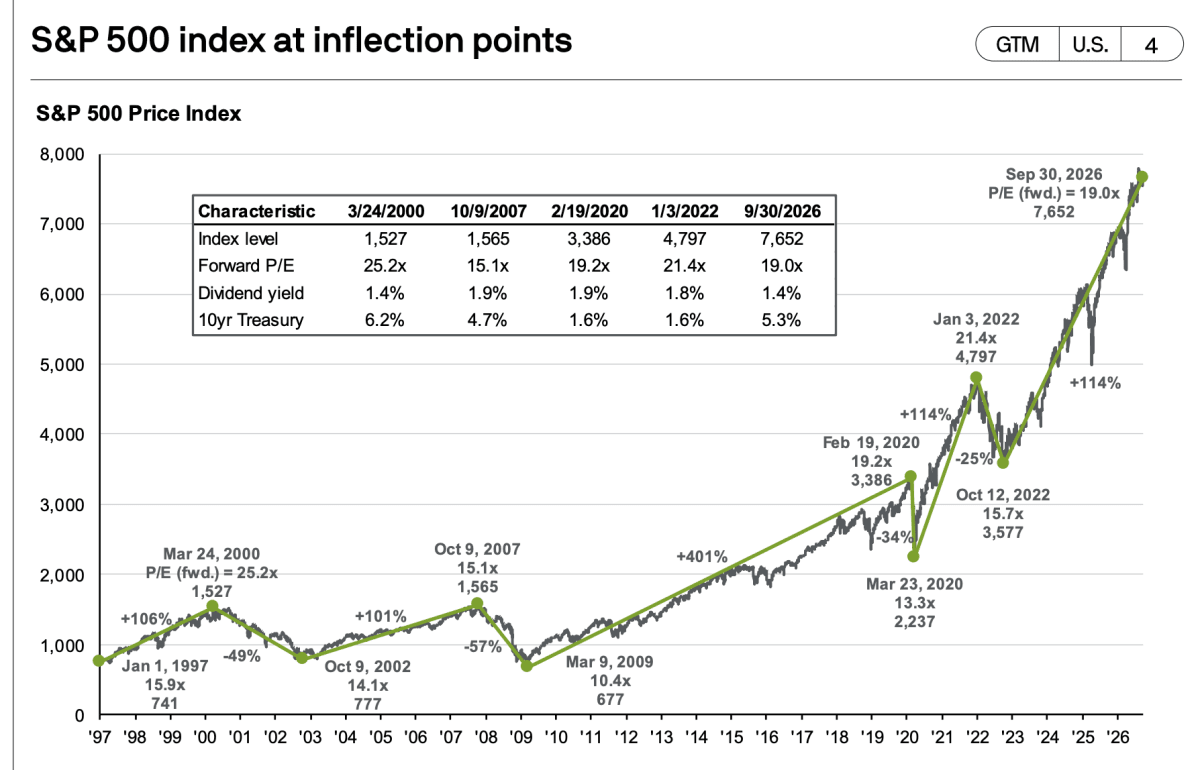
התמונה הראשונה מציגה את מדד S&P 500 לאורך כמעט שלושה עשורים, עם נקודות השיא והשפל המרכזיות. רואים בה את הירידה של 49% לאחר שיא בועת הדוט קום, את הירידה של 57% במשבר הפיננסי, את הנפילה של 34% בתחילת הקורונה ואת הירידה של 25% בשנת 2022. לצד הירידות מופיעות גם ההתאוששויות, ובהן עלייה של 401% מהשפל במרץ 2009 עד לפברואר 2020, ועלייה של 114% מהשפל באוקטובר 2022 עד לסוף ספטמבר 2026.
המסר שלי אליכם הוא שהמגמה הארוכה יכולה להיות חיובית מאוד, ובכל זאת לכלול תקופות של הפסדים משמעותיים. זמן בשוק = תזמון השוק.
הטבלה מראה גם שלא כל שיא מגיע באותו תמחור, בשנת 2000 מכפיל הרווח העתידי היה 25.2, לעומת 15.1 בשיא של 2007 ו19 בסוף ספטמבר 2026. מכפיל נמוך יחסית אינו מבטל את הסיכון לירידות, משום שהמחירים תלויים גם במה שיקרה לרווחים.
הבדל נוסף הוא תשואת אג״ח ממשלת ארה״ב ל10 שנים, המופיעה בתמונה ברמה של 5.3% בספטמבר 2026, לעומת 1.6% בנקודות ההשוואה של 2020 ו2022.
המשמעות היא שלמשקיעים קיימת כיום חלופה נושאת ריבית משמעותית יותר.
מקור: JP MORGAN
השוק התמתן בתמחור אבל עדיין מעל הממוצע
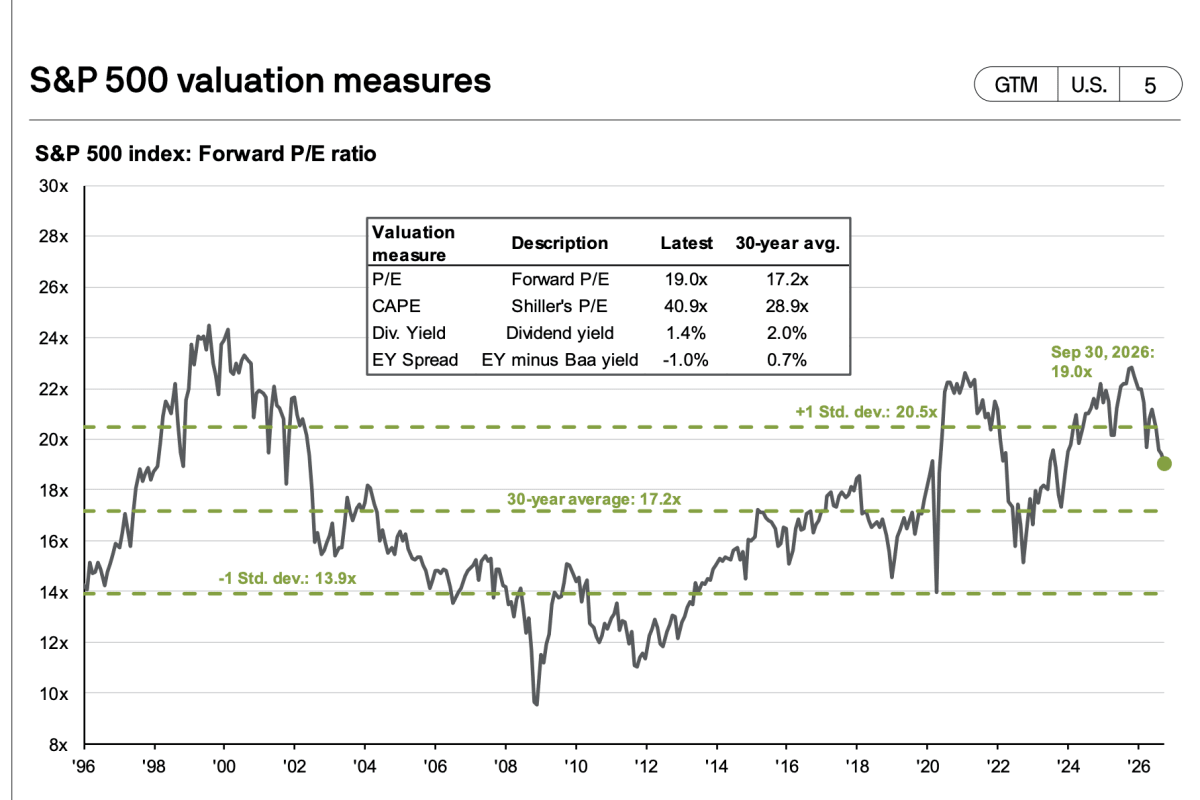
התמונה השנייה מציגה את מכפיל הרווח העתידי של S&P 500, כלומר מחיר המדד ביחס לרווחים הצפויים של החברות ב12 החודשים הבאים.
בסוף ספטמבר 2026 הוא עמד על 19, מול ממוצע של 17.2 לאורך 30 שנה.
בנוסף, אפשר לראות שהמכפיל ירד מהרמות הגבוהות שנרשמו קודם לכן, אך הוא עדיין גבוה מהממוצע ההיסטורי. ולמה המכפיל ירד? לא כי מחיר המדד ירד אלא כי בדיווחי התוצאות האחרונים של Q2 2026 כ86% מסך כל מניות הS&P 500, דיווחו על גדילה בEPS.
לצד זאת, מכפיל שילר, שמבוסס על ממוצע רווחים ריאליים לאורך עשר שנים, עומד על 40.9 מול ממוצע של 28.9. תשואת הדיבידנד היא 1.4%, לעומת ממוצע של 2%.
הפער בין המדדים חשוב. מכפיל המבוסס על רווחים עתידיים יכול להיראות מתון יותר כאשר התחזיות מניחות צמיחה חזקה, בעוד שמדד המתבסס על רווחים היסטוריים מציג תמונה יקרה יותר.
מקור: JP MORGAN
עשר חברות משפיעות על חלק גדול מהתיק
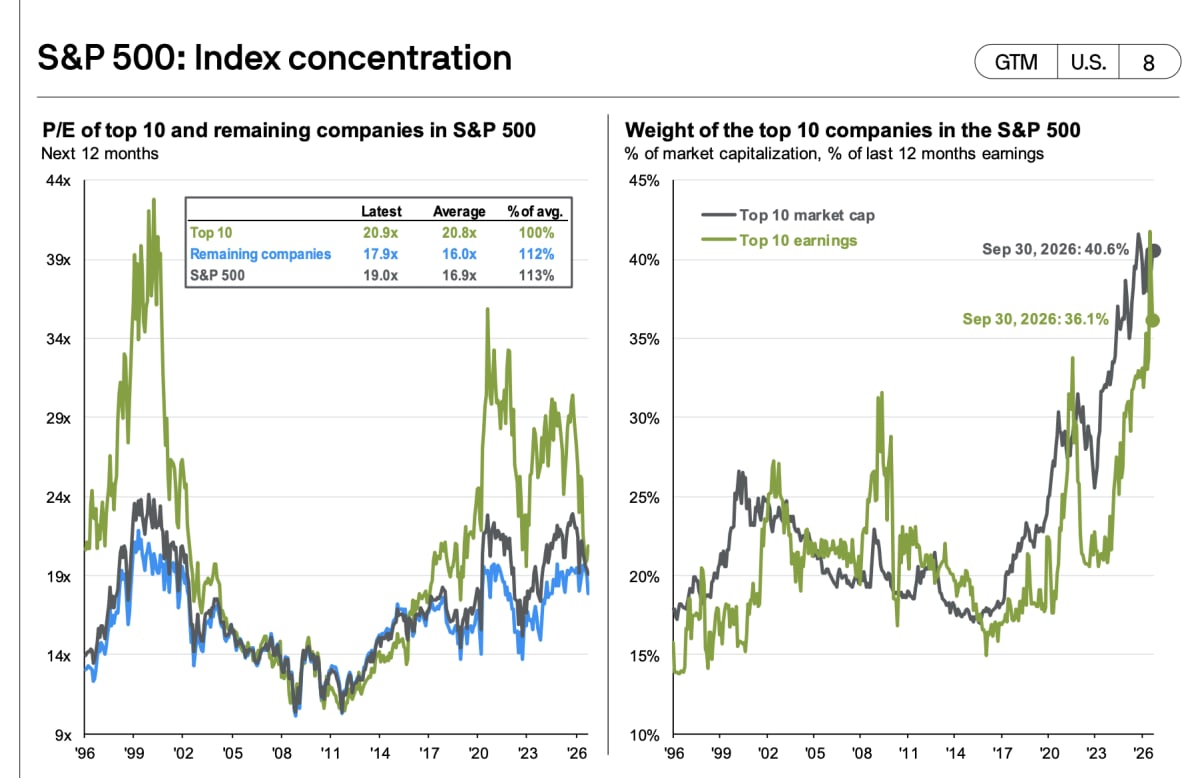
התמונה השלישית בוחנת את הריכוזיות במדד. מימין רואים שעשר החברות הגדולות מהוות 40.6% משווי S&P 500, לעומת 36.1% מרווחי החברות ב12 החודשים האחרונים, מדובר במשקל גדול מאוד לקבוצה מצומצמת, אך גם בתרומה משמעותית לרווחים.
משמאל מוצג מכפיל עתידי של 20.9 לעשר הגדולות, מול 17.9 לשאר החברות ו19 למדד כולו.
מעניין לראות שמכפיל עשר הגדולות קרוב לממוצע שלהן המופיע בטבלה, 20.8, בעוד שמכפיל יתר החברות גבוה מהממוצע שלהן, 16.
לכן התמונה לא מצביעה על כך שכל התמחור הגבוה נמצא רק אצל הענקיות. למשקיע בקרן שעוקבת אחר המדד, המשמעות היא שיש פיזור בין חברות רבות, אבל ההשפעה שלהן על התיק אינה שווה.
שינוי בקבוצה הגדולה יכול להזיז את המדד כולו, גם כאשר חלק גדול מהחברות האחרות מתנהג אחרת. הנתון הזה חשוב במיוחד למי שמחזיק גם מדד וגם מניות טכנולוגיה גדולות, משום שהחשיפות עשויות לחפוף.
מקור: JP MORGAN
שבע הענקיות ממשיכות לצמוח אבל הביצועים שונים
התמונה הרביעית משווה בין שבע ענקיות הטכנולוגיה, אנבידיה (NVDA), אפל (AAPL), מיקרוסופט (MSFT), אמזון (AMZN), אלפאבית (GOOG), מטא (META) וטסלה (TSLA), לבין יתר 493 החברות במדד.
בשנים 2023 ו2024 שבע ענקיות הטכנולוגיה הובילו את השוק בפער גדול.
ב2023 הן עלו ב76%, לעומת 11% ביתר החברות במדד, וב2024 עלו ב48%, לעומת 14%.
ב2026 התמונה השתנתה, מתחילת השנה ועד סוף ספטמבר, שבע הענקיות, יתר החברות והמדד הכולל עלו כולם בכ12%. העליות התרחבו מעבר לענקיות הטכנולוגיה, ויתר החברות הדביקו את קצב התשואה שלהן.
דווקא ברווחים עדיין צפוי פער משמעותי. רווחי שבע הענקיות צפויים לצמוח ב57% ב2026, לעומת 23% ביתר החברות.
איך יכול להיות שהן צומחות מהר יותר, אבל המניות שלהן לא עולות יותר? הסבר אפשרי הוא שחלק מהצמיחה כבר היה מגולם במחירים בתחילת השנה. חברה יכולה להציג צמיחה מצוינת, אך כדי שהמניה תבלוט היא צריכה גם לספק תוצאות טובות ביחס לציפיות שכבר כלולות במחיר.
התרשים מימין מראה גם פערים גדולים בתשואות בין שבע הענקיות עצמן. לכן כדאי לבחון כל חברה בנפרד, את הביצועים העסקיים שלה, את הציפיות ממנה ואת התמחור. המסקנה למשקיע היא שצמיחה גבוהה לבדה אינה מספיקה לבחירת השקעה, ושההזדמנויות בשוק אינן מוגבלות לשבע החברות הגדולות.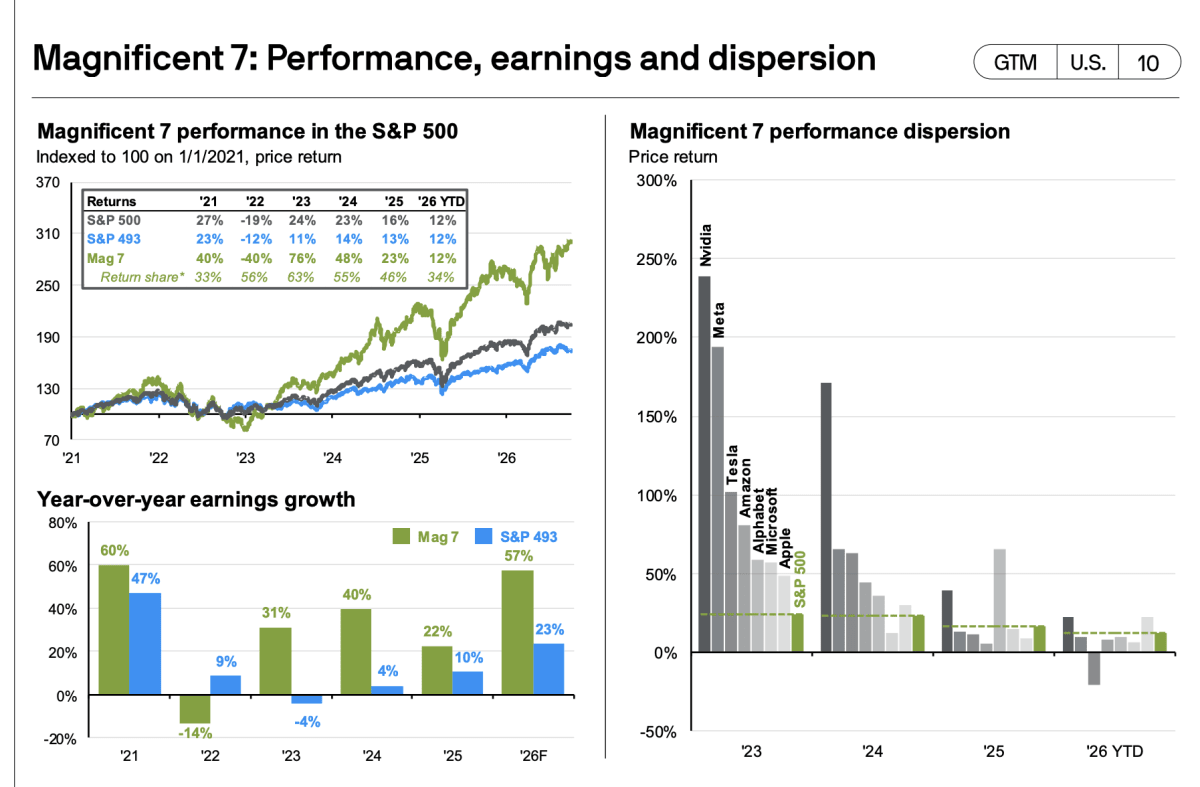
מקור: JP MORGAN
הבינה המלאכותית יוצרת פערים בין הענפים
התמונה החמישית מרחיבה את המבט מעבר לענקיות הטכנולוגיה ומשווה בין חמש קבוצות הקשורות לבינה מלאכותית. אלה מפעילות תשתיות מחשוב גדולות, המכונות Hyperscalers, חברות שבבים, חומרה, חשמל ותוכנה.
בצד הביצועים ב2026 בולטים השבבים עם עלייה של 44%, החומרה עם 37% והחשמל עם 22%, לעומת 7% במפעילות תשתיות המחשוב ו4% בתוכנה.
בצד הרווחים מוצגת ל2026 צמיחה של 109% בענף השבבים, 58% במפעילות תשתיות המחשוב, 36% בחומרה, 14% בחשמל ו21% בתוכנה.
התמחור שונה גם הוא, ממכפיל עתידי של 18.2 בשבבים ועד 27.1 בחומרה, מדובר בשילוב מעניין של צמיחה, ביצועים ומחיר, אך הוא לא מספיק לבדו כדי לקבוע איזה ענף הוא השקעה עדיפה.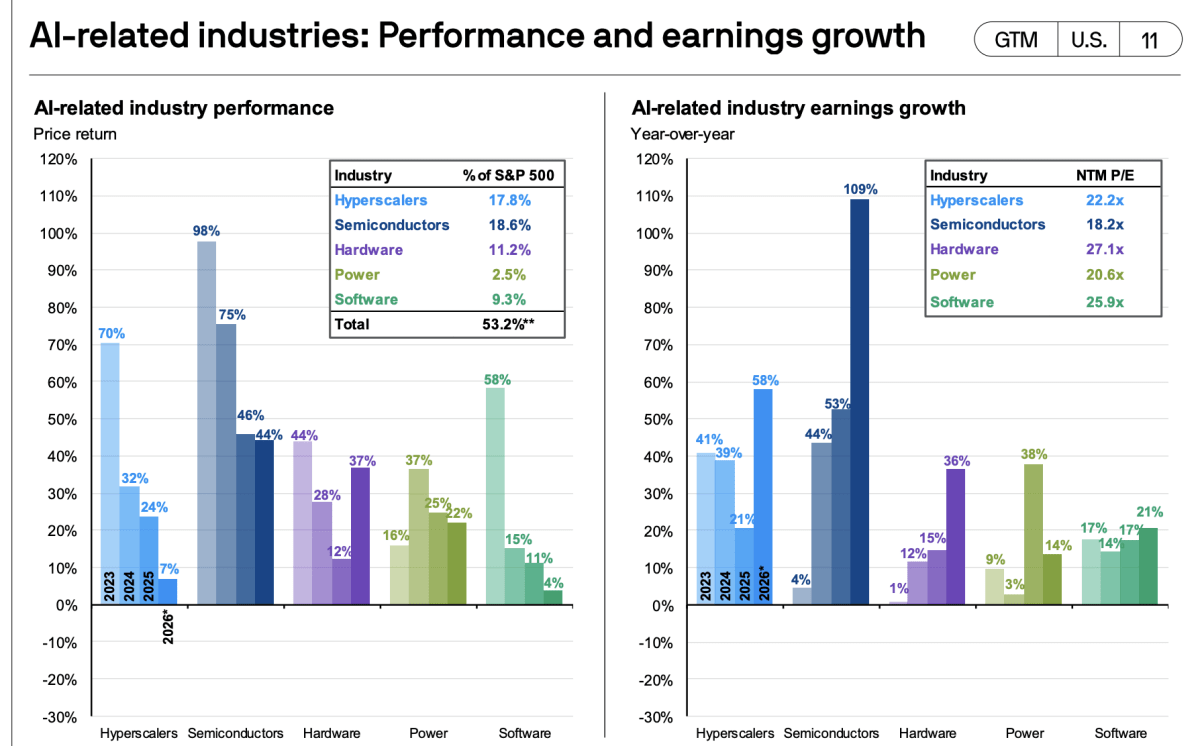
מקור: JP MORGAN
הצמיחה החזקה אינה נמצאת רק בטכנולוגיה
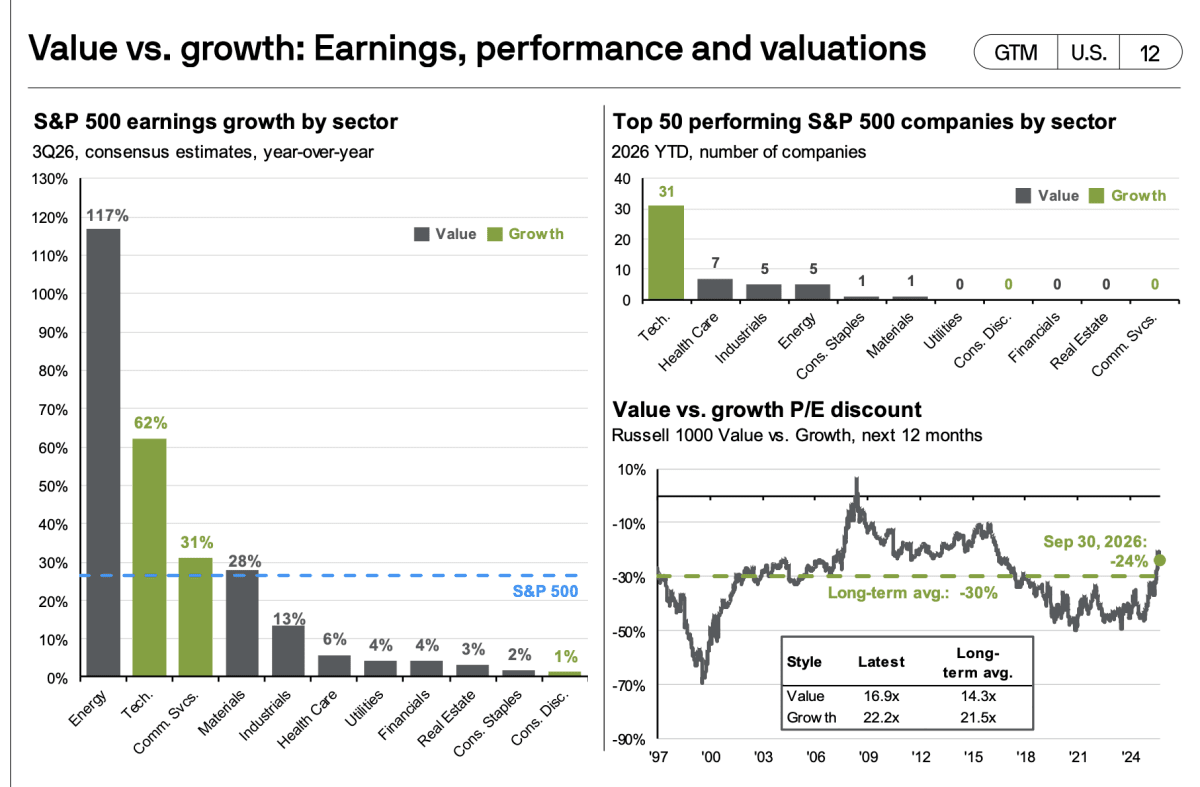
התמונה השישית מציגה תחזיות לצמיחת הרווחים בסקטורים ברבעון השלישי של 2026. האנרגיה מובילה עם 117%, אחריה הטכנולוגיה עם 62%, שירותי התקשורת עם 31% והחומרים עם 28%. מנגד, מוצרי הצריכה הבסיסיים מציגים צמיחה של 2% והצריכה המחזורית 1%. הפערים ממחישים מדוע נתון הצמיחה הכולל של המדד יכול להסתיר מציאות שונה מאוד בין ענפים.
מימין למעלה רואים ש31 מתוך 50 החברות בעלות הביצועים הטובים ביותר מתחילת השנה משתייכות לטכנולוגיה, לצד 7 בבריאות, 5 בתעשייה ו5 באנרגיה.
בתחתית מוצגת השוואה בין מניות ערך, המאופיינות בתמחור נמוך יחסית למדדים עסקיים, לבין מניות צמיחה, שבהן ניתן משקל רב יותר לצמיחה העתידית.
מכפיל מניות הערך במדדי Russell 1000 הוא 16.9, מול 22.2 במניות הצמיחה.
מניות הערך זולות יותר ממניות הצמיחה, אך ההנחה ביניהן קטנה מהממוצע ההיסטורי, ולכן השם ״ערך״ לא מספיק כדי לקבוע שהמחיר אטרקטיבי.
מקור: JP MORGAN
מרוץ המחשוב מתחיל לצרוך את המזומנים
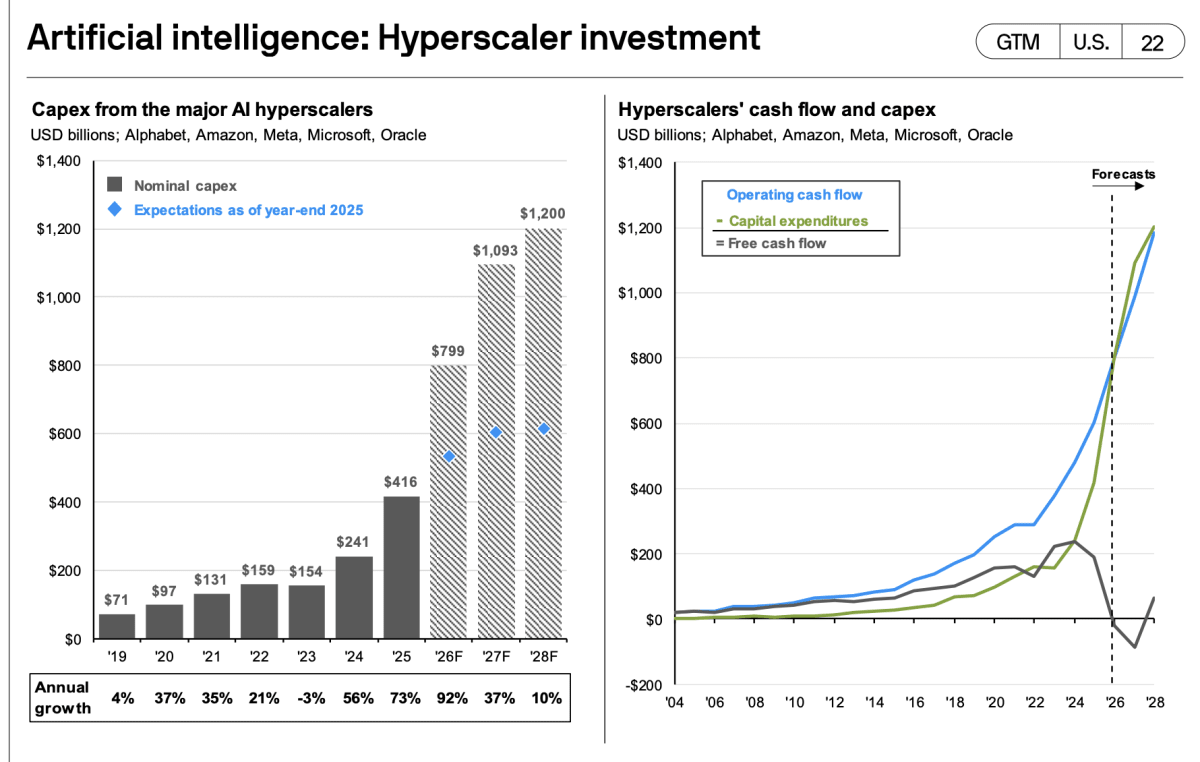
התמונה השביעית מציגה את ההשקעות ההוניות של גוגל, אמזון, מטא, מיקרוסופט ואורקל (השקעות הוניות הן הוצאות על נכסים ותשתיות שישמשו את העסק לאורך זמן).
הסכום המצרפי עולה מ71 מיליארד דולר ב2019 ל241 מיליארד ב2024 ול416 מיליארד ב2025. התחזיות בתמונה מגיעות ל799 מיליארד דולר ב2026, ל1.093 טריליון ב2027 ול1.2 טריליון ב2028.
הסימונים הכחולים מציגים ציפיות מסוף 2025, ונמצאים מתחת לתחזיות המעודכנות.
מימין רואים את המשמעות התזרימית. ההשקעות ההוניות צפויות להתקרב לתזרים המזומנים מהפעילות העסקית ואף לעבור אותו ב2027.
כתוצאה מכך, תזרים המוזמנים החופשי, (המזומנים שנותרים לאחר ההשקעות ההוניות), צפוי להפוך לשלילי באותה שנה.
עבור ספקיות ציוד ותשתיות, ההוצאות הללו עשויות לתמוך בביקוש. עבור החברות שמשלמות עליהן, הן מגדילות את הצורך להוכיח שההשקעות ייצרו הכנסות ותשואה מספקת בהמשך.
מקור: JP MORGAN
הכלכלה צומחת אבל לא כולם נהנים באותה מידה
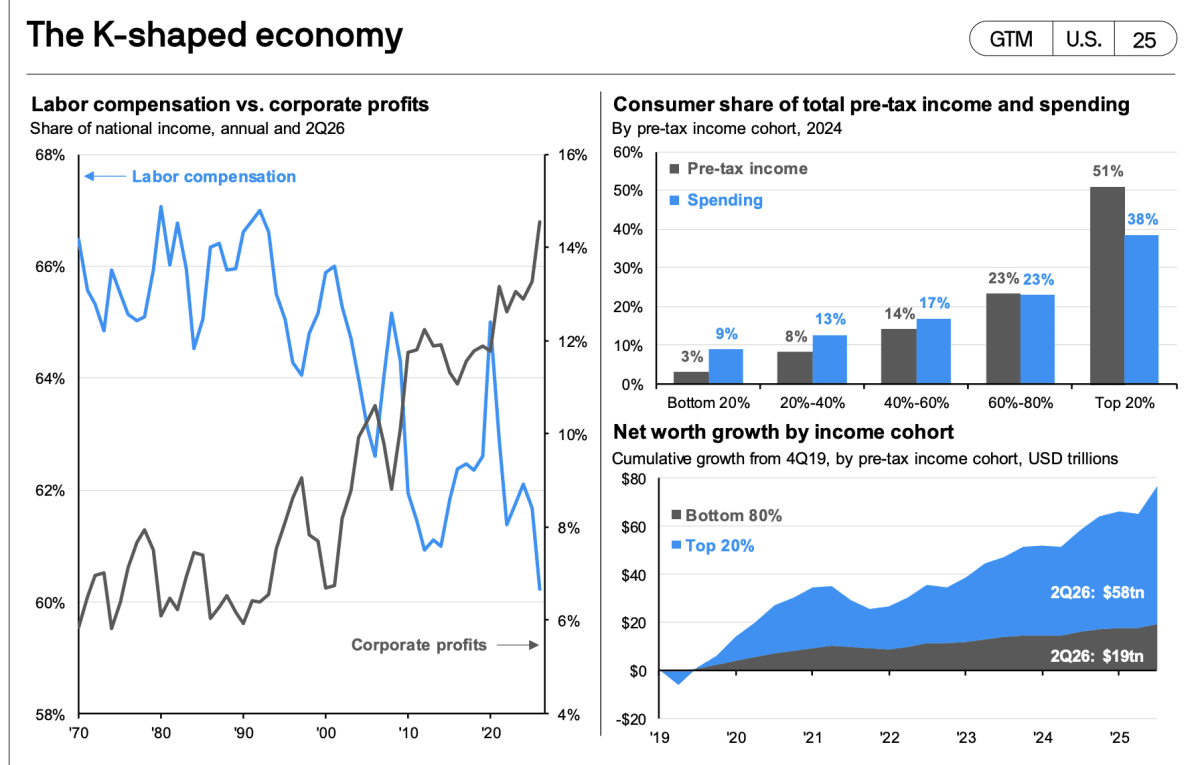
התמונה השמינית מציגה את הכלכלה בצורת האות K, תיאור למצב שבו קבוצות שונות חוות התפתחות כלכלית שונה.
משמאל רואים ירידה ארוכה בחלקה של התמורה לעובדים בהכנסה הלאומית, לצד עלייה בחלקם של רווחי החברות. אלה שיעורים מתוך ההכנסה הלאומית, ולכן ירידה בחלקם של העובדים אינה מוכיחה כשלעצמה שהשכר שלהם ירד במונחים כספיים. לשני הקווים יש גם צירים שונים, וצריך לקרוא כל אחד בהתאם לציר שלו.
מימין למעלה מוצגים נתוני 2024. הTop 20% בהכנסה אחראי ל51% מההכנסה לפני מס ול38% מההוצאות, בעוד שה20% התחתון אחראי ל3% מההכנסה ול9% מההוצאות.
בתחתית מוצגת התוספת המצטברת להון נטו מאז סוף 2019 ועד הרבעון השני של 2026, 58 טריליון דולר בTop 20%, לעומת 19 טריליון דולר ב80% האחרים יחד, אלו תוספות להון לאורך התקופה, ולא ההון הכולל של הקבוצות.
למשקיע, התמונה מסבירה מדוע נתוני צריכה ורווחים חזקים יכולים להתקיים לצד קושי אצל חלק ממשקי הבית. כדי להבין חברה צרכנית, צריך לדעת גם מי הלקוח שלה, משום שחברות הפונות לקהלים שונים עשויות לחוות ביקוש שונה מאוד.
מקור: JP MORGAN
מה המשקיעים יכולים להבין בתמונה הגדולה
התמונה המצטברת היא של שוק שמגלם ציפיות לצמיחה חזקה ברווחים, עם משקל גדול לחברות הענק ולענפים הקשורים לבינה מלאכותית.
במקביל, התמחור עדיין גבוה מהממוצע בחלק מהמדדים, וההשקעות הנדרשות כדי לתמוך בצמיחה צורכות יותר ויותר מזומנים. בהמשך, נרצה לראות שההכנסות, הרווחיות והתזרים יגדלו ויתפתחו באופן שיצדיק את המחירים ואת היקף ההשקעות.
לכן, מעבר למעקב אחר המדד, כדאי להתמקד בשלוש שאלות.
האם תחזיות הרווח מתממשות, האם החברות מצליחות להפיק הכנסות מהתשתיות שהן בונות, ועד כמה תיק ההשקעות תלוי באותן חברות ובאותו סיפור צמיחה.
הגרפים מאפשרים לנו לזהות את התלות הזאת ולבנות ציפיות מבוססות יותר, תוך הבנה שההיסטוריה מספקת הקשר ושהתחזיות עדיין צריכות לעמוד במבחן המציאות.