נורות האזהרה של אורקל: כשההשקעות בבינה מלאכותית מקדימות את המזומן
1.10.2026
בקצרה
- מרווח חוזי ה-CDS של אורקל זינק ב-22.6% ל-232.41 נקודות בסיס בספטמבר, נתון המשקף עלייה חדה בסיכון הנתפס בשוק האשראי ועלול להוביל להתייקרות החוב וללחץ שלילי מתמשך על תמחור המניה.
- התזרים החופשי של אורקל הגיע לרמה שלילית של כ-23.7 מיליארד דולר בשנת 2026, פער מהותי שחייב גיוסי חוב והון בהיקף 48 מיליארד דולר וממחיש תלות גוברת במימון חיצוני לצורך התרחבות.
- הוצאות ההון של החברה צפויות לזנק לטווח של 90 עד 95 מיליארד דולר בשנת 2027, מצב המייצר סיכון פיננסי משמעותי במקרה של עיכובים בהפעלת תשתיות הבינה המלאכותית או בייצור הכנסות תואמות.
- מקדמות הלקוחות ברבעון הראשון של 2027 הסתכמו ב-11.363 מיליארד דולר ושיפרו זמנית את התזרים, אך הן יוצרות התחייבות עתידית יקרה לאספקת שירותים שעלולה להכביד על הרווחיות בעתיד כשההוצאות התפעוליות יתממשו.
אורקל מרחיבה במהירות את פעילות תשתיות הענן שלה, אבל ההתרחבות מחייבת השקעות גדולות והתחייבויות ארוכות טווח לפני שההכנסות העתידיות הופכות למזומן.
כשאני בוחן את החברה, נורת האזהרה המרכזית היא הפער בין קצב בניית התשתיות לבין יכולת העסק לממן אותן מהפעילות השוטפת.
הצמיחה יכולה להיות משמעותית ועדיין להכביד על בעלי המניות.
כדי להצדיק את ההשקעות, אורקל צריכה להפעיל את התשתיות בזמן, להשיג ניצולת גבוהה ולהפיק מהן תשואה שמכסה את עלות ההון. ככל שהתהליך מתארך, החברה נחשפת יותר לעלות מימון, לדילול ולשינויים בביקוש.
הנתונים הכספיים מתייחסים לרבעון שהסתיים ביום 31 באוגוסט 2026. נתון CDS האחרון שאומת בסקירה הוא מיום 25 בספטמבר.
שוק האשראי מאותת על חשש גובר
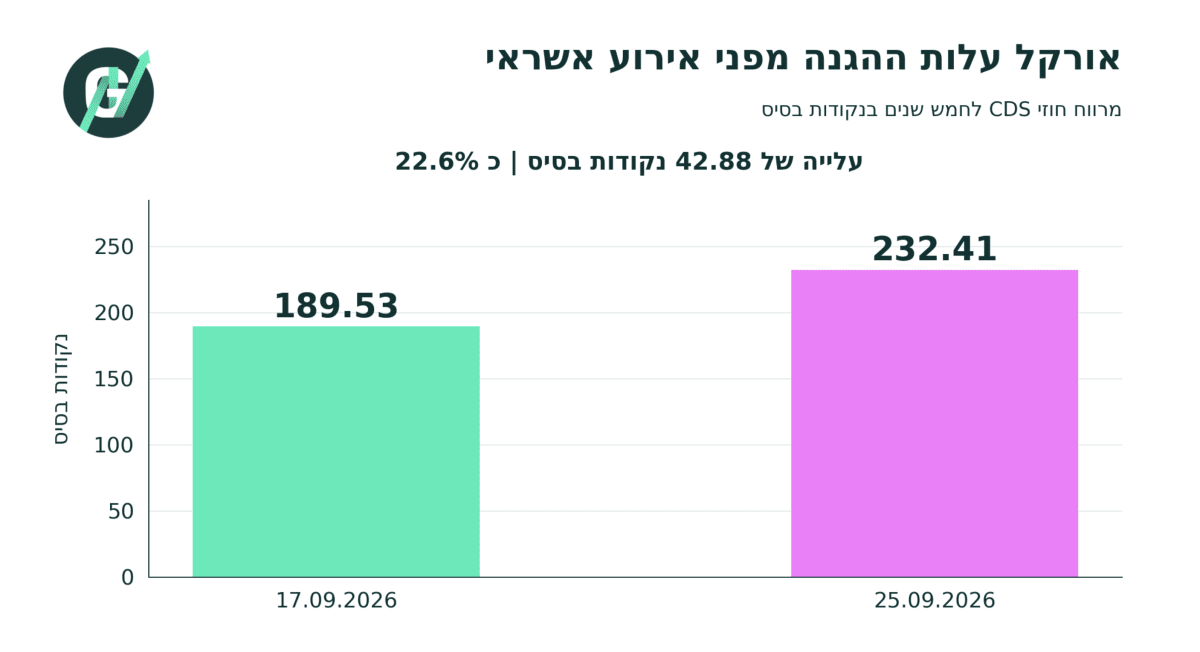
מרווח חוזי CDS של אורקל לחמש שנים עלה מ 189.53 נקודות בסיס ביום 17 בספטמבר ל 232.41 נקודות בסיס ביום 25 בספטמבר. זו התרחבות של 42.88 נקודות בסיס, כ 22.6% בין שתי התצפיות.
 עיבוד נתונים: הבית הפיינסי
הגרף מציג שתי תצפיות של מרווח CDS לחמש שנים, ולא סדרת מסחר יומית.
חוזה CDS הוא חוזה שמעניק הגנה מפני אירוע אשראי, כמו חדלות פירעון. התרחבות המרווח מצביעה על התייקרות ההגנה ועל דרישה לפיצוי גבוה יותר עבור החשיפה לחברה.
המחיר מושפע גם מביקוש לגידור ומנזילות המסחר, ולכן אינו מדד ישיר להסתברות לפשיטת רגל.
המשמעות למניה היא שהשוק דורש מרווח ביטחון גדול יותר מול ההבטחות לצמיחה.
כשהסיכון הנתפס עולה, המשקיעים עשויים לדרוש תשואה גבוהה יותר ולהסכים לשלם מכפיל נמוך יותר על הרווחים העתידיים.
וזה יוצר לחץ בשני כיוונים. מימון חדש עלול להתייקר, ובמקביל הערך הנוכחי של התזרימים העתידיים עלול לרדת.
לכן, גם חברה שממשיכה לצמוח יכולה לראות לחץ על המניה אם הצמיחה מגיעה עם תלות גבוהה במימון.
ההשקעות גדולות מיכולת המימון העצמית
בשנת הכספים 2026 אורקל ייצרה תזרים תפעולי של כ32 מיליארד דולר, אבל התזרים החופשי היה שלילי בכ23.7 מיליארד דולר. במהלך השנה החברה גייסה 43 מיליארד דולר בחוב ו5 מיליארד דולר בהון.
תזרים חופשי, FCF, מחושב כאן כתזרים התפעולי לאחר הפחתת הוצאות ההון. הוא מראה אם הפעילות מספיקה לממן את ההשקעות, עוד לפני דיבידנדים ופירעונות חוב.
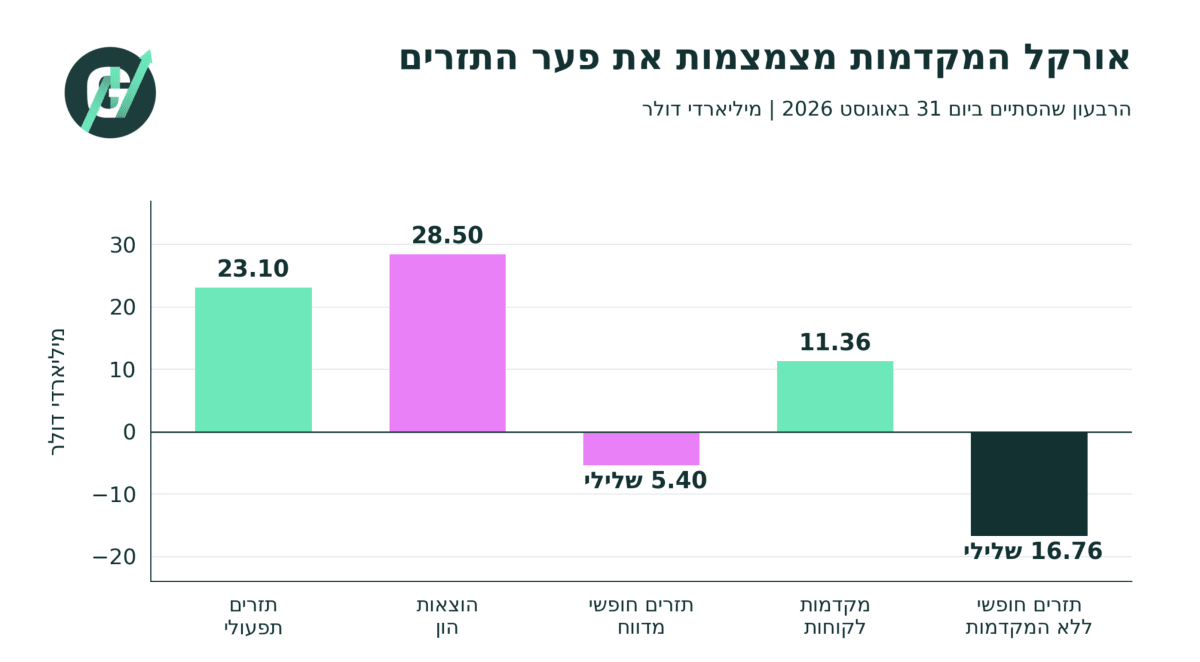
ברבעון הראשון של שנת הכספים 2027 התזרים התפעולי הסתכם ב23.103 מיליארד דולר, מול הוצאות הון במזומן של 28.499 מיליארד דולר. התזרים החופשי היה שלילי ב5.396 מיליארד דולר.
נורת האזהרה היא התלות במקורות מימון נוספים כדי להמשיך להתרחב.
כל עוד ההשקעות עולות על המזומן שהעסק מייצר, אורקל צריכה להישען על הקופה, על מקדמות לקוחות, על גיוס הון או על חוב.
תחזית הוצאות ההון שדווחה בספטמבר עמדה על 90 עד 95 מיליארד דולר לשנת הכספים 2027.
ההשקעות יכולות להניב הכנסות לאורך שנים, אבל המזומן נדרש מוקדם. הפער הזה הופך את לוחות הזמנים לחלק מהותי מהסיכון.
עיכוב בהפעלת התשתיות דוחה את תחילת ההכנסות, בעוד שחלק מעלויות המימון וההתחייבויות ממשיך להתקיים.
מקדמות הלקוחות משפרות את התזרים ודורשות בחינה
התזרים התפעולי ברבעון כלל 11.363 מיליארד דולר של מקדמות לקוחות בעלות רכיב מימון משמעותי. חישוב שמוציא רק את המקדמות האלה נותן פער תזרים לאחר השקעות של כ16.759 מיליארד דולר.
זה חישוב המחשה, ולא מדד שהחברה מציגה או תחזית לרבעון הבא. הוא גם אינו מוציא את כל השפעות עיתוי הגבייה והתשלומים מהתזרים.
 עיבוד נתונים: הבית הפיינסי
משמאל לימין מוצגים התזרים התפעולי, הוצאות ההון, התזרים החופשי המדווח, מקדמות הלקוחות והתזרים החופשי בחישוב שמוציא את המקדמות.
המקדמות הן מזומן אמיתי ומקור מימון מועיל. עם זאת, קבלת כסף מראש יוצרת התחייבות לספק שירותים בהמשך. לכן, תזרים חזק שמושפע ממקדמות אינו מאפשר להסיק לבדו מה תהיה יכולת יצירת המזומן לאחר שהתשתיות יתחילו לפעול.
השאלה היא כמה יעלה לספק את השירותים שכבר שולמו, ומה יישאר לאחר חשמל, תחזוקה, שכירות והחלפת ציוד.
אם ההשקעות נשארות גבוהות וקצב המקדמות מתמתן, פער המימון עלול להתרחב.
זהו סיכון שצריך לעקוב אחריו לאורך כמה רבעונים, משום שעיתוי הגבייה יכול לשנות משמעותית את התמונה בתקופה בודדת.
החוב משאיר פחות מקום לטעויות
חיבור סעיפי ההלוואות במאזן נותן חוב מדווח של כ125.34 מיליארד דולר בסוף אוגוסט, לעומת כ129.54 מיליארד דולר בסוף מאי. מזומן וניירות ערך סחירים הסתכמו בכ37.08 מיליארד דולר, והחוב נטו לפי הגדרה זו עמד על כ 88.26 מיליארד דולר.
החוב ירד ברבעון האחרון, וזה נתון חיובי. עם זאת, היקפו עדיין מחייב יכולת מימון מתמשכת לצד תוכנית השקעות גדולה.
אורקל השלימה ברבעון מכירת מניות בהיקף של 20 מיליארד דולר לפני עמלות, ןהגיוס מחזק את הנזילות, אך מדלל את חלקם של בעלי המניות הקיימים.
זהו אחד ההבדלים בין צמיחת החברה לבין התשואה לבעל המניה. העסק יכול לגדול, אבל אם הצמיחה מחייבת הנפקת מניות נוספות, הרווח הכולל צריך לגדול מספיק כדי לפצות על הגידול במספר המניות.
הוצאות הריבית הרבעוניות עלו ב55% ל 1.428 מיליארד דולר. יחס כיסוי הריבית, רווח תפעולי חלקי הוצאות ריבית, עמד על כ4.71 לעומת כ4.63 ברבעון המקביל.
הכיסוי נשמר ואף השתפר מעט, אך הוא אינו כולל את המזומן הדרוש להשקעות ולפירעון הקרן. לכן, רווח תפעולי שמכסה את הריבית אינו מבטיח שהחברה מממנת בעצמה את מלוא תוכנית ההתרחבות.
התייקרות המימון יכולה לפגוע בתשואה על ההשקעות
עליית ריבית אינה מייקרת מיד את כל החוב הקיים, באג"ח בריבית קבועה הקופון נשאר קבוע. הלחץ מתבטא בעיקר בחוב בריבית משתנה, בגיוס חדש ובמחזור חוב שמגיע לפירעון.
עלות המימון החדש תלויה גם בריבית הבסיס וגם במרווח שהמשקיעים דורשים מאורקל. מרווח אשראי מתרחב יכול להכביד על המימון אפילו אם הריבית במשק יורדת.
 עיבוד נתונים: הבית הפיינסי
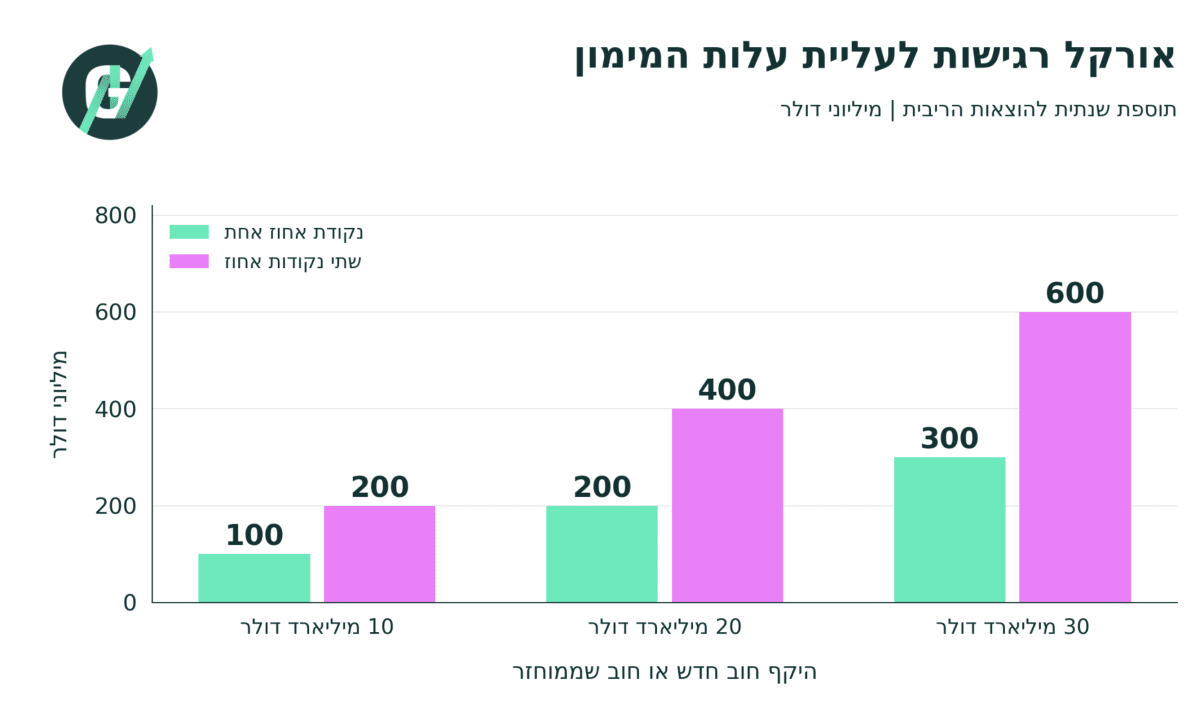
הגרף מציג תוספת שנתית להוצאות הריבית בתרחישי מימון של 10, 20 ו 30 מיליארד דולר. הכחול מייצג התייקרות של נקודת אחוז אחת והאדום שתי נקודות אחוז. הסכומים במיליוני דולר.
מימון של 20 מיליארד דולר בעלות הגבוהה בשתי נקודות אחוז מוסיף 400 מיליון דולר להוצאות הריבית השנתיות, בהנחת חשיפה לשנה מלאה. זהו תרחיש חשבוני, ולא לוח הפירעונות של אורקל.
ההשפעה רחבה מהוצאות הריבית. עלות הון גבוהה יותר מעלה את רף התשואה שההשקעות צריכות להשיג, פרויקט שנראה אטרקטיבי תחת הנחות מימון מסוימות יכול ליצור פחות ערך כשהמימון מתייקר או כשההכנסות מתחילות מאוחר יותר.
התחייבויות ארוכות בעולם טכנולוגי שמשתנה מהר
אורקל דיווחה על התחייבויות חכירה נוספות של 288 מיליארד דולר, בעיקר למרכזי נתונים.
החכירות טרם החלו ואינן משתקפות במאזן uתחילתן צפויה בין הרבעון השני של שנת הכספים 2027 לשנת הכספים 2029, לתקופות של 15 עד 19 שנים.
הסכום הוא לא חוב נוכחי ואין לחבר אותו לחוב המדווח כאילו מדובר באותה התחייבות. עם זאת, הוא מייצג התחייבויות עתידיות משמעותיות שעלולות לצמצם את הגמישות הפיננסית.
נורת האזהרה כאן היא משך ההתחייבות. תשתיות שנבנות היום יצטרכו להישאר כדאיות גם כשהציוד, מחירי המחשוב וצורכי הלקוחות משתנים.
כאן נכנס סיכון הניצולת, כאשר השרתים מנוצלים היטב, אפשר לפרוס את העלויות על היקף פעילות גדול. כשהניצולת נמוכה מהמתוכנן, חלק מהעלויות הקבועות נשאר וההכנסה שמכסה אותן קטנה.
קיים גם סיכון להתיישנות כלכלית. ציוד יכול להמשיך לעבוד, אבל להיות פחות תחרותי מול דור חדש שמספק ביצועים טובים יותר או צריכת חשמל נמוכה יותר.
במקרה כזה, ייתכן צורך בהשקעות נוספות עוד לפני שההשקעה הקודמת הניבה את התשואה המתוכננת.
יתרת התחייבויות הביצוע, RPO, עמדה על 664 מיליארד דולר, והחברה מצפה להכיר בכ13% ממנה כהכנסות בשנים עשר החודשים הבאים. זהו בסיס חוזי משמעותי, אך אינו מזומן זמין או רווח מובטח.
הדיווחים מספטמבר על הודעת כוח עליון בפרויקט Jupiter מדגישים את סיכון הביצוע. אורקל הבהירה שההודעה נועדה לשמר זכויות חוזיות ושאינה מעידה כשלעצמה על דחייה.
אין בסיס להציג אותה כהוכחה לכישלון הפרויקט, אך היא ממחישה את החשיבות של חשמל, היתרים ולוחות זמנים לכלכלה של ההשקעות.
הצמיחה צריכה להוכיח שהיא יוצרת ערך לכל מניה
הכנסות תשתיות הענן של אורקל צמחו ב121% ברבעון האחרון. זו התקדמות משמעותית, אך היא עדיין צריכה להתבטא בתזרים לאחר השקעות ובתשואה על ההון המושקע.
הסיכון המרכזי הוא הצטברות של כמה לחצים יחד. השקעות גבוהות, תלות במימון, התחייבויות ארוכות ועלות אשראי שעולה, כל אחד מהם יכול להיות בר ניהול בפני עצמו.
השילוב ביניהם מצמצם את מרווח הטעות אם ההפעלה מתעכבת או הרווחיות נמוכה מהמתוכנן.
נורות האזהרה של אורקל מצדיקות מעקב אחר התזרים, המימון והניצולת באותה קפדנות שבה עוקבים אחר הצמיחה.
המבחן הוא כמה מזומן יישאר לאחר שהחברה תשלם את המחיר של ההתרחבות.