מיקרון לקראת דוחות מיקרון: האם המחסור בזיכרון יכול להימשך גם ב2027?
30.9.2026
בקצרה
- מניית מיקרון זינקה בכ-274% מתחילת השנה לשווי שוק של 1.2 טריליון דולר, מה שמציב רף ציפיות גבוה במיוחד לקראת הדוחות ומחייב תחזיות חזקות כדי למנוע ירידות חדות במחיר המניה.
- האנליסטים צופים הכנסות רבעוניות של 50.95 מיליארד דולר ורווח מתואם של 31.63 דולר למניה, נתונים המשקפים ציפייה להמשך צמיחה מואצת ורווחיות גולמית גבוהה סביב רמה חריגה של כ-86%.
- ההכנסות ברבעון הקודם נשענו בעיקר על עליות מחירים חדות של מעל 60% ב-DRAM וב-NAND, מה שמעיד על כוח תמחור יוצא דופן אך גם חושף את החברה לרגישות ברווחיות אם קצב ההתייקרות יתמתן.
- מגזר מרכזי הנתונים הניב הכנסות של מעל 25 מיליארד דולר לצד תוצאות חזקות בשוק המובייל והמחשוב, נתון המצביע על ביקוש רחב מעבר לשבבי ה-AI ומשפר את הוודאות להמשך המחסור בזיכרון.
ענקית רכיבי הזיכרון Micron (MU) תפרסם היום, 30 בספטמבר 2026, את תוצאות הרבעון הרביעי של שנת הכספים שלה. שיחת המשקיעים נקבעה לשעה 23:30 בישראל.
בואו נעשה סדר לקראת אחד הדוחות החשובים ביותר בשרשרת הערך של תעשיית הAI.
מה בכלל מיקרון מוכרת, ולמה היא חשובה לשרשרת הAI?
מיקרון מפתחת ומייצרת זיכרון ואחסון. זיכרון מסוג DRAM הוא העבודה המהיר שבו מעבד משתמש בזמן חישוב.
לעומתו, NAND שומר מידע גם כשהחשמל כבוי, למשל בכונני SSD.
זיכרון HBM הוא גרסה עתירת רוחב פס של DRAM, שנבנית עבור מאיצי בינה מלאכותית הזקוקים לגישה מהירה במיוחד לנתונים.
מיקרון מוכרת את המוצרים האלה ללקוחות שמספקים שרתים ומרכזי נתונים, וגם לשווקי המחשבים, הטלפונים, הרכב והמכשירים התעשייתיים. כאשר לקוח זקוק ליותר זיכרון בכל מערכת ומשלם יותר עבור כל יחידת זיכרון, ההכנסה של מיקרון יכולה לגדול משני הכיוונים.
בתמונה נראית פרוסת סיליקון עם דפוסי שבבים, החומר שממנו מתחיל ייצור הזיכרון.
המניה מגיעה לדוח אחרי שנה יוצאת דופן, בסגירת 29 בספטמבר מחירה היה 1,065.08 דולר ושווי השוק עמד על כ1.2 טריליון דולר. שווי החברה גדל בכ274% מתחילת השנה, בקירוב.
המספר האחרון מתאר שינוי בשווי השוק ולא תשואה מדויקת למשקיע במניה.
המשמעות היא שרף הציפיות גבוה מאוד: דוח חזק כשלעצמו עשוי שלא להספיק אם התחזית קדימה תעורר ספק באורך המחסור.
הרף שהחברה צריכה לעבור
ברבעון השלישי של שנת הכספים 2026 מיקרון הכניסה 41.46 מיליארד דולר, רשמה שיעור רווח גולמי מתואם של 84.9% ורווח מתואם של 25.11 דולר למניה. הרווח הגולמי הוא החלק שנותר מההכנסות לאחר העלות הישירה של ייצור המוצרים, והוא חשוב במיוחד בענף הזיכרון, כי הוא מגיב במהירות לשינויים במחיר המכירה של השבבים.
לקראת הרבעון הרביעי החברה נתנה תחזית להכנסות של 50 מיליארד דולר, עם טווח של מיליארד דולר לכל כיוון, לרווח גולמי של כ86% ולרווח מתואם של 31 דולר למניה, עם טווח של דולר לכל כיוון.
אומדן האנליסטים שפורסם עומד על הכנסות של 50.95 מיליארד דולר ועל רווח מתואם של 31.63 דולר למניה.
אלה מספרים גבוהים מעט מנקודת האמצע של תחזית החברה, אך אין להסיק מהם תחזית מוסכמת לכל מדד אחר. פרסום נפרד של סקר אנליסטים הציב לרבעון הבא, הראשון של שנת הכספים 2027, ציפייה לכ56.53 מיליארד דולר הכנסות ולכ35 דולר רווח למניה.
מה שיקבע את הטון בשיחה הוא בעיקר התחזית החדשה להכנסות, הלרווח הגולמי, משום שהיא תראה אם כוח התמחור נמשך אחרי רבעון שצפוי להיות שיא נוסף.
וכמובן, אולי הדבר החשוב ביותר- צפי הביקוש לשנים קדימה.
מחיר מול כמות הוא מבחן המחזור החשוב ביותר
בדוח הקודם הכנסות DRAM עלו ב67% לעומת הרבעון שלפניו, אף שכמות הביטים שנשלחה גדלה רק בשיעור חד ספרתי נמוך. מחיר המכירה הממוצע עלה בשיעור שנמצא בתחילת טווח ה60%.
בNAND ההכנסות קפצו ב99%, כמות הביטים עלתה בשיעור חד ספרתי בינוני ומחיר המכירה הממוצע עלה בשיעור שנמצא באמצע טווח ה80%. גם תמהיל מוצרים יקרים יותר תרם לנתונים, ובמילים פשוטות, עיקר ההאצה האחרונה הגיע מעליית מחיר, לא מגידול דומה בכמות הזיכרון שנמכרה.
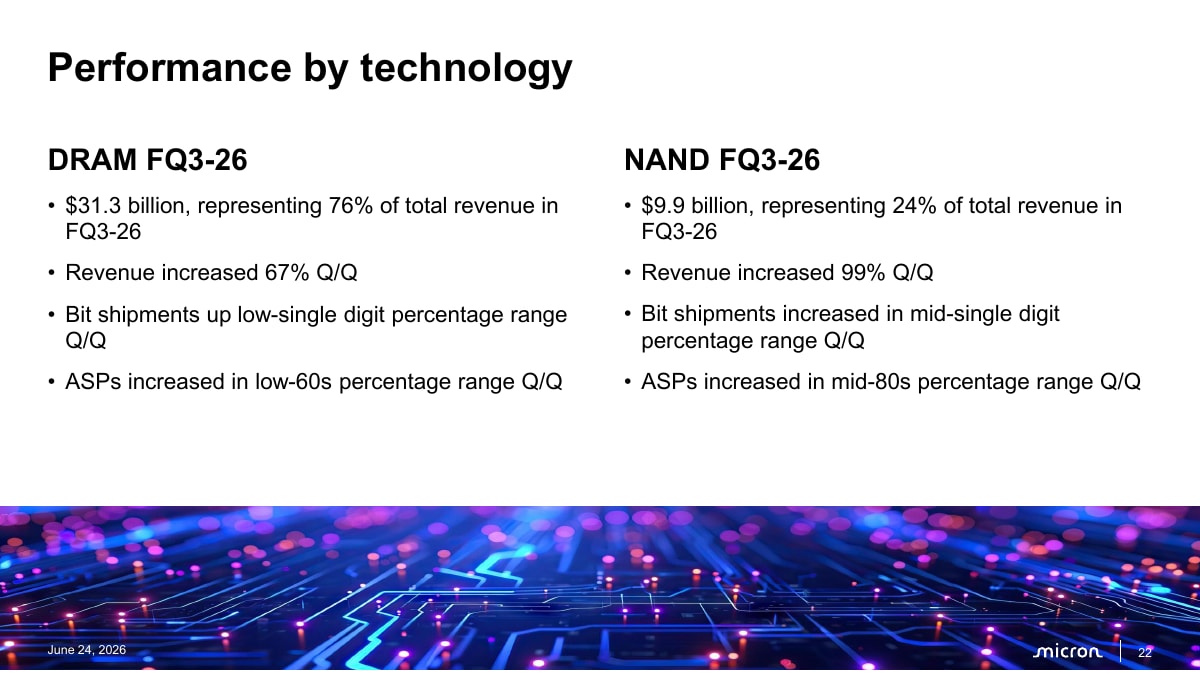 מקור: Micron, מצגת הרבעון השלישי של שנת הכספים 2026
השקף מציג זה לצד זה את DRAM ואת NAND. בשניהם העלייה במחיר הממוצע הייתה גדולה בהרבה מהגידול בכמות הביטים שנשלחה.
ההנהלה כבר אמרה שהתחזית לרווח הגולמי ברבעון המדווח מניחה התמתנות משמעותית בקצב עליות המחירים.
לכן חשוב לבחון אם מחירי DRAM וNAND עדיין עולים, אם יותר שבבים נשלחים ללקוחות ואם הרווח הגולמי נשאר גבוה גם בתחזית לרבעון הבא. התמתנות בקצב עליית המחיר אינה ירידת מחיר, אך אם המחיר יתחיל לרדת כאשר ההוצאות על מפעלים וציוד ממשיכות לגדול, רווחיות הענף תהיה רגישה לכך מאוד.
הביקוש צריך להישאר רחב, ברבעון הקודם הכנסות ממרכזי נתונים עברו 25 מיליארד דולר.
במקביל, חטיבת המובייל והמחשבים הכניסה כ11.5 מיליארד דולר והציגה רווח גולמי של 87%.
אם גם זיכרון לשרתים רגילים, אחסון, מחשבים ורכב ממשיכים להימכר במחירים חזקים, הטענה למחסור ענפי רחב מקבלת חיזוק.
אם העוצמה תישאר בעיקר במוצרי HBM, המשקיעים יצטרכו להעריך מחדש עד כמה הצמיחה תלויה במספר קטן יותר של שימושים ולקוחות.
כאן עולה השאלה אם הלקוחות כבר מתחילים לקנות פחות?
הכנסות חטיבת המובייל והמחשבים גדלו ב49% ברבעון הקודם למרות ירידה בכמות הביטים שנשלחה. יחד עם חטיבת הרכב והמוצרים המשובצים, שתי החטיבות סיפקו כ39% מהכנסות מיקרון.
במקביל, משלוחי הטלפונים החכמים בעולם ירדו ב11% ברבעון השני הקלנדרי של 2026 לעומת שנה קודם לכן.
ספק הזיכרון יכול להגדיל הכנסות באמצעות מחירים בזמן שיצרניות המכשירים מתקשות למכור יותר יחידות. אם המצב נמשך, הוא עשוי לעודד צמצום זיכרון במוצר או דחיית רכישות.
בשרתים אותו צמצום יכול לספר סיפור אחר, מיקרון העריכה שלקוחות ממתנים את הגידול בזיכרון הממוצע בכל שרת כדי להוציא יותר שרתים לשוק מתוך הקצאה מוגבלת של שבבי זיכרון. במקרה כזה פחות זיכרון בכל יחידה עשוי להעיד על מחסור בהיצע, ולא בהכרח על ביקוש חלש.
כדאי להבחין בשיחה בין הקצאת זיכרון מחדש, בניית מלאי וביטולי הזמנות.
האם HBM והחוזים הארוכים מאריכים את מחזור הרווחים?
מיקרון דיווחה ביוני על משלוחים מצטברים של HBM4 בהיקף של יותר ממיליארד דולר, ועל התקדמות מהירה בהגדלת הייצור של גרסת 12 השכבות. זה אינו נתון להכנסות HBM4 של הרבעון המדווח לבדו, בשיחה הקרובה יהיה חשוב לשמוע אם תפוקות הייצור משתפרות, אם עוד לקוחות מאשרים את המוצר, ומהו קצב האספקה הצפוי.
אין בידינו קונצנזוס מאומת להכנסות HBM בנפרד ברבעון הזה, ולכן אי אפשר להציב לו רף מספרי מוסכם.
התחרות בHBM חשובה, אך היא אינה כל התמונה. אומדן נתחי ההכנסות בשוק HBM לרבעון השני הקלנדרי של 2026 הציב את SK hynix סביב 50%, את סמסונג סביב 33% ואת מיקרון סביב 18%, בכפוף לעיגול. אלה אומדנים של חברות מחקר שונות, ולא פילוח מכירות שמיקרון פרסמה.
החברה כבר הודיעה שגרסת HBM4 בעלת 12 שכבות נמצאת בייצור בהיקף גבוה ומיועדת למערכות NVIDIA Vera Rubin.
ייצור HBM דורש יותר משאבי ייצור לכל ביט מזיכרון DRAM רגיל, כך שגידול בו עשוי להותיר פחות קיבולת לזיכרון אחר ולתמוך גם במחירו. אין פילוח פומבי מהימן של רווחיות מיקרון בHBM לעומת DRAM רגיל, ולכן אי אפשר לקבוע שאחד מהם רווחי יותר היום. גם תחזיות לקפיצות חדות במחירי HBM בשנת 2027 אינן חוזים מאומתים של החברה.
ביקוש לAI עשוי להגיע ממערכות שנבנות סביב מעבדים גרפיים, מעבדים ייעודיים ומעבדים כלליים. כולם צורכים זיכרון ואחסון, אך שינוי בתכנון המערכת עשוי לשנות את סוג הזיכרון ואת הכמות בכל יחידה. לכן דיון על האטה בפיתוח מודלי חזית, על צמיחת השימוש במודלים או על מפרט Rubin אינו מתורגם לבדו לתחזית להזמנות מיקרון. את הביקוש יש לבדוק מול מכירות הביטים, הזמנות הלקוחות וקיבולת האספקה.
בחודש יוני כבר היו לחברה 16 הסכמי אספקה אסטרטגיים עם לקוחות, ארבעה עשר מהם כללו התחייבויות לפי כמויות ומחירי מינימום בהיקף מצטבר של כ100 מיליארד דולר לאורך יתרת תקופת ההסכמים.
החברה גם צפתה פיקדונות והתחייבויות פיננסיות בסך כ22 מיליארד דולר מההסכמים שנחתמו, מהם כ18 מיליארד דולר בפיקדונות במזומן. אלה אינם הכנסות שכבר הוכרו, הפיקדונות מסווגים בתזרימי מימון וצפויים להיות מוחזרים ללקוחות לאורך חיי ההסכמים, ולכן גם אינם תזרים מזומנים חופשי מפעילות שוטפת.
החוזים שנחתמו מכסים בערך חמישית מנפח DRAM וכשליש מנפח NAND לאורך תקופתם. מטרת ההנהלה להגיע בעתיד למחצית או יותר מהכנסות החברה תחת הסכמים כאלה אינה תיאור של כיסוי שכבר הושג.
ההסכמים כוללים גם HBM כאשר הדבר מתאים, בלי פירוט שמאפשר לחשב את חלקו בהם. בדוח כדאי לבדוק כמה פיקדונות התקבלו בפועל, מה התווסף להתחייבויות החוזיות והאם הלקוחות ממשיכים לצרוך את הזיכרון או בונים מלאי.
החוזים נותנים למיקרון יותר נראות לביקוש העתידי ועשויים לרכך מחזוריות, אך צריך לקרוא גם את סעיפי המחיר.
בחוזים הגדולים יש בדרך כלל רצפת מחיר, ולמוצרים קיימים גם תקרת מחיר שמבוססת על מחירי השוק בעת החתימה.
הרצפה עשויה להגן על הרווחיות אם השוק ייחלש, התקרה עשויה להגביל חלק מההשתתפות בעליית מחירים נוספת באותם מוצרים.
כמה היצע חדש יגיע ב2027?
ביוני העריכה מיקרון ששוקי DRAM וNAND יישארו הדוקים גם מעבר לשנת 2027 הקלנדרית. זו הערכת הנהלה על שוק משתנה, והדוח הקרוב הוא הזדמנות לבחון אם היא עדיין עומדת מאחוריה.
ברבעון הרביעי החברה תכננה הוצאות השקעה נטו של כ10 מיליארד דולר, כך ששנת הכספים 2026 תסתיים בהשקעה של כ27 מיליארד דולר. היא גם צפתה שהשקעת ההון בכל רבעון של שנת הכספים 2027 תהיה גבוהה מרמת הרבעון הרביעי, ושיותר ממחצית הגידול השנתי תגיע מבניית תשתיות ייצור.
יש כאן שתי שאלות שונות.
בניית מבנה נקי למפעל לוקחת זמן ואינה מגדילה מחר בבוקר את מספר השבבים בשוק. רכישת ציוד, התקנתו ושיפור תפוקה במתקנים קיימים יכולים להשפיע מהר יותר.
מיקרון צופה תפוקה ראשונה במפעל אחד באיידהו באמצע 2027 ומשלוחים משמעותיים מהאתר שרכשה בטייוואן סביב אותה תקופה, לכן, בשיחה צריך לחפש פירוט על לוחות הזמנים, על תפוקת המפעלים ועל החלוקה בין בנייה לציוד.
השקעה גבוהה מלמדת שהחברה רואה ביקוש, אך היא גם מגדילה את ההיצע העתידי שצריך להביא בחשבון.
המפעל השני באיידהו צפוי להתחיל בתפוקה ראשונה בסוף 2028, ומתקן האריזה המתקדמת בסינגפור צפוי לתרום לקיבולת HBM במחצית הראשונה של 2027. ביולי החלה יציקת הבטון הראשונה באתר בניו יורק יותר מרבעון לפני התוכנית המקורית, אך זו אבן דרך בבנייה ולא אספקת שבבים לשוק.
תוכנית ההשקעה האמריקאית של יותר מ250 מיליארד דולר מתפרסת עד 2035, ואינה תקציב ההשקעות של השנה הבאה. ביוני לא נתנה מיקרון סכום מדויק להשקעה הכוללת בשנת הכספים 2027, כך שהטענה ליותר מ40 מיליארד דולר אינה תחזית חברה מאומתת.
 מקור: מיקרון, גלריית מיקומי החברה בטאויואן
התחרות יכולה להגיע גם ממקומות אחרים.
חלקה של CXMT הסינית בהכנסות שוק DRAM העולמי הוערך בכ10% ברבעון השני הקלנדרי של 2026, לעומת כ4% שנה קודם לכן. זהו סיכון תחרותי לטווח הארוך, לא הוכחה להשפעה על הדוח הערב.
בטייוואן נמשך בספטמבר סכסוך שכר, והאיגודים דיברו על אפשרות להיערך להצבעת שביתה. בדיווח המאומת האחרון שנבדק לא הוכרזה שביתה ולא נרשמה פגיעה בייצור. בארצות הברית הגישה Netlist תלונה נוספת שבה היא מבקשת לאסור יבוא שבבי זיכרון מסוימים של מיקרון. הבקשה לא הוכרעה, ואין להסיק שהוטל איסור יבוא. אלה שאלות לניהול סיכונים, ולא אירועים תפעוליים שכבר קרו.
מה יעשו עם המזומן ומה מספרת פעילות NAND?
מיקרון ייצרה ברבעון הקודם תזרים מזומנים חופשי מתואם של 18.3 מיליארד דולר אחרי השקעות נטו של 7.1 מיליארד.
היא לא רכשה מניות באותו רבעון, והדיבידנד שהוכרז היה 15 סנט למניה. ההנהלה אמרה כי אחרי 9 בדצמבר 2026 בכוונתה להגדיל את החזרת ההון לבעלי המניות, והיא לא התחייבה ביוני לתוכנית רכישה חדשה של 20 או 30 מיליארד דולר.
השאלה למשקיעים היא כמה כסף יוקדש לרכישות מניות, לבניית מפעלים ולשמירת כרית מזומנים לקראת שינוי אפשרי במחזור.
בכל מה שקשור לזיכרון מסוג NAND כדאי להקשיב במיוחד לאחסון של מרכזי נתונים.
הכנסות מיקרון מכונני SSD למרכזי נתונים עברו 5 מיליארד דולר ברבעון הקודם. זה עשוי לספק איתות גם למתחרות המתמקדות באחסון, ובהן Sandisk, אך החוזים והמוצרים של כל חברה שונים ואי אפשר להסיק מכאן תנועת מניה.
בתוך מיקרון עצמה, עלייה במחיר NAND לצד גידול יציב בכמות הביטים תתמוך בטענה שהמחסור רחב: התייצבות במחיר עם האטה בכמות תהיה סימן אחר.
החברות שיושפעו מן התמונה שמיקרון תציג
ליצרניות הזיכרון SK hynix וסמסונג, הדוח עשוי לספק איתות לגבי המחירים וההיצע בענף, אף שהתמהיל והחוזים של כל חברה שונים.
עבור Nvidia, AMD ובוני שרתים, זמינות HBM וזיכרון רגיל משפיעה על יכולת האספקה של מערכות מתקדמות, בעוד מחירי זיכרון גבוהים מייקרים את הרכיבים.
ספקיות ענן ומפעילי מרכזי נתונים יעקבו אחרי מחיר האחסון והזיכרון כחלק מעלות הרחבת התשתיות שלהן.
חברות ציוד שבבים, ובהן ASML, Applied Materials, Lam Research וKLA, מושפעות מכיוון השקעות ההון בענף, אך לא כל דולר שמיקרון מוציאה על בנייה הופך מיד להזמנת ציוד.
גם יצרניות מחשבים, טלפונים ורכב חשופות להתייקרות הזיכרון אם אינן יכולות לגלגל אותה הלאה לצרכן.
הנתון שיכריע את הסיפור למשקיעים
המניה מגיעה לדוח לאחר זינוק חד, ולכן השאלה החשובה היא לא רק אם מיקרון תעמוד באומדני הרבעון הרביעי.
תחזית הרווח הגולמי לרבעון הבא תחבר בין קצב עליית המחירים, רוחב הביקוש והיכולת לשמור על רווחיות גם כאשר ההיצע החדש מתחיל להיבנות.
תחזית חזקה שתלווה בהמשך מחסור גם מחוץ לHBM תחזק את ההערכה שהמחזור עוד נמשך. ירידה בתחזית הרווחיות, לצד האטה בתמחור או האצה בהיצע, עשויה להיות אות אזהרה עוד לפני ירידה בהכנסות. אחרי פרסום התוצאות יהיה צורך להשוות את המספרים בפועל ואת דברי ההנהלה למסגרת הזאת.
גם מכפיל רווח שנראה נמוך על בסיס תחזית לשנת 2027 עלול להטעות אם הוא מניח שרווחיות חריגה תישאר ללא שינוי. החוזים הארוכים עשויים לרכך חלק מהתנודתיות, אך אינם מוחקים את הסיכון לשינוי במחיר, בביקוש או בהיצע. לכן חשוב לבחון יחד את המחיר הממוצע לביט, הכמות שנשלחה, תחזית הרווח הגולמי, הפיקדונות שהתקבלו בפועל ולוח הזמנים של הקיבולת החדשה.
סף רווחיות שרירותי כמו 80% אינו גבול שהחברה קבעה, השינוי ביחס לתחזית ה86% וההסבר שלו הם העיקר.