למה גם חדשות טובות לא תמיד מספיקות בסוף הרבעון
30.9.2026

בקצרה
- מחירי מניות מושפעים בסוף רבעון מציפיות מוקדמות ומשיקולי מסחר מוסדיים ולא רק מביצועי החברות בשטח, מצב שמחייב משקיעים להבחין בין עוצמת העסק לפעילות טכנית בשוק ההון.
- איזון תיקים מוסדי מביא למכירת מניות שעלו בחדות, כמו בתיק 100 מיליון דולר שבו נמכרות מניות ב-4.8 מיליון דולר, מה שמייצר לחץ מחירים זמני שאינו מעיד על שינוי כלכלי.
- קרנות נאמנות בארצות הברית כפופות לתאריכי מס שונים, כאשר ברירת המחדל לחישוב חלוקות רווחים היא 31 באוקטובר, עובדה המלמדת כי מכירות בסוף ספטמבר אינן נובעות בהכרח משיקולי מס בלבד.
- תופעת ייפוי התשואות בדוחות מובילה מנהלי השקעות למכור מניות מפסידות ולקנות מניות בולטות בסוף תקופה, מהלך המשפיע על המסחר בטווח הקצר אך אינו מתקן את התשואה שהושגה בפועל.
משקיעים אוהבים לחשוב על שוק ההון כמקום שבו חדשות טובות מתורגמות לעליות וחדשות רעות לירידות. חברה זוכה במימון, מרחיבה את הייצור או פותחת לעצמה שוק חדש, והמסקנה כמעט מתבקשת. אם העסק מתקדם, גם המניה אמורה להתקדם. אלא שבפועל, הדרך בין השיפור בעסק לבין המחיר על המסך עוברת דרך הציפיות שכבר מגולמות במניה ודרך ההחלטות של מי שמחזיקים בה.
לקראת סוף רבעון, ההבחנה הזאת נעשית רלוונטית במיוחד. לצד הערכת החברות עצמן, מנהלי השקעות עשויים לעסוק בהתאמת החשיפות, בצורכי נזילות ובתוצאות שיציגו למשקיעים. אלה שיקולים שיכולים להשפיע על החלטות המסחר גם בלי שחל שינוי מהותי בעסק. אבל עצם הקרבה לסוף הרבעון אינה מוכיחה שהם הגורם שמניע מניה מסוימת, ובוודאי אינה מבטיחה שכל לחץ מכירות ייעלם בתחילת החודש הבא.
מה משתנה כשהרבעון מתקרב לסיום
קרנות נאמנות, מרכזות כסף של משקיעים רבים ומנהלות אותו בהתאם למדיניות מוגדרת. לצד קרנות אלה פועלים גופים נוספים, ובהם קרנות פנסיה וקרנות גידור, שלכל אחד מהם מטרות ומגבלות שונות. חלק מהגופים מאזנים את ההשקעות במועדים קבועים, ואחרים פועלים כשהחשיפה לנכס מסוים חורגת מהיעד. לכן אין פעולה אחת שכל הקרנות מבצעות ביום האחרון של הרבעון, וגם אין כלל שלפיו ההתאמות מסתיימות דווקא יום לפניו.
אפשר להבין את הצד הפסיכולוגי באמצעות שני מצבים אפשריים. מנהל שכבר השיג תוצאה טובה עשוי לרצות לצמצם תנודתיות לפני מועד המדידה. מנהל שמפגר אחרי היעד עשוי דווקא להיות מוכן לקחת יותר סיכון כדי לצמצם את הפער. אלה תמריצים אפשריים, לא תיאור מאומת של התנהגות המנהלים בשבוע הנוכחי. כדי לקבוע מה קורה בפועל צריך לבחון נתוני זרימות, חשיפות ועסקאות, ולא להסתפק בלוח השנה או ביום מסחר אדום.
שלוש סיבות שונות למכור מניה
הראשונה היא איזון התיק, כלומר החזרת ההשקעות למשקלים שנקבעו מראש. נניח, לצורך המחשה בלבד, שתיק של 100 מיליון דולר מחולק ל60 מיליון דולר במניות ול40 מיליון דולר באג״ח. אם המניות עולות ב20% והאג״ח אינן משתנות, שווי התיק עולה ל112 מיליון דולר ומשקל המניות מגיע לכ64.3%. כדי לחזור לחלוקה של 60% במניות ו40% באג״ח, המנהל יכול למכור מניות ב4.8 מיליון דולר ולהעביר את הסכום לאג״ח. המכירה במקרה הזה נובעת מהעלייה במשקל המניות, ואינה מחייבת שינוי שלילי בהערכתן.
אותו מנגנון יכול לפעול גם בכיוון ההפוך. כשהמניות נחלשות ביחס לאג״ח ומשקלן בתיק יורד מתחת ליעד, איזון עשוי לחייב קניית מניות. קיימות ראיות מחקריות לכך שפעולות איזון מוסדיות יכולות ליצור לחץ זמני על מחירים. עם זאת, זיהוי המנגנון אינו מספיק כדי לקבוע את כיוונו ואת עוצמתו בכל סוף רבעון. לשם כך צריך לדעת כיצד השתנו הנכסים ומהן החשיפות בפועל.
הסיבה השנייה היא מימוש הפסדים לצורכי מס. כאן צריך להפריד בין הפסד בהשקעה לבין הפסד של החברה עצמה. חברה יכולה להיות רווחית מאוד, אבל המניה שלה תימכר בהפסד ביחס למחיר שבו נרכשה. מנגד, השקעה בחברה שעדיין מפסידה יכולה להניב למשקיע רווח גדול. שיקול המס מתייחס לרווח או להפסד המוכר במכירת ההשקעה, בהתאם לכללים החלים על המשקיע או הקרן. הוא אינו חלוקה אוטומטית בין חברות רווחיות לחברות מפסידות.
גם התאריכים חשובים. 30 בספטמבר הוא סוף הרבעון השלישי, אבל אינו סוף שנה אחיד לקרנות הנאמנות בארה״ב. במסגרת חישוב חלוקות רווחי ההון הנדרשות לצורך הימנעות ממס בלו על הכנסה שלא חולקה, ברירת המחדל היא תקופה שמסתיימת ב31 באוקטובר, ויש חריגים. שנת הדיווח של הקרן היא עניין נפרד. לכן אפשר לדון בשיקולי מס לקראת סוף השנה, אך אין בסיס להפוך אותם להסבר גורף למכירות בסוף ספטמבר.
הסיבה השלישית היא מה שמכונה Window Dressing, שינוי הרכב ההחזקות כדי להציג תיק שנראה מוצלח יותר במועד הדיווח. לדוגמה, מכירת מניות חלשות והוספת מניות שהצטיינו בתקופה. גם כאן חשוב להפריד בין מראה התיק לבין התשואה שכבר הושגה. מכירת מניה מפסידה אינה מוחקת את הפגיעה הקודמת בביצועים, ורכישת מניה שעלתה אינה מעניקה לקרן בדיעבד את העלייה שכבר התרחשה. התופעה נחקרה, אך עצם קיומה אינו מוכיח שהיא מסבירה את המסחר הנוכחי. doi.org
AMPX ממחישה את הפער בין ההודעה למחיר
(Amprius Technologies, (AMPX, מפתחת ומייצרת סוללות ליתיום יון בעלות צפיפות אנרגיה גבוהה, כלומר סוללות שיכולות לאגור יותר אנרגיה ביחס למשקלן. היא מוכרת תאי סוללה ליישומים ובהם תעופה, ביטחון וניידות, ומרחיבה את הייצור גם באמצעות שותפים. בתחום הרחפנים, המשקל ומשך הפעולה הם חלק מרכזי מהצעת הערך שלה.
אתמול הודיעה החברה על מענק ממשלתי של עד 75 מיליון דולר להסבת קו ייצור קיים בארה״ב מסוללות לרכב חשמלי לתאים המיועדים לרחפנים. התוכנית מכוונת לקיבולת שנתית של 12 מיליון תאים, עם השלמה מתוכננת בתחילת 2028. מדובר ביעדים עתידיים, שהשגתם תלויה בביצוע הפרויקט.
המניה הגיעה באותו יום לשיא של 11.23 דולר, לעומת סגירה קודמת של 9.75 דולר. מדובר בעלייה של כ15.2%. בסיום המסחר היא עמדה על 9.60 דולר, ירידה של 1.54% לעומת היום הקודם
כדי להבין את ההודעה עצמה צריך לקרוא מעבר לסכום שבכותרת. מתוך מסגרת המענק, כ22 מיליון דולר כבר הוקצו. התשלומים תלויים בהשלמה ובקבלה של אבני דרך, ורוב הסכום נותר כפוף להקצאות עתידיות. זו אינה העברה מיידית של 75 מיליון דולר לקופת החברה, וגם אינה הזמנת מוצרים בסכום הזה. המשמעות היא שההתקדמות העסקית מתקיימת לצד סיכוני מימון וביצוע שעדיין קיימים.
מתי הסבר טכני עלול להסתיר בעיה עסקית
הסיכון למשקיע הוא להשתמש בסוף הרבעון כתשובה קבועה לכל חולשה. כדי להעריך אם לחץ המכירות עשוי להיות זמני, צריך לבדוק אם השתנו ההכנסות הצפויות, הרווחיות, צורכי המימון או לוח הזמנים של פרויקט מרכזי. בחברה שעדיין תלויה בגיוסי הון, הודעה חיובית יכולה לשפר את הסיכויים העסקיים ובכל זאת להשאיר שאלות פתוחות לגבי הדרך למימון הצמיחה. גם עסק שמתקדם יכול להיסחר במחיר שכבר משקף ציפיות גבוהות.
אפשר לבחון גם את תנאי השוק הרחבים. בניתוח שלנו, השאלה הרלוונטית היא אם עלות המימון והסיכון שהמשקיעים מוכנים לקחת השתנו, ואם השינוי פוגע במיוחד בחברות שתלויות בכסף חדש. אי ודאות פוליטית יכולה להיות גורם נוסף לבחינה, אבל כדי לקשור אותה למסחר מסוים צריך לזהות התפתחות קונקרטית ואת הקשר הכלכלי שלה לחברות. עצם האזכור של ריבית או בחירות אינו מסביר לבדו מדוע מניה ירדה.
התשואות הגבוהות מוסיפות לחץ על המניות
ללחצים של סוף הרבעון מצטרפת סביבת ריבית שמכבידה על התמחור ועל עלויות המימון. בנתוני סוף היום של 29 בספטמבר 2026, תשואת אג״ח ממשלת ארה״ב לשנתיים עמדה על 4.89%, התשואה ל10 שנים על 5.26% והתשואה ל30 שנה על 5.59%. לשם השוואה, התשואה ל10 שנים עמדה בתחילת ספטמבר על 4.79%, כך שהיא עלתה מאז ב0.47 נקודת אחוז. במקביל, ריבית הפד נמצאת בטווח שבין 3.75% ל4%, לאחר שהועלתה ברבע נקודת אחוז ב16 בספטמבר. חשוב להבחין בין הריבית הקצרה שקובע הפד לבין התשואות הארוכות בשוק, שמושפעות גם מציפיות לאינפלציה ולריבית העתידית ומהפיצוי שמשקיעים דורשים על החזקת חוב לאורך זמן. מבחינת המניות, המשמעות הכלכלית היא לחץ משני כיוונים: אג״ח ממשלתיות בתשואה של יותר מ5% מציבות חלופה תחרותית יותר, ותשואות גבוהות עלולות לייקר מימון חדש ומחזור חובות של חברות. במקביל, כשהתשואה שהמשקיעים דורשים עולה, הערך הנוכחי של רווחים עתידיים יורד, בהנחה ששאר התנאים אינם משתנים. הדבר רלוונטי במיוחד לחברות שחלק גדול מהשווי שלהן נשען על רווחים רחוקים או שזקוקות לגיוסי הון כדי לצמוח. לכן גם הודעה עסקית חיובית יכולה לפגוש שוק שמוכן לשלם פחות על אותה צמיחה, ולחץ כזה עשוי להימשך גם לאחר החלפת הרבעון.
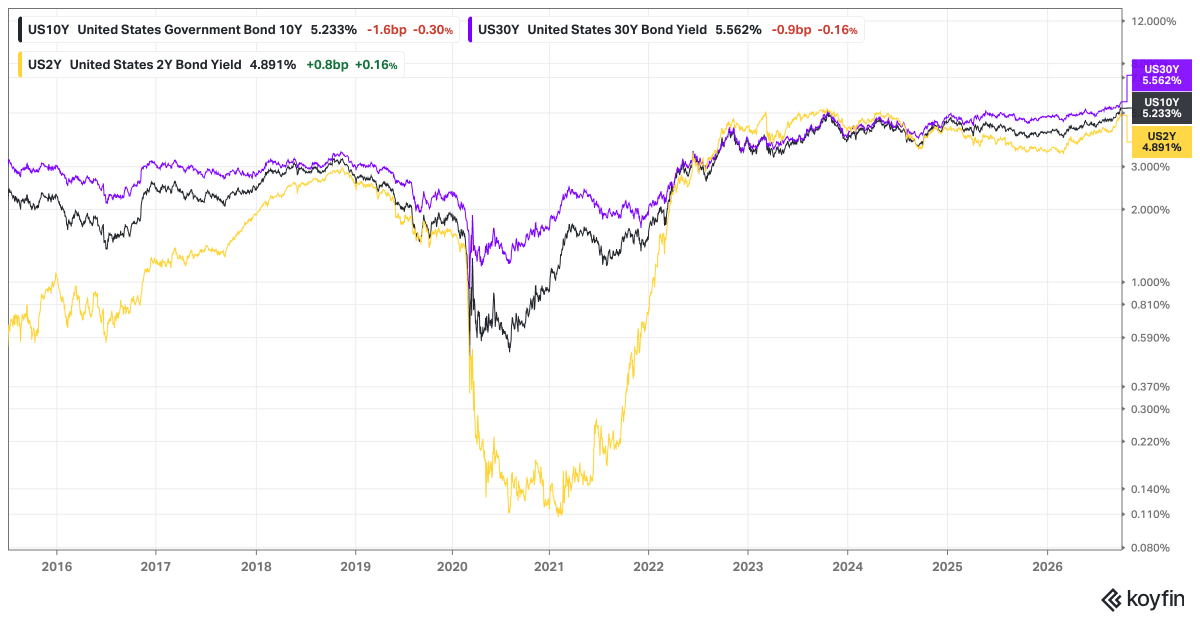
מקור: koyfin
מה צריך לראות כשהרבעון החדש מתחיל
אם חלק מהלחץ נבע מהתאמות זמניות, אפשר לצפות שהשפעתן תיחלש לאחר ביצוען. זו השערה שצריך לבדוק, ולא הבטחה לעליות באוקטובר. במסגרת המעקב שלנו נרצה לראות אם מניות מצליחות לשמור על עליות בעקבות חדשות חיוביות, אם ההשתתפות בעליות מתרחבת ואם החולשה ממוקדת בחברות עם בעיה עסקית או מופיעה גם אצל חברות שהתחזיות שלהן נותרו יציבות.
לצד המחיר, צריך לעקוב אחר המידע החדש. בAMPX, למשל, השאלות העסקיות נוגעות להמשך הקצאת המימון, לעמידה באבני הדרך ולהתקדמות להסבת קו הייצור. שינוי חיובי בתנועת המניה יכול להוסיף מידע על הביקוש לנייר, אבל אינו מחליף את בדיקת הביצוע של החברה. גם המשך חולשה לאחר סוף הרבעון יצריך בחינה מחודשת של ההסבר הטכני, בלי לראות בו לבדו הוכחה לבעיה עסקית.
המשמעות למשקיעים
סוף רבעון יכול לעזור להבין מדוע מחיר המניה מתנהג אחרת ממה שהכותרת העסקית מרמזת. הוא מוסיף שכבה של שיקולי תיק, נזילות, מס ותמריצים אישיים, אבל אינו מספק תשובה מלאה לכל תנועה. במקרה של AMPX יש התפתחות עסקית שאפשר לבחון, תנאים שעדיין צריכים להתממש ומהפך במחיר שאפשר למדוד. הסיבה המדויקת למהפך נשארת לא מוכחת.
מבחינת קבלת החלטות, כדאי להפריד בין שלוש שאלות: מה השתנה בעסק, מה המחיר כבר מגלם וכמה סיכון ההחזקה מוסיפה לתיק. ההבחנה הזאת מאפשרת להימנע גם ממכירה שנובעת רק מיום חלש וגם מהגדלת השקעה שנשענת רק על התקווה ש״כשהחודש יתחלף הכול יחזור״. את ההחלטה צריך לבנות על נתונים ועל גודל חשיפה שמתאים לתיק, תוך השארת מקום לכך שההסבר הראשוני שלנו אינו שלם.