אנתרופיק בדרך לבורסה והמשקיעים יצטרכו לתמחר גם את החשבון
29.9.2026

בקצרה
- חברת אנתרופיק הגישה טיוטת רישום חסויה להנפקה בארה"ב תוך הצגת קצב הכנסות שנתי של 47 מיליארד דולר וגיוס לפי שווי של 965 מיליארד דולר, נתונים המלמדים על צמיחה מהירה אך מחייבים את המשקיעים לתמחר בזהירות את פערי השווי מול ביצועי העבר.
- ההפסד הנקי של החברה ב-2025 הגיע ל-42 מיליארד דולר מול הכנסות של 4.6 מיליארד דולר, כאשר 34 מיליארד דולר נבעו מהוצאה חשבונאית בגין מימון, פער המדגיש עבור משקיעים את החשיבות של ניתוח תזרים המזומנים הממשי במקום הסתמכות על השורה התחתונה.
- התחייבויות הענן והתשתיות העתידיות של החברה הגיעו ל-518 מיליארד דולר, כולל הסכם של מעל 100 מיליארד דולר עם AWS, דבר המייצר עומס פיננסי כבד שמחייב שמירה על קצב הכנסות גבוה ורווחיות גולמית יציבה כדי להימנע מסיכוני נזילות.
- כרבע מסך הכנסות החברה ב-2025 הגיע משני לקוחות מרכזיים בלבד לצד הוצאות מחשוב של 7.33 מיליארד דולר, מצב המציב בפני המשקיעים סיכון תלות עסקי מהותי שמחייב גיוון של בסיס הלקוחות והוכחת רווחיות ברת-קיימא ממודל המנויים והשימוש.
כשחברה מצליחה להפוך כלי בינה מלאכותית לחלק מיום העבודה, קל להבין למה המשקיעים מתלהבים. עובד נעזר בו כדי לכתוב קוד, עסק מחבר אותו למערכת שירות הלקוחות, וחברה אחרת משתמשת בו כדי לעבד מסמכים. אבל בין מוצר שהלקוחות רוצים לבין עסק שמייצר תשואה לבעלי המניות יש עוד דרך. צריך לדעת כמה עולה לספק את השירות, כמה מההכנסה נשאר בחברה, וכמה השקעה נדרשת כדי שהמוצר ימשיך להיות תחרותי.
זאת הזווית שממנה כדאי לקרוא את ההיערכות של אנתרופיק להנפקה. החברה שמפתחת את Claude מבקשת למכור יכולות בינה מלאכותית לאנשים ולעסקים. כבר ב1 ביוני 2026 היא הודיעה על הגשה חסויה של טיוטת מסמך רישום לרשות ניירות הערך האמריקאית. ההודעה פתחה אפשרות להנפקה, בכפוף לבדיקת הרשות ולתנאי השוק, ולא קבעה מחיר או מספר מניות. ההבחנה חשובה גם עכשיו. הכנה להנפקה אינה השלמה שלה.
איך Claude הופך להכנסה
אנתרופיק מציעה מנויים למשתמשים פרטיים, מסלולים לצוותים ולארגונים, וגישה למודלים באמצעות API, ממשק שמאפשר לתוכנה אחרת להשתמש ביכולות של Claude. במסלולי הממשק התשלום תלוי בשימוש, בין היתר בכמות יחידות הטקסט שהמודל מקבל ומייצר. Claude Code הוא כלי לעבודה על תוכנה, ולקוחות יכולים לצרוך את יכולות החברה גם דרך פלטפורמות הענן של אמזון, גוגל ומיקרוסופט. כך אנתרופיק יכולה להגיע גם ללקוח שמשתמש במוצר שלה ישירות וגם לארגון שמשלב אותו בתוך מערכת קיימת.
מבחינה עסקית, אלה מנגנוני הכנסה שצריך לבדוק בנפרד. במנוי במחיר קבוע, שימוש רב יותר עשוי להעלות את העלות בלי להגדיל מיד את התקבול. בחיוב לפי שימוש, פעילות רבה יותר יכולה להגדיל את ההכנסות, אך חשוב לבדוק מה נשאר מכל פעולה לאחר עלות אספקתה. הניתוח שלנו הוא שהמדד המועיל יהיה שילוב של הכנסה ללקוח, שימור ורווחיות גולמית, כלומר החלק מההכנסה שנותר לאחר העלויות הישירות. מספר המשתמשים לבדו אינו עונה על השאלות האלה.
המספרים מחייבים להפריד בין הפסד לבין מזומן
ב2025 ההכנסות הסתכמו בכ4.6 מיליארד דולר, ההפסד התפעולי בכ8.06 מיליארד וההפסד הנקי בכ42 מיליארד. האחרון כלל כ34 מיליארד דולר של הוצאה חשבונאית בגין מימון שעשוי להפוך למניות. הוצאות המחשוב והתשתיות הסתכמו ב7.33 מיליארד דולר. ההתחייבויות העתידיות לענן ולתשתיות מגיעות ל518 מיליארד דולר, וכרבע מההכנסות הגיעו משני לקוחות. שווי אפשרי של יותר מ2 טריליון דולר בהנפקה הוא הערכה, ולא מחיר שנקבע. 4
כדי לפרש נתונים כאלה צריך להפריד בין שלוש שאלות. הרווח וההפסד החשבונאיים מתארים את התוצאה לפי כללי החשבונאות. ההפסד התפעולי מתמקד בפעילות העסקית. תזרים המזומנים מראה את תנועת הכסף בפועל. שערוך של התחייבות עשוי להשפיע מאוד על השורה התחתונה בלי ליצור תשלום מקביל באותה תקופה. לכן אין להסיק מהפסד נקי כמה כסף נשרף, וגם הפחתת רכיב חשבונאי ממנו אינה תחליף לדוח תזרים. לבדיקת צורכי המימון דרושים יתרת מזומן עדכנית, תזרים ופריסת תשלומים.
הצמיחה מרשימה אבל צריך להשוות את אותו סוג נתון
ב28 במאי 2026 הודיעה אנתרופיק שגייסה 65 מיליארד דולר לפי שווי של 965 מיליארד דולר לאחר הגיוס. באותה הודעה היא מסרה שקצב ההכנסות השנתי שלה חצה באותו חודש 47 מיליארד דולר. זהו נתון מסוג אחר מהכנסה שנתית בפועל. קצב שנתי מתאר את היקף הפעילות בנקודת זמן כשהוא מתורגם לשנה, ואינו אומר שהסכום כבר נרשם בדוחות. זה גם נתון ממאי, ולא עדכון לספטמבר.
לכן השוואת שווי להכנסות דורשת להגדיר מראש את בסיס החישוב. הכנסות היסטוריות עשויות לפגר אחרי עסק שגדל מהר, קצב שנתי עשוי לשקף טוב יותר את הפעילות האחרונה, אך אינו מבטיח שהיא תימשך. תחזית לשנה הבאה מוסיפה הנחות לגבי לקוחות, מחירים ותחרות.
בעיני, הדרך הנכונה היא להציג את הבסיס במפורש ולבדוק כמה צמיחה ורווחיות נדרשות כדי להצדיק את המחיר. בחירת המכנה הנוח ביותר עלולה ליצור תחושת זול שאינה נשענת על תמונה מלאה.
הענן הוא גם מנוע צמיחה וגם התחייבות
היקף המחשוב הוא כבר חלק מרכזי מהתוכנית העסקית. באפריל הודיעה אנתרופיק על התחייבות של יותר מ100 מיליארד דולר לטכנולוגיות AWS לאורך עשר שנים, במסגרת הסכם שמבטיח עד 5 ג׳יגוואט של קיבולת חדשה לאימון ולהפעלת Claude. ג׳יגוואט הוא יחידת הספק חשמלי שמשמשת כאן לתיאור היקף תשתיות המחשוב. בהסכם נוסף עם גוגל וברודקום החברה צפתה שקיבולת מחשוב חדשה תתחיל להיכנס לפעילות ב2027. אלו הסכמים בעלי מועדי מימוש שונים, ולא חשבון שמשולם כולו היום.
היתרון האפשרי הוא זמינות. קיבולת מתאימה יכולה לאפשר לחברה לשרת לקוחות נוספים ולשפר את אמינות השירות. הסיכון הכלכלי הוא פער בין קצב בניית היכולת לקצב הביקוש הרווחי. אם לקוחות צורכים פחות מהצפוי, או אם המחיר שניתן לגבות יורד, ההחזר על ההתחייבות עלול להיחלש. זאת מסקנה כלכלית שלנו, ולא תחזית שהתרחיש יתממש. כדי לכמת אותה צריך את תנאי החוזים, לוחות התשלומים, אפשרויות השינוי והיקף ההכנסות שכבר מובטח בחוזים.
החברות הציבוריות שעשויות להרוויח מהצד
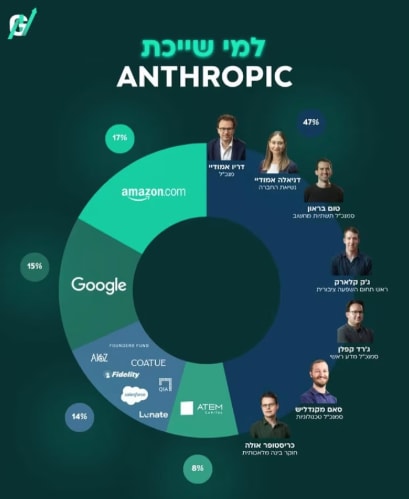
ההצלחה של אנתרופיק יכולה לייצר ערך גם לחברות ציבוריות שהשקיעו בה ומספקות לה תשתיות. אמזון (AMZN) וגוגל (GOOG), נהנות משני מסלולים אפשריים, עליית ערך ההשקעה והכנסות משירותי ענן ומחשוב. אמזון היא ספקית הענן ושותפת האימון המרכזית של אנתרופיק, ולצדה פועלת גם גוגל באמצעות הענן והשבבים שלה. מיקרוסופט (MSFT) הצטרפה למהלך עם התחייבות להשקעה של עד 5 מיליארד דולר, לצד התחייבות של אנתרופיק לרכוש קיבולת מחשוב בAzure בהיקף של 30 מיליארד דולר. המשמעות העסקית היא שחלק מההון שאנתרופיק מגייסת מיועד לרכישת שירותים מהחברות שתומכות בה. עבורן, ההזדמנות אינה מסתיימת ביום ההנפקה, אלא תלויה גם בהמשך השימוש במודלים ובהיקף התשתיות שיידרש להפעלתם. עם זאת, הכנסות מחוזים כאלה נפרסות לאורך זמן, והן דורשות השקעות ועלויות מצד הספקיות.
לצד הענקיות נמצאות זום (ZM) וסיילספורס (CRM), שהשקיעו באנתרופיק כבר ב2023 באמצעות זרועות ההשקעה שלהן. סיילספורס המשיכה להשתתף בסבבי גיוס נוספים, ומשלבת את Claude גם במוצריה, ובהם Slack וAgentforce. כך יכולה להיווצר תועלת כפולה, נכס פיננסי שערכו עולה ושיפור במוצרים שהחברה מוכרת ללקוחותיה. אבל כדי להבין כמה מזה משמעותי לבעלי המניות, צריך לבדוק את שיעור ההחזקה שנותר לאחר סבבי הגיוס, את שוויה ביחס לחברה המשקיעה ואת הערך שכבר נרשם בדוחות. הנפקה אינה הופכת אוטומטית את כל עליית השווי לרווח חדש או למזומן בקופה, וחלק מהציפיות עשוי להיות מגולם במחירי המניות עוד לפניה. לכן מדובר בדרכי חשיפה עקיפות שכדאי לנתח, ולא בהבטחה לזינוק במניות ביום המסחר הראשון.
כמה אנתרופיק צריכה להרוויח כדי להצדיק את תג המחיר
אם אנתרופיק תונפק לפי שווי של 2 טריליון דולר, סדר הגודל שנבחן לקראת ההנפקה, היא תצטרך להגיע לביצועים עסקיים עצומים כדי לתמוך בתמחור לאורך זמן. בחישוב המחשה שלנו, מכפיל רווח של 40 מחייב רווח נקי שנתי של 50 מיליארד דולר. אם החברה תצליח לשמור על שיעור רווח נקי של 25%, היא תצטרך הכנסות שנתיות של כ200 מיליארד דולר. בתרחיש שבו המשקיעים מוכנים לשלם מכפיל של 30 והרווחיות הנקייה מגיעה ל20%, רף ההכנסות עולה לכ333 מיליארד דולר בשנה.
כדי שהמספרים האלה יהיו בעלי משמעות, הרווח יצטרך להגיע מהפעילות השוטפת ולהיתרגם לתזרים מזומנים חופשי משמעותי לאחר ההשקעות. במקביל, נרצה לראות לקוחות שממשיכים ומשלמים, שיפור ברווחיות לאחר עלויות המחשוב, וצמצום התלות בגיוסי הון שעלולים לדלל את בעלי המניות. גם הזמן קובע: רווח שיושג בעוד שנים אינו שווה לרווח שמיוצר היום, ולכן צריך להביא בחשבון את ההמתנה ואת הסיכון בדרך. האתגר הוא להגיע להיקף הכנסות עצום, להשאיר ממנו רווח ותזרים משמעותיים, ולעשות זאת מהר מספיק כדי לתמוך במחיר שהמשקיעים משלמים היום.
האם נראה שוב את תרחיש ספייסאיקס
הנפקת ספייסאיקס ממחישה גם סיכון אפשרי למניות שנהנות מהציפייה לאירוע גדול. לאחר חודשים של התלהבות בסקטור החלל, ביום תחילת המסחר שלה ירדו מניות כמו Rocket Lab, Planet Labs וIntuitive Machines, בזמן שספייסאיקס משכה עניין רב. אחת הפרשנויות הייתה שמשקיעים מימשו החזקות בחברות אחרות כדי לפנות מקום למניה החדשה, אך אין בכך הוכחה שכל הכסף עבר אליה. תרחיש דומה אפשרי גם באנתרופיק, כל עוד אין גישה ישירה למניה, משקיעים עשויים לחפש חברות שמספקות חשיפה עקיפה, לאחר ההנפקה, חלקם עשויים להעדיף להחזיק בחברה עצמה. להערכתנו, הסיכון בולט במיוחד במניה שעלתה בעיקר בזכות הקשר לאנתרופיק. אצל חברה שמרוויחה בפועל מאספקת ענן, שבבים או תוכנה, הקשר העסקי יכול להמשיך לייצר הכנסות גם אם ההתלהבות סביב ההנפקה נחלשת.
מה צריך לקרות כדי שהצמיחה תייצר ערך
הבדיקה שלנו לקראת מסמכי ההנפקה המלאים תתמקד באיכות העסק. האם לקוחות חוזרים ומרחיבים שימוש, האם עלות הביצוע יורדת ביחס להכנסה, האם הביקוש מתפזר על פני יותר לקוחות, ומהו היקף המימון שיידרש עד שהפעילות תוכל לממן את עצמה. שיפור בעלות לפעולה הוא סימן חיובי רק אם הוא אינו נמחק בהורדת מחירים או בעלייה בהוצאות אחרות. גם לקוחות רבים אינם מבטיחים פיזור אם חלק גדול מההכנסות נשאר אצל מעטים.
התרחיש החיובי מבחינתנו הוא שילוב של ביקוש חוזר, שיפור במרווחים וניצול יעיל של המחשוב שהוזמן. התרחיש החלש הוא גידול בפעילות שמצריך עוד ועוד הון בלי התקדמות מספקת ברווחיות. אלה מבחני מעקב, לא תחזיות מספריות. ההיערכות להנפקה והרחבת המימון והתשתיות כבר מעידות על היקף השאיפה; הכדאיות למשקיע תלויה ביכולת להפוך את השימוש למזומן ובמחיר הכניסה. זאת השאלה שכדאי לקחת אל התשקיף המלא.