שבוע קצר בתל אביב, שבוע עמוס בהחלטות למשקיעים בארה״ב
28.9.2026
בקצרה
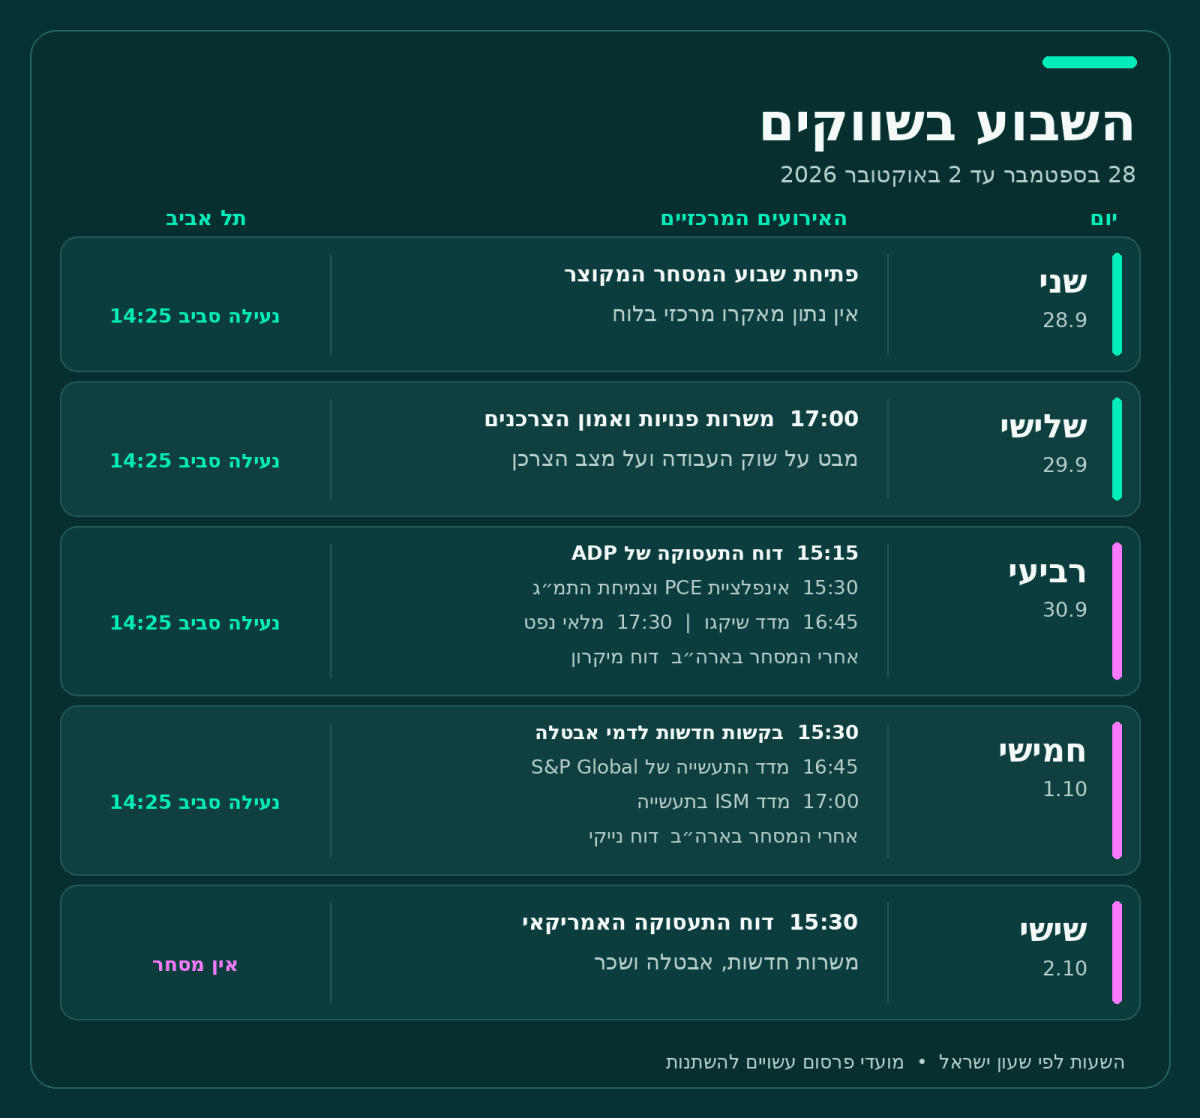
- המסחר בבורסת תל אביב יסתיים השבוע מוקדם סביב השעה 14:25 ויושבת בשישי, מצב שיוביל למחזורים נמוכים ועלול לגרום לתנודתיות חדה ולפתיחת פערי מחירי קנייה ומכירה רחבים במיוחד.
- המשקיעים המקומיים בישראל יתקשו להגיב בזמן אמת לנתוני מאקרו ודוחות בארה"ב עקב סגירת המסחר המוקדמת, דבר המייצר פער זמנים מול וול סטריט ועלול לגרור פערי פתיחה חדים בימי המסחר הבאים.
- רצף נתוני התעסוקה בארה"ב, הכולל את המשרות הפנויות, דוח ADP ודוח התעסוקה הרשמי, ישקף למשקיעים האם הביקוש לעובדים מתקרר, נתון שישפיע מהותית על תחזיות הריבית והערכות השוק להמשך השנה.
- מדד מחירי הוצאות הצריכה האישית (PCE) הבסיסי לאוגוסט יפורסם ביום רביעי, והוא צפוי להכתיב למשקיעים האם האינפלציה מתמתנת מספיק כדי לאפשר לפדרל ריזרב להמשיך ולהוריד את הריבית במשק.
השבוע הקרוב ייראה שונה משני צדי האוקיינוס כאשר בישראל, המסחר יסתיים מוקדם בכל יום ולא יתקיים ביום שישי, ובארה״ב, דווקא באותו זמן, יתפרסמו נתונים שעשויים לשנות את הערכות המשקיעים לגבי הריבית ומצב הכלכלה. גם מיקרון ונייקי יפרסמו דוחות, כל אחת בתחום שמעסיק כיום את השוק מסיבה אחרת.
עבור המשקיעים בישראל, המשמעות היא שלא תמיד תהיה אפשרות להגיב בזמן אמת.
חלק מהנתונים יתפרסמו אחרי נעילת הבורסה בתל אביב, ודוח התעסוקה האמריקאי יגיע ביום שבו אין כאן מסחר כלל.
לכן כדאי להבחין השבוע בין שינוי במחיר שנובע ממידע חדש לבין תנועה חדה שמקורה פשוט במסחר דליל.
 עיבוד נתונים: הבית הפיננסי
בישראל המסחר קצר והמחזורים צפויים להיות נמוכים
מהיום עד חמישי יסתיים המסחר בתל אביב סביב השעה 14:25 וביום שישי לא יתקיים מסחר.
מדובר בשבוע שבו למשקיעים יש פחות זמן לבצע עסקאות, ובתקופת החגים חלק מהפעילים בשוק גם מצמצמים את היקף הפעילות שלהם.
לכן סביר שנראה מחזורי מסחר נמוכים מהרגיל.
מחזור נמוך לא אומר בהכרח שהשוק יעלה או ירד, הוא כן משנה את הדרך שבה מחירים נקבעים. כשיש פחות קונים ומוכרים בכל רגע, הוראת קנייה או מכירה גדולה יכולה להזיז מחיר יותר מהרגיל. במניות שבהן הסחירות נמוכה גם בשגרה, התופעה עשויה להיות מורגשת במיוחד. גם הפער בין המחיר שבו אפשר לקנות מניה למחיר שבו אפשר למכור אותה עלול להתרחב.
יש לשבוע המקוצר משמעות נוספת: הבורסה בתל אביב תיסגר לפני תחילת המסחר הרגיל בוול סטריט.
אם נתון אמריקאי יפתיע את השוק בשעות אחר הצהריים, התגובה הראשונית תופיע בארה״ב, בעוד שהמשקיעים בתל אביב יוכלו לבטא אותה רק בפתיחת יום המסחר הבא.
ביום שישי הפער הזה יהיה ארוך עוד יותר, מפני שדוח התעסוקה האמריקאי יתפרסם כשהמסחר בישראל סגור.
בארה״ב השאלה המרכזית היא מה קורה לתעסוקה ולאינפלציה
רצף הנתונים השבוע עשוי לספק תמונה רחבה יחסית על הכלכלה האמריקאית.
המשקיעים ינסו להבין אם שוק העבודה מאט בקצב מתון, אם הצרכן עדיין מחזיק מעמד ואם האינפלציה ממשיכה להתקרב לרמה שתאפשר לפדרל ריזרב להפחית ריבית.
הנתונים אינם מספרים תמיד את אותו סיפור, ולכן גם תגובת השוק יכולה להשתנות מיום ליום.
ביום שלישי יתפרסמו נתוני המשרות הפנויות לחודש אוגוסט ומדד אמון הצרכנים לחודש ספטמבר כאשר מספר המשרות הפנויות מלמד כמה עובדים עסקים עדיין מחפשים לגייס. ירידה מתמשכת במספר הזה יכולה להעיד שהביקוש לעובדים מתקרר, גם לפני שרואים עלייה משמעותית באבטלה.
מדד אמון הצרכנים בודק כיצד משקי הבית רואים את מצבם הכלכלי ואת העתיד הקרוב.
מכיוון שצריכה פרטית היא מרכיב מרכזי בכלכלה האמריקאית, שינוי חד בתחושת הצרכנים יכול לעורר שאלות לגבי קצב ההוצאות בהמשך.
ביום רביעי יתפרסם דוח התעסוקה של ADP, שעוקב אחר השינוי במספר המועסקים במגזר הפרטי.
זהו נתון מוקדם לקראת דוח התעסוקה הממשלתי של יום שישי, אך השניים אינם מודדים בדיוק את אותו הדבר ולא תמיד נעים באותו כיוון. לכן הוא יכול להשפיע על ציפיות השוק, אך אינו קובע מראש מה יופיע בדוח הרשמי.
בהמשך יום רביעי יתפרסמו נתוני הוצאות הצריכה האישית לחודש אוגוסט, ובהם מדד המחירים הבסיסי שאינו כולל מזון ואנרגיה.
זהו אחד ממדדי האינפלציה החשובים מבחינת הפדרל ריזרב. אם המחירים יעלו מהר מהצפוי, המשקיעים עשויים להעריך שהבנק המרכזי יצטרך להמתין לפני הפחתות ריבית נוספות, בעוד נתון מתון יותר עשוי לחזק את ההערכה שלחצי המחירים נחלשים.
לצד האינפלציה תתפרסם גם הערכה מעודכנת לצמיחת המשק ברבעון השני, היא תסייע להבין טוב יותר את ביצועי הכלכלה באותו רבעון, אך תתאר תקופה שכבר הסתיימה.
באותו יום צפויים גם מדד מנהלי הרכש של שיקגו ונתוני מלאי הנפט השבועיים. מדד שיקגו מספק מבט נוסף על הפעילות העסקית, בעוד שמלאי הנפט עשוי להשפיע בעיקר על מחירי האנרגיה.
ביום חמישי יעבור המוקד לבקשות השבועיות לדמי אבטלה ולנתוני התעשייה. מדד ISM חשוב במיוחד משום שהוא מאפשר לראות גם את מצב הפעילות במפעלים וגם את השינוי במחירים שהם משלמים. שילוב של פעילות חלשה ולחצי מחירים גבוהים יהיה מורכב יותר עבור השוק מנתון שמצביע על האטה מלווה בירידת אינפלציה.
שיא השבוע יגיע ביום שישי בשעה 15:30 שעון ישראל, עם דוח התעסוקה לחודש ספטמבר.
הכותרת תהיה מספר המשרות שנוספו, אבל המשקיעים יבחנו גם את שיעור האבטלה, השינוי בשכר ואת העדכונים לנתוני החודשים הקודמים.
צמיחה חזקה בתעסוקה עשויה להעיד שהכלכלה עמידה, אך גם להפחית את הצורך בהורדת ריבית מהירה. נתון חלש עשוי להגביר את הציפיות להפחתת ריבית, ובו בזמן לעורר חשש שהמשק מאט מהר מדי. זו הסיבה שתגובת המניות אינה תלויה רק בשאלה אם המספר יצא גבוה או נמוך מהתחזיות.
מיקרון תיבחן על הביקוש לבינה מלאכותית, נייקי על מצב הצרכן
מיקרון תפרסם את תוצאותיה ביום רביעי לאחר נעילת המסחר בארה״ב.
החברה נמצאת במוקד העניין סביב הביקוש לשבבי זיכרון המשמשים מרכזי נתונים ומערכות בינה מלאכותית, כאשר המשקיעים ירצו לדעת אם הביקוש הזה ממשיך לתמוך בצמיחת ההכנסות, אילו מחירים החברה מצליחה להשיג, והאם הגידול בפעילות מתורגם גם לשיפור ברווחיות.
התחזית קדימה עשויה להיות חשובה אף יותר מהתוצאות לרבעון שהסתיים. ייצור שבבי זיכרון מתקדמים דורש השקעות גדולות, ולכן השוק יקשיב גם למה שמיקרון תגיד על הרחבת כושר הייצור והוצאות ההון שלה.
מבחינת המשקיעים, השאלה אינה רק אם הביקוש כיום חזק, אלא אם החברה יכולה לספק אותו ברווחיות לאורך זמן.
נייקי תפרסם תוצאות ביום חמישי לאחר נעילת המסחר בארה״ב.
הסיפור שלה שונה: הדוח ישמש מבחן למותג ולכוח הקנייה של הצרכנים. המשקיעים יבדקו אם המכירות מתייצבות, כיצד מתפקדים ערוצי המכירה הישירים והסיטונאיים, ומה מצב הביקוש בשווקים מרכזיים. הם יעקבו גם אחר המלאים וההנחות. חברה יכולה להגדיל מכירות באמצעות מבצעים, אבל אם היא נדרשת להוריד מחירים באופן משמעותי, הרווחיות עלולה להיפגע.
שנת התקציב האמריקאית מתחלפת, אך המימון לממשל כבר הוארך
שנת התקציב הפדרלית בארה״ב מסתיימת ב30 בספטמבר, וב1 באוקטובר מתחילה שנה חדשה.
בדרך כלל, אם הקונגרס אינו מאשר תקציב או הסדר מימון זמני עד למועד הזה, עולה החשש להשבתת חלק מפעילות הממשל. הפעם התמונה שונה: חוק מימון זמני כבר נחתם, והוא מאפשר לממשל להמשיך לפעול עד 11 בדצמבר 2026. לכן עצם ההגעה ל30 בספטמבר אינה יוצרת השבוע מועד פקיעה חדש של המימון.
הנושא לא ירד מסדר היום. המימון הזמני נותן למחוקקים זמן להמשיך לדון בתקציב לשנת הכספים החדשה, אך אינו מחליף פתרון לטווח ארוך.
עבור השווקים, מוקד הסיכון המיידי סביב מימון הממשל עבר לדצמבר. השבוע הקרוב צפוי להיות מושפע ישירות הרבה יותר מנתוני הכלכלה, מדוח התעסוקה ומתחזיות החברות.
מה יכריע את כיוון השבוע
המשקיעים ינסו לחבר בין כמה סיפורים שמתפרסמים כמעט במקביל.
אינפלציה מתונה ושוק עבודה יציב עשויים לתמוך בציפייה להפחתת ריבית בלי להעלות חשש כבד ממיתון, לעומת זאת, אינפלציה עיקשת או היחלשות חדה בתעסוקה יקשו על התמונה.
הדוחות של מיקרון ונייקי יוסיפו מבט מהשטח: האחת על ההשקעות בתשתיות בינה מלאכותית, והשנייה על הביקוש של הצרכן.
בתל אביב, אותה תמונה תעבור דרך שבוע מסחר קצר וכנראה דליל יותר.
לכן גם אם נראה תנועה חדה במניה או במדד, יהיה חשוב לבדוק מה עמד מאחוריה: מידע חדש מארה״ב, תגובה מאוחרת לאירוע שכבר התרחש, או פעילות נמוכה שהגבירה את עוצמת התנועה.