שוק האנרגיה ירד 50% מהשיא, מדובר בהזדמנות הבאה בשוק ההון או שזו רק תחילת הירידות?
1.10.2026

בקצרה
- מניות חברות האנרגיה המתחדשת נופר, דוראל ואנלייט התרחקו מהשיאים וצנחו עד 50%, זאת למרות הגידול המואץ בביקוש לחשמל מצד דאטה סנטרים ומהפכת הבינה המלאכותית, מה שמייצר פער בין הפעילות העסקית לתמחור המניות.
- התרחבות היצע החשמל הסולארי בשעות הצהריים מובילה לשחיקת מחירים משמעותית דווקא בזמני השיא של הייצור, ולכן הערכת הרווחיות של פרויקט דורשת בחינה של המחיר המשוקלל לפי שעות המכירה בפועל ולא לפי ממוצע שנתי כללי.
- טכנולוגיית אגירת אנרגיה מאפשרת לקלוט חשמל זול בשעות השפל ולמכור אותו במחיר גבוה בשעות הערב, ובכך היא מהווה גורם קריטי לשמירה על יציבות הרשת ולהבטחת הכנסות מחוזים וממכירת חשמל בתעריפים רווחיים.
- התזה הכלכלית המרכזית בענף האנרגיה המתחדשת מדגישה כי יתרון תחרותי שייך לחברות שמצליחות לשלב הקמת מתקנים עם אגירה, ניהול חוב, חוזים ארוכי טווח ומימון יעיל, במטרה לתרגם את הצמיחה בהספקים לתזרים מזומנים חיובי לבעלי המניות.
כולם מדברים על הדאטה סנטרים בישראל, על מהפכת הבינה המלאכותית ועל הביקוש הגובר לאנרגיה ולחשמל. לכאורה, חברות האנרגיה המתחדשת נמצאות בדיוק במקום הנכון כדי ליהנות מהמגמה. אבל מבט על המניות מציג תמונה מורכבת יותר. אחרי העליות החדות בתחילת השנה, נופר, דוראל ואנלייט התרחקו מהשיאים בחודשים האחרונים, גם כשהפעילות העסקית ממשיכה להתרחב.
אז איך הביקוש לחשמל עולה בזמן שהמניות יורדות, והאם נוצרה כאן הזדמנות? בואו ניכנס לעומק ונבין מה עומד מאחורי הפער הזה, איך הריבית, החוב וההשקעות משפיעים על החברות, ומי מהן עשויה להפוך את הביקוש הגובר לחשמל לרווח שנשאר גם לבעלי המניות.
ראשית, מה זה אנרגיה מתחדשת?
שדה סולארי נראה כמו עסק שקל להבין. מקימים מתקן, השמש מייצרת חשמל, והחשמל נמכר במשך שנים. אבל ככל שנבנים יותר מתקנים, מתברר שהשאלה החשובה אינה רק כמה חשמל אפשר לייצר, אלא מתי אפשר למכור אותו ובאיזה מחיר. בצהריים, כשמתקנים רבים מייצרים יחד, החשמל עלול להיות זול במיוחד. בערב, כשהצריכה נמשכת והשמש כבר ירדה, אותה מערכת זקוקה למקורות אחרים. הפער הזה עומד במרכז השינוי שעובר ענף האנרגיה המתחדשת.
עבור נופר, דוראל ואנלייט, ההזדמנות מתרחבת מעבר להקמת עוד שדות סולאריים. היא כוללת שילוב אגירה, פיתוח פרויקטים בשווקים שבהם חסרה קיבולת, חתימה על חוזי חשמל והפיכת מתקנים שנמצאים בהקמה לנכסים שמייצרים מזומנים. הביקוש מחוות שרתים ומהתעשייה תומך בסיפור הזה, אבל ההצלחה של המניה תלויה גם במחיר ששולם על הצמיחה ובכמות ההון שעוד צריך להשקיע כדי לממש אותה.
התזה המרכזית היא שהצורך באנרגיה מתחדשת ובאגירה הולך ומתרחב, בעוד היתרון הכלכלי שייך לחברות שמצליחות לחבר ייצור, חוזים ומימון לתזרים שנשאר לבעלי המניות. שלוש החברות מעניקות חשיפה לתהליך, אך לכל אחת נקודת פתיחה, מבנה פעילות וסיכונים שונים.
אין באמור לעיל התחייבות של הנאמר להשגת תשואה כלשהי. הנתונים המופיעים הם בהתאם לסקרים שהחברה ביצעה ואינם מהווים כל המלצה להשקעה. הנתונים המופיעים במאמר זה נועדו להמחשה בלבד, ומתבססים על פרמטרים שונים שעלולים להשתנות בכל עת.
מה בעצם קונים כשמשקיעים באנרגיה מתחדשת
אנרגיה מתחדשת היא אנרגיה שמקורה במשאבים המתחדשים בטבע, ובהם שמש, רוח ומים. בסקירה הזאת המוקד הוא ייצור סולארי, רוח ואגירת חשמל. אגירה עצמה אינה מקור אנרגיה. היא מאפשרת להשתמש בחשמל במועד שונה מהמועד שבו יוצר, ולכן היא נעשית חשובה ככל שהמערכת משלבת יותר ייצור שתלוי במזג האוויר ובשעות היום.
נופר, דוראל ואנלייט עוסקות בפיתוח, מימון, הקמה והפעלה של פרויקטים. הלקוחות יכולים להיות חברות חשמל, מספקי חשמל, עסקים גדולים או השוק הסיטונאי. בפרויקטים מסוימים המחיר נקבע בחוזה ארוך, ובאחרים הוא משתנה בהתאם לשוק. חלק מהחברות גם מוכרות פרויקטים, מכניסות שותפים או מספקות חשמל ללקוחות קצה. לכן שתי חברות בעלות הספק דומה יכולות להציג רווחיות וסיכון שונים מאוד.
כדאי להבחין בין הספק לבין תפוקה. מגה ואט מתאר את הספק המתקן, ואילו מגה ואט שעה מתאר כמות אנרגיה. מתקן סולארי בהספק של 100 מגה ואט אינו מייצר 100 מגה ואט במשך כל היממה. התפוקה תלויה בקרינה, בעונות השנה, במגבלות החיבור ובתפקוד הציוד. גם הספק הפאנלים אינו בהכרח זהה להספק שניתן להזרים לרשת.
הכלכלה הבסיסית נשענת על ההכנסה ממכירת החשמל, בניכוי עלויות ההקמה, ההפעלה והמימון לאורך חיי הפרויקט. מחיר פאנלים נמוך מסייע, אבל אינו מבטיח פרויקט טוב אם החיבור מתעכב, המחיר בשעות הייצור נשחק או עלות ההון גבוהה מדי.
למה אגירה משנה את כללי המשחק
ככל שמתווספים מתקנים סולאריים, גדלה כמות החשמל שמוצעת באותן שעות. כתוצאה מכך, המחיר שמקבל המתקן בשעות הייצור שלו יכול לרדת גם כשהביקוש השנתי לחשמל עולה. לכן מחיר החשמל הממוצע במדינה אינו מספיק כדי להעריך את רווחיותו של שדה סולארי. צריך לבדוק את המחיר המשוקלל לפי השעות והכמויות שבהן הוא מוכר בפועל.
אגירה יכולה לקלוט חשמל בשעות שבהן הוא זול ולמכור אותו כשהמחיר גבוה יותר. היא יכולה גם לספק שירותים שעוזרים לשמור על יציבות הרשת, או לקבל תשלום בהתאם לחוזה על העמדת יכולת זמינה. מערכת בעלת הספק של 100 מגה ואט וקיבולת של 400 מגה ואט שעה יכולה, בקירוב, לספק את ההספק הנקוב במשך ארבע שעות. זהו חישוב המחשה, לפני מגבלות תפעול והפסדים, והוא אינו שקול לפתרון אספקה רציף לכל היממה.
גם כאן צריך להסתכל מעבר לפער שבין מחיר הקנייה למחיר המכירה. חלק מהחשמל אובד בתהליך, הסוללה נשחקת, נדרשים תחזוקה ולעיתים החלפת רכיבים, ויש מגבלות על מספר מחזורי הטעינה. כניסת מתקני אגירה רבים יכולה גם לצמצם את פערי המחירים שעליהם נשענת תחזית ההכנסות.
מכאן נובע היתרון האפשרי של שילוב ייצור ואגירה באותו אתר. לעיתים ניתן לנצל טוב יותר חיבור קיים, לצמצם אובדן ייצור בשל מגבלות רשת ולשנות את שעות המכירה. הכדאיות תלויה בזכויות החיבור, בעלות הסוללה ובמגבלות הטעינה וההזרמה. עצם הוספת סוללה לפרויקט אינה מבטיחה שיפור בתשואה.
הבינה המלאכותית מוסיפה ביקוש אבל החוזה קובע מי ירוויח
צריכת החשמל העולמית של חוות שרתים צפויה לגדול מכ485 טרה ואט שעה בשנת 2025 לכ950 בשנת 2030, בתחזית המרכזית של סוכנות האנרגיה הבינלאומית. טרה ואט שעה היא מיליארד קוט״ש. המשמעות היא כמעט הכפלה בתוך חמש שנים, אך מדובר בתחזית שתלויה בקצב ההשקעות וביעילות המחשוב. מבחינת יצרן חשמל, ההשפעה המקומית באזור שבו מוקמות החוות חשובה יותר מהממוצע העולמי.
חוות שרתים זקוקה לאספקה אמינה לאורך היממה. חוזה סולארי יכול לספק חלק מצורכי האנרגיה שלה, אך אינו מבטיח כשלעצמו חשמל בכל שעה. נדרש שילוב של רשת, מקורות ייצור, אגירה וגיבוי. ההזדמנות לחברות המתחדשות היא להשיג לקוחות גדולים וחוזים שמאפשרים לממן פרויקטים חדשים, תוך הבנה ברורה של האחריות לשעות שבהן המתקן אינו מייצר.
דוגמה מוחשית היא ההסכם של אנלייט, באמצעות Clenera האמריקאית, עם Google בפרויקט Solstice באוקלהומה. מדובר בחוזה במחיר קבוע ל15 שנה, לרכישת חשמל ממתקן סולארי בהספק של 200 מגה ואט בזרם חילופין. ההפעלה מתוכננת ל2029. זהו חיבור עסקי ממשי לביקוש מחוות שרתים, אך התרומה העתידית עדיין מותנית בהקמה ובחיבור.
PPA הוא הסכם לרכישת חשמל. השאלות החשובות הן מהו המחיר, האם הוא מוצמד, כמה שנים נמשך החוזה, מהי כמות החשמל המובטחת ומי נושא בסיכון של מחסור בייצור או דחייה בהפעלה. חוזה עם לקוח חזק יכול להפחית סיכון, אך התחייבויות אספקה שאינן תואמות את הייצור עלולות ליצור חשיפה לרכישת חשמל יקר מהשוק.
בישראל ההזדמנות תלויה ביכולת להוציא פרויקטים לפועל
היעד הממשלתי של 30% ייצור חשמל מאנרגיות מתחדשות עד 2030 משקף צורך בהמשך הרחבה. במקביל, בשנת 2026 פורסמה להתייחסות הציבור תוכנית אסטרטגית לאנרגיות מתחדשות לשנת 2035. חשוב להפריד בין יעד מדיניות, תוכנית מוצעת וביצוע בשטח. עבור החברה הציבורית, הערך נוצר כאשר מתקבלים אישורים, נסגר מימון ומתקן מתחיל למכור חשמל.
גגות מסחריים, מאגרי מים, קרקע מתאימה ושילוב ייצור עם חקלאות יכולים להרחיב את אפשרויות הפיתוח. לכל מסלול מגבלות משלו, ובהן זכויות שימוש, תכנון, תשתיות וההתאמה לפעילות הקיימת באתר. פרויקט על גג של מפעל עשוי ליהנות מקרבה לצריכה, בעוד פרויקט גדול באזור מרוחק עשוי להידרש לפיתוח משמעותי יותר של רשת החשמל.
החסם הזה אינו ייחודי לישראל. בעולם ממתינים בתורי חיבור יותר מ2,500 גיגה ואט של פרויקטי ייצור מתחדש, אגירה וצרכנים גדולים. פיתוח תשתית רשת עשוי להימשך חמש עד חמש עשרה שנים, לעומת שנה עד חמש שנים לפרויקטי שמש ורוח. הפער הופך את איכות החיבור ולוחות הזמנים לחלק מרכזי בשווי הפרויקט. היקף הבקשות אינו מבטיח שכל הפרויקטים אכן יוקמו.
עבור החברות, שילוב ייצור ואגירה עם פעילות אספקה יכול ליצור קשר ישיר יותר עם הלקוח. עם זאת, גידול במחזור המכירות של מספק חשמל אינו זהה לגידול ברווחי הייצור. מספק שקונה ומוכר חשמל עשוי להציג הכנסות גבוהות ומרווח מצומצם. צריך למדוד את הרווח והמזומן שנוצרים מהפעילות.
מקור: P news
השפל בדנובה חושף את מצוקת החשמל במזרח אירופה
כדי להבין את ההזדמנות באנרגיה מתחדשת במזרח אירופה, צריך להתחיל בנהר הדנובה. בקיץ 2026 ירידת מפלס המים פגעה ביכולת לקרר כורים גרעיניים, והפכה את הבצורת לבעיה ממשית של אספקת חשמל. ברומניה הושבת תחילה אחד משני הכורים בתחנת צ׳רנבודה, וב13 באוגוסט החלה גם השבתת הכור השני. מדובר בתחנה שבפעילות מלאה אחראית לכחמישית מייצור החשמל במדינה. בהונגריה נפגעה פעילות תחנת פאקש, והממשלה ביקשה מצרכנים תעשייתיים גדולים לצמצם את צריכת החשמל. כך נוצר לחץ משני הכיוונים: החום הגביר את הצורך בחשמל, בזמן שהמחסור במים פגע ביכולת לייצר אותו.
המשבר הזה ממחיש את הצורך בהרחבת מקורות הייצור ובמערכות אגירה. בשעות היום, מתקנים סולאריים יכולים להקל על המחסור, אבל בשעות הערב הייצור שלהם יורד בזמן שהצריכה נמשכת. כאשר גם היכולת לייבא חשמל מוגבלת, המערכת מתקשה להשלים את הפער. רשות הרגולציה האירופית לאנרגיה, ACER, זיהתה את המחסור ביכולת גמישה ובחיבורי חשמל בין מדינות כגורמים מרכזיים לזינוקי המחירים באזור. המשמעות העסקית היא שהערך של פרויקט תלוי גם ביכולתו לספק חשמל בשעות שבהן הוא נחוץ במיוחד.
על הרקע הזה מקבלים ההסכמים וההשקעות של החברות הישראליות באזור משמעות נוספת. נופר, למשל, קידמה ברומניה חבילת מימון של 192 מיליון אירו לשלושה פרויקטים סולאריים בהספק כולל של 531 מגה ואט. אחד מהם, Slobozia, זכה בחוזה הפרשים לתקופה של 15 שנה, שנועד לייצב את ההכנסות באמצעות התחשבנות מול מחיר מוסכם. בשני הפרויקטים האחרים תוכננה מכירת החשמל בשוק היומי. מבחינת המשקיעים, אלה שני מסלולים שונים: ודאות גבוהה יותר לגבי המחיר בחלק מהפעילות, לצד חשיפה לתנודות מחירי החשמל בחלק האחר.
אנלייט מציגה דוגמה לחוזה מכירת חשמל ארוך טווח בסרביה. בפרויקט הרוח Pupin, בהספק של 94 מגה ואט, זכתה החברה בהסכם לתקופה של 15 שנה עם חברת החשמל הממשלתית. לפי ההסכם שעליו הודיעה ב2023, יימכרו 72% מתפוקת הפרויקט במחיר בסיס של 69 אירו למגה ואט שעה, הצמוד למדד המחירים האירופי, והיתרה תימכר במחירי השוק. המבנה הזה משלב בסיס הכנסות חוזי עם חשיפה למחירי החשמל באזור.
דוראל מרחיבה את נוכחותה באמצעות הסכמי הקמה ורכישות. ברומניה התקשרה החברה עם WALDEVAR להקמת שני פארקים סולאריים במחוזות בראילה וקלראש, בהספק כולל של כ14 מגה ואט. בהרחבת פעילותה במרכז ומזרח אירופה, השלימה באפריל 2026 גם את רכישת השליטה בזפירוס, הפעילה בפולין, תמורת כ1.018 מיליארד שקל. אלה מהלכים שמרחיבים את בסיס הפרויקטים שלה באזור. עבור שלוש החברות, מצוקת החשמל מחזקת את הצורך בתשתיות שהן מפתחות; התרגום להכנסות ולרווחים תלוי בחיבור לרשת, בשעות הייצור ובתנאי ההסכמים של כל פרויקט.
נהר הדנובה.
מקור: Get your guide
2026: מהזינוק לתיקון במניות האנרגיה המתחדשת
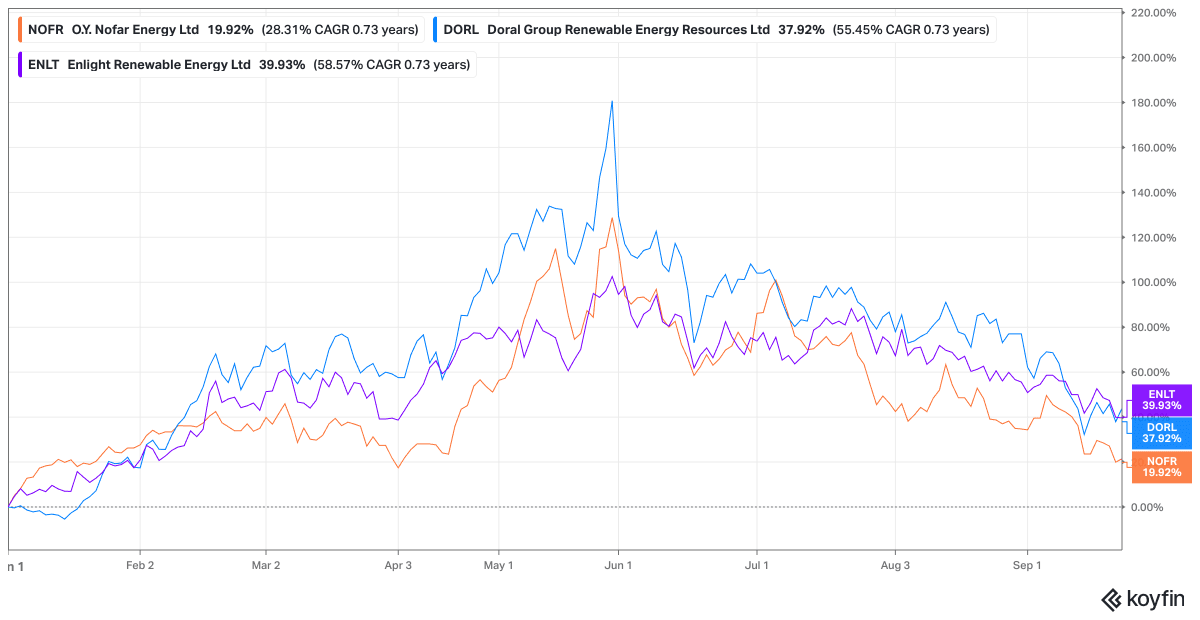
העליות החדות בדוראל, אנלייט ונופר בחלק הראשון של 2026 נשענו על התרחבות הפעילות, התקדמות פרויקטים לייצור חשמל ולאגירה, והציפייה ליהנות מהביקוש הגובר לחשמל בעקבות הקמת חוות שרתים. דוראל, למשל, כבר עלתה בכ184% מתחילת השנה ערב הנפילה של 1 ביוני. גם הפעילות העסקית המשיכה להתקדם בהמשך השנה: אנלייט הציגה ברבעון השני צמיחה של 55% בהכנסות הכוללות מכירת חשמל והטבות מס, ודוראל דיווחה על הרחבת היקף הפרויקטים המחוברים והעלתה את תחזיותיה לשנת 2027. ההערכה שלי היא שהעליות המהירות גילמו מראש חלק משמעותי מההצלחה העתידית, ולכן המשך צמיחה בדוחות כבר לא הספיק כשלעצמו כדי לתמוך במחירי השיא.
הירידות הגיעו כאשר עלויות מימוש הצמיחה קיבלו משקל גדול יותר. בדוראל היה טריגר ברור, גיוס של כ920 מיליון שקל בתחילת יוני, בתנאים שכללו הנחה על מחיר המניה ודילול בעלי המניות, לווה בנפילה יומית של כ18%. בנופר, לצד הצמיחה בהכנסות, הוצאות המימון נטו במחצית הראשונה יותר מהוכפלו והחברה סיימה את התקופה בהפסד. בספטמבר נוספה עליית תשואות האג״ח, שמכבידה במיוחד על חברות המשקיעות היום כדי לקבל תזרים לאורך שנים, מימון חדש עלול להתייקר, והשווי הנוכחי של ההכנסות העתידיות יורד כשהמשקיעים דורשים תשואה גבוהה יותר. השילוב הזה מסביר כיצד עליות חדות יכולות להתחלף בתיקון משמעותי גם כשהפעילות ממשיכה לצמוח. עבור המשקיעים, המבחן הוא כמה מהצמיחה יישאר לכל מניה אחרי השקעות, הוצאות מימון ודילול, וכמה ממנה כבר מגולם במחיר.
נופר והאתגר של הפיכת ההתרחבות לתזרים
נופר מפתחת ומחזיקה מתקני ייצור ואגירה בישראל, באירופה ובארצות הברית, ומתרחבת גם באמצעות רכישות. בסקירה ממוקדת במתחדשות, עיקר העניין הוא בחיבור הפרויקטים, בהרחבת האגירה ובהשתלבות הנכסים שנרכשו. לצד זאת, נתוני הקבוצה אינם בידוד חשבונאי של פעילות מתחדשת בלבד, ולכן אין להתייחס לכל תחזית קבוצתית כאילו היא נובעת רק משדות סולאריים ורוח.
במחצית הראשונה של 2026 הסתכמו ההכנסות והכנסות שותפי המס בכ285.3 מיליון שקל, מתוכן כ66 מיליון משותפי מס. ההפסד המיוחס לבעלי המניות היה כ49.6 מיליון שקל. ברבעון השני נרשם רווח מיוחס של כ16.1 מיליון, אך במקביל נרשמו הטבת מס והכנסות אחרות משמעותיות. לכן המעבר לרווח ברבעון בודד אינו מספיק כדי להוכיח שהתזרים החוזר כבר מכסה את מלוא הוצאות הקבוצה.
גם תחזיות הצמיחה דורשות פירוק. בשקף 40 במצגת המחצית הראשונה, רכיב הEBITDA שהחברה מגדירה כייצור חשמל מגיע לכ2.615 מיליארד שקל ב2028, בחלקה האפקטיבי. לצדו מופיעים כ375 מיליון מהכנסות שותפי מס, כ253 מיליון ממכירת נכסים בפיתוח וכ29 מיליון מרווחי הקמה. אלו תחזיות, והכותרות במצגת אינן תחליף לבדיקת היקף הפעילות והעסקאות שנכללו בחישוב.
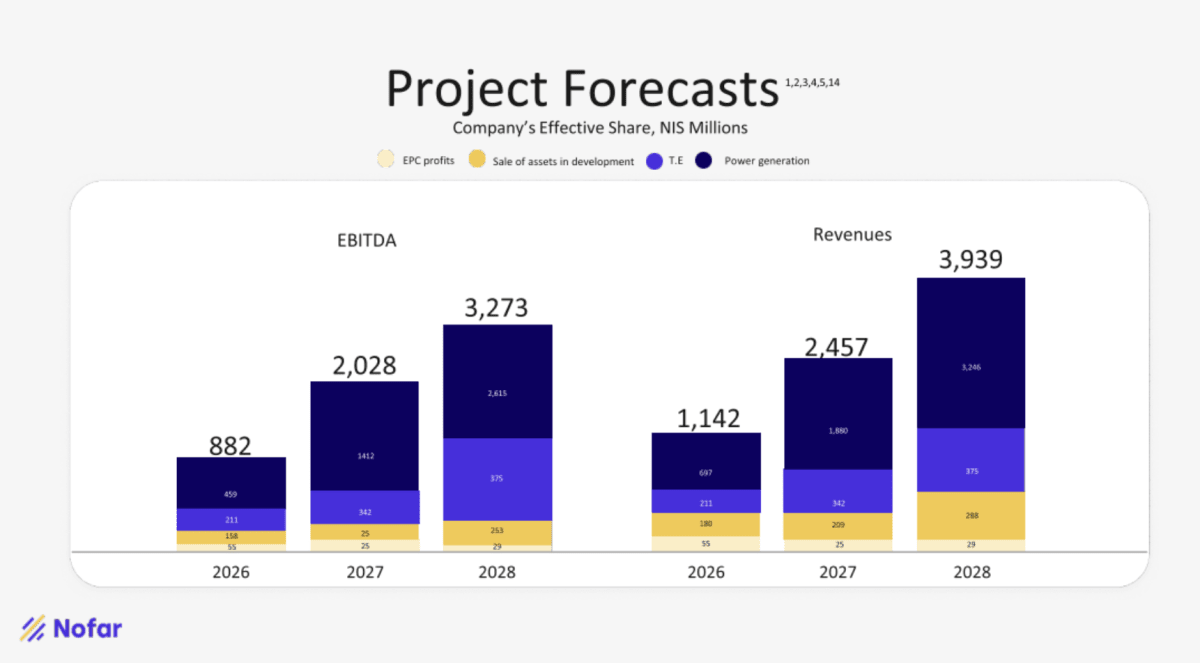
מקור: מצגת נופר למחצית הראשונה של 2026
התרשים מפריד בין מקורות הרווח החזויים. אין להחיל אוטומטית מכפיל של פעילות חוזרת על הסכום הכולל. קיימים גם פערים בין סיכומי הEBITDA בשקפים 7 ו40, שאינם מיושבים כאן.
הפרשנות שלי היא שההזדמנות בנופר תלויה בסגירת הפער בין קצב ההתרחבות לבין המזומן שהנכסים מייצרים. הצלחה בחיבורים ובשילוב רכישות יכולה להגדיל את הפעילות במהירות. מנגד, עיכובים, חשיפה למחירי חשמל וצורך בהון נוסף עלולים להכביד דווקא בתקופה שבה החברה משקיעה בהיקף גדול. המדד החשוב בדוחות הבאים יהיה צמיחה בתזרים מהפעילות הקיימת לצד שליטה בצורכי המימון.
מיחזור הון בישראל והמחיר של מכירת נכסים מניבים
נופר העמידה למכירה את פורטפוליו הגגות הסולאריים ומערכות האגירה שמאחורי המונה, המוחזק תחת נופר ישראל, בתמורה מבוקשת של 600 מיליון שקל. המבנה המוצע כולל 300 מיליון שקל במזומן ועוד 300 מיליון שקל בהלוואת מוכר לשנה, בריבית של 6%. הפורטפוליו כולל 1,554 מערכות סולאריות בהספק של 346 מגה ואט, לצד מערכות אגירה בקיבולת של 113 מגה ואט שעה, הפרוסות בעיקר בכ130 שותפויות עם קיבוצים ובמאגרי מים. מדובר בתנאים מבוקשים למכירה, ולא בתמורה מעסקה שהושלמה.
המהלך מציג היבט נוסף באסטרטגיה של נופר: מיחזור הון מנכסים קיימים לצורך התאמת מבנה המימון והמשך הצמיחה. לפי אותו מידע, הוא מגיע לאחר רכישת תחנת הכוח ריינדיר תמורת 855 מיליון שקל ורכישת צבר פרויקטי היילייט בסכום של 200 מיליון שקל, וברקע כוונה להנפיק את נופר ישראל לפי שווי יעד העולה על 3 מיליארד שקל. הרכישות רלוונטיות כאן להבנת צורכי ההון של הקבוצה, שווי ההנפקה המבוקש אינו שווי שכבר נקבע בעסקה.
אם המכירה תושלם בתנאים האלה, רכיב המזומן יוכל לספק לנופר נזילות ולהפחית חוב נטו, בהתאם לשימוש בתמורה, למסים ולהוצאות העסקה. עם זאת, שיפור ביחס המינוף אינו אוטומטי, לצד ירידה אפשרית בחוב, החברה תוותר גם על הרווח התפעולי התזרימי ועל התזרים העתידי שמייצרים הנכסים שיימכרו. לכן צריך להשוות את החיסכון במימון ואת השימושים בכסף לתרומה העסקית שנגרעת, ולבחון גם את החוב והערבויות שיועברו לקונה, ככל שיועברו.
הלוואת המוכר משמעה שמחצית התמורה לא תתקבל במזומן במועד ההשלמה. נופר תהיה זכאית לריבית, אך תישאר חשופה ליכולת הקונה לפרוע את ההלוואה ולביטחונות שיינתנו. המבנה הזה לבדו אינו מוכיח קושי במציאת קונים או צורך דחוף במזומן. מבחינת המשקיעים, המבחן יהיה המחיר הסופי ביחס לתזרים הנמכר, התמורה נטו שתישאר לחברה והיכולת להשתמש בה כדי לשפר את הערך לכל מניה.
הפרשנות שלי היא שההזדמנות בנופר תלויה בסגירת הפער בין קצב ההתרחבות לבין המזומן שהנכסים מייצרים. הצלחה בחיבורים ובשילוב רכישות יכולה להגדיל את הפעילות במהירות. מנגד, עיכובים, חשיפה למחירי חשמל וצורך בהון נוסף עלולים להכביד דווקא בתקופה שבה החברה משקיעה בהיקף גדול. המדד החשוב בדוחות הבאים יהיה צמיחה בתזרים מהפעילות הקיימת לצד שליטה בצורכי המימון.
דוראל והפער בין צבר גדול לבין הפעלה מסחרית
דוראל פועלת בישראל, בארצות הברית ובאירופה, עם חשיפה אמריקאית באמצעות Doral LLC. הגדלת ההחזקה בפלטפורמה האמריקאית לכ53% מרחיבה את חלקה הכלכלי בפעילות. באירופה היא פועלת גם באמצעות זפירוס, העוסקת בייצור מתחדש. שני המהלכים מגדילים את בסיס הנכסים ואת מורכבות ההשוואה בין תקופות.
במחצית הראשונה של 2026 ההכנסות המאוחדות היו כ323.8 מיליון שקל וההפסד המיוחס לבעלי המניות כ57.4 מיליון. ברבעון השני נרשם רווח של כ26.9 מיליון, בעוד הקבוצה כולה הציגה הפסד של כ2.3 מיליון לפני חלוקתו בין בעלי המניות לבין זכויות המיעוט. ההבחנה חשובה משום שחלק ניכר מהפעילות מתבצע עם שותפים ובאמצעות חברות שאופן הכללתן בדוחות שונה.
תחזית 2027 כוללת EBITDA פרויקטלי ומסחר בחשמל של 813 עד 932 מיליון שקל וFFO של 616 עד 690 מיליון, בחלק החברה המתואם וללא הכנסות שותף מס מסוג ITC. התרומה השנתית המייצגת של מלוא הצבר הבשל גבוהה יותר, עם EBITDA של כ2.289 מיליארד שקל. זהו פוטנציאל מותנה במימוש הצבר, ולא תחזית שהסכום כולו יוכר ב2027.
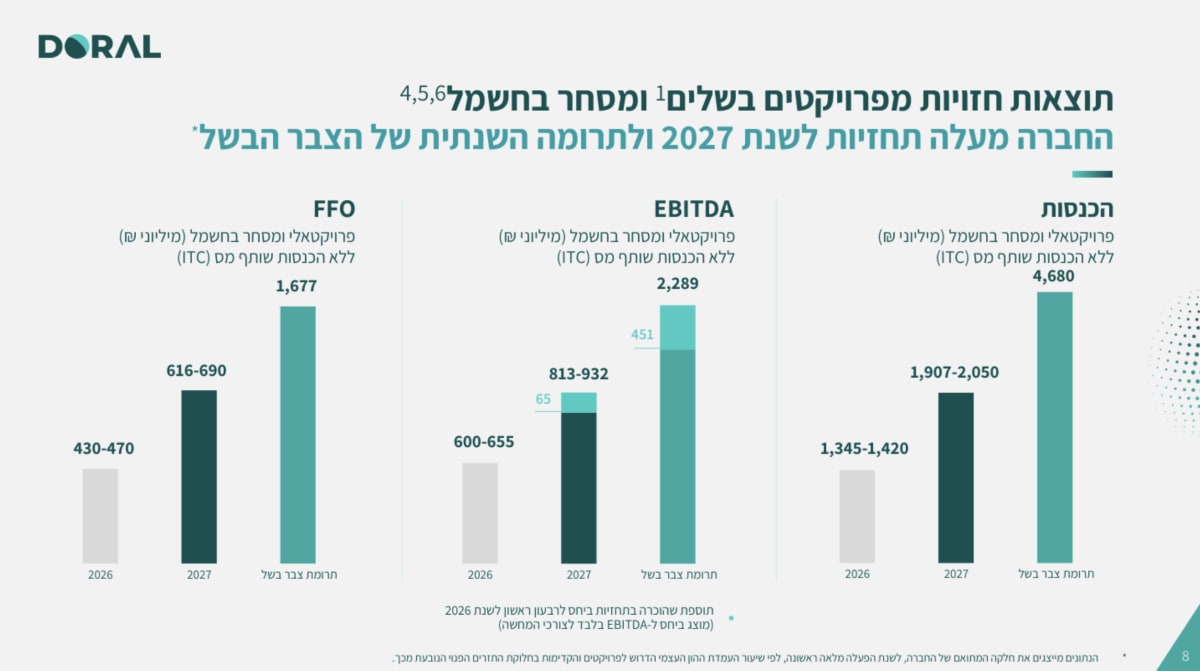
מקור: מצגת דוראל לרבעון השני של 2026.
ההזדמנות שאני רואה בדוראל היא הגדלת חלקה בפרויקטים והמעבר שלהם להכנסה לאורך שנה מלאה. הסיכון הוא להקדים את התוצאה ולתמחר כבר עכשיו תרומה מלאה של צבר שעדיין דורש זמן והון. בדוחות הבאים יש לעקוב אחר הפעלות מסחריות רשמיות, תרומת הפעילות האמריקאית והמזומן שניתן להעביר לחברת האם לאחר התחייבויות הפרויקטים.
אנלייט והצורך להצדיק את הציפיות הגבוהות
אנלייט מפתחת ומפעילה פרויקטי שמש, רוח ואגירה בישראל, באירופה ובארצות הברית. Clenera היא פלטפורמת הפעילות האמריקאית שלה. מבחינת תזת ההשקעה, השילוב בין פעילות מניבה, פרויקטים גדולים בהקמה וגישה למימון מאפשר לבחון התקדמות תפעולית לצד תוכנית צמיחה משמעותית.
ברבעון השני של 2026 הציגה החברה הכנסות והכנסות אחרות של כ210 מיליון דולר וEBITDA מתואם של כ160 מיליון. בנטרול רווח ממימוש חלקי של אשכול Sunlight, הEBITDA המתואם היה כ142 מיליון. תחזית השנה הועלתה להכנסות והכנסות אחרות של 790 עד 820 מיליון דולר ולEBITDA מתואם של 565 עד 585 מיליון. תחזית ההכנסות כוללת 160 עד 180 מיליון דולר מהטבות מס
היעד לסוף 2028 הוא קצב הכנסות שנתי של 2.2 עד 2.3 מיליארד דולר. זהו קצב פעילות בנקודת זמן, ואינו הכנסה מובטחת שתוכר במשך כל שנת 2028. החברה מעריכה שהטבות המס יהוו כ28% עד 30% מקצב ההכנסות בסוף אותה שנה. בנוסף, חלקה הכלכלי בהכנסות אינו 100%. כל אלה מחייבים התאמות לפני שמתרגמים את היעד לשווי למניה.
אנלייט גם הציגה השלמת מימון בהיקף של 2.6 מיליארד דולר למתחם CO Bar באריזונה, המשלב ייצור סולארי ואגירה. סגירת מימון היא התקדמות ממשית, משום שהיא מצמצמת חלק מאי הוודאות שבין התוכנית לבין ההקמה. היא עדיין מותירה סיכוני ביצוע, תקציב והפעלה.
הערכת שווי ל12 חודשים הקרובים
נופר
תרחיש שורי עם מחיר יעד של כ210 שקל למניה
בתרחיש החיובי, נופר מחברת את הפרויקטים המתוכננים בקצב טוב, והפעילות החדשה מתחילה לתרום להכנסות ולרווחיות. מערכות האגירה והרכישות משתלבות בפעילות, בלי חריגות מהותיות בתקציבי ההקמה. ככל שיותר נכסים עוברים מהקמה להפעלה, המשקיעים יכולים להעריך את יכולת ייצור המזומן על בסיס תוצאות בפועל, והדבר עשוי לחזק את הביטחון בשווי הפעילות.
תרחיש בסיס עם מחיר יעד של כ185 שקל למניה
בתרחיש הבסיס, נופר ממשיכה להרחיב את הפעילות, והפרויקטים נכנסים בהדרגה לשלב ההכנסות. הצמיחה מלווה בהמשך השקעות ובחוב משמעותי, ולכן המבחן הוא היכולת להגדיל את הרווח והתזרים לצד נטל המימון.
המדד החשוב למעקב יהיה האם הרווח התפעולי גדל מהר יותר מהוצאות המימון, כך שההתרחבות משפרת גם את מצבם של בעלי המניות.
תרחיש דובי עם מחיר יעד של כ160 שקל למניה
חלק מהפרויקטים מתחילים לתרום מאוחר יותר, או מציגים תפוקה ורווחיות מעט נמוכות מהצפוי. הפעילות ממשיכה לצמוח, אך בקצב חלש מתרחיש הבסיס. תחת הנחות המימון שנקבעו במודל, מחיר היעד יורד לכ160 שקל למניה. זהו תרחיש של אכזבה תפעולית מוגבלת, ולא של משבר מימון.
גם עיכוב זמני עלול להיות יקר, משום שהריבית ממשיכה להצטבר בזמן שההכנסות מהפרויקט עדיין אינן מתקבלות.
דוראל
תרחיש שורי עם מחיר יעד של כ59 שקל למניה
בתרחיש החיובי, הפרויקטים בארצות הברית ובישראל מתקדמים היטב, וההפעלות החדשות מתורגמות לתרומה כלכלית גבוהה יותר לדוראל. הביצועים התפעוליים עולים במעט על הנחת הבסיס, תוך השלמת ההקמה בהתאם להנחות המימון. השווי המתקבל הוא כ59 שקל למניה. הפעלה מוצלחת של פרויקטים גדולים עשויה גם לחזק את אמון הגופים המממנים ביכולת הביצוע של החברה ולתמוך במימון הפרויקטים הבאים.
תרחיש בסיס עם מחיר יעד של כ47 שקל למניה
בתרחיש הבסיס, דוראל ממשיכה להעביר פרויקטים מהקמה להפעלה ולהגדיל את הרווח התפעולי. לצד זאת, המשך ההתרחבות דורש מימון, וחלק מהתרומה הכלכלית מיועד לשירות החוב ולשותפים. לפי אומדני המודל, מחיר היעד הוא כ47 שקל למניה, כך שהתקדמות עסקית אינה מבטיחה בהכרח עלייה במחיר המניה. מבחינת בעלי המניות, השאלה המרכזית תהיה כמה מהמזומן שנוצר בפרויקטים ניתן להעביר לחברה לאחר פירעונות החוב והחלוקה לשותפים.
תרחיש דובי עם מחיר יעד של כ43 שקל למניה
בתרחיש השלילי המתון, ההכנסות מהפרויקטים החדשים מבשילות מעט לאט יותר, או שהרווחיות נמוכה מהנחת הבסיס. החברה ממשיכה להתקדם, אך התרומה לבעלי המניות גדלה בקצב מתון יותר. בהנחות המודל, מחיר היעד יורד לכ43 שקל למניה. סימן אזהרה יהיה מצב שבו מועדי ההפעלה נדחים שוב ושוב, בעוד ההוצאות והתחייבויות המימון ממשיכות לגדול.
אנלייט
תרחיש שורי עם מחיר יעד של כ276 שקל למניה
בתרחיש החיובי, אנלייט מפעילה את הפרויקטים המתוכננים ומציגה תפוקה ורווחיות הגבוהות במעט מאומדן הבסיס. שילוב הייצור והאגירה תומך בצמיחה, וההתרחבות מתבצעת בהתאם להנחות המימון. בהנחת תמחור התואמת את העוגן ההיסטורי שנבחר למודל, מחיר היעד הוא כ276 שקל למניה. האגירה עשויה להוסיף ערך באמצעות העברת מכירת החשמל משעות שבהן ההיצע גבוה לשעות שבהן המחיר משתלם יותר, בהתאם לתנאי השוק והחוזים.
תרחיש בסיס עם מחיר יעד של כ256 שקל למניה
בתרחיש הבסיס, אנלייט ממשיכה להגדיל את הפעילות בהתאם לאומדני 2027 שנבחרו למודל. העלייה ברווח התפעולי מלווה בגידול בחוב לצורך מימון ההקמה. השילוב בין אומדן הרווח, החוב ומכפיל התמחור שנבחר נותן מחיר יעד של כ256 שקל למניה. ככל שהפעילות גדלה, כדאי לבחון גם את הרווח והתזרים למניה, משום שגידול בתוצאות החברה אינו מתורגם בהכרח לאותו שיעור צמיחה עבור כל בעל מניות.
תרחיש דובי עם מחיר יעד של כ236 שקל למניה
בתרחיש השלילי המתון, התוצאות התפעוליות נמוכות במעט מאומדן הבסיס, בעקבות עיכובים מוגבלים או רווחיות חלשה יותר. תחת אותה הנחת מכפיל ומימון, מחיר היעד יורד לכ236 שקל למניה. המחיר עדיין גבוה ממחיר הייחוס, משום שהתרחיש בוחן חולשה תפעולית מוגבלת ואינו כולל ירידה נוספת במכפיל. אם האכזבה בתוצאות תפגע גם באמון המשקיעים בקצב הצמיחה העתידי, ירידה במכפיל עלולה להוביל למחיר נמוך יותר מזה שמתקבל בתרחיש הזה.
מה עשוי לתמוך במניות בתקופה הקרובה
ההתפתחות המשמעותית ביותר היא הפעלה מסחרית של פרויקטים גדולים. בשלב ההקמה הפרויקט צורך מזומנים; לאחר ההפעלה הוא מתחיל לייצר הכנסות ולשרת את החוב. חיבור מוצלח, יחד עם נתוני תפוקה ומכירה התואמים את התכנון, מחזק את האמון בתחזיות יותר מגידול נוסף בצבר המוקדם.
גם חתימה על חוזה ארוך, סגירת מימון והכנסת שותף בתנאים טובים עשויות לתמוך בשווי. במימוש נכס יש לבחון את התמורה נטו, את החוב שנגרע ואת הרווח העתידי שעליו מוותרים. בריבית יש לבדוק את החיסכון בפועל, ובאגירה את ההכנסה לאחר הפסדים ובלאי. בכל אחד מהמקרים, השאלה היא האם השתפר הערך הכלכלי לכל מניה.
מנגד, צריך לעקוב אחר הגבלות הזרמה לרשת, מחירים חלשים בשעות הייצור, עיכובי ציוד, זכאות להטבות מס ופער בין תקציב ההקמה לבין הביצוע. גם מזג אוויר, מטבע, ביטוח ומצב ביטחוני יכולים להשפיע. פיזור בין מדינות וטכנולוגיות מפחית חלק מהתלות בנכס בודד, אך מוסיף מורכבות ניהולית ורגולטורית.
המשמעות למשקיעים היא לעקוב אחר המזומן שמאחורי ההספק
אנרגיה מתחדשת ואגירה משתלבות בצורך ארוך טווח להרחיב את מערכת החשמל ולשפר את הגמישות שלה. נופר, דוראל ואנלייט כבר מחזיקות פעילות שמאפשרת להן להשתתף בתהליך. ההבדל ביניהן ייבחן באיכות הפרויקטים שמתחברים, במחירי המכירה, בעלות המימון ובהיקף ההשקעה הנוספת שתידרש.
הדוח החשוב הבא יהיה זה שיראה יותר הכנסות ותזרים מנכסים פועלים, התאמה בין התחזיות לבין הביצוע, ויכולת להתקדם בלי שחוב ודילול יבלעו את השיפור.