מה יש בשנת 2027 שגורם למשקיעי IREN לחכות לה כל כך?
22.9.2026
בקצרה
- חברת IREN מחזיקה כיום בחוזים חתומים של מעל 4 מיליארד דולר ARR, אך רק כמיליארד דולר מתוכם פעיל, כאשר ההכנסות המלאות יוכרו רק בשנת 2027 בעקבות השלמת תשתיות הבנייה במהלך 2026.
- הנהלת החברה מתכננת להגדיל את קיבולת המחשוב מכ-300MW IT בסוף שנת 2026 לכ-800MW IT בסוף 2027, קפיצה תשתיתית של 500MW IT שתאפשר לחברה להגדיל את היקף פעילות חוזי ה-AI באופן דרמטי.
- תמחור החוזים החדשים של החברה עולה מרמה של 20 מיליון דולר ל-25 מיליון דולר לכל MW IT, מה שפותח פוטנציאל לתוספת הכנסות חוזרות של כ-9 עד 11 מיליארד דולר ARR מקיבולת עתידית.
- החוזה מול מיקרוסופט בהיקף 9.7 מיליארד דולר משקף שולי EBITDA של כ-85% ברמת הפרויקט, נתון המצביע על פוטנציאל לרווחיות תפעולית גבוהה שתתמוך בהערכת שווי של מעל 100 מיליארד דולר לחברה.
בכל מקום שאני קורא על חברת IREN אני נתקל באותו משפט, שנת 2027 היא השנה שלה המשקיעים מחכים, אז הלכתי לבדוק למה.
נתחיל רגע מזום אאוט ואז נצלול פנימה, 2027 היא השנה שבה החברה אמורה להתחיל להפוך חלק גדול מהבנייה, המימון והחוזים של 2026 להכנסות משמעותיות בפועל.
כיום יש לIREN יותר מ4 מיליארד דולר ARR חתום על קיבולת 2026, אבל רק כ1 מיליארד דולר ARR כבר פעיל ומייצר הכנסות, (ARR הוא קצב ההכנסות השנתי שהפעילות הקיימת הייתה מייצרת אילו הייתה פועלת במשך שנה שלמה באותו קצב).
מכיוון שחלק גדול מהקיבולת החדשה עולה רק לקראת סוף 2026, החברה מצפה שעיקר ההשפעה על ההכנסות המדווחות תתחיל להופיע במהלך 2027, ולכן 2026 היא בעיקר שנת הבנייה והחתימה על החוזים, בעוד 2027 אמורה להיות השנה שבה הרבה מהעבודה הזאת מתחילה להופיע במספרים.
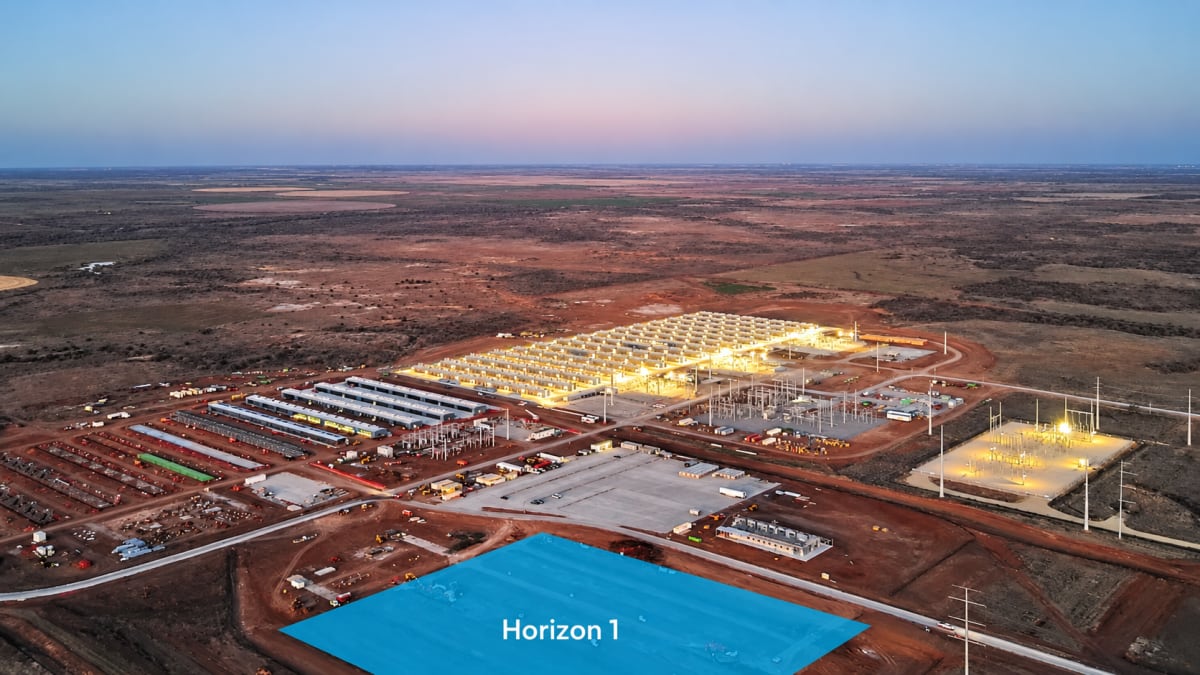
מכאן מגיעים לקיבולת, החברה מכוונת להגיע לכ300MW IT בסוף 2026, לעומת לפחות כ50MW IT שכבר נמסרו במסגרת Horizon 1 לצד פעילות AI נוספת, ומשם לכ800MW IT בסוף 2027, תוספת של בערך 500MW IT בתוך שנה אחת.
חשוב להבין את ההבדל בין MW לבין MW IT
MW ברוטו הוא כל קיבולת החשמל של האתר וכולל גם קירור ותשתיות, ו-MW IT הוא החשמל שמגיע בפועל לשרתים ולציוד המחשוב.
לכן כשמנסים להבין כמה הכנסות IREN יכולה לייצר, הנתון החשוב יותר הוא MW IT, ובסוף 2027 החברה מכוונת לכ800MW IT מתוך בערך 1.2GW של קיבולת ברוטו.
פה המספרים מתחילים להיות מעניינים, כי לא רק שכמות הMW IT אמורה לגדול משמעותית, גם ההכנסה שהחברה מצליחה לקבל מכל MW IT עולה.
החברה דיווחה שחוזים אחרונים ל3 שנים נחתמו ביותר מ20 מיליון דולר הכנסה שנתית לכל MW IT, בעוד שיחות חדשות כבר מתקיימות סביב 25 מיליון דולר לכל MW IT.
אם לצורך הדוגמה כ450MW IT נוספים של IREN ייחתמו בטווח של $20M עד $25M, מדובר בכ9-11 מיליארד דולר ARR נוספים, ובמקביל חוזה NVIDIA שאמור להתחיל לעלות במהלך 2027 צפוי להוסיף בערך עוד 700 מיליון ARR.
מכאן אפשר להתחיל להבין גם את פוטנציאל השווי, ובחוזה עם Microsoft קיבלנו הצצה מעניינת לרווחיות שהחברה חושבת שהיא מסוגלת לייצר.
החברה צופה בחוזה הזה, ששוויו 9.7 מיליארד דולר על 200MW IT, שולי EBITDA פר פרויקט של כ85%, אני מדגיש שזה לא צפי לשולי EBITDA של החברה כולה.
אם לצורך הדוגמה נניח שIREN תגיע ל14-16 מיליארד דולר ARR ושולי EBITDA של 70%, נמוכים מה85% שהחברה צופה בפרויקט עם Microsoft, נקבל כ10-11 מיליארד דולר EBITDA.
במכפיל של 10 עד 12 מדובר בשווי פעילות של בערך 100-130 מיליארד דולר, נחסיר את החוב נטו ונחלק במספר מניות של 500M (כיום לחברה יש באזור ה400M מניות) ונקבל מחיר מניה של 180-250 דולר.
כמובן לא מחיר יעד רשמי ולא משהו וודאי, הכל תלוי מה החברה באמת תעשה בסופו של דבר, הנחתי דילול של 100 מיליון מניות נוספות לשנה הקרובה בערך.
2027 אמורה להיות השנה שבה כל מה שIREN בנתה בשנים האחרונות מתחיל להתחבר לתמונה אחת ברורה יותר, יותר קיבולת, יותר חוזים, יותר הכנסות ופוטנציאל רווחיות גבוה משמעותית.
אם החברה תעמוד ביעדי ההקמה, תשמור על תמחור חזק ותממן את הצמיחה בלי לפגוע יותר מדי בבעלי המניות, 2027 יכולה להיות השנה שבה השוק יתחיל להסתכל על IREN כחברת תשתיות AI בקנה מידה אחר לגמרי.