החברה שמקררת את מהפכת הבינה המלאכותית
22.9.2026
בקצרה
- חברת Vertiv מספקת תשתיות קריטיות של חשמל וקירור למרכזי נתונים, פעילות הממצבת אותה כספקית חיונית של שכבת החומרה הפיזית לצד יצרניות השבבים המובילות את מהפכת הבינה המלאכותית.
- מעבר חוות השרתים מצפיפות של 10–15 קילוואט לארון ליותר מ-100 קילוואט מחייב פתרונות קירור נוזלי מתקדמים, התפתחות המאפשרת למפעילי דאטה סנטר לייעל אנרגיה ולהגדיל משמעותית את כוח החישוב.
- הנהלת Vertiv ביצעה שורת רכישות אסטרטגיות, ביניהן PurgeRite בכמיליארד דולר ו-Strategic Thermal Labs, מהלכים המרחיבים את סל המוצרים ומבססים יתרון תחרותי לאורך כל מחזור חיי התשתית התרמית.
- מניית החברה נהנית מביקושים חזקים וקשרים עם לקוחות ענק, אולם תמחור השוק הנוכחי כבר משקף ציפיות לביצועים כמעט מושלמים וחושף את המשקיעים לרגישות במקרה של האטה בקצב ההתרחבות.
כמעט כל דיון על מהפכת הבינה המלאכותית מתחיל בשבבים.
זה הגיוני, משום שמעבדים גרפיים הם המנוע שמריץ את המודלים. אבל ככל שמתקינים יותר שבבים בכל ארון וככל שהם צורכים יותר חשמל, צוואר הבקבוק עובר בהדרגה אל התשתית שסביבם. צריך להזרים חשמל יציב, לפזר חום במהירות, לנהל נוזלים בבטחה ולהקים קיבולת חדשה לפני שהטכנולוגיה כבר התיישנה. בנקודה הזאת נכנסת Vertiv, חברה שהופכת את השכבה הפיזית של הבינה המלאכותית לעסק מרכזי וצומח.
התזה נראית חזקה. הביקוש לחשמל, לקירור נוזלי ולפתרונות מודולריים גדל במהירות, ולחברה יש פורטפוליו רחב, רשת שירות גלובלית וקשרים ארוכים עם לקוחות גדולים. עם זאת, גם המחיר בשוק כבר משקף חלק גדול מן ההבטחה. זו חברה איכותית עם מנועי צמיחה אמיתיים, אבל המשקיע אינו קונה רק את המוצרים. הוא קונה גם ציפייה לביצוע כמעט מושלם.
החברה שמאחורי החשמל והקירור
חברת Vertiv נסחרת בבורסת ניו יורק תחת הסימול VRT ומספקת את מערכות החשמל והקירור שמחזיקות מרכזי נתונים פעילים. סל המוצרים כולל אל פסק, חלוקת חשמל, ניהול תרמי, קירור נוזלי, מערכות מודולריות מוכנות מראש ותוכנות לניהול תשתיות. במילים פשוטות, יצרני השבבים מייצרים את כוח החישוב, ואילו Vertiv עוזרת לו לעבוד ברציפות בלי להתחמם ובלי להיעצר בגלל תקלה באספקת החשמל.
שורשי החברה נמצאים בחטיבת Emerson Network Power שנמכרה בשנת 2016. בשנת 2020 היא חזרה לשוק הציבורי באמצעות מיזוג עם חברת רכישה ייעודית בהובלת דייב קוט, המנהל הוותיק של Honeywell. מאז עברה Vertiv שינוי תפעולי משמעותי. שיפור בתמחור, משמעת ביצוע, הרחבת כושר הייצור והאצה בביקוש מצד מרכזי נתונים הפכו אותה מספקית תעשייתית מחזורית יחסית לאחת החברות המזוהות ביותר עם בניית תשתיות לבינה מלאכותית.
המהלך החשוב ביותר בשנים האחרונות הוא הרחבת היכולת מעבר לקירור אוויר מסורתי ולגיבוי חשמל. רכישת Great Lakes בשנת 2025 הרחיבה את פעילות הארונות והמעטפות למרכזי נתונים. רכישת PurgeRite תמורת כמיליארד דולר חיזקה את היכולת לטפל בנוזלים, לבצע שטיפה, טיהור ומילוי של מעגלי קירור ולהישאר מעורבת גם בשלב התפעול. באפריל 2026 נרכשה Strategic Thermal Labs, שהוסיפה ידע במערכות קירור ובפיתוח לוחות קרים. ביוני 2026 הושלמה רכישת ThermoKey, שהרחיבה את פתרונות דחיית החום. בספטמבר 2026 הודיעה החברה גם על עסקה לרכישת Utility Innovation Group, ספקית פתרונות למיקרו רשתות, בכפוף להשלמת התנאים לעסקה.
כשכל ארון הופך לתחנת כוח קטנה
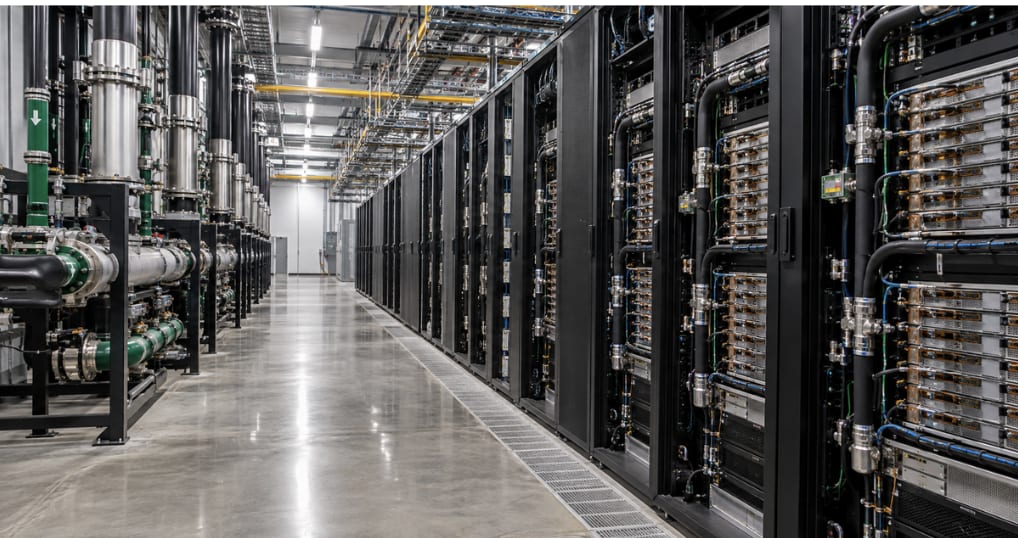
מרכז נתונים רגיל נבנה במשך שנים סביב צפיפות חשמל של כעשרה עד חמישה עשר קילוואט לארון. ארונות בינה מלאכותית מתקדמים יכולים לעבור מאה קילוואט, ובתצורות מסוימות אף יותר. ההבדל אינו רק מספרי. כאשר כמות כזאת של אנרגיה נכנסת לשטח קטן, כמעט כולה הופכת לחום, והאוויר מתקשה לפנות אותו ביעילות. מאווררים גדולים יותר לבדם צורכים חשמל נוסף, תופסים מקום ומגיעים במהירות לגבול הפיזי שלהם.
קירור נוזלי מעביר את החום סמוך יותר למקור. במערכת קירור ישיר לשבב, לוח קר מוצמד לרכיבים החמים והנוזל זורם דרכו. יחידת חלוקת נוזל, המכונה CDU, מפרידה בין מעגל המתקן לבין המעגל שמגיע לציוד המחשוב, מווסתת טמפרטורה ולחץ ומאפשרת לנטר את המערכת. קיימים גם מחליפי חום בדלת האחורית של הארון. הם קולטים את האוויר החם ביציאה מן השרת ומעבירים את החום למים. Vertiv מציעה את שתי הגישות במסגרת משפחת CoolChip, ולכן היא יכולה להתאים פתרון למבנים קיימים ולמתקנים חדשים.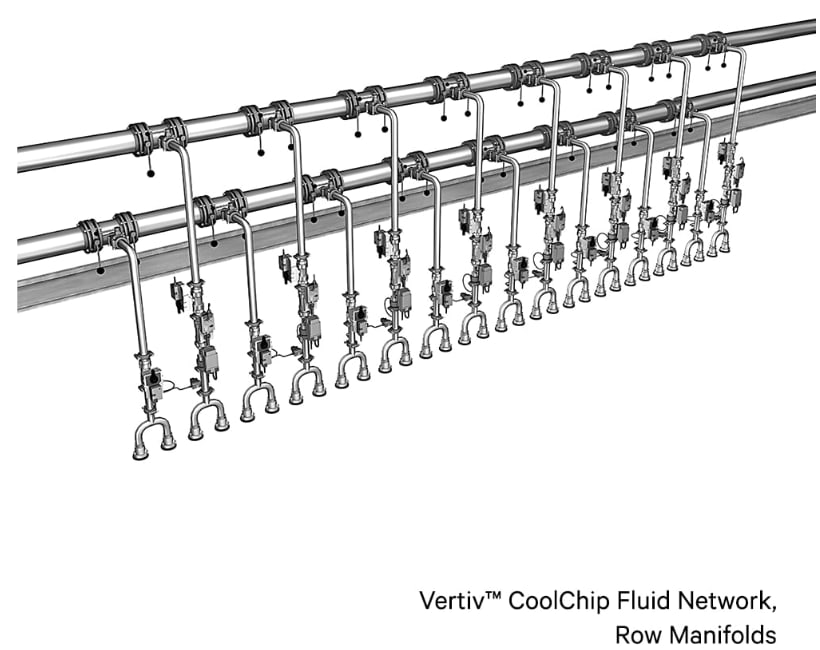 מקור: האתר הרשמי של Vertiv
הרכיב מנתב נוזל קירור בין יחידת החלוקה לבין ציוד המחשוב בארונות וממחיש את המעבר מקירור אוויר לתשתית נוזלית מבוקרת.
הערך הכלכלי של הקירור אינו מסתכם במניעת התחממות, מערכת יעילה מאפשרת להכניס יותר כוח חישוב לאותו שטח, לצמצם חלק מצריכת האנרגיה של המאווררים ולתכנן קמפוסים בצפיפות גבוהה יותר. עבור מפעיל שמשקיע מיליארדי דולרים בשבבים, עוד מגה ואט שניתן להפעיל בבטחה יכול להיות שווה הרבה יותר ממחיר מערכת הקירור עצמה. לכן אמינות, ניסיון בשטח ושירות מהיר מקבלים משקל גבוה יותר ממחיר הרכישה הראשוני.
החשמל חשוב בדיוק כמו הקירור
אשכול של מאה אלף מעבדים גרפיים יכול להזדקק למאות מגה ואט של חשמל, בהתאם לדור החומרה, לנצילות המתקן ולציוד הנלווה. הכוח צריך לעבור מן הרשת אל המתקן, דרך שנאים ומיתוג, אל מערכות אל פסק, פסי צבירה ולבסוף אל הארון. כל חוליה מוסיפה הפסדים אפשריים ונקודת כשל. Vertiv מוכרת ציוד לאורך השרשרת הזאת, לרבות מערכות Liebert ופתרונות חלוקת חשמל ממשפחת PowerBar.
במרכז נתונים רגיל, השבתה היא אירוע יקר. באשכול בינה מלאכותית עמוס בחומרה יקרה, כל דקה של חוסר זמינות עלולה להשבית כמות עצומה של חישוב ולפגוע בלוחות זמנים של אימון והסקה. זו הסיבה שמפעילים מעדיפים ספק שכבר הוכיח אמינות ויכול לתמוך באתר לאורך שנים. היא גם מסבירה מדוע Vertiv מנסה להתחבר לשלב תכנון המתקן ולא להסתפק במכירת רכיב בודד.
ממוצר בודד למערכת שלמה
הכיוון האסטרטגי של Vertiv הוא שילוב.
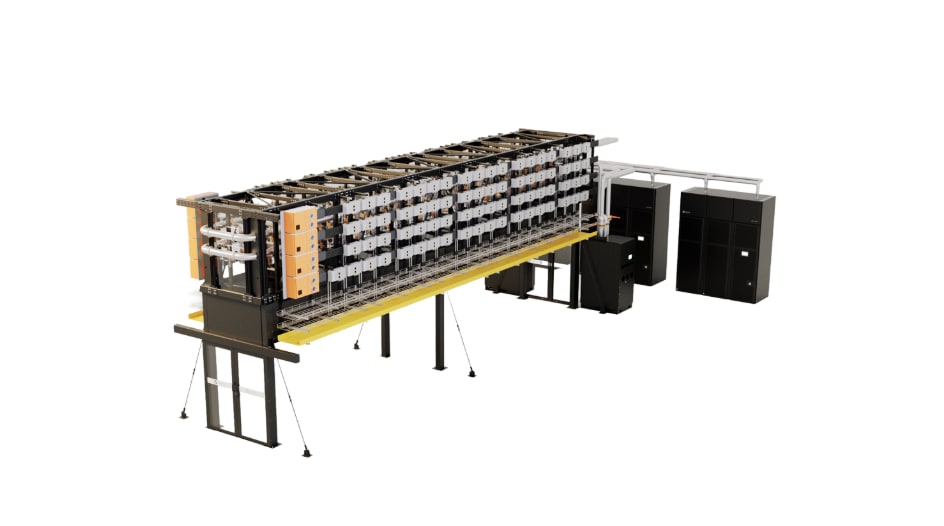
במקום למכור אל פסק, מצנן או יחידת חלוקת נוזל בנפרד, החברה רוצה לתכנן כיצד כל שכבות התשתית יעבדו יחד. SmartRun מחברת חלוקת חשמל בצפיפות גבוהה, קירור נוזלי, תקשורת ומעטפת פיזית למערך שניתן לפרוס באופן עקבי. Vertiv Unify מוסיפה שכבת ניהול משותפת לחשמל, תרמיקה ומערכות מבנה. השילוב מקטין את מספר הממשקים בין ספקים ומקל לזהות בעיה לפני שהיא הופכת להשבתה.
 מקור: האתר הרשמי של Vertiv
בתמונה ניתן לראות תצורה של Vertiv SmartRun שבה חלוקת החשמל, הקירור הנוזלי, התקשורת והמעטפת משולבים סביב שורת ארונות. המערכת נועדה לקצר את עבודת התכנון והאינטגרציה באתר.
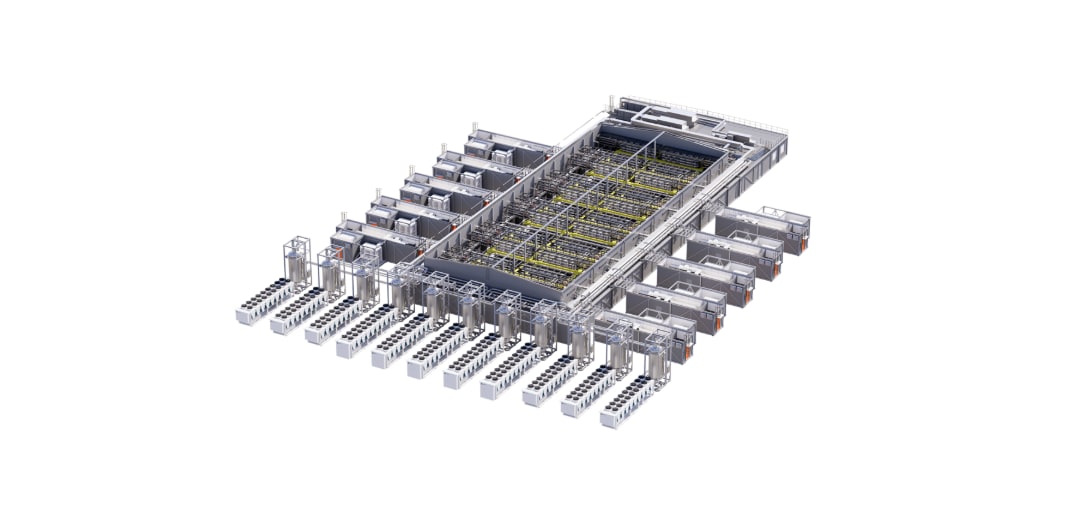
השימוש בOneCore לוקחת את הרעיון לרמת המבנה. זהו פתרון טרומי שנועד למרכזי נתונים בקנה מידה גדול, עם תכנון משולב של חלל המחשוב, החשמל והניהול התרמי. החברה מציגה את הפלטפורמה כמתאימה למתקנים של כעשרה עד מאתיים וחמישים מגה ואט ואף מעבר לכך. היתרון הוא מהירות. חלקים נבנים ונבדקים מראש, ואז מגיעים לאתר עם פחות עבודת חיבור ואינטגרציה. כאשר דור חומרה מתחלף במהירות, קיצור זמן ההקמה יכול להיות שווה ללקוח לא פחות משיפור קטן בעלות הציוד.
 מקור: האתר הרשמי של Vertiv
בתמונה ניתן לראות הדמיה רשמית של Vertiv OneCore, מבנה טרומי משולב למרכז נתונים. ההדמיה מציגה כיצד אזורי המחשוב ותשתיות החשמל והקירור נארזים בתכנון אחד שניתן להרחיב.
אותו עיקרון מופיע בפתרונות מודולריים כמו MegaMod. במקום לבנות כל מתקן כפרויקט חד פעמי, Vertiv יכולה לספק יחידות סטנדרטיות שנבדקו מראש ולחבר אותן בהדרגה. זו אינה בנייה פשוטה. ככל שהמערכת כוללת יותר מגה ואט ויותר נוזל, כך נדרשת תיאום הדוק יותר בין הנדסה, ייצור, הובלה והתקנה. אבל אם החברה מבצעת היטב, היא מקבלת חלק גדול יותר מתקציב הלקוח ומעמיקה את התלות לאורך חיי המתקן.
הצמיחה חזקה אבל השוק דורש שלמות
ברבעון השני של 2026 רשמה Vertiv הכנסות של 3.274 מיליארד דולר, עלייה של 24% לעומת השנה הקודמת. הצמיחה האורגנית עמדה על 18%, רכישות תרמו כחמישה אחוזים ושינויי מטבע הוסיפו כאחוז. הרווח התפעולי המתואם הגיע ל738.4 מיליון דולר, והמרווח התפעולי המתואם עלה ל 22.6%. השיפור של 410 נקודות בסיס מלמד שהחברה לא רק מוכרת יותר, אלא גם מתרגמת חלק גדול יותר מן ההכנסות לרווח.
תזרים המזומנים היה חזק במיוחד. התזרים החופשי המתואם הסתכם ב925.3 מיליון דולר, עלייה של 234%. החברה סיימה את הרבעון בעמדת מזומן נטו ועם נזילות כוללת של כ5.6 מיליארד דולר. בעקבות התוצאות העלתה ההנהלה את התחזית השנתית להכנסות של 13.8 עד 14.2 מיליארד דולר, לצמיחה אורגנית של 30% עד 32% ולתזרים חופשי מתואם של 2.4 עד 2.6 מיליארד דולר.
למרות המספרים, המניה ירדה ב17.2% ביום פרסום הדוח וסגרה ב223.04 דולר. הסיבה המרכזית הייתה שההכנסות היו נמוכות מתחזית הקונצנזוס שצוטטה בשוק, לצד הסברים על שינויי עיתוי, עומס בשרשרת האספקה ומורכבות של פרויקטים רב שלביים. התגובה מלמדת משהו חשוב על התמחור. כשהמניה נסחרת לפי ציפיות גבוהות מאוד, גם דוח שמציג צמיחה ורווחיות מצוינות יכול להיתפס כאכזבה אם הוא אינו עובר את הרף בכל סעיף.
היתרון התחרותי
החפיר של Vertiv נשען על שלושה נדבכים. הראשון הוא קריטיות. לקוח אינו רוצה לבחור את מערכת החשמל או הקירור הזולה ביותר אם חיסכון קטן מגדיל את הסיכון להשבתת ציוד יקר. לאחר שהמתקן תוכנן סביב ארכיטקטורה מסוימת, החלפת רכיבים מרכזיים דורשת תכנון מחדש, בדיקות, זמן והשבתה אפשרית. עלויות המעבר אינן מוחלטות, אבל הן משמעותיות.
הנדבך השני הוא רוחב הפתרון.
היכולת לספק חלוקת חשמל, אל פסק, קירור נוזלי, דחיית חום, ארונות, מבנים מודולריים ותוכנה מאפשרת לחברה לפתור בעיה מערכתית. היא גם מקטינה את הסיכון שממשק לא מתואם בין שני ספקים יגרום לעיכוב. הנדבך השלישי הוא שירות. רשת תמיכה גלובלית, טכנאים מיומנים ומלאי חלפים קרוב ללקוח דורשים שנים של השקעה. מתחרה חדש יכול לפתח רכיב מוצלח, אבל קשה לו להבטיח תמיכה מהירה בעשרות מדינות כבר ביום הראשון.
זהו שוק תחרותי, מאוד.
חברות כמו Schneider Electric וEaton מחזיקות במותגים חזקים, לקוחות ותיקים, כושר ייצור ומשאבים פיננסיים רחבים. בנוסף, מומחים קטנים בתחום הקירור הנוזלי יכולים לחדש במהירות, ויצרני שרתים עשויים לשלב יותר מן הפתרון אצלם. לכן Vertiv ראויה לציון גבוה על יתרון תחרותי, אך לא לציון מושלם.
ההנהלה והיישור עם בעלי המניות
ג׳ורדנו אלברטצי מכהן כמנכ״ל מאז ינואר 2023, והוא מהנדס בהכשרתו וצמח במשך יותר משני עשורים בתוך Vertiv ובחברה שקדמה לה. הרקע הזה מתאים במיוחד לתקופה שבה החלטות על תרמיקה, נוזלים וארכיטקטורת מוצר משפיעות ישירות על הצמיחה. דייב קוט, היו״ר הביצועי, מביא ניסיון בבניית חברת תעשייה גדולה ובאיזון בין ביצוע שוטף להשקעה ארוכת טווח. סקוט ארמול מוביל את תחום המוצר והטכנולוגיה, וקרייג צ׳מברלין מכהן כמנהל הכספים.
מבנה התגמול של ההנהלה מבוסס במידה רבה על ביצועים ועל הון, עם מדדים כגון רווח תפעולי ותזרים חופשי. זה חיובי משום שהוא מעודד להפוך צמיחה למזומן ולא להסתפק בהזמנות. עם זאת, חשוב לתקן תפיסה היסטורית אחת. קבוצת הספונסר של המיזוג כבר מכרה את מניותיה עד פברואר 2024, ולכן אין להציג את החזקה הישנה של כחמישה אחוזים כאילו היא עדיין קיימת כיום.
הסיכונים שחשוב לא להחליק
סיכון הביצוע הוא הסיכון המרכזי, קצב צמיחה גבוה דורש לפתוח קווי ייצור, להכשיר עובדים, להשיג רכיבים ולספק מערכות גדולות בזמן.
פתרון מודולרי רב מגה ואט כולל הרבה יותר נקודות תיאום ממכירת מוצר בודד. עיכוב אצל ספק, תקלה במפעל או טעות בתכנון עלולים לדחות מסירה וללחוץ על המרווח. בקירור נוזלי, איכות היא תנאי בסיס. דליפה קטנה בתוך ארון עמוס בציוד יקר עלולה לגרום נזק ישיר ולהחליש את אמון הלקוח.
קיים גם סיכון טכנולוגי. החברה צומחת בתוך מעבר מהיר מקירור אוויר לקירור נוזלי, והארכיטקטורה יכולה להמשיך להשתנות. השקעות ורכישות מצמצמות את הפער, אך אינן מבטיחות שהחברה תוביל בכל דור. מצד הביקוש, מרכזי נתונים תלויים בהיתרי בנייה, בחיבורי רשת, בתמיכת הקהילה וביכולת של חברות החשמל להוסיף ייצור והולכה. מגבלות על חיבור עומסים גדולים יכולות לדחות פרויקטים גם כאשר הביקוש למחשוב נשאר חזק.
חומרי גלם הם סיכון נוסף. פסי צבירה, מתגים, מצננים ומערכות אל פסק משתמשים בכמויות גדולות של נחושת, פלדה ואלומיניום. בפרויקטים שנסגרים זמן רב לפני האספקה לא תמיד ניתן להעביר מיד כל עליית מחיר ללקוח. לבסוף, יש סיכון מחזורי. אם ספקיות הענן יאטו את השקעות ההון לאחר גל הבנייה הנוכחי, קצב ההזמנות יכול להתמתן מהר מן הצפוי.
הערכת השווי
המודל מבוסס על שנת 2027 ומניח הכנסות של 18.5 מיליארד דולר ורווח נקי של 3.6 מיליארד דולר. מול אמצע תחזית ההכנסות לשנת 2026, מדובר בצמיחה של כ32.1 אחוז בשנה אחת. זו הנחה אגרסיבית לחברה תעשייתית, גם אם היא מתיישבת עם קצב ההתרחבות הנוכחי ועם המרת צבר ההזמנות. בהנחת 390 מיליון מניות בדילול מלא, הרווח למניה יוצא כ9.23 דולר.
מכפיל רווח של 40 מוביל לשווי שוק של 144 מיליארד דולר ולמחיר יעד של 369.23 דולר למניה. זהו מכפיל גבוה שמניח המשך צמיחה מהירה, הרחבת מרווחים וביצוע מצוין
נכון ל22 בספטמבר 2026 מחיר המניה היה 250.86 דולר, ולכן האפסייד החשבונאי למחיר היעד הוא כ47.2%
השורה התחתונה
מניותה של חברת Vertiv היא אחת הדרכים הישירות ביותר להיחשף לתשתית הפיזית של הבינה המלאכותית. היא אינה תלויה במודל אחד או ביצרן שבבים אחד בלבד. כל דור מחשוב צפוף יותר מגדיל את הצורך בחשמל אמין, בקירור יעיל ובמערכות שניתן להקים במהירות. רוחב המוצרים, השירות הגלובלי והרכישות האחרונות מחזקים את היכולת שלה לקחת נתח גדול יותר מכל פרויקט.
אבל איכות העסק ואיכות ההשקעה אינן אותו דבר, ובמחיר הנוכחי השוק כבר דורש מ Vertiv להמשיך לצמוח בקצב חריג, להרחיב מרווחים ולבצע פרויקטים מורכבים בלי תקלות משמעותיות. מחיר היעד במודל מצביע על פוטנציאל, אך הוא נשען על הנחות אופטימיות ועל מכפיל פרמיה. לכן המסקנה היא חיובית לגבי החברה וזהירה לגבי נקודת הכניסה. מי שמאמין בתזה צריך לעקוב במיוחד אחרי צמיחה אורגנית, מרווח תפעולי, המרת צבר להזמנות, תזרים חופשי וקצב הרחבת כושר הייצור.