הסמל המוכר נשאר, אבל הקסם נעלם: כך נייקי איבדה את השוק
22.9.2026
בקצרה
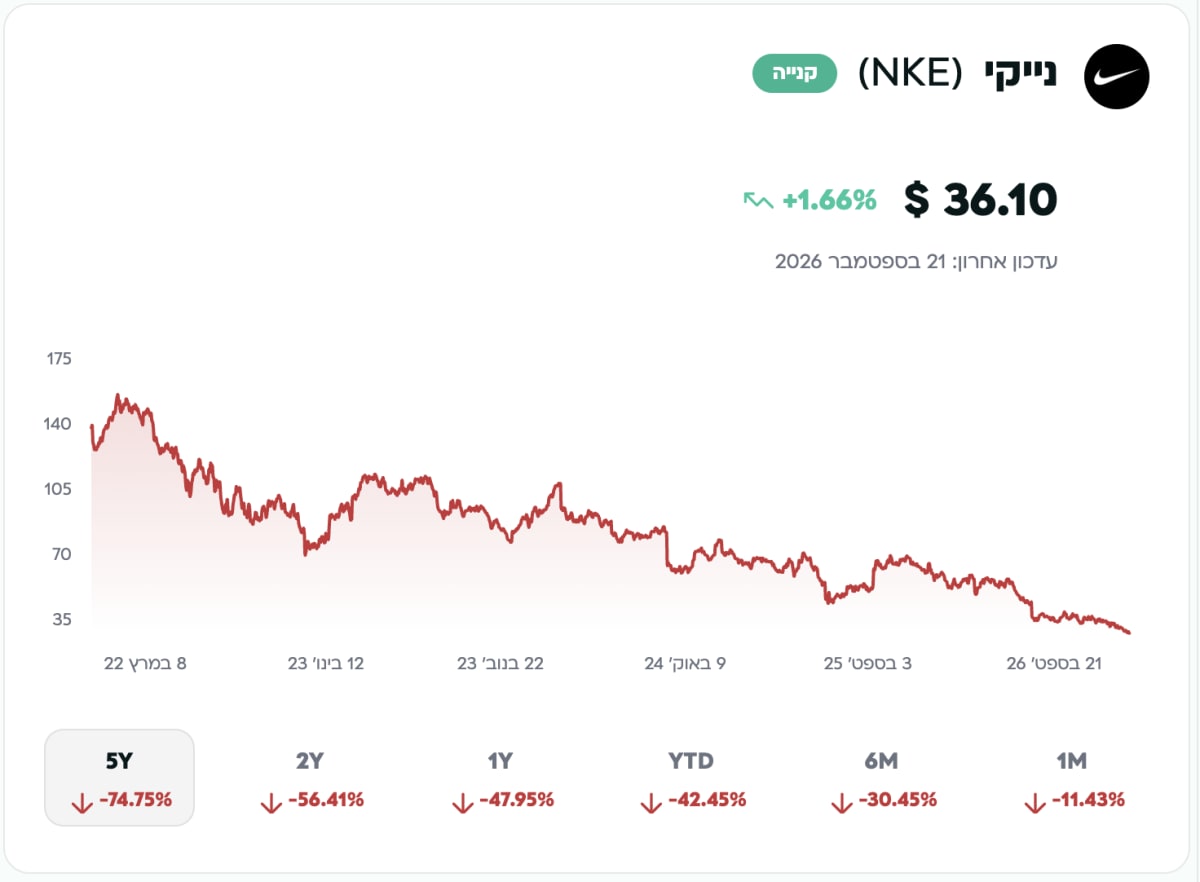
- מניית נייקי צנחה מכ-179 דולר בשיא של נובמבר 2021 לכ-36 דולר כיום, קריסה שמחקה למעלה מ-200 מיליארד דולר משווי השוק ומאותתת על פגיעה באמון המשקיעים בעתיד החברה.
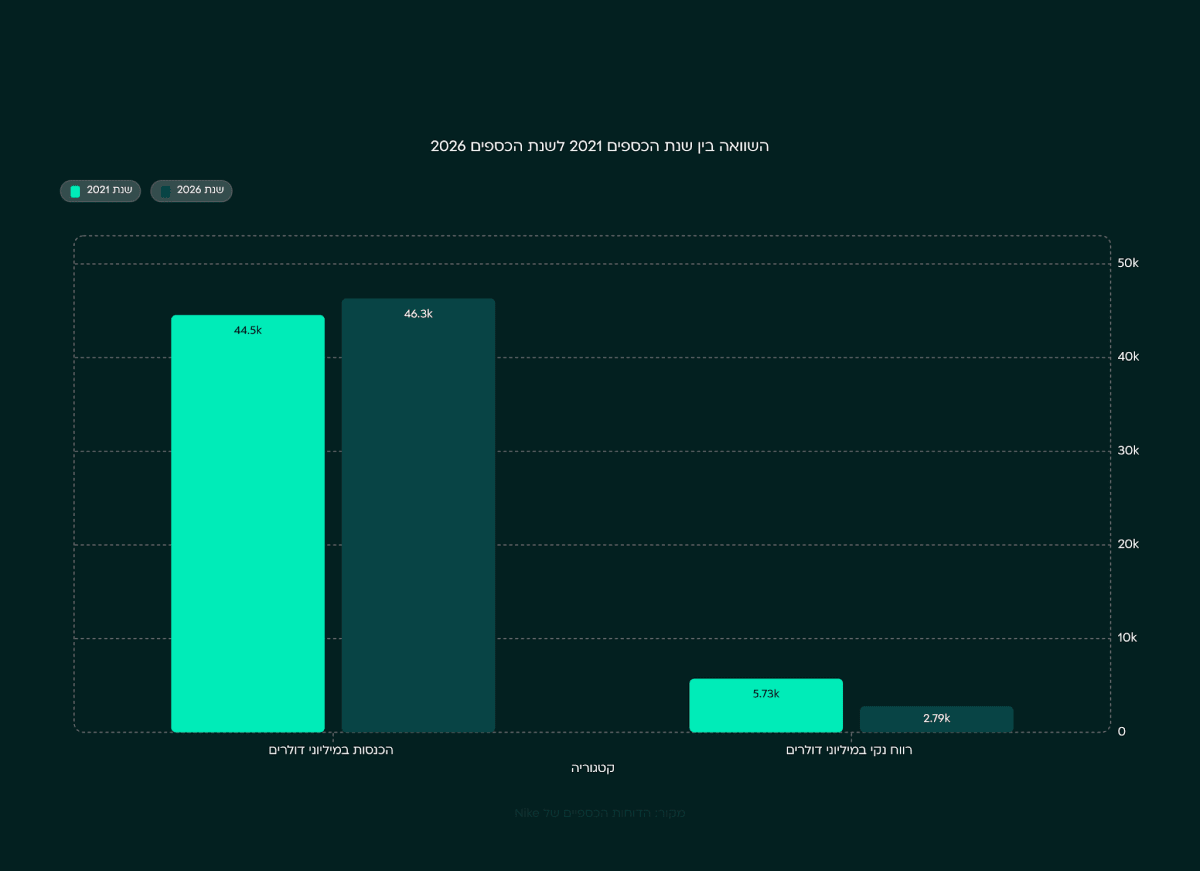
- הכנסות נייקי צמחו ב-19% ל-44.54 מיליארד דולר עם רווח נקי של 5.73 מיליארד דולר בשנת 2021, זינוק שהוביל לתמחור יתר קיצוני של החברה בשווי שיא שהתקרב ל-280 מיליארד דולר.
- סדרת הטלוויזיה 'הריקוד האחרון' הזניקה את מכירות מוצרי ג'ורדן ב-StockX ביותר מ-40% במאי 2020, הצלחה שסיפקה רוח גבית תרבותית ומסחרית קצרת טווח שהטעתה את תחזיות הצמיחה ארוכות הטווח.
- האסטרטגיה של נייקי למכירה ישירה לצרכן צמצמה נוכחות ברשתות קמעונאיות חיצוניות, מהלך שפגע בנגישות המוצרים לאחר הקורונה, פינה שטחי מדף יקרי ערך למתחרות וגרם לפגיעה ברווחיות.
נייקי עדיין מוכרת כמעט 50 מיליארד דולר בשנה, הסווש (הסמל) שלה מופיע כמעט בכל קניון גדול, הספורטאים שלה נמצאים על הבמות החשובות בעולם, והיא ממשיכה להחזיק באחד המותגים המוכרים והחזקים בתעשיית הספורט. ובכל זאת, נכון לכתיבה שורות אלו, מחיר המניה עומד על כ 36 דולר ושווי השוק של החברה מסתכם בכ 53.5 מיליארד דולר בלבד.
בנובמבר 2021 נייקי הייתה שווה יותר מ260 מיליארד דולר, ובחלק ממאגרי הנתונים שווי השיא מתקרב ל280 מיליארד דולר, בהתאם לתאריך המדויק ולמספר המניות שבו משתמשים. כלומר, בתוך פחות מחמש שנים נמחקו יותר מ200 מיליארד דולר משווי החברה, והמניה איבדה כ80% ממחיר השיא שלה.
הפער הזה הוא לב הסיפור, המכירות של נייקי לא נעלמו והמותג לא הפך לשולי.
מה שנשבר הוא הסיפור שהמשקיעים סיפרו לעצמם על עתיד החברה. בשנת 2021 השוק ראה מותג שכמעט בלתי ניתן לעצירה, עם מנוע דיגיטלי צומח, כוח תמחור, נאמנות צרכנית ויכולת להכתיב את כללי המשחק לקמעונאים ומנגד, בשנת 2026 הוא רואה חברה שמנסה לתקן טעות אסטרטגית גדולה בתחום ההפצה, להחזיר חדשנות למוצרים, לשקם את היחסים עם החנויות ולבלום מתחרות צעירות שכבר אינן מסתפקות בשאריות.
אין באמור לעיל התחייבות של הנאמר להשגת תשואה כלשהי. הנתונים המופיעים הם בהתאם לסקרים שהחברה ביצעה ואינם מהווים כל המלצה להשקעה. הנתונים המופיעים במאמר זה נועדו להמחשה בלבד, ומתבססים על פרמטרים שונים שעלולים להשתנות בכל עת.
שנת 2021 הייתה שנת השיא של הציפיות
בשנת הכספים 2021 הציגה נייקי הכנסות של 44.54 מיליארד דולר, לעומת כ37.4 מיליארד דולר בשנה הקודמת, צמיחה של כ19% והרווח הנקי הגיע לכ5.73 מיליארד דולר. התוצאה הייתה חזקה במיוחד על רקע ההלם של 2020, סגירת החנויות והמעבר המואץ לקניות באינטרנט.
נייקי הצליחה להפוך את משבר הקורונה להוכחה שהיא יכולה להגיע אל הצרכן גם בלי להיות תלויה לחלוטין במדף של צד שלישי. האתר, האפליקציות ומועדון הלקוחות שלה הפכו מחלק משלים למרכז האסטרטגיה. ככל שהמכירות המקוונות גדלו, כך התחזקה ההנחה שנייקי תוכל לשמור לעצמה נתח גדול יותר מהמחיר שמשלם הצרכן.
ההתלהבות באותה תקופה לא הייתה רק פיננסית שכן באביב 2020 שודרה הסדרה הריקוד האחרון, שהחזירה את מייקל ג׳ורדן ואת שושלת שיקגו בולס למרכז התרבות הפופולרית. הדור המבוגר חזר אל הנוסטלגיה, והדור הצעיר גילה מחדש את הסיפור של ג׳ורדן ואת המעמד התרבותי של הנעליים המזוהות איתו.
מכירות מוצרי Jordan בפלטפורמת StockX עלו ביותר מ40% במאי 2020, ונוצר גל חדש של עניין בדגמי רטרו, בשוק האספנות ובמורשת של המותג. לכן אפשר לומר שלסדרה הייתה השפעה תרבותית ומסחרית ברורה על Jordan.
עם זאת, אין בסיס רציני לייחס לסדרה לבדה את שיא המניה של נייקי בשנת 2021. הריקוד האחרון היה רוח גבית אחת בתוך שילוב רחב בהרבה של ביקוש חזק, צמיחה במסחר המקוון, רווחיות גבוהה, ריבית נמוכה ותמחור נדיב במיוחד למניות צמיחה.
בנקודת השיא בנובמבר 2021 מחיר המניה הגיע לסביבת 179 דולר. השוק העריך את נייקי ביותר מרבע טריליון דולר, כמעט פי חמישה מהשווי שלה כיום.
הפנייה הישירה לצרכן הפכה מיתרון למלכודת
במרכז המפנה עמדה אסטרטגיית המכירה הישירה לצרכן, המכונה DTC. הרעיון היה פשוט והגיוני - במקום למכור זוג נעליים לרשת חיצונית במחיר סיטונאי, נייקי תמכור אותו באתר, באפליקציה או בחנות שבבעלותה, תשמור לעצמה נתח גדול יותר מהמחיר הסופי ותאסוף מידע ישיר על הלקוח.
תחת המנכ״ל ג׳ון דונהיו החברה האיצה את המהלך, צמצמה את הנוכחות אצל חלק מהקמעונאים והשקיעה בדיגיטל ובחנויות שלה. בתקופת הקורונה האסטרטגיה נראתה כמעט מושלמת, הצרכנים היו בבית, הקניות המקוונות זינקו והמלאי המבוקש עבר ישירות דרך הערוצים של נייקי.
אלא שהחברה הסיקה ממערכת תנאים חריגה מסקנה קבועה מדי. כשהחנויות נפתחו והצרכנים חזרו למדוד, להשוות ולגלות מוצרים בחנויות המוכרות מספר מותגים, נייקי כבר ויתרה על חלק משטח התצוגה ועל חלק מהיחסים שבנו במשך שנים את הנגישות שלה. החברה התייחסה לרשתות מסוימות כאל שכבת הפצה שאפשר להחליף, אף שבפועל הן היו גם מנוע של גילוי, שירות, נוחות ומכירה מזדמנת.
הבעיה היית המדף שהתפנה לא נשאר ריק.
חברות כמו On, Hoka, New Balance, Asics וסלומון קיבלו מקום בולט יותר והחשיפה של אותם מותגים גדלה. הן השקיעו בקמעונאים, הכשירו צוותי מכירה והפכו מנעלי נישה לאפשרויות לגיטימיות עבור ציבור רחב.
יש כאן גם בעיית עלויות, הרי הפצה ישירה עשויה להציע רווח גולמי גבוה יותר על כל מוצר, אך היא דורשת הוצאות כבדות על משלוחים, החזרות, שיווק דיגיטלי, חנויות, כוח אדם וטכנולוגיה. כשהביקוש נחלש, החברה נושאת בעצמה יותר מלאי ויותר סיכון להנחות.
לכן מכירה ישירה לצרכן אינה בהכרח עסק רווחי יותר בכל תנאי, היא עובדת בצורה הטובה ביותר לצד רשת סיטונאית חזקה, ולא כתחליף כמעט מוחלט עבורה.
הטעות של נייקי לא הייתה עצם הרצון לדבר ישירות עם הצרכן אלא המינון, המהירות והביטחון שאפשר לוותר על שותפי ההפצה בלי לשלם מחיר.
המתחרות לא חיכו שנייקי תתקן
במשך שנים נייקי נשענה על שילוב של חדשנות ספורטיבית ויכולת להפוך ביצועים לתרבות. בשנים האחרונות החברה נשענה יותר מדי על דגמי עבר, ובהם דגמי Air Force 1, Dunk וקווי Jordan, בזמן שהשוק עבר במהירות לנעלי ריצה נוחות, סוליות עבות, עיצוב יומיומי ותדמית של מומחיות טכנית.
הרטרו המשיך למכור, אך עודף היצע והנחות פגעו בתחושת הנדירות ובכוח התמחור. כשאותו דגם מופיע כמעט בכל חנות ובכל מבצע, הוא מאבד חלק מהמעמד התרבותי שאפשר למותג למכור אותו במחיר מלא.
הבעיה לא הייתה שהצרכן הפסיק לקנות נעלי ספורט, הוא פשוט קונה יותר אפשרויות. חברת On בנתה שפה עיצובית ברורה וסיפור שווייצרי של ביצועים וטכנולוגיה. חברת Hoka, שבבעלות Deckers, הפכה נעל ריצה בעלת מראה מובחן למוצר יומיומי. חברת New Balance חיברה בין ריצה, אופנה ושיתופי פעולה. וAdidas התאוששה בעזרת דגמי רטרו כמו Samba וGazelle. אסיקס וסלומון הצליחו לחבר בין ביצועים, אופנת רחוב וקהל צעיר.
אפשר לומר כי כל אחת תקפה את נייקי מנקודה אחרת, וביחד הן צמצמו את התחושה שנייקי היא ברירת המחדל.
נכון לספטמבר 2026 נייקי עדיין גדולה בהרבה מכל אחת מהמתחרות הצעירות, ושווי השוק שלה עומד על כ53.5 מיליארד דולר, לעומת כ8.7 מיליארד דולר ל On וכ11.1 מיליארד דולר ל Deckers. אבל גודל אינו מבטל איום משום שבענף האופנה והספורט, המומנטום התרבותי חשוב כמעט כמו ההיקף.
מותג קטן יכול לקחת נתח בשוליים הרווחיים ביותר, למשוך את הלקוח הצעיר ולשנות את מה שהקמעונאי בוחר להציג בחזית החנות. הוא אינו חייב להחליף את נייקי לחלוטין, מספיק שהוא ייקח ממנה זוג אחד מכל כמה רכישות כדי לפגוע בצמיחה, בכוח התמחור ובמעמד שלה בשוק.
שלושה מנכ״לים ושלוש תקופות שונות
מארק פרקר, שכיהן כמנכ״ל משנת 2006 עד ינואר 2020, ייצג את נייקי של המוצר. הוא צמח בתוך החברה, הכיר עיצוב וחדשנות והוביל תקופה ארוכה של התרחבות גלובלית.
ג׳ון דונהיו, שהגיע מעולם הטכנולוגיה והמסחר המקוון, נכנס לתפקיד בינואר 2020, בדיוק לפני פרוץ המגפה. הרקע שלו התאים לרגע שבו הדיגיטל נראה כמו כל העתיד, אלא שבתקופתו נייקי התרחקה מהקמעונאים, איבדה מומנטום בחלק מקטגוריות הביצועים והתקשתה להציג מספיק מוצרים חדשים בקצב שהשוק דרש.
בדיעבד, אפשר לראות כיצד ההצלחה הראשונית של הדיגיטל בתקופת הקורונה חיזקה יתר על המידה את האמונה באסטרטגיה. ככל שהערוץ הישיר צמח, כך היה קל יותר לחשוב שהחברה אינה זקוקה באותה מידה לFoot Locker, לחנויות הספורט ולרשתות המקומיות. המציאות שלאחר הקורונה הראתה שהצרכן עדיין רוצה לפגוש את המותג במקומות רבים, ולא רק בערוצים שנייקי שולטת בהם.
באוקטובר 2024 התמנה אליוט היל למנכ״ל החברה כשברזומה שלו קריירה של יותר מ32 שנה בנייקי. עצם המינוי היה מסר חד וברור. הדירקטוריון בחר באדם שמכיר את התרבות, את הספורטאים, את השותפים ואת מנגנון המכירות מבפנים.
היל מוביל מהלך תיקון המבוסס על שלושה עקרונות מרכזיים - החזרת הספורט והחדשנות למרכז, שיקום היחסים עם הקמעונאים וניקוי עודפי מלאי של דגמים ותיקים, גם במחיר של לחץ זמני על המכירות והרווחיות.
נתוני שנת הכספים 2026 מראים שהכיוון כבר השתנה. המכירות הסיטונאיות עלו ל27.5 מיליארד דולר, עלייה של 6% בדיווח, בעוד Nike Direct ירדה ל17.7 מיליארד דולר, ירידה של 6%. זו אינה נסיגה מהדיגיטל, אלא חזרה למודל מאוזן יותר.
אולם עם כל זאת, שינוי הפצה מהיר יותר משינוי מוצר. אפשר להחזיר סחורה לקמעונאי בתוך עונה או שתיים, אבל פיתוח נעל חדשה, בניית ביקוש והחזרת אמון תרבותי לוקחים זמן ולכן 2026 היא עדיין שנת מעבר, ולא הוכחה לכך שהמהפך הושלם.
אמבפה עזב והסמליות גדולה מהמספר
בספטמבר 2026 קיליאן אמבפה סיים קשר של כשני עשורים עם נייקי ועבר לחברת On. החיבור החל בסביבות 2006, כשהיה בן תשע, כך שכמעט כל הקריירה שלו, מילדות ועד למעמד של אחד הכדורגלנים הגדולים בעולם, התנהלה תחת נייקי. העסקה החדשה כוללת מזומן והחזקה הונית, והופכת את אמבפה לא רק לפרזנטור, אלא לשותף בעל עניין בצמיחת המתחרה.
מבחינה כספית מיידית זה לא אירוע שמערער לבדו חברה עם הכנסות של יותר מ46 מיליארד דולר אך החשיבות נמצאת במסר.
חברת On, שנולדה כחברת נעלי ריצה שווייצרית, מרשה לעצמה להיכנס לכדורגל ולקחת מנייקי את אחד השחקנים המזוהים בעולם. החברה מתכננת להשיק נעלי כדורגל מסחריות בשנת 2027, כאשר תיירי הנרי משמש מנהל תחום הכדורגל.
המהלך אומר לספורטאים, לקמעונאים ולצרכנים שהמותגים הצעירים כבר יכולים להתמודד על הכישרונות הבכירים ביותר. On כבר אינה רוצה להיות רק מותג ריצה מצליח, היא רוצה לשבת באותו שולחן עם נייקי ואדידס.
גם כאן צריך להימנע מהגזמה מיותרת, משום שנייקי עדיין מחזיקה בנכסים עצומים בכדורגל, ובהם החוזה עם נבחרת צרפת לשנים הבאות, והיא זכתה בחסות נבחרת גרמניה החל משנת 2027. אמבפה הוא סימן אזהרה בולט, לא ראיה לכך שנייקי איבדה את המשחק כולו.
היציאה ממדד S&P 100 והסיכון לדאו ג׳ונס
בספטמבר 2026 הוצאה נייקי ממדד S&P 100 לאחר 18 שנה. למען הסר ספק, נייקי לא הוצאה ממדד S&P 500, ולכן אין כאן מחיקה מהשורה הראשונה של שוק המניות האמריקאי.
ובכל זאת, ההוצאה היא תוצאה סמלית של ירידת השווי ושל מעבר החברה מקבוצת ענקיות העל למעמד צנוע בהרבה.
הדיון הבא נוגע למדד דאו ג׳ונס, שאליו הצטרפה נייקי בשנת 2013. בניגוד לS&P 500, הדאו משוקלל לפי מחיר המניה ולא לפי שווי השוק. במחיר של כ36 דולר, נייקי היא בעלת המשקל הקטן ביותר במדד, כ0.4%. משקל נמוך מאוד יכול להפוך חברה למועמדת להחלפה, אך אין כלל אוטומטי שמחייב זאת ואין הודעה רשמית על הוצאת נייקי
ועדת המדדים מבצעת שינויים לפי שיקול דעת ולכן נכון לומר שהחברה נמצאת בסיכון ליציאה, ולא שהיא בדרך ודאית החוצה.
מבחינה כלכלית ההשפעה הישירה של יציאה אפשרית מהדאו מוגבלת יותר מהכותרת. הרבה פחות כסף עוקב ישירות אחר הדאו בהשוואה לS&P 500 אבל מבחינה תדמיתית זו תהיה מכה נוספת. מדד הדאו ג׳ונס נתפס כחלון הראווה של התעשייה האמריקאית, והחלפת נייקי תמחיש עד כמה נשחק מעמדה בשוק ההון.
המספרים אומרים שהמותג חי אבל מכונת הרווח נפגעה
בשנת הכספים 2026 רשמה נייקי הכנסות של 46.4 מיליארד דולר, כמעט ללא שינוי בדיווח וירידה של 2% במטבע קבוע. זה מעט יותר מהכנסות 2021 במונחים נומינליים, אך לאחר חמש שנות אינפלציה מדובר למעשה בנסיגה ריאלית. הרווח הנקי עמד על 3.11 מיליארד דולר, לעומת 5.73 מיליארד דולר בשנת 2021. מדובר בירידה של כ46%.
שחיקת הרווח הנקי הוא הנתון החשוב ביותר להבנת הסיפור. ההכנסות לא קרסו, אבל היכולת להפוך אותן לרווח נפגעה. נייקי מוכרת כיום מעט יותר מאשר בשנת השיא, אך מרוויחה הרבה פחות וכידוע, השוק אינו מתמחר רק את גודל המכירות, אלא את איכות המכירות, שיעורי הרווח ואת קצב הצמיחה העתידי.
הנעליים נשארו ליבת העסק שכן בשנת 2026 הן ייצרו הכנסות של 29.53 מיליארד דולר במותג Nike, כ65% מהכנסות המותג. הביגוד תרם 13.45 מיליארד דולר והציוד כ2.2 מיליארד דולר.
צפון אמריקה ייצרה 20.51 מיליארד דולר, אירופה, המזרח התיכון ואפריקה תרמו 12.57 מיליארד דולר, סין הגדולה 5.85 מיליארד דולר, ואסיה ואמריקה הלטינית 6.24 מיליארד דולר.
סין נשארה נקודת חולשה משמעותית, והחברה מתמודדת שם עם צרכן זהיר, תחרות מקומית חזקה ומותגים סיניים שמציעים מוצרים טובים יותר מבעבר, לצד הבנה עמוקה של הטעם המקומי.
גם בתוך תיק המותגים התמונה אינה אחידה כאשר Jordan ייצר 7.03 מיליארד דולר, אך ירד ב3% בדיווח וConverse התכווץ ב31% להכנסות של 1.17 מיליארד דולר.
הנתונים ממחישים את הקושי להסתמך על מורשת בלבד. מותג אייקוני יכול להמשיך להיות מפורסם גם כאשר המכירות והרווחיות שלו נשחקות.
ברבעון הרביעי של 2026 התמונה הושפעה גם מהטבת מכסים חד פעמית של 986 מיליון דולר, ששיפרה את שיעור הרווח הגולמי בכ900 נקודות בסיס ואת הרווח למניה בכ0.52 דולר.
לכן, משקיע שבוחן את ההתאוששות צריך להפריד בין שיפור תפעולי אמיתי לבין סעיף חשבונאי שאינו צפוי לחזור.
גם הנזילות של נייקי נשחקת
דבר נוסף שצריך לדעת על החברה הוא שהיחס המהיר שלה ירד מ1.65 בשנת 2022 ל1.1 כיום.
היחס המהיר בוחן את יכולת החברה לכסות את התחייבויותיה השוטפות באמצעות הנכסים הנזילים ביותר שלה, כמו מזומנים והשקעות לטווח קצר, ללא הסתמכות על מכירת מלאי.
הירידה מעידה על היחלשות מסוימת בנזילות של נייקי ועל כך שמרווח הביטחון הפיננסי שלה הצטמצם אך עם זאת, כל עוד היחס גבוה מ1, לחברה עדיין יש מספיק נכסים נזילים כדי לכסות את התחייבויותיה בטווח הקצר, אך הירידה מ1.65 ל1.19 מדאיגה מאוד את המשקיעים.
הסיפור מגיע גם לקניון בישראל
בישראל החשיפה הישירה עוברת בעיקר דרך ריטיילורס מקבוצת פוקס, שמפעילה את חנויות Nike ואת Foot Locker. כאשר המותג מאבד מומנטום, הסיכון אינו נשאר במטה באורגון, הוא מגיע למלאי בחנות, להנחות, למכירות למטר ולרווח הגולמי של הזכיין.
בדוח הרבעון השני של 2026 של ריטיילורס, המכירות למטר בפעילות Nike בישראל עמדו על כ1,444 שקל בחודש, לעומת 1,807 שקל בתקופה המקבילה, ירידה של כ 20% ובמקביל, שטחי המסחר של Nike גדלו בכ19%. בFoot Locker המכירות למטר ירדו מ2,475 שקל ל 2,142 שקל.
הנתונים אינם נתוני מכירות בחנויות זהות והם מושפעים משינוי במספר החנויות ובשטחיהן, לכן אי אפשר לפרש אותם כמדד טהור לביקוש למותג.
ועדיין, הם ממחישים את הלחץ שנוצר כאשר מפעילים יותר שטח מסחרי אבל מפיקים ממנו פחות הכנסה לכל מטר.
עבור קמעונאי, השאלה החשובה ביותר היא איכות המלאי. הזמנה גדולה של דגם שכבר אינו מבוקש מאלצת את הרשת להציע הנחות, פוגעת ברווחיות ותופסת שטח שהיה יכול לשמש למותג צומח. ככל שהצרכן מפזר את הקנייה בין On, Hoka, New Balance, Adidas ומותגים נוספים, גם רשת המזוהה עם נייקי צריכה לנהל את הסיכון בזהירות רבה יותר.
מה המשקיעים צריכים לבדוק מכאן
הדרך חזרה לא תימדד לפי קמפיין אחד או רבעון אחד, היא תימדד לפי היכולת של נייקי לחזור לצמיחה בלי להסתמך על הנחות כבדות, לשפר את הרווח הגולמי אחרי נטרול סעיפים חד פעמיים ולהציג התאוששות בצפון אמריקה ובסין.
המבחן החשוב ביותר יהיה המוצר.
נייקי צריכה להציג הצלחות חדשות בתחומי הריצה, הכדורסל והכדורגל, ולא רק להמשיך למכור דגמים שנולדו לפני עשרות שנים. השוק צריך לראות שהחברה חוזרת להוביל את הצרכן, ולא רק להגיב למוצרים של המתחרות.
המבחן השני יהיה היחסים עם הקמעונאים כאשר העלייה במכירות הסיטונאיות מצביעה על תיקון, אבל נייקי תצטרך להוכיח שהחזרה למדפים מייצרת ביקוש במחיר מלא, ולא רק העברת מלאי מהמחסנים שלה למחסנים של השותפים.
המבחן השלישי יהיה האיזון בין Nike Direct לבין הערוץ הסיטונאי.
החברה אינה צריכה לוותר על האתר, האפליקציות והחנויות שלה שכן אלו נכסים חשובים שמספקים מידע, נאמנות ושולי רווח. היא צריכה להפסיק להתייחס אליהם כאל תחליף מלא למערכת ההפצה הרחבה.
ישנו גם תרחיש חיובי ברור.
לנייקי יש משאבים, הכרה עולמית, מאגר ספורטאים, מערך שיווק ויכולת הפצה שכמעט אף מתחרה אינה יכולה לשחזר. אם אליוט היל יצליח להחזיר מוצר חדשני למדף, לנקות את המלאי ולשקם את היחסים עם הקמעונאים, אפילו שיפור מתון בצמיחה וברווחיות יכול לשנות את התמחור של המניה.
השווי הנמוך בהרבה מהשיא משקף ספקנות עמוקה, ולכן הוא גם משאיר מקום להפתעה חיובית ואפסייד משמעותי.
מנגד, התרחיש השלילי הוא שהמותג יישאר מפורסם, אך יאבד רלוונטיות לאט ובהדרגה. במקרה כזה ההכנסות יכולות להישאר גבוהות, אך ההנחות יגדלו, כוח התמחור ייחלש והמתחרות ייקחו את הקטגוריות הצומחות.
השורה התחתונה
נייקי לא קרסה כחברת צריכה, היא עדיין מוכרת עשרות מיליארדי דולרים, מובילה קטגוריות רבות ומחזיקה בנכס מותג נדיר. מה שקרס הוא הפער בין הציפיות למציאות, המעבר האגרסיבי למכירה ישירה החליש את הנוכחות אצל הקמעונאים וההתבססות על דגמי עבר האטה את החדשנות. המתחרות ניצלו את החלל, והצרכן גילה שהוא אינו חייב לבחור אוטומטית בנייקי.
כעת, אליוט היל מנסה לבנות מחדש את אותו שילוב שהפך את החברה לענקית, מוצר חזק, סיפור תרבותי והפצה רחבה.
העזיבה של אמבפה, ההוצאה ממדד S&P 100 והדיון על מקומה בדאו ג׳ונס הם שלושה סמלים לאותו שינוי - נייקי עדיין יושבת ליד השולחן המרכזי של עולם הספורט, אך היא כבר אינה בעלת הבית היחידה.