ההזדמנות הגדולה של 2027?
22.9.2026
בקצרה
- מטא פלטפורמס (META) בונה מנוע צמיחה חדש מבוסס בינה מלאכותית, המשלב בסיס משתמשים עצום ותשתית מחשוב חריגה, מה שיכול להוביל לפוטנציאל הכנסות משמעותי שאינו מגולם במלואו בתחזיות הנוכחיות.
- החברה מגיעה למבחן ההשקעות החדשות מעמדת כוח, עם פעילות פרסום רווחית ותזרים מזומנים משמעותי, מה שמספק לה יתרון במימון השקעות ההון האדירות ומפחית את הסיכון הפיננסי לטווח הקצר.
- מארק צוקרברג, המייסד ובעל השליטה האפקטיבי, יכול להשפיע על מהלכים אסטרטגיים רב-שנתיים ללא תלות בתנודות רבעוניות, אך מנגד, מנגנון הבקרה החיצוני חלש יותר, מה שמחייב משקיעים לבחון בקפידה את מחיר הכניסה.
- ברבעון השני של 2026, מגזר ה-Reality Labs הפסיד 4.6 מיליארד דולר על הכנסות של 431 מיליון דולר, נתון המדגיש את הסיכון בהשקעות ענק לפני הוכחה כלכלית ומחייב דרישת תשואה גבוהה יותר על ההון המושקע.
מאחורי אחת מפלטפורמות הפרסום החזקות בעולם נבנה כעת מנוע צמיחה חדש המבוסס על בינה מלאכותית, בסיס משתמשים עצום ותשתית מחשוב בקנה מידה חריג.
התזה נשענת על שילוב בין צמיחה בעסקי הליבה, שיפור במוניטיזציה ופוטנציאל להכנסות חדשות שעדיין אינן מגולמות במלואן בתחזיות.
מנגד, השקעות ההון האדירות והזיכרון מתקופת המטאוורס מחייבים לבחון האם ההוצאה אכן תתורגם להכנסות, לרווח ולתזרים.
חברת Meta Platforms (META) מגיעה למבחן הזה מעמדת כוח, עם פעילות פרסום רווחית, תזרים משמעותי ותמחור שנראה נוח יחסית לחברות הטכנולוגיה הגדולות.
אם החברה תוכיח שההשקעות החדשות יוצרות מנוע רווח נוסף ולא רק הוצאות, פוטנציאל הצפת הערך עשוי להיות משמעותי.
אין באמור לעיל התחייבות של הנאמר להשגת תשואה כלשהי. הנתונים המופיעים הם בהתאם לסקרים שהחברה ביצעה ואינם מהווים כל המלצה להשקעה. הנתונים המופיעים במאמר זה נועדו להמחשה בלבד, ומתבססים על פרמטרים שונים שעלולים להשתנות בכל עת.
פתיחה ותעודת זהות
חברת META היא מחזיקה בכמה מקהילות הדיגיטל הגדולות בעולם, אך כמעט כל ההכנסות שלה נשענות על פרסום.
היא משפרת את יעילות הפרסום בעזרת מערכות המלצה ובינה מלאכותית, ובמקביל בונה מוצרים שיכולים לפתוח הכנסות ממנויים, מסוכנים דיגיטליים ומכלי עסקים.
החברה נכנסת למחזור השקעות תשתית עצום, ולכן השאלה המרכזית איננה אם היא יכולה לצמוח, אלא אם הצמיחה תצדיק את עלות ההון ואת הסיכון המשפטי.
החברה מפעילה כמה מהאפליקציות והרשתות המוכרות בעולם Facebook, Instagram, WhatsApp, Messenger וThreads, לצד Reality Labs ומערך מוצרי הבינה המלאכותית החדש.
מחיר הייחוס בתזה הוא המחיר הנוכחי של החברה, סביב $665.75 לפי סגירת 18 בספטמבר 2026, על בסיס כ2.548 מיליארד מניות משתי הסדרות מדובר בשווי שוק מקורב של כ$1.7 טריליון.
המשפט המרכזי של התזה הוא שמטא נשארה עסק פרסום איכותי וצומח, וכעת היא מקבלת אופציה ממשית להכנסות נוספות מMuse ומMeta One.
מנגד, הוצאות התשתית, ההתחייבויות ארוכות הטווח והחשיפה המשפטית עלו מספיק כדי להצדיק דרישת תשואה גבוהה ומשמעת קפדנית בבחירת מחיר הכניסה.
לכן, הנרטיב כאן חיובי, אך בכוונה איננו חד צדדי.
תעודת זהות
1. תחום הפעילות הוא פרסום דיגיטלי, רשתות חברתיות, מסרים, בינה מלאכותית, מציאות מדומה וחומרה לבישה.
2. מטה החברה נמצא במנלו פארק בקליפורניה. מארק צוקרברג הוא המייסד, יו״ר הדירקטוריון והמנכ״ל.
3. החברה מדווחת בשני מגזרים. Family of Apps כולל את יישומי הליבה, וReality Labs כולל משקפי בינה מלאכותית, Quest, תוכנה ותוכן.
4. ברבעון השני של 2026 החברה ייצרה הכנסות של $60.8 מיליארד ושירתה 3.60 מיליארד אנשים פעילים מדי יום.
5. מכפיל הרווח הנוכחי של החברה בתרשימי הוא 25.1, נמוך ממכפילי S&P 500, QQQ וסל Magnificent Seven המופלאות בנקודת המדידה.
בעל הבית
מארק צוקרברג הוא גם המייסד וגם בעל השליטה האפקטיבי.
מבנה המניות הדו מעמדי מעניק לו רוב בכוח ההצבעה, ולכן הוא יכול להשפיע על בחירת הדירקטורים, השקעות אסטרטגיות ועסקאות שליטה גם כאשר בעלי מניות רגילים אינם מסכימים. עבורנו כמשקיעים יש כאן יתרון וחיסרון באותו מנגנון.
היתרון הוא יכולת לבצע מהלכים רב שנתיים בלי להיכנע לכל תנודה רבעונית, ניסיון רב והיכרות על כלל המערכות של השוק, קרבה לממשל האמריקאי ודמות מנכ״ל מוכרת וידועה בזכות הישגים רבים. החיסרון הוא שמנגנון הבקרה החיצוני חלש יותר, במיוחד כאשר ההשקעה כרוכה בסכומים גדולים ובתקופת החזר לא ודאית.
היסטוריית ההנהלה מצביעה על יכולת לבנות ולהרחיב מוצרים בקנה מידה עולמי, לרכוש נכסים אסטרטגיים ולהעתיק את מרכז הכובד של צריכת התוכן מפיד טקסט לתמונה, וידאו קצר ומסרים.
עם זאת, ההיסטוריה גם כוללת תקופות שבהן ההנהלה השקיעה לפני שהשוק קיבל הוכחה כלכלית. מקרה הReality Labs הוא הדוגמה הבולטת, ברבעון השני של 2026 המגזר הפסיד $4.6 מיליארד על הכנסות של $431 מיליון.
החלטות ההון האחרונות מדגישות את אופייה של ההנהלה.
החברה העלתה את תחזית ההשקעות ההוניות לשנת 2026 לטווח של $130 עד $145 מיליארד, הנפיקה במאי 2026 אג״ח חדשות בערך נקוב של $25 מיליארד, לא ביצעה רכישות עצמיות במחצית הראשונה של השנה, ושילמה ברבעון השני דיבידנדים של $1.35 מיליארד.
כל זאת על מנת להשקיע בעסקי הליבה של החברה, ויצירת כלים חדשים נוספים.
במקביל, החברה צמצמה כוח אדם, כאשר מספר העובדים בסוף יוני עמד על 75,472 וכלל כ8,000 עובדים שהושפעו מתוכנית צמצום בחודש מאי.
גם החלטת זו, נובעת מרצון לשמור על כוח אדם ״רזה״ וזול באופן יחסי, ולשפר את יתר הזרועות של החברה על חשבון משכורות העתק. יעילות וסדר עדיפויות לתפארת.
מבחינת התזה, איכות בעל הבית תימדד פחות בהצהרות על בינה מלאכותית ויותר בשלושה מבחנים עיקריים.
הראשון הוא שמירה על צמיחת מוצרי הליבה.
השני הוא הוכחת תשואה על מרכזי הנתונים והמודלים.
השלישי הוא נכונות להאט השקעות אם התשואה לא תתממש.
שני המבחנים הראשונים נראים בשלב זה חיוביים. המבחן השלישי עדיין פתוח.
בדיקת עבר
פלטפורמת Facebook הוקמה בשנת 2004 והונפקה בשנת 2012. באותה שנה רכשה החברה את Instagram, ובשנת 2014 רכשה את WhatsApp.
בשנת 2021 שונה שם החברה לMETA כדי לשקף שאיפה לבנות שכבה רחבה יותר של טכנולוגיות חברתיות. בדיעבד, שתי הרכישות הגדולות הפכו את החברה ממוצר יחיד למשפחת מוצרים שמגיעה למיליארדי משתמשים ומעניקה למפרסמים כמה משטחי הפצה תחת מערכת מדידה אחת.
העבר מלמד שמטא מצטיינת בהפצת פורמטים חדשים בתוך בסיס משתמשים קיים.
לדוגמה, Stories וReels אפשרו לה להגיב לשינויים בהרגלי הצריכה, גם כאשר המתחרים הובילו בתחילת הדרך.
היתרון הזה חשוב כעת לMuse ולMeta One. החברה אינה צריכה לבנות מערכת הפצה מאפס, אך היא עדיין חייבת לשכנע משתמשים להפקיד בידי הסוכן הדיגיטלי הרשאות ומידע רגישים יותר מאשר באפליקציית תוכן רגילה.
השוואת הרבעון השני של 2026 לרבעון המקביל ב2025 ממחישה את שני צדי ההיסטוריה.
ההכנסות עלו ב28% ל$60.8 מיליארד, אך הוצאות ועלויות עלו ב55% ל$42.0 מיליארד.
הרווח התפעולי ירד ב8% ל$18.8 מיליארד ושיעורו ירד מ43% ל31%. חלק מהירידה נבע מחיובים שאינם משקפים פעילות שוטפת רגילה, ובהם $2.4 מיליארד בגין הליכים משפטיים ו$1.18 מיליארד בגין פיצויי פרישה.
גם לאחר נטרול חשבונאי פשוט של שני הסעיפים, שיעור הרווח התפעולי היה כ36.8%, עדיין מתחת לשנה הקודמת.
הלקח למשקיע הוא שמנוע ההכנסות יכול לצמוח במהירות גם כאשר התשואה לבעל המניה נחלשת זמנית. לכן, בדיקת התזה אינה מסתיימת בצמיחת ההכנסות, היא חייבת לעקוב גם אחר שיעור הרווח, תזרים המזומנים החופשי, ההתחייבויות והדילול.
המטאוורס והשבר באמון
שינוי השם למטא באוקטובר 2021 סימן מעבר ממיקוד כמעט מוחלט ברשתות חברתיות לחזון רחב של מחשוב מרחבי, מציאות מדומה, מציאות רבודה ומכשירים לבישים.
ההנהלה תיארה את המטאוורס כשכבת המחשוב הבאה והסכימה לשאת שנים של הפסדים כדי לבנות חומרה, תוכנה, תוכן וממשקי אדם ומחשב. מבחינת השוק, זו הייתה התחייבות ארוכה ויקרה למוצר שהביקוש אליו עדיין לא הוכח.
הReality Labs הוא המדד הכספי הקרוב ביותר להשקעות האלה, אך חשוב להדגיש כי המגזר אינו כולל רק את המטאוורס. הוא כולל גם את משקפי Quest, משקפיים חכמים, מציאות רבודה, מציאות מדומה, תוכנה ותוכן.
הפסדי המגזר עלו מכ6.6 מיליארד דולר בשנת 2020 לכ10.2 מיליארד דולר בשנת 2021, כ13.7 מיליארד דולר בשנת 2022, כ16.1 מיליארד דולר בשנת 2023, כ17.7 מיליארד דולר בשנת 2024 וכ19.2 מיליארד דולר בשנת 2025. במחצית הראשונה של 2026 נוספו עוד כ8.6 מיליארד דולר. במצטבר מדובר בהפסדים תפעוליים של כ92.2 מיליארד דולר מתחילת 2020 ועד סוף יוני 2026, עוד לפני שנוצר מסלול ברור לרווחיות עצמאית.
חשוב להבדיל בין הפסד תפעולי לבין השקעות הוניות.
הפסדי Reality Labs כוללים שכר, מחקר ופיתוח, שיווק ועלויות חומרה.
לעומת זאת, תחזית ההשקעות ההוניות של 130 עד 145 מיליארד דולר בשנת 2026 קשורה בעיקר למרכזי נתונים ולתשתיות בינה מלאכותית. שני הסכומים מעמידים למבחן את משמעת ההון של אותה הנהלה, אך Muse אינו תוצר ישיר של תקציב המטאוורס, ולכן אין לייחס לו בדיעבד את הפסדי Reality Labs.
המחיר ששילמו בעלי המניות היה חד, דוח החברה לשנת 2022 מציין שמניית Class A הגיעה עד אז לשיא של 384.33 דולר, בעוד שמחיר הסגירה בסוף 2022 היה 120.34 דולר, מדובר בירידה של כ68.7%.
המטאוורס לא היה הסיבה היחידה לירידה, באותה תקופה החברה התמודדה גם עם שינויי הפרטיות במערכת iOS, תחרות מצד TikTok, חולשה במחירי הפרסום, עליית ריבית והירידה השנתית הראשונה בתולדותיה בהכנסות.
עם זאת, ההפסד של Reality Labs, שהגיע ל13.7 מיליארד דולר בשנת 2022, הפך לסמל של החשש שהנהלת מטא משקיעה מהר יותר מכפי שהיא מוכיחה תשואה.
תגובת החברה הייתה שנת ההתייעלות, שכללה צמצום כוח אדם, שיפור המוניטיזציה של Reels וחזרה למשמעת בהוצאות.
מחיר המניה הגיע ל585.51 דולר בסוף 2024, עלייה של כ386.6% ממחיר סוף 2022.
במחיר הייחוס של התזה, 665.75 דולר, המניה כבר הייתה גבוהה בכ73.2% מהשיא שנרשם עד סוף 2022.
ההתאוששות מלמדת שהשוק היה מוכן להחזיר למטא את המכפיל לאחר שהרווחיות השתפרה וההנהלה הוכיחה משמעת תפעולית. היא גם מסבירה מדוע כל האצה חדשה בהוצאות ההוניות מעוררת מיד השוואה לתקופת המטאוורס.
המשקיעים כבר ראו בעבר את מטא משקיעה עשרות מיליארדי דולרים לפני שהצליחה להציג תוצאה כלכלית ברורה.
למה Muse משנה את השיח?
ההשקה של Muse משנה את הדיון משום שהיא מספקת מוצר צרכני מוחשי בקצה של השקעות הבינה המלאכותית, והגעתו למקום הראשון בין האפליקציות החינמיות בארצות הברית והתגובות החיוביות על פשטות השימוש ועל יכולתו לבצע משימות הראו שקיים ביקוש ראשוני משמעותי.
זהו הבדל חשוב לעומת חלק ממוצרי המטאוורס, שבהם ההוצאה הקדימה במשך שנים את האימוץ הרחב.
בפעם הראשונה, המשקיעים יכולים לראות מוצר ברור שמגיע למשתמשים וממחיש כיצד תשתיות הבינה המלאכותית של מטא עשויות להפוך לשירות צרכני בעל ערך.
עם זאת, חשוב לא להקדים את המאוחר. דירוג במקום הראשון בחנות האפליקציות אינו מוכיח שימור משתמשים, הכנסות או רווחיות.
ההשקה מספקת סימן חיובי לכך שההשקעה מתחילה לבוא לידי ביטוי במוצר מבוקש, אך המבחן האמיתי יהיה מספר המשתמשים הפעילים לאורך זמן, שיעור המעבר למנוי בתשלום, עלויות החישוב והרווח שייווצר מכל משתמש.
ישנו תרחיש אפסייד של אופנהיימר, אשר ממחיש את גודל האפשרות הטמונה בMuse.
לפי התרחיש, Muse עשוי להגיע בשנת 2027 לכ1.91 מיליארד משתמשים, שהם כ32% מבסיס מצטבר של כ5.97 מיליארד משתמשים שבועיים באפליקציות של מטא.
בהנחת שיעור המרה של 6%, מדובר בכ115 מיליון מנויים משלמים.
במחיר של 20 דולר בחודש, מתקבלות הכנסות שנתיות של כ27.5 מיליארד דולר, המעוגלות בתרחיש לכ28 מיליארד דולר.
פעילות הבינה המלאכותית עשויה לפי התרחיש להפיק כ22 מיליארד דולר של רווח תפעולי, בשיעור רווחיות של כ80%.
לצד פעילות הליבה, שאמורה לפי התרחיש לייצר הכנסות של כ304.9 מיליארד דולר ורווח תפעולי של כ100.1 מיליארד דולר, מטא עשויה להגיע להכנסות כוללות של כ332.4 מיליארד דולר, לרווח תפעולי של כ122.1 מיליארד דולר ולשיעור רווח תפעולי כולל של כ36.7%.
הרווח המתואם למניה עשוי להגיע לפי התרחיש ל38.83 דולר, כ23% מעל התחזית הנוכחית של אופנהיימר וכ15% מעל קונצנזוס השוק שהוצג בניתוח.
מדובר בתרחיש אגרסיבי ולא בתחזית הבסיס של התזה, נתון המשתמשים השבועיים עשוי לספור את אותו אדם ביותר מאפליקציה אחת, שיעור המרה של 6% עדיין לא הוכח, ושיעור רווח תפעולי של 80% מניח עלויות חישוב והפצה נמוכות מאוד.
גם מימוש חלקי של התרחיש יהיה משמעותי, אך עד שמטא תציג מנויים משלמים והכנסות מדווחות, אין הצדקה להכניס את מלוא האפסייד למודל השווי.
פעילות החברה
מנוע הפרסום
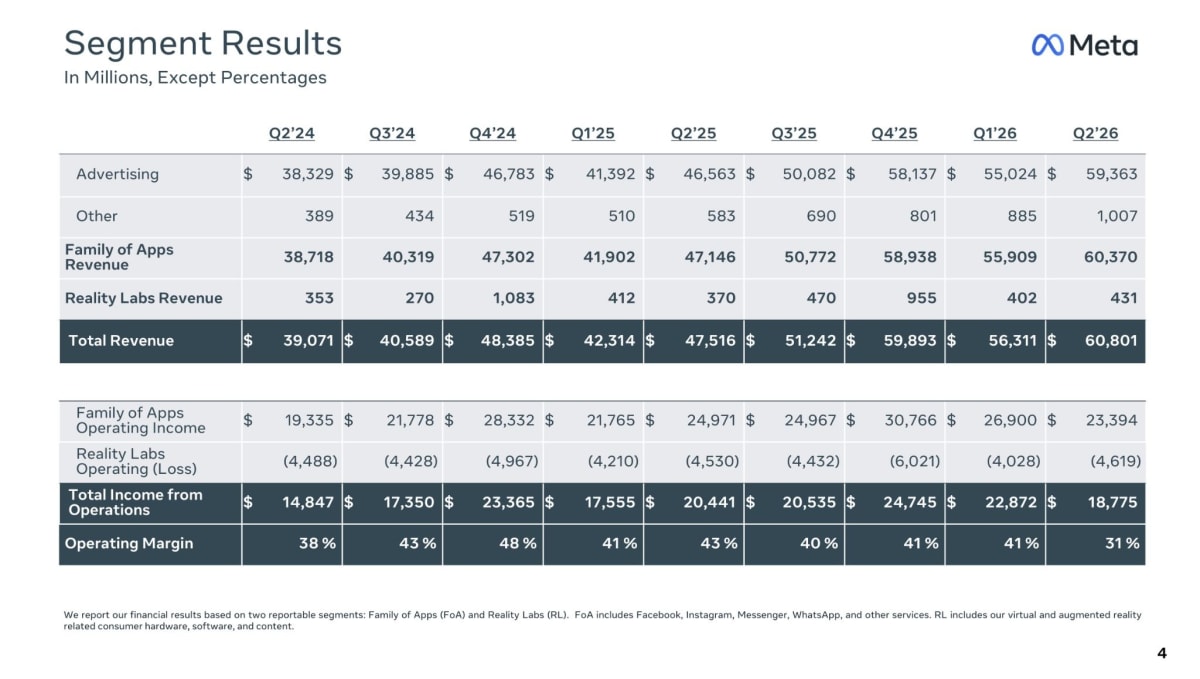
ברבעון השני של 2026 הכנסות הפרסום היו $59.4 מיליארד, כלומר 97.6% מהכנסות החברה. Family of Apps ייצר $60.4 מיליארד, שהם 99.3% מההכנסות, ורווח תפעולי של $23.4 מיליארד.
הReality Labs תרם 0.7% מההכנסות והפסד תפעולי של $4.6 מיליארד.
התלות בפרסום נשארה גבוהה מאוד, אך מנוע הפרסום עצמו מציג איכות תפעולית גבוהה.
מספר הצגות המודעות עלה ב14% והמחיר הממוצע למודעה עלה ב12%, העלייה הכפולה מצביעה על כך שהצמיחה לא נשענה רק על הגדלת מלאי.
החברה דיווחה כי מודלים חדשים הגדילו הקלקות על מודעות Facebook ב8.3% והמרות ב15.7%, וכי 9 מיליון עסקים קטנים כבר משתמשים לפחות בכלי אחד ליצירת מודעות באמצעות בינה מלאכותית. הנתונים האלה מחברים את השקעת המודלים להכנסה קיימת עוד לפני שמתקבלת הכנסה ישירה מMuse.
 מקור: מצגת המשקיעים של Meta Platforms לרבעון השני של 2026
הכנסות ורווח תפעולי לפי מגזר ברבעון השני של 2026
קנה המידה של המוצרים
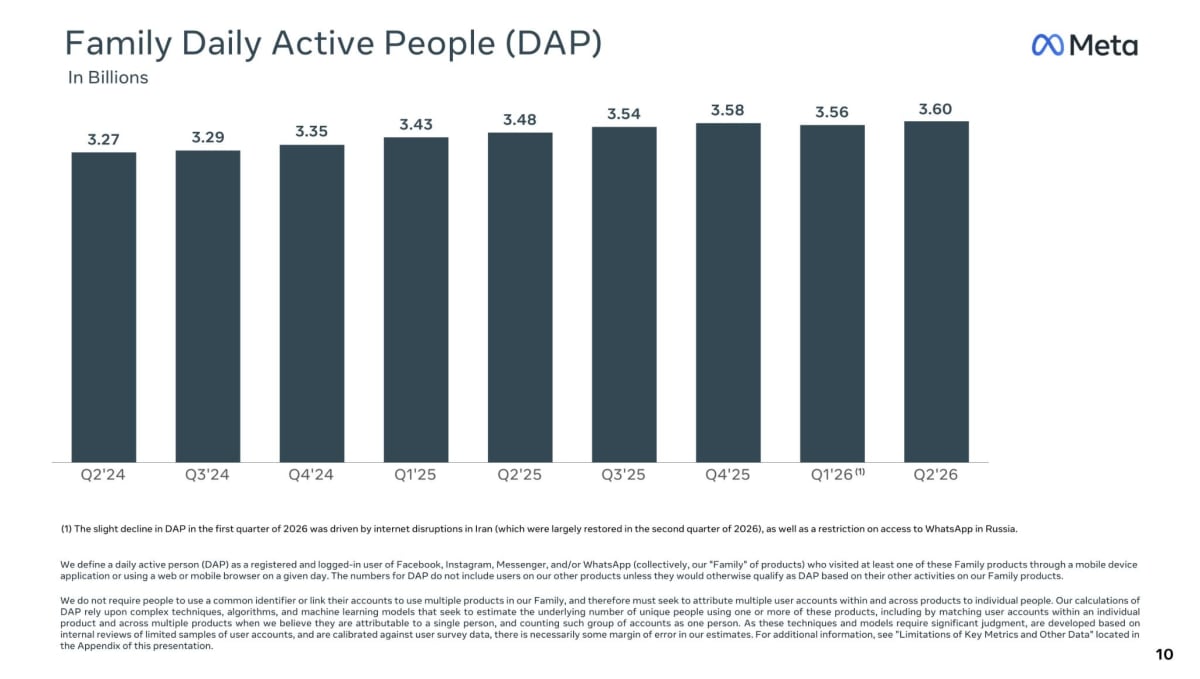
מספר האנשים הפעילים מדי יום, DAP, עמד ביוני על 3.60 מיליארד ועלה ב3% לעומת השנה הקודמת. ברשת החברתית Instagram הגיעו ל2 מיליארד משתמשים פעילים מדי יום, Facebook נותר מעל 2 מיליארד, Threads עבר 500 מיליון משתמשים פעילים מדי חודש ו250 מיליון מדי יום, וWhatsApp הגיע לשיא של 30 מיליון הודעות בשנייה במהלך גמר גביע העולם.
קנה המידה הזה הוא נכס ההפצה המרכזי של החברה, אך קצב הצמיחה של DAP כבר מתון ומאותת על בשלות.
זמן הצפייה בווידאו עלה ב20% בInstagram וב9% בFacebook לעומת השנה הקודמת.
יותר ממחצית התוכן המומלץ בInstagram היה בן פחות מיום, נתון שממחיש שיפור במהירות הגילוי ובהתאמת התוכן. אם השיפור הזה מחזק מעורבות בלי לפגוע באיכות ובבטיחות, הוא יכול להגדיל מלאי פרסום ואת המחיר שמפרסמים מוכנים לשלם.
 מקור: מצגת המשקיעים של Meta Platforms לרבעון השני של 2026
התפתחות מספר האנשים הפעילים מדי יום של הפלפורמות
Muse וMeta One
Muse הושק ב8 בספטמבר 2026 בארצות הברית בiOS, בAndroid ובאינטרנט, ומטא מגדירה אותו כסוכן בינה מלאכותית אישי שמסוגל לבצע משימות ולא רק לענות על שאלות.
בין הדוגמאות שהחברה הציגה נמצאות הזמנת נסיעות, מילוי טפסים, מחקר, קנייה באישור המשתמש, חיבור לדואר אלקטרוני וליומן ובניית תוכניות ארוכות טווח.
המוצר פועל בסביבה וירטואלית ייעודית בשם Muse Secure VM, והחברה מדגישה שהמשתמש שולט בהרשאות ושהנתונים של Muse אינם משמשים לפרסום.
הקבלה הראשונית הייתה חזקה במיחוד, וMuse הגיע למקום השלישי בחנות האפליקציות בארצות הברית כבר ביום השני, ובהמשך הגיע למקום הראשון בין האפליקציות החינמיות בארצות הברית.
זהו אמנם דירוג נקודתי ומשתנה, אבל הוא לגמרי מלמד על משיכה ראשונית.
ביקורות מוקדמות שיבחו את פשטות השימוש ואת היכולת לבצע משימות מעשיות, אך גם דיווחו על תוצאות מעורבות בחיבורים מורכבים ועל מקרה שבו המוצר הסביר באופן שגוי כיצד ניגש למידע.
מטא הבהירה שהגישה דורשת הרשאה מפורשת והתנצלה על ההסבר השגוי.
מארק צוקרברג אמר שמטא עיכבה את Muse בכמה חודשים כדי לחזק את האבטחה, בזמן ברקע הרשת סערה מחשש שהAI ישתלט על האנושות.
הדבר תומך בטענה שהחברה רצתה להגיע למוצר ברמה גבוהה ובטוחה יותר לפני השקה, ולהגיע עם מינימום תקלות.
Muse נשען על משפחת מודלים שהתקדמה במהלך 2026 מMuse Spark לגרסאות 1.1, 1.2 ו1.3. מטא הציגה את Muse Spark 1.3 כמודל משופר למשימות הסקה וסוכנים, ובנק ההשקעות הענק JPMorgan רואה בביצועים התחרותיים מול OpenAI וAnthropic סימן לכך שהחברה חזרה לקדמת המירוץ.
עם זאת, דירוגי מודלים משתנים במהירות ותוצאות מבחן אינן תחליף לעלות משימה, אמינות ושימוש חוזר אצל לקוחות.
Meta One הושק ב15 בספטמבר 2026 כשירות מנויים עם יותר מ50 תכונות ו15 מיליון מנויים ותקופות ניסיון שהצטברו במהלך ההשקה המדורגת. המוצר מעניק שימוש מוגדל בכלי בינה מלאכותית ותכונות ליוצרים ולעסקים, בעוד שחוויית הליבה נשארת חינמית, זהו ניסיון להפוך את בסיס המשתמשים להכנסה חוזרת שאינה תלויה במכרז פרסום.
בשלב זה אין די מידע כדי לבנות תחזית הכנסות אמינה, ולכן מודלי השווי בתזה אינם מייחסים הכנסה לMuse או לMeta One.
תחרות
התחרות של מטא מתרחשת בכמה שווקים במקביל.
בפרסום דיגיטלי היא מתחרה בגוגל בעיקר דרך Google וYouTube, התחרות עם Amazon שמחזיקה נתוני קנייה ישירים, ובפלטפורמות חברתיות כמו TikTok וX (טוויטר) של אילון מאסק.
במודלים ובסוכנים היא מתחרה בOpenAI, בAnthropic, בAlphabet ובMicrosoft.
בחומרה ובשליטה על מערכת ההפעלה היא תלויה גם בהחלטות של Apple ושל Google, שיכולות להשפיע על מעקב, הפצה והעמלות של החברה.
היתרונות התחרותיים
1. הפצה. 3.60 מיליארד אנשים פעילים מדי יום מאפשרים להטמיע פורמט חדש בתוך מוצרים קיימים ולבדוק אותו בקנה מידה גדול.
2. משוב נתונים. מיליארדי אינטראקציות מספקים מידע לשיפור המלצות ומודעות, בכפוף למגבלות פרטיות ורגולציה.
3. מערכת מפרסמים. עסקים יכולים ליצור תוכן, לקנות מדיה, למדוד המרות ולתקשר עם לקוחות באותה משפחת מוצרים.
4. תזרים מפעילות הליבה. מנוע הפרסום מממן מחקר, מרכזי נתונים ורכישת כוח מחשוב בהיקף שרוב המתחרים אינם יכולים לשאת.
החולשות התחרותיות
1. מטא אינה שולטת במערכות ההפעלה הניידות המרכזיות, ולכן שינויי פרטיות או הפצה של Apple וGoogle יכולים לפגוע במדידה ובגישה למשתמש.
2. TikTok וYouTube מתחרים על זמן צפייה, יוצרים ותקציבי פרסום. יתרון הפצה אינו מבטיח יתרון בפורמט הבא.
3. בינה מלאכותית מחייבת השקעה רציפה. מודל מוביל היום יכול להפוך לממוצע בתוך חודשים, והמחיר ללקוח עשוי להישחק.
4. סוכן אישי דורש אמון עמוק יותר מאפליקציית תוכן. היסטוריית הפרטיות של מטא מעלה את רף האימוץ ביחס לחלק מהמתחרים.
המסקנה התחרותית חיובית במידה, למטא יש יתרון הפצה ומוניטיזציה ברור, אך אין לה מונופול על תשומת לב או על מודלים. התזה אינה דורשת שמטא תהיה בעלת המודל הטוב בעולם בכל מבחן, אבל היא כן דורשת שהמודלים יהיו טובים מספיק כדי לשפר מודעות, המלצות וסוכנים בעלות שמייצרת תשואה.
קהל לקוחות
למטא יש שלושה קהלי לקוחות עיקריים.
המשתמשים מקבלים שירותים חינמיים ומייצרים זמן שימוש, תוכן וסיגנלים. המפרסמים משלמים כדי להגיע לקהלים ולמדוד תוצאות, יוצרים ועסקים משתמשים בפלטפורמה להפצה, מכירה ושירות.
וכעת הם יעד למנויי Meta One ולסוכנים עסקיים, הגיוון הזה מאפשר לחברה להוסיף שכבות הכנסה נוספות.
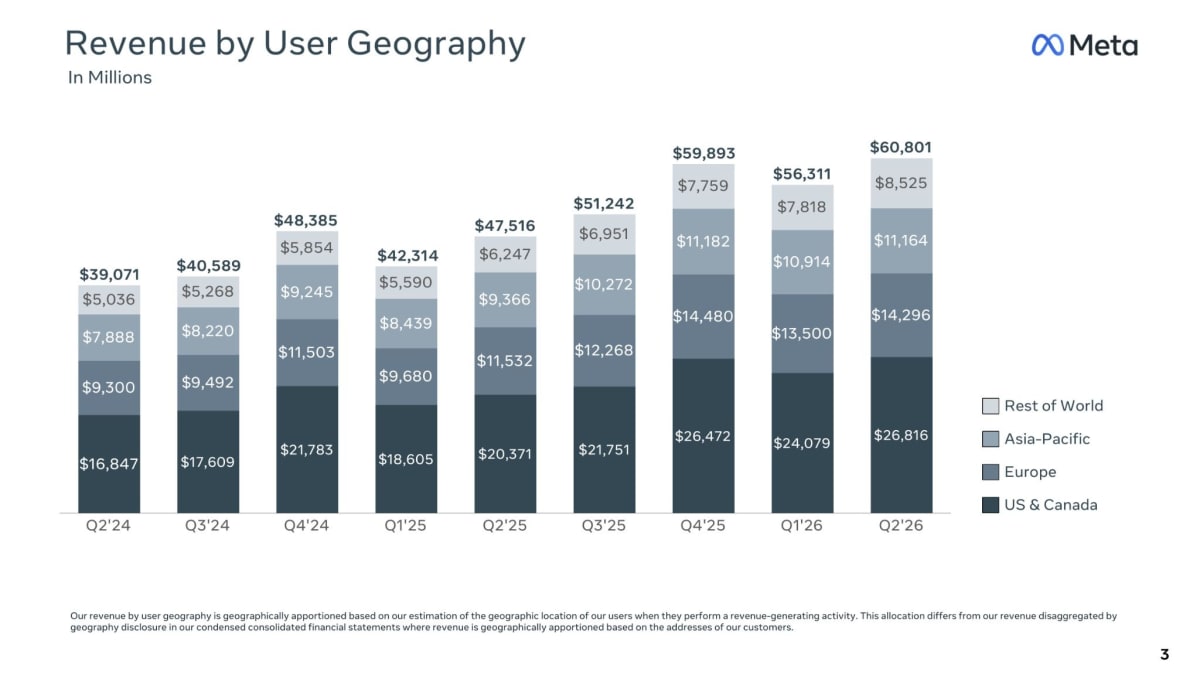
התפלגות ההכנסות לפי גאוגרפיית המשתמש ברבעון השני של 2026 הייתה $26.8 מיליארד מארצות הברית וקנדה, $14.3 מיליארד מאירופה, $11.2 מיליארד מאסיה והאוקיינוס השקט ו$8.5 מיליארד משאר העולם. החלקים היחסיים היו 44.1%, 23.5%, 18.4% ו14.0% בהתאמה.
המשמעות היא שרוב המשתמשים נמצאים מחוץ לצפון אמריקה, אך צפון אמריקה ממשיכה לייצר נתח הכנסה גדול בזכות הכנסה גבוהה יותר למשתמש.
ובאותה נשימה, הפלטפורמות של מטא הם קונצנזוס עולמי רחב במיוחד.
מקור: מצגת המשקיעים של Meta Platforms לרבעון השני של 2026
הכנסות לפי גאוגרפיית המשתמש ברבעון השני של 2026
הסיכון העיקרי בצד הלקוחות הוא רוויה. צמיחת DAP של 3% טובה לעסק בקנה מידה כזה, אך היא אינה יכולה לשאת לבדה צמיחת הכנסות של 16%.
המודל הכלכלי תלוי בהמשך עלייה במעורבות, באיכות המודעות, במחיר למודעה ובהכנסה ממוצרים חדשים, אם הגבלות גיל יוציאו משתמשים צעירים מהמערכת, ההשפעה המיידית על הכנסה יכולה להיות מוגבלת יחסית, אך ההשפעה על הרגלים עתידיים ועל ערך הרשת עשויה להיות גדולה יותר.
ספקים
שרשרת האספקה של מטא כוללת ספקי ענן חיצוניים, שרתים, ציוד רשת, רכיבי מחשוב, מרכזי נתונים, חשמל, קירור ויצרנים של מוצרי חומרה.
החברה אינה מפרטת בדוח הרבעוני רשימת ספקים מרכזיים לפי שם, ולכן אין בסיס לייחס את ההתחייבויות לחברה מסוימת. החשיפה החשובה למשקיע היא מבנית, מטא מתחייבת מראש לכוח מחשוב ולנכסים בעלי חיים ארוכים בזמן שהטכנולוגיה והביקוש משתנים במהירות.
נכון ל30 ביוני 2026 היו לחברה התחייבויות חוזיות שאינן ניתנות לביטול בסך $349.3 מיליארד, בעיקר לענן חיצוני, שרתים, רשתות, מרכזי נתונים וחומרת צרכן.
מתוך הסכום, $53.5 מיליארד אמורים להשתלם במהלך 2026 ו$81.7 מיליארד ב2027. בנוסף היו התחייבויות מותנות לרכישת עד $14.7 מיליארד של קיבולת ענן בחמש שנים.
מחוץ למאזן היו התחייבויות חכירה שטרם החלו בסך $279.0 מיליארד.
ביולי נוספו חכירות מרכזי נתונים בהיקף של כ$68 מיליארד, שצפויות להתחיל ב2027 וב2028.
רכוש קבוע נטו עלה בתוך שישה חודשים מ$176.4 מיליארד ל$225.7 מיליארד, והקמה בתהליך עלתה ל$80.3 מיליארד.
המספרים האלה מבהירים שהסיכון אינו רק מחיר של שבב או שרת, הסיכון הוא נעילת מבנה עלויות רב שנתי לפני שהכנסות הסוכנים והמנויים הוכחו.
מצד שני, אותה נעילת קיבולת יכולה להפוך ליתרון אם הביקוש למחשוב יישאר גבוה ומטא תשתמש בתשתית גם לשיפור עסקי הפרסום וגם למוצרים חדשים.
מדד המעקב הנכון הוא לא מספר השרתים, אלא הכנסה ורווח תפעולי שנוצרים לכל דולר השקעה, לצד ניצולת הקיבולת ותזרים מזומנים חופשי.
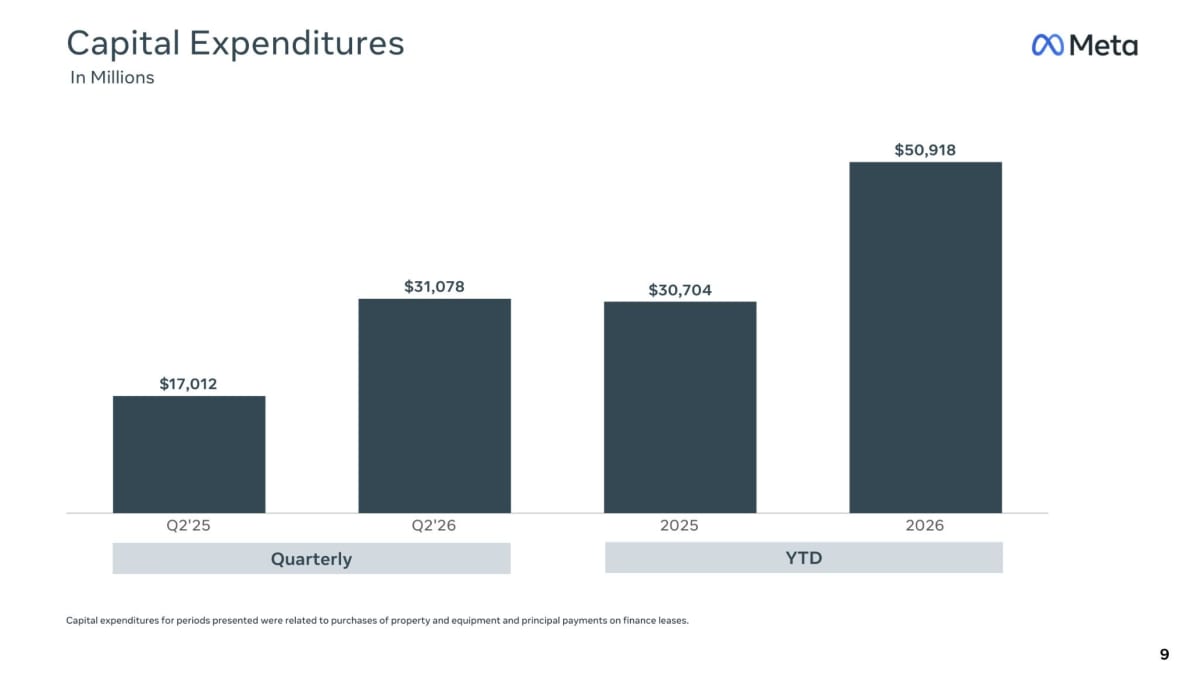 מקור: מצגת המשקיעים של Meta Platforms לרבעון השני של 2026
ההשקעות ההוניות ברבעון ובמחצית הראשונה של 2026
דגשים נוספים
העלאת מחיר היעד של JPMorgan
JPMorgan העלה את מחיר היעד מ$640 ל$820 והמליץ משקל יתר.
לפי הניתוח של בנק ההשקעות הענק, דאג אנמות׳ הדגיש ארבעה גורמים לדירוג המחמיא.
Muse הגיע למקום השלישי בחנות האפליקציות בארצות הברית ביום השני שלו והציג שימוש ראשוני גבוה פי 10 מקבוצות האימון.
סוכנים וממשק התכנות של מודלי מטא יכולים לפתוח הכנסות ממנויים, עמלות וגישה למודלים מעבר לפרסום. Muse Spark 1.3 מציג ביצועים תחרותיים.
לבסוף, מחיר היעד מבוסס על מכפיל 23 לתחזית רווח למניה של $35.44 בשנת 2028.
מכפלה של $35.44 במכפיל 23 נותנת כ$815, כך שמחיר יעד מעוגל של $820 עקבי עם המתודולוגיה. ביחס למחיר ייחוס של $665.75 מדובר באפסייד של כ23.2%.
מסלולי הכנסה חדשים
הצלחתו של Muse יכול לייצר הכנסה ישירה באמצעות מנוי, עמלות על עסקאות או שכבת שירות פרימיום. Meta Model API, ממשק המאפשר למפתחים ולעסקים להשתמש במודלים, יכול לייצר הכנסה לפי שימוש, וMeta One יכול לאגד כלי יצירה, ניהול קהל ותפעול עסקי למנוי חודשי.
סוכנים עסקיים בתוך WhatsApp וInstagram יכולים לשפר שירות ומכירה ולהעלות את ערך ההודעות בתשלום.
כל אחד מהמסלולים הגיוני, אך אין עדיין פילוח הכנסה שמאפשר להעריך גודל, שיעור רווח או קניבליזציה. שימוש בכלי בינה מלאכותית גם מגדיל הוצאות ענן וחישוב. בתזה חיובית מתונה, האפשרויות האלה נחשבות אופציה ללא ערך במודל הבסיס עד שתופיע הכנסה מדווחת.
אם הן יצליחו, האפסייד יהיה מעבר למודל. אם ייכשלו, העסק ימשיך להישען בעיקר על פרסום.
נתונים פיננסיים
רווח והפסד
הכנסות הרבעון השני של 2026 היו $60.8 מיליארד, המייצגים עלייה של 28%.
ההכנסות מFamily of Apps היו $60.4 מיליארד, מתוכן $59.4 מיליארד מפרסום ועוד $1.0 מיליארד מהודעות בתשלום, מנויים ומקורות אחרים.
הוצאות ועלויות היו $42.0 מיליארד, עלייה של 55%.
הרווח התפעולי היה $18.8 מיליארד ושיעור הרווח התפעולי 31%, הרווח הנקי היה $15.8 מיליארד, ירידה של 14%, והרווח המדולל למניה(הEPS) היה $6.18 לעומת $7.14.
החיובים המשפטיים ופיצויי הפרישה מסבירים חלק משמעותי מהפער בין צמיחת ההכנסות לירידת הרווח, אך גם הפחת ותשתית גדלים במהירות.
מגזר הFamily of Apps ייצר רווח תפעולי של $23.4 מיליארד, ההפסד Reality Labs של $4.6 מיליארד צרך סכום השווה לכ19.7% מרווח מגזר היישומים.
כל עוד המגזר אינו מציג מסלול ברור להכנסה גבוהה יותר, יש לראות בו שימוש מהותי ברווחי הפרסום ולא מנוע רווח עצמאי.
מאזן ותזרים
מזומנים וניירות ערך סחירים הסתכמו ב$90.3 מיליארד, מול חוב לטווח ארוך של $83.7 מיליארד. הפער הוא נזילות נטו של כ$6.6 מיליארד לפני התחייבויות אחרות, היחס השוטף היה כ2.23 על בסיס נכסים שוטפים של $125.5 מיליארד והתחייבויות שוטפות של $56.4 מיליארד.
חשוב להבין, המאזן נזיל, אך אינו עוד מאזן נטול חוב, וההתחייבויות העתידיות גדולות בהרבה מהחוב הרשום בלבד.
תזרים המזומנים מפעילות היה $31.9 מיליארד ברבעון, אך השקעות הוניות של $31.1 מיליארד הורידו את תזרים המזומנים החופשי (הFCF), ל$784 מיליון בלבד.
במחצית הראשונה התזרים מפעילות היה $64.1 מיליארד ותזרים המזומנים החופשי $13.2 מיליארד, לעומת $18.9 מיליארד בשנה הקודמת.
הירידה אינה נובעת מקריסת הפעילות אלא מהאצה חדה בבניית תשתית.
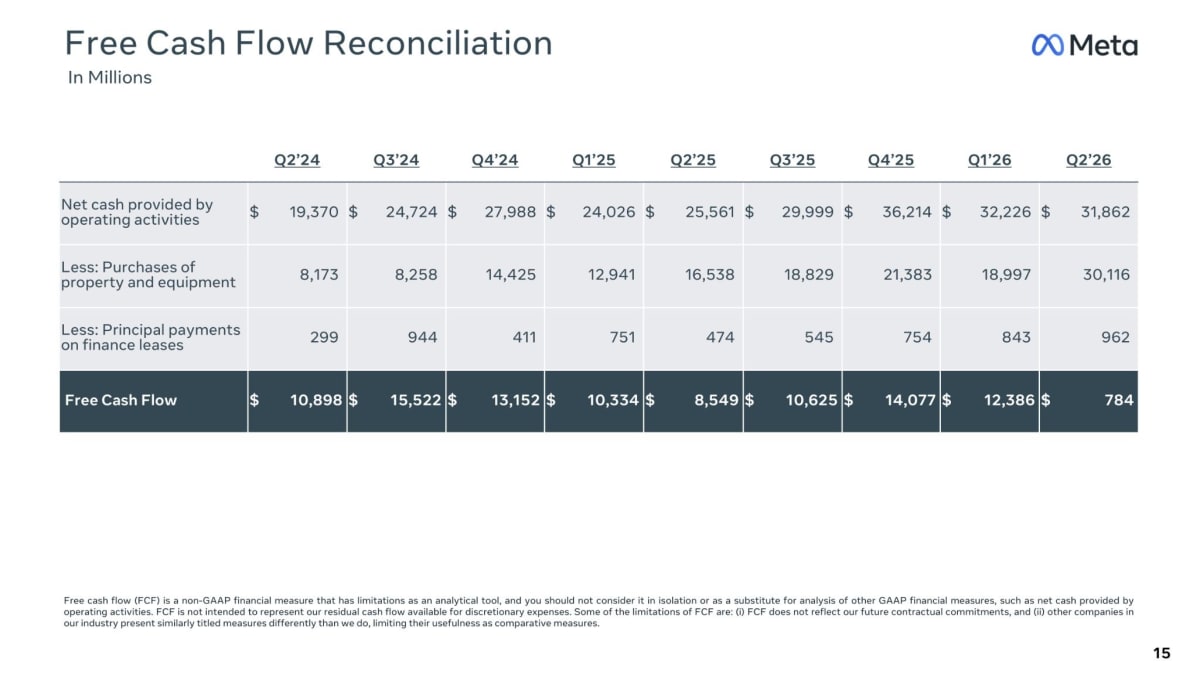 מקור: מצגת המשקיעים של Meta Platforms לרבעון השני של 2026
תזרים המזומנים החופשי ברבעון ובמחצית הראשונה של 2026
תחזית הנהלה
החברה צופה הכנסות של $61 עד $64 מיליארד ברבעון השלישי, עם רוח נגדית של כ1% משערי חליפין, תחזית הוצאות השנה היא $165 עד $169 מיליארד ותחזית ההשקעות ההוניות היא $130 עד $145 מיליארד.
שיעור המס הצפוי במחצית השנייה הוא 15% עד 17%, וההנהלה עדיין צופה שרווח התפעולי של 2026 יהיה גבוה מזה של 2025.
התחזית האחרונה חיובית משום שהיא משלבת השקעה גבוהה עם ציפייה לצמיחת רווח תפעולי שנתי. הסיכון הוא שהשוק עלול להתעלם מצמיחת ההכנסות אם תזרים המזומנים החופשי יישאר נמוך לאורך כמה שנים.
ההוכחה הנדרשת היא שיפור ברווח ובתזרים לאחר שהקיבולת החדשה מתחילה לעבוד.
הערכת שווי
השוואת מכפילים
מכפיל הרווח הנגרר של מטא בתרשימי Koyfin הוא 25.1. מכפיל SPY, המייצג את S&P 500, הוא 26.1. הפער הוא 1.0 נקודת מכפיל, כלומר מטא נסחרת בהנחה של 3.8% ביחס למדד.
המכפיל הממוצע של מטא בתקופה המוצגת הוא 27.7, ולכן המכפיל הנוכחי נמוך בכ9.4% מהממוצע שלה.
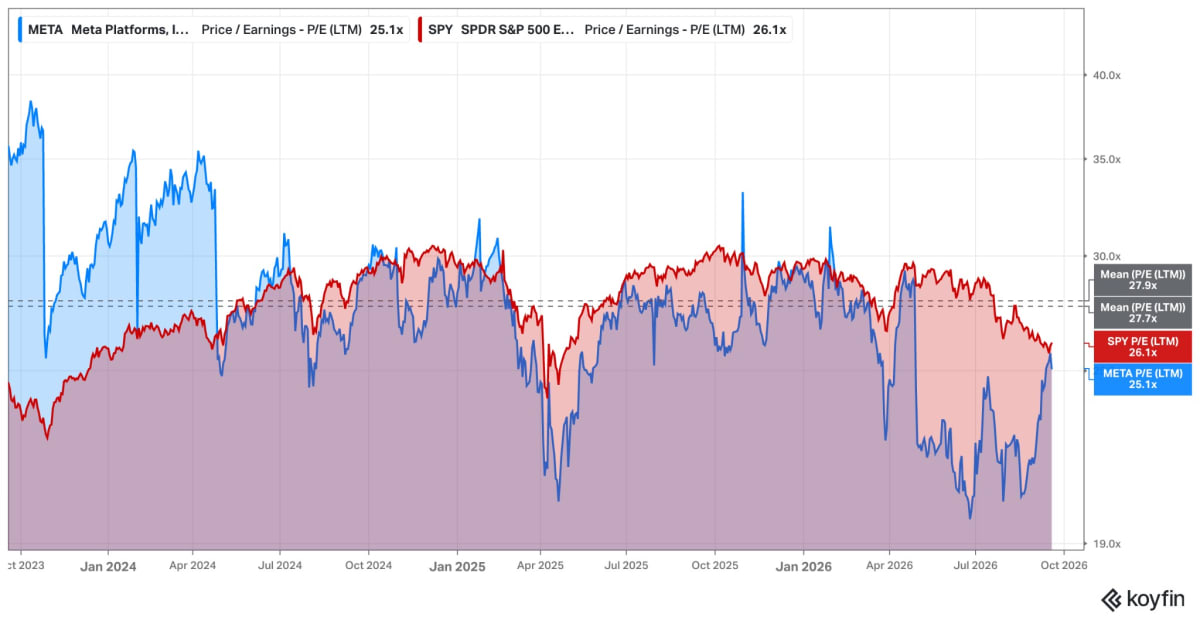 מקור: Koyfin
מכפיל רווח נגרר של מטא מול S&P 500
מכפיל הQQQ הוא 35.3, והפער מול מטא הוא 10.2 נקודות מכפיל, כלומר הנחה של 28.9%.
המכפיל הממוצע של QQQ בתקופה הוא 37.3.
ההשוואה תומכת בטענה שמטא זולה יחסית לחשיפה רחבה לצמיחה וטכנולוגיה, אך חלק מהפער מוסבר בכך שQQQ כולל חברות עם שיעורי צמיחה ותמהיל שונים.
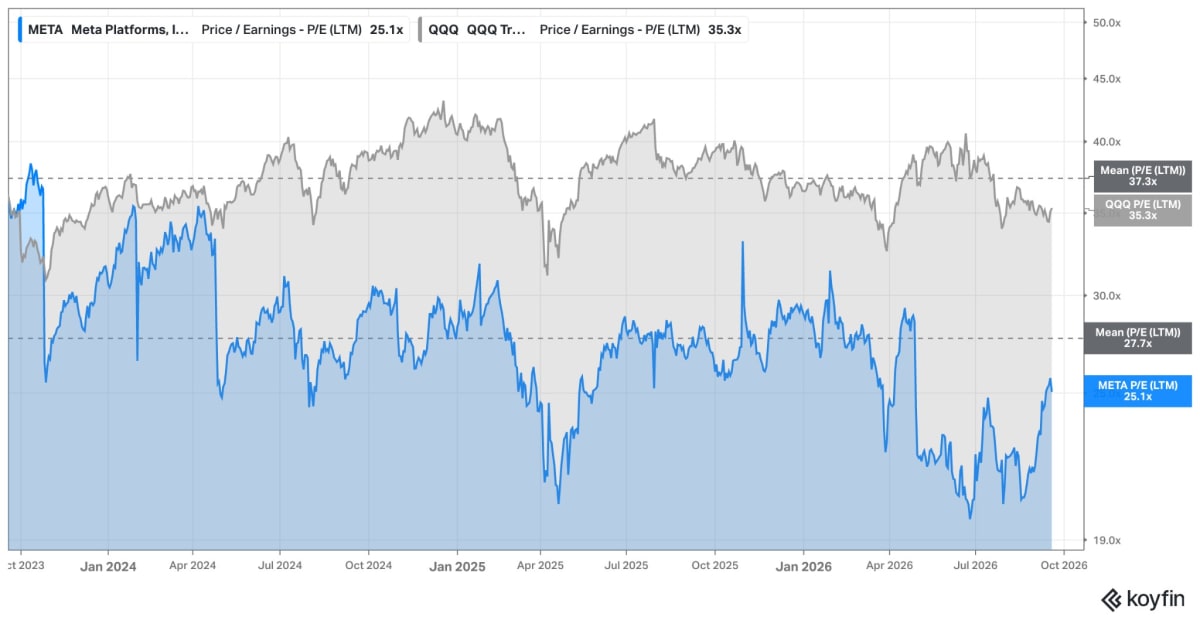 מקור: Koyfin
מכפיל רווח נגרר של מטא מול QQQ
מכפיל (MAGS), סל Magnificent Seven, הוא 28.8.
הפער הוא 3.7 נקודות מכפיל, כלומר הנחה של 12.8%. המכפיל הממוצע של MAGS בתקופה הוא 36.2, כך שגם הסל עצמו נסחר מתחת לממוצע ההיסטורי שלו.
המשמעות היא שההנחה היחסית של מטא קיימת, אך אינה מספיקה לבדה כדי לקבוע שהמניה זולה באופן מוחלט.
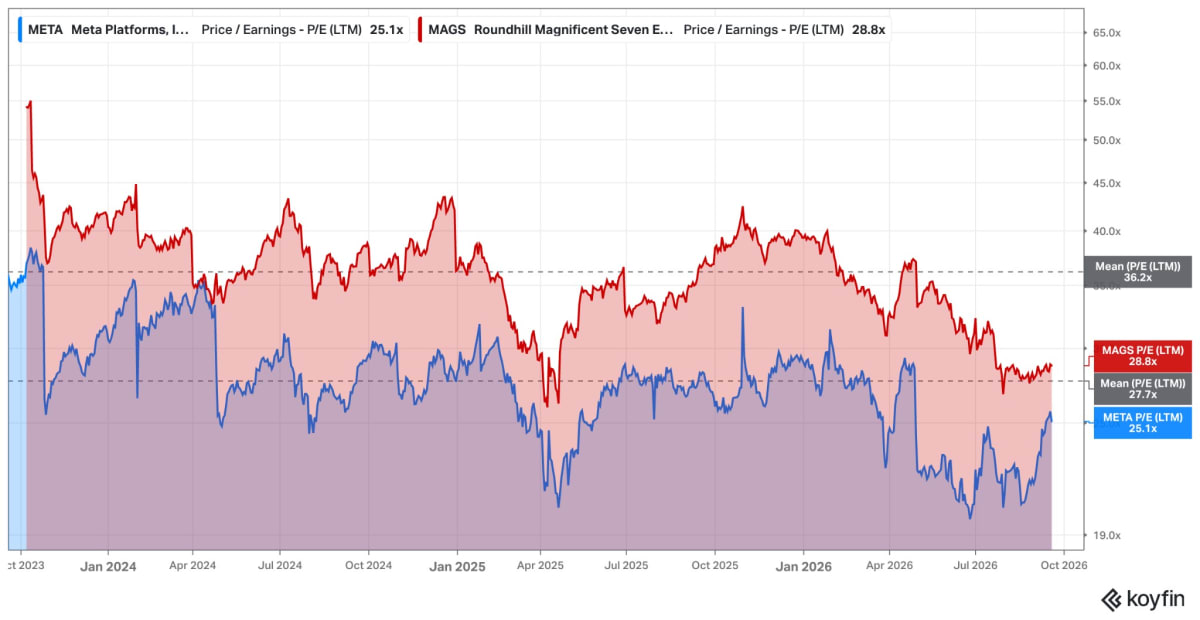 מקור: Koyfin
מכפיל רווח נגרר של מטא מול סל Magnificent Seven
הערכת שווי לפי הכנסות
במודל הראשון נקודת הפתיחה היא הכנסות של כ$254 מיליארד בשנת 2026.
קצב צמיחה שנתי ממוצע של 16% מביא להכנסות של כ$294.6 מיליארד ב2027, $396.5 מיליארד ב2029 וכ$533.5 מיליארד ב2031.
זוהי הנחת צמיחה חזקה מאוד לעסק בגודל הזה, ולכן היא דורשת המשך שיפור בפרסום וגם תרומה הולכת וגדלה ממוצרים נוספים.
שיעור הרווח הנקי מתחיל ב32% בשנת 2026 ויורד בהדרגה ל28% ב2031.
ההנחה מכירה בכך שהשקעות במחשוב, פחת, תחרות ורגולציה יכולים לשחוק רווחיות גם כאשר ההכנסות עולות.
לפי המסלול הזה, הרווח הנקי גדל מ$81.3 מיליארד ל$149.4 מיליארד.
תרחיש נמוך משתמש במכפיל 20 ומגיע למחיר של $1,172.7 למניה ב2031 ולתשואה שנתית ממוצעת של 12.0%.
תרחיש בסיס משתמש במכפיל 25 ומגיע ל$1,465.9 ול17.1%.
תרחיש גבוה משתמש במכפיל 30 ומגיע ל$1,759.1 ול21.4%.
לפי הערכות השווי הגסות, בשנת 2029 המחירים הם $921.3, $1,151.7 ו$1,382.0 בהתאמה.
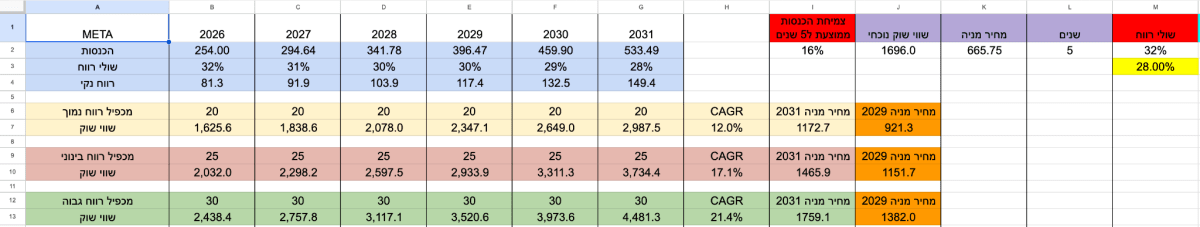
מודל הערכת שווי לפי הכנסות
תרחיש הבסיס הוא המרכזי במודל, אך הוא אינו שמרני בהכרח במובן של הצמיחה.
שילוב של 16% צמיחת הכנסות במשך חמש שנים עם מכפיל 25 בשנת היעד דורש ביצוע די איכותי. מנגד, הירידה בשיעור הרווח ל28% מספקת כרית מסוימת, והחישוב משתמש בקירוב במספר המניות הנוכחי ולכן אינו מדמה במפורש דילול (מה שפחות סביר) או רכישות עצמיות (מה שיותר סביר).
הערכת שווי לפי EPS
המודל השני מתחיל ברווח למניה של $31 בשנת 2026 ומניח עלייה ל$34.6 בשנת 2027, $43.2 בשנת 2029 וכ$53.9 ב2031.
קצב הצמיחה השנתי הממוצע הוא 11.7%.
מכפיל 25 על רווח של $53.9 נותן מחיר עתידי של $1,347.6 בשנת 2031.
כדי להוון את המחיר לעכשיו נעשה שימוש במודל CAPM, מודל לתמחור נכס הון.
ריבית חסרת סיכון של 5%, בטא של 1.2 ופרמיית סיכון שוק של 5.5% נותנות תשואה נדרשת של 11.6%.
היוון מחיר היעד בחמש שנים נותן שווי הוגן נוכחי של $778.5.
ביחס למחיר של $665, המניה נסחרת 14.6% מתחת לשווי ההוגן כאשר הפער מחושב כאחוז מהשווי ההוגן.
האפסייד ממחיר השוק אל השווי ההוגן הוא 17.1%.
אלה שני יחסים שונים, ולכן נכון להציג את שניהם ולא לכנות רק את 14.6% כאפסייד של החברה.
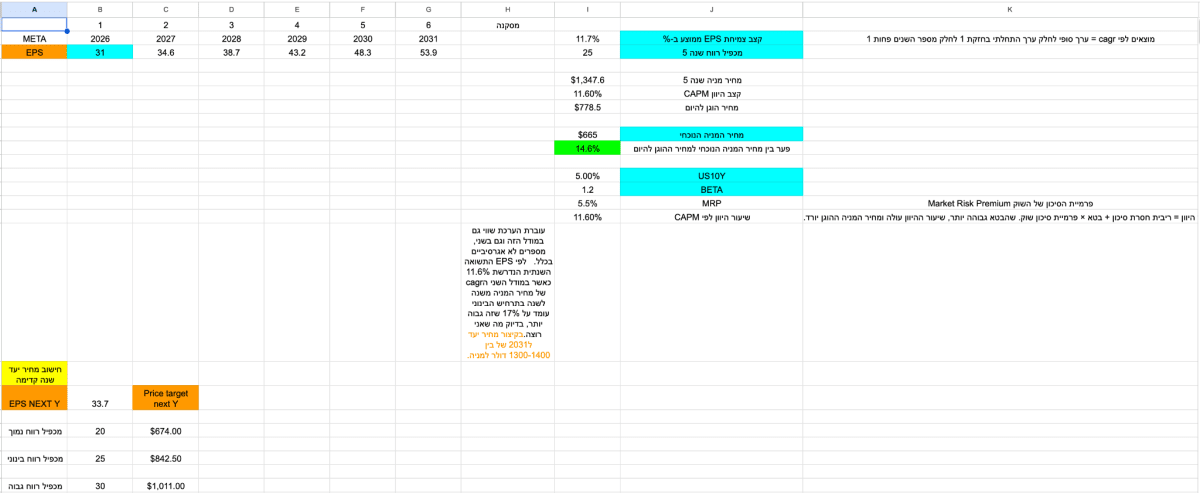
מודל הערכת שווי לפי רווח למניה
שני המודלים משלימים זה את זה, מודל ההכנסות בוחן את היקף הפעילות ואת שיעור הרווח, ומודל הרווח למניה בוחן ישירות את התוצאה לבעל המניה.
יעד העבודה לחמש השנים הקרובות הוא $1,300 עד $1,400. אמצע הטווח, $1,350, מייצג תשואה שנתית ממוצעת של כ15.2% ממחיר ייחוס של $665.75, לפני דיבידנדים.
הטווח נמוך מעט מפלט תרחיש הבסיס במודל ההכנסות ומגלם כרית לסיכון ביצוע, רגולציה והון.
*מחירי היעד המצוינים הם ללא ההכנסות מMuse ומMeta One, מכיוון שאנליסטים עדיין אינם יודעים להעריך אותן.
תזה שורית
התזה השורית אינה נשענת על סיפור יחיד, היא דורשת התקדמות מדידה בחמישה תחומים, וכל תנאי מלווה במדד מעקב ובחלון זמן.
1. מנוע הפרסום ממשיך לצמוח. התנאי הוא הכנסות שנתיות של לפחות $254 מיליארד ב2026 ולאחר מכן צמיחה ממוצעת של 14% עד 16% עד 2029. המדדים הם הכנסות מפרסום, הצגות מודעה, מחיר למודעה והמרות. חריגה כלפי מטה במשך שני רבעונים מחייבת הורדת תחזית.
2. Muse וMeta One עוברים ממשיכה ראשונית לשימוש חוזר. עד סוף 2027 צריך להופיע גילוי כמותי על מנויים משלמים, שימור או הכנסה. מדד עזר הוא הכנסות Family of Apps שאינן פרסום, שעמדו על $1.0 מיליארד ברבעון. עלייה לכיוון $2.0 מיליארד ברבעון עד 2028 תהיה סימן שהמנוע החדש מקבל משקל.
3. ההשקעה בבינה מלאכותית מעלה רווח ולא רק שימוש. התנאי הוא שמירת רווח תפעולי שנתי מעל 2025 כפי שההנהלה צופה, ולאחר מכן חזרה לשיעור רווח תפעולי של לפחות 32% לאחר נטרול אירועים משפטיים חריגים עד המחצית השנייה של 2027.
4. תזרים המזומנים החופשי מתאושש לאחר גל הבנייה. התנאי הוא מעבר ברור משפל של $784 מיליון ברבעון השני לקצב שנתי של איזורי ה$40 מיליארד עד 2028. המדדים הם השקעות הוניות, פחת, תזרים מפעילות ותחילת שימוש בקיבולת.
5. בסיס המשתמשים נשאר יציב. התנאי הוא צמיחת DAP של לפחות 2% בשנה, המשך צמיחת זמן הצפייה והמרת Threads למלאי פרסום בלי פגיעה במעורבות. ירידה שנתית במספר המשתמשים באזורים גדולים תהיה סימן אזהרה.
אם ארבעה מתוך חמשת התנאים מתקיימים, מכפיל 25 בשנת 2031 נראה סביר ואף שמרני ביחס לאיכות העסק. אם Muse וMeta One מוסיפים הכנסה בעלת שיעור רווח גבוה, המודל הנוכחי אינו נותן להם ערך ולכן נוצר אפסייד נוסף. זהו לב הנרטיב החיובי המתון.
תזה דובית
תביעות ורגולציה
התביעות אינן הערת שוליים בתזה על החברה הן חלק בלתי נפרד מניהול הסיכונים בהשקעה בחברה כמו מטא, משום שהמודל העסקי פועל בקנה מידה עולמי, נשען על נתונים ועל אלגוריתמים ומשפיע גם על קטינים.
ברבעון השני החברה רשמה חיוב משפטי של $2.4 מיליארד, בדוח היא הזהירה שהסכומים המבוקשים במכלול ההליכים יכולים להגיע למאות מיליארדי דולרים, אף שאין פירוש הדבר שסכומים אלה ישולמו.
בארצות הברית נמשכו הליכים הנוגעים לפרטיות, בטיחות צעירים, עיצוב ממכר ופרסום.
חבר המושבעים בקליפורניה פסק במרץ 2026 פיצוי של $6 מיליון בתיק מבחן נגד מטא וYouTube, כאשר 70% מהאחריות יוחסה למטא.
בניו מקסיקו נפסקו $375 מיליון קנסות אזרחיים, והמדינה ביקשה גם סעד נוסף של $953 מיליון ותנאים תפעוליים רחבים.
קיימות גם תביעות בנוגע לMeta Pixel, זכויות יוצרים בבינה מלאכותית והליכי תחרות ופרטיות בארצות הברית ובאירופה.
לאחר תאריך הדוח, Reuters דיווחו שמטא הסכימה לשלם עד $18 מיליארד כדי ליישב תביעות של מדינות בארצות הברית שטענו כי Facebook וInstagram עוצבו באופן שממכר ילדים, ללא הודאה באחריות.
אם ההסדר יאושר, הוא עשוי לצמצם חלק מאי הוודאות, אך הוא גם מדגים את גודל החשיפה ואינו סוגר הליכים אחרים.
הגבלות שימוש ברשתות חברתיות
שלוש מדינות הפעילו בשנת 2026 מגבלות ברורות על חשבונות של צעירים.
באוסטרליה פלטפורמות מוגדרות חייבות מאז 10 בדצמבר 2025 לנקוט צעדים סבירים כדי למנוע מבני פחות מ16 להחזיק חשבון, והחובה כוללת בין השאר את Facebook, Instagram וThreads.
רגולטור eSafety דיווח על 4.7 מיליון חשבונות שהוסרו או הוגבלו ועוד יותר מ300 אלף חשבונות שנמנעו מגישה, והבהיר שמדובר בחשבונות ולא במספר משתמשים ייחודיים.
באינדונזיה נאסר על בני פחות מ16 לפתוח או להחזיק חשבונות בפלטפורמות שהוגדרו בסיכון גבוה, ובהן Facebook, Instagram וThreads, היישום החל בשלבים ב28 במרץ 2026.
במלזיה נאסרה מ1 ביוני 2026 הרשמה של בני פחות מ16 לחשבונות ברשתות חברתיות, והפלטפורמות נדרשות לבצע אימות גיל ולחסום יצירת חשבון מתחת לסף.
האיחוד האירופי הציע בספטמבר 2026 חוק שעדיין אינו בתוקף. ההצעה אוסרת חשבונות מתחת לגיל 13, מאפשרת בגיל 13 ו14 חשבון מוגבל בפיקוח הורה עם עד שעה ביום, ומאפשרת חשבון עצמאי מגיל 15. היא כוללת גם מגבלות על עיצוב ממכר, פרסום מותאם, גלילה אינסופית והתראות בלילה.
צרפת ניסתה לקדם מגבלה ארצית, אך בית המשפט החוקתי פסל אותה לפני כניסתה לתוקף.
גם הגבלות שאינן קשורות לגיל יכולות לצמצם שימוש, מצגת המשקיעים ייחסה את הירידה בDAP ברבעון הראשון להפרעות אינטרנט באיראן ולהגבלה על WhatsApp ברוסיה.
המנגנון הכלכלי ברור, פחות חשבונות פעילים פירושם פחות מלאי פרסום, פחות נתוני משוב ופחות משתמשים שנכנסים למוצרים החדשים.
המדדים שחשוב לעקוב אחריהם בנושא הזה הם DAP לפי אזור, הכנסה למשתמש והרחבת רשימת המדינות.
השקעות והתחייבויות
הסיכון הפיננסי הגדול ביותר הוא שהוצאות ההון יהפכו לקבועות לפני שהכנסה חדשה תבשיל.
תחזית של $130 עד $145 מיליארד ב2026, התחייבויות חוזיות של $349.3 מיליארד וחכירות שטרם החלו בהיקף של $279.0 מיליארד יוצרות בסיס עלויות שקשה לשנות במהירות.
אם מחיר החישוב יורד, המודלים מתיישנים או הביקוש קטן, התשואה על ההון יכולה להיות נמוכה מהעלות. סימני אזהרה הם תזרים חופשי נמוך לאורך 2027, פחת שעולה מהר מההכנסות והרחבה נוספת של חוב.
אימוץ Muse ואמון
דירוג גבוה בחנות אינו מבטיח הכנסה או שימור. Muse צריך לקבל גישה למידע אישי כדי לבצע משימות בעלות ערך, ולכן תקלה בפרטיות או פעולה שגויה יכולה ליצור נזק תדמיתי, משפטי ופיננסי.
המקרה שבו Muse נתן הסבר שגוי על הגישה למידע מדגים שהסיכון אינו תאורטי.
המדדים הרלוונטיים למעקב והיכרות הם שימור, שיעור הרשאות, תקלות בטיחות, עלות תמיכה והכנסה למשתמש.
שליטה וReality Labs
שליטת המייסד מאפשרת להתמיד בהשקעה גם אם בעלי מניות אחרים מעדיפים החזר הון. הפסד רבעוני של $4.6 מיליארד בReality Labs והוצאות תגמול מנייתי של $13.7 מיליארד במחצית הם שימושים מהותיים ברווח.
אם ההנהלה תרחיב השקעות בלי יעדי תשואה שקופים, המכפיל עלול להישאר נמוך גם כאשר ההכנסות גדלות.
מסקנה ומחיר יעד
התזה והנרטיב סביב החברה הוא חיובי.
פעילות הפרסום ממשיכה לצמוח בקצב גבוה, קנה המידה של היישומים עצום, ומודלי הבינה המלאכותית כבר משפרים הקלקות והמרות. Muse וMeta One מוסיפים אפשרות אמיתית להכנסות שאינן פרסום, וההשקה הראשונית של Muse מספקת סימן ביקוש חיובי.
במקביל, החברה נועלת הון והתחייבויות בקצב חסר תקדים ונושאת סיכון משפטי ורגולטורי מהותי.
מחיר הוגן נוכחי לפי מודל הרווח למניה הוא $778.5. הוא משקף אפסייד של 17.1% ממחיר של $665, או הנחה של 14.6% כאשר הפער נמדד מתוך השווי ההוגן.
מחיר היעד של JPMorgan, $820, משקף מתודולוגיה ושנת יעד שונות אך תומך בכיוון. יעד העבודה לשנת 2031 הוא טווח של $1,300 עד $1,400.
אמצע הטווח משקף תשואה שנתית ממוצעת של כ15.2% לפני דיבידנדים.
פלט תרחיש הבסיס במודל ההכנסות הוא $1,465.9, אך יעד העבודה נמוך ממנו כדי להכיר בסיכון הביצוע.
העלאת היעד מעל $1,400 דורשת הכנסה מדווחת וברורה מMuse ומMeta One, התאוששות בתזרים החופשי ושמירת שיעור רווח תפעולי מעל 32%.
הורדת היעד מתחת ל$1,300 תידרש אם צמיחת הפרסום יורדת מתחת לדו ספרתי לאורך שני רבעונים, אם ההתחייבויות גדלות בלי שיפור ברווח, או אם הסדרים משפטיים משנים באופן מהותי את המוצרים.
ברמת המחיר הנוכחית, המטבע העיקרי שהמשקיע מקבל הוא עסק פרסום איכותי במכפיל נמוך מQQQ ומסל Magnificent Seven, לצד אופציה לא מתומחרת במלואה על הכנסות בינה מלאכותית.
המחיר אינו זול במובן מוחלט, והאופציה דורשת הוצאה עצומה.
עבור משקיע שמוכן לעקוב אחר המדדים שהוגדרו ולשאת תנודתיות משפטית, יחס הסיכוי לסיכון נוטה לחיוב.
ניתוח טכני
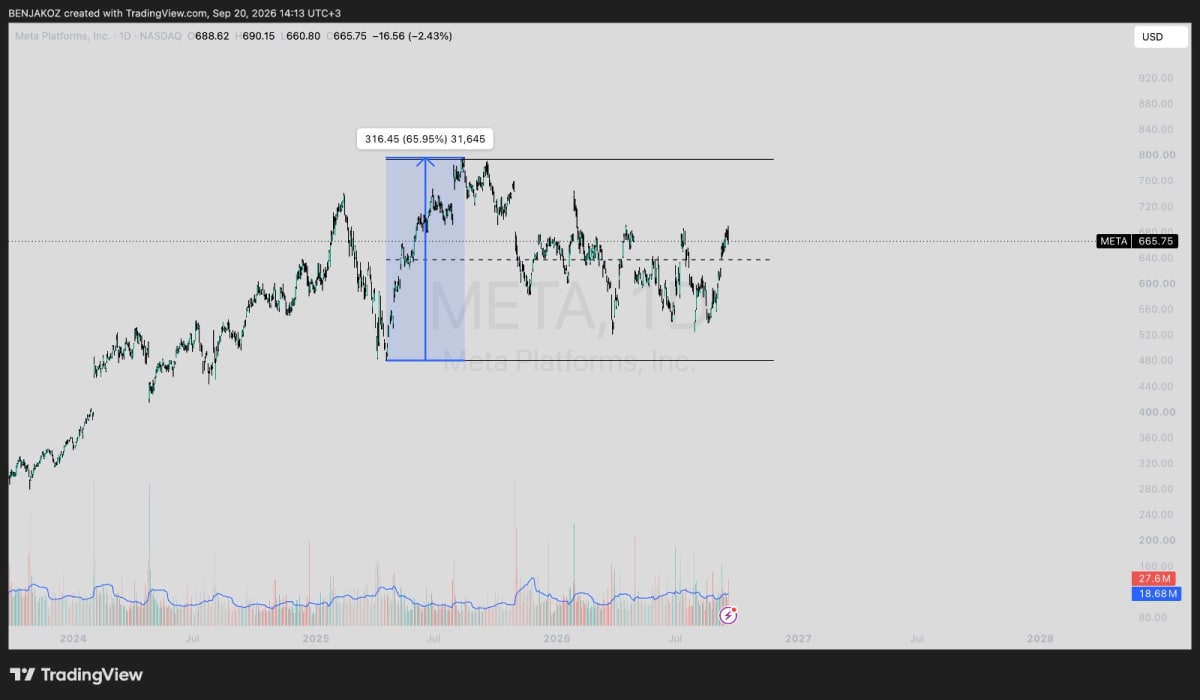
מטא ברמה הטכנית מציגה טווח מאוד רחב של 65% תנועה שמאז שהתחלנו לרדת ממנו כלפי מטה, אנחנו עובדים על טווח דשדוש מאוד רחב בין ״היצע וביקוש״. כרגע אין שום מגמה על הגרף שאפשר להתייחס אליה, ואנחנו לא יכולים להניח באיזה מגמה אנחנו נמצאים.
מה שכן , סימנתי לכם את איזורי הקיצון שם אני מצפה לראות את המחיר מקבל תגובה. שם אני אדע מי הפנים האמיתיות שמשחקות את המהלך. מי יותר חזק, הקונים או המוכרים?
יש לנו את הרמה התחתונה באיזורי 480$ במידה ונחזור לשם, ובמידה ונעלה לאיזורי ה800$ אנחנו נגלה האם נגמרים המוכרים ואפשר לצאת להמשך מתפרצת.
כרגע, אחרי העליות של השבועות האחרונים, אנחנו נמצאים באיזור השיווי משקל של מרחב הדשדוש, איזור של ״50/50״ ואין כרגע מגמה ברורה שמאשרת כניסה לטווח זמן הקצר-בינוני.
לטווח הבינוני-רחוק, התזה נראית חזקה, והסטאפ הנוכחי עם העליות החזקות של השבועות האחרונים, כנראה יהפכו להיות ״הזול״ של בעוד כמה חודשים.