החברה שמרוויחה גם כשהמטוס טס וגם כשהמנוע נעצר לתחזוקה
17.9.2026
בקצרה
- חברת Parker Hannifin (PH) מציגה צמיחה מרשימה, כאשר בשנת הכספים 2026 הכנסותיה עלו ב-8.3% והרווח המתואם למניה זינק ב-18% ל-32.31 דולר, מה שמעיד על יעילות תפעולית גבוהה ויכולת ייצור ערך לבעלי המניות.
- הנהלת Parker Hannifin, בהובלת המנכ"לית ג'ניפר פרמנטייה, הגדילה באופן משמעותי את החשיפה של החברה לשווקים ארוכי מחזור כמו תעופה וביצעה רכישות אסטרטגיות בהיקף של מיליארדי דולרים, מה שצפוי לשפר את איכות תיק הנכסים אך גם מעלה את רמת הסיכון הפיננסי ומציב את יכולת האינטגרציה כמבחן מרכזי.
- Parker Hannifin מפגינה עקביות יוצאת דופן בהחזרת ערך לבעלי המניות, כאשר שילמה דיבידנד בכל אחד מ-304 הרבעונים האחרונים והגדילה את הדיבידנד השנתי במשך 70 שנות כספים רצופות, מה שמבסס את מעמדה כחברה יציבה ואמינה עבור משקיעים לטווח ארוך, למרות שתשואת הדיבידנד הנוכחית נמוכה מ-1%.
- פעילותה התעשייתית של Parker Hannifin, המהווה 67% מהכנסותיה עם 14.4 מיליארד דולר בשנת 2026, מתמקדת בטכנולוגיות תנועה ובקרה קריטיות לתעשיות מגוונות כמו הידראוליקה וסינון, מה שמבטיח לה יתרון תחרותי בשווקים הדורשים שליטה מדויקת בזרימה, לחץ וטמפרטורה, ומספק בסיס איתן לצמיחה עתידית.
ככל שהמטוסים נשארים זמן רב יותר בשירות וככל שמנועים עובדים יותר שעות, ערך גדול יותר עובר אל החברות שמייצרות את הרכיבים הקטנים והקריטיים שאי אפשר להפעיל בלעדיהם. במקביל, העלייה בצפיפות המחשוב מאלצת מרכזי נתונים להעביר יותר חום באמצעות נוזלים, צינורות, משאבות ושסתומים. אלה שני שווקים שונים מאוד, אך שניהם דורשים שליטה מדויקת בזרימה, לחץ וטמפרטורה.
אין באמור לעיל התחייבות של הנאמר להשגת תשואה כלשהי. הנתונים המופיעים הם בהתאם לסקרים שהחברה ביצעה ואינם מהווים כל המלצה להשקעה. הנתונים המופיעים במאמר זה נועדו להמחשה בלבד, ומתבססים על פרמטרים שונים שעלולים להשתנות בכל עת.
כל התכנים הכלולים במאמר זה, אין בהם משום המלצה או חוות דעת ולא נועדו לספק אלא מידע כללי ואמצעי התרשמות בלבד. אין להשתמש במאמר ללא אישור כתוב מראש של החברה. המחייב את החברה הנו חוזה חתום ע״י מורשה חתימה מטעמה בלבד. ט.ל.ח.
החברה שעומדת במרכז התזה היא Parker Hannifin (PH), הנסחרת בבורסת ניו יורק ופועלת בתחום טכנולוגיות התנועה והבקרה. החברה נוסדה ב1917, התאגדה באוהיו ב1938, מעסיקה כ59,850 עובדים ומנוהלת על ידי Jennifer Parmentier, שמכהנת כמנכ״לית מאז ינואר 2023 וכיו״ר הדירקטוריון מאז ינואר 2024. Parker מתכננת, מייצרת ומספקת תמיכה לאחר המכירה למערכות ולרכיבים בתחומי תעופה וביטחון, ציוד תעשייתי, תחבורה, ציוד כבד, אנרגיה, מיזוג אוויר וקירור.
מי בעל הבית?
Jennifer Parmentier צמחה מתוך הארגון. היא הצטרפה לParker ב2008, ניהלה פעילויות תעשייתיות, מונתה למנהלת התפעול ב2021 ולמנכ״לית בתחילת 2023. היתרון במינוי פנימי הוא היכרות עמוקה עם התרבות המבוזרת של החברה ועם The Win Strategy (מערכת הניהול התפעולית של Parker). תחת הנהגתה המשיכה החברה לשפר רווחיות, להגדיל את החשיפה לתעופה ולשווקים ארוכי מחזור ולבצע רכישות גדולות.
איכות ההנהלה ניכרת במספרים. בשנת הכספים 2026 ההכנסות צמחו ב8.3%, הרווח המתואם למניה צמח ב18% ושיעור הרווח התפעולי המגזרי המתואם הגיע ל27.3%. החברה גם החזירה כמעט $2 מיליארד לבעלי המניות באמצעות דיבידנדים ורכישה עצמית של מניות. מספר המניות המדולל הממוצע ירד מ130.2 מיליון בשנת 2025 ל128.1 מיליון בשנת 2026.
מנגד, ההנהלה העלתה מאוד את רמת הסיכון הפיננסי באמצעות רכישות. רכישת Filtration Group הושלמה באוגוסט 2026 תמורת $9.25 מיליארד, במימון שכלל משיכה של $7.75 מיליארד ממסגרות אשראי. בנוסף נחתם הסכם לרכישת פעילות התעופה של CIRCOR תמורת $2.55 מיליארד. הרכישות יכולות להגדיל את איכות התיק, אך הן הופכות את יכולת האינטגרציה והורדת החוב למבחן המרכזי של ההנהלה בשנים הקרובות.
בדיקת עבר
בשנת 2024 הסתכמו ההכנסות ב$19.9 מיליארד ובשנת 2026 עלו ל$21.5 מיליארד. התמונה החשובה יותר היא הרווחיות. הרווח הנקי עלה מ$2.8 מיליארד בשנת 2024 ל$3.5 מיליארד בשנת 2025 ול$3.6 מיליארד בשנת 2026. הרווח המדולל למניה עלה מ$21.84 ל$27.12 ול$28.48 בהתאמה.
הרווח המתואם למניה בשנת 2026 הגיע ל$32.31, לעומת $27.33 בשנת 2025. הפער לעומת הרווח החשבונאי נובע בעיקר מהפחתת נכסים בלתי מוחשיים שנרכשו, עלויות ארגון מחדש ועלויות רכישה ואינטגרציה. לכן נכון לעקוב גם אחרי הרווח המתואם וגם אחרי התזרים בפועל, ולא להסתפק במדד אחד.
החברה שילמה דיבידנד בכל אחד מ304 הרבעונים האחרונים והגדילה את הדיבידנד השנתי במשך 70 שנות כספים רצופות. שיעור הדיבידנד השנתי הנוכחי הוא $8 למניה. עם זאת, במחיר המניה הנוכחי תשואת הדיבידנד נמוכה מ1%, ולכן עיקר התזה מבוסס על צמיחת רווח ותזרים ולא על הכנסה שוטפת.
פעילות החברה
פעילות תעשייתית מגוונת
הפעילות התעשייתית ייצרה בשנת 2026 הכנסות של $14.4 מיליארד, 67% מהכנסות הקבוצה. היא כוללת הידראוליקה, פנאומטיקה, מערכות אלקטרומכניות, סינון, טיפול בנוזלים ובגזים, בקרת תהליכים, חומרים הנדסיים ובקרת אקלים.
בצפון אמריקה הסתכמו ההכנסות ב$8.4 מיליארד ושיעור הרווח התפעולי המגזרי הגיע ל24.3%. הפעילות הבינלאומית ייצרה $6 מיליארד ושיעור רווח של 23.1%. הצמיחה האורגנית של הפעילות התעשייתית הייתה 3.4%, נמוכה משמעותית מהצמיחה בתעופה, אך ברבעון הרביעי נרשם שיפור רחב יותר בביקוש התעשייתי.
היתרון של המגזר הוא פיזור רחב מאוד. החברה משרתת מאות אלפי אתרי לקוחות ומציעה מאות אלפי מספרי חלק. אף מוצר בודד לא ייצר יותר מ1% מהכנסות הקבוצה בשנת 2026. החיסרון הוא חשיפה למחזורי השקעה תעשייתיים, לבנייה, לציוד כבד ולפעילות מפעלים.
מערכות תעופה
מגזר התעופה ייצר הכנסות של $7.1 מיליארד בשנת 2026, 33% מהקבוצה, לעומת $6.2 מיליארד בשנת 2025. הצמיחה האורגנית עמדה על 13.4% ושיעור הרווח התפעולי המגזרי הגיע ל26%, לעומת 23.3% בשנה הקודמת.
החלוקה הפנימית חשובה. מכירות לציוד מקורי בתעופה מסחרית הסתכמו ב$2.3 מיליארד. שוק החלפים והתחזוקה המסחרי ייצר $2.5 מיליארד. ציוד מקורי ביטחוני ייצר $1.3 מיליארד ושוק החלפים הביטחוני ייצר $937 מיליון. כלומר, כמעט מחצית מהכנסות התעופה מגיעות מחלפים ותחזוקה, פעילות שבדרך כלל נהנית מביקוש חוזר, כוח תמחור ורווחיות טובה יותר ממכירה ראשונית ליצרן המטוס.
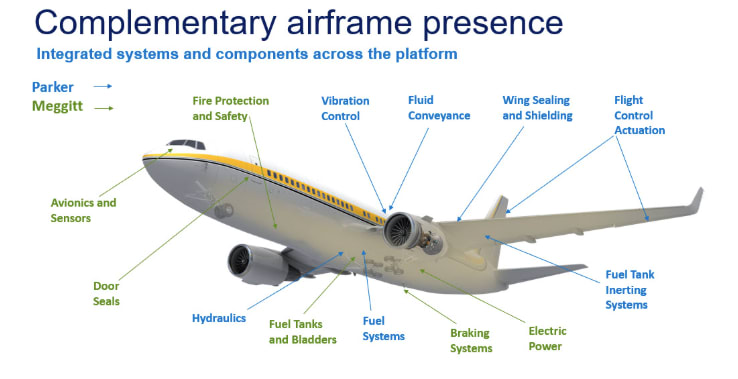
Parker מספקת רכיבים ומערכות לגופי המטוס ולמנועים, ובהם מערכות הידראוליות, משאבות, שסתומים, מערכות דלק, צנרת נוזלים, בקרה, בלימה, חיישנים ומערכות תרמיות. צילום המנוע שסופק מציג משאבה הידראולית של Parker מדגם APQVM 1 08, בעלת קצב נקוב של 27 GPM (גלון לדקה). הצילום אינו מוכיח מהו היקף ההכנסות של החברה מאותו מנוע, אך הוא ממחיש כיצד מוצר קטן יחסית משולב במערכת קריטית ומייצר צורך בתמיכה, תיקון והחלפה לאורך חיי המטוס.
מקור: Parker
הרעיון שלפיו מחסור במנועים מגדיל תחזוקה הוא הגיוני, אבל דורש ניסוח מדויק. המחסור אינו בהכרח חיובי לכל ספק בכל רגע. הוא יכול לעכב מסירת מטוסים חדשים ולפגוע בהכנסות מציוד מקורי. במקביל, חברות תעופה נאלצות להשאיר מטוסים קיימים בשירות, להאריך חיי רכיבים ולבצע יותר ביקורות ותיקונים. עבור Parker, השילוב בין חשיפה לציוד מקורי לבין שוק חלפים משמעותי מפזר את הסיכון בין שני הצדדים.
צבר ההזמנות של מגזר התעופה הגיע ל$8.5 מיליארד בסוף יוני 2026, לעומת $7.4 מיליארד שנה קודם. שיעור ההזמנות על בסיס 12 חודשים עלה ב18% ברבעון הרביעי. זהו חיזוק משמעותי לנראות ההכנסות, במיוחד משום שהצבר עלה הן בציוד מקורי והן בחלפים.
קירור נוזלי למרכזי נתונים
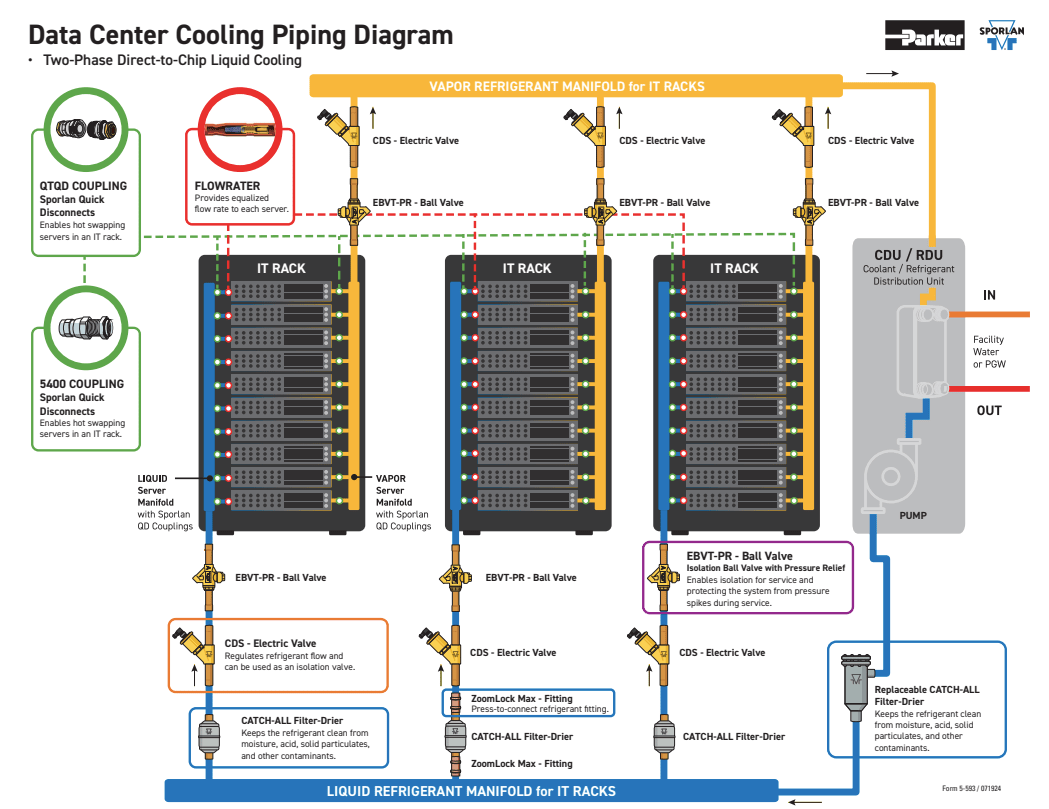
החיבור למרכזי נתונים אמיתי מבחינה הנדסית. ככל שצפיפות ההספק בארון שרתים עולה, קירור באמצעות אוויר מתקשה להעביר את החום ביעילות. Direct to Chip Liquid Cooling (קירור נוזלי ישירות לרכיב המחשוב באמצעות פלטה קרה) מעביר את החום דרך מעגל נוזלים, משאבות, סעפות, שסתומים, מסננים, חיישנים ומחברים מהירים.
Parker אינה מייצרת רק צינור. בתרשים הרשמי שלה למערכת דו פאזית מופיעים מחברים מהירים שמאפשרים החלפת שרת, שסתומי בידוד, שסתומים חשמליים לוויסות זרימה, מסנני לחות ומזהמים, סעפות נוזל וגז ורכיבי חיבור. חיישן SCVOT2 של SensoControl מאחד מדידת זרימה וטמפרטורה ונועד לסייע לצוותי הפעלה לזהות תנאים שעלולים לפגוע באמינות המערכת.
היתרון האפשרי של Parker הוא רוחב הסל. ספק שמסוגל למכור מחבר, צינור, שסתום, מסנן, חיישן ומשאבה יכול להגדיל את ההכנסה מכל מערכת ולהפוך לחלק מתכנון התשתית, ולא רק לספק חלק נקודתי. המגבלה החשובה היא שהחברה אינה מפרסמת הכנסות נפרדות ממרכזי נתונים או מקירור נוזלי. לכן נכון להתייחס לתחום כאופציה לצמיחה בתוך הפעילות התעשייתית, ולא כמנוע שמצדיק לבדו את שווי החברה.
מקור: Parker
התרשים מציג כיצד מערכת הקירור הנוזלי של פארקר מזרימה נוזל קירור ישירות לשרתי הדאטה סנטר, קולטת את החום שנוצר בהם ומעבירה אותו החוצה ביעילות.
רכישות והרחבת הפעילות החוזרת
Filtration Group צפויה להוסיף כ$2 מיליארד מכירות שנתיות, כשכ85% מהפעילות קשורה לשוק החלפים. שיעור הEBITDA המתואם שלה הוערך ב23.5%. EBITDA (רווח לפני ריבית, מסים, פחת והפחתות) מתואם מסיר סעיפים שהחברה רואה כחד פעמיים או לא מייצגים. Parker צופה חיסכון שנתי לפני מס של כ$220 מיליון בתוך שלוש שנים.
המחיר ששולם גבוה. הרכישה בוצעה לפי מכפיל של כ19.6 על EBITDA חזוי לפני סינרגיות וכ13.4 לאחר מלוא החיסכון הצפוי. כדי להצדיק אותו החברה צריכה לשמור על הלקוחות, לממש את הסינרגיות ולהשתמש בתזרים להורדת החוב.
פעילות התעופה של CIRCOR צפויה לייצר כ$270 מיליון מכירות בשנת 2026 ונרכשת תמורת $2.55 מיליארד. מדובר במכפיל מכירות של יותר מ9, מחיר שמגלם רווחיות גבוהה, קניין רוחני ויכולת לשפר את הפעילות לאחר האינטגרציה. זו רכישה קטנה יחסית לParker, אבל יקרה ביחס להכנסות הנרכשות.
תחרות
בתעופה מתמודדת Parker מול Eaton (ETN), RTX (RTX), Honeywell International (HON), Moog (MOG.A), Crane (CR), Safran, Senior, Triumph וWoodward (WWD). אף מתחרה יחיד אינו מתחרה מול מלוא סל המוצרים של Parker. היתרון התחרותי נובע מאישור רכיבים לתוכניות מטוסים ארוכות שנים, מהנדסה משותפת עם הלקוח, אמינות, רשת שירות ומגוון טכנולוגיות שניתן לשלב במערכת אחת.
במוצרים תעשייתיים התחרות מפוצלת יותר וכוללת חברות גדולות וספקים מתמחים. בקירור נוזלי, Parker מתחרה הן מול יצרני מערכות תרמיות מלאות והן מול ספקי מחברים, משאבות, סעפות ושסתומים. nVent Electric (NVT) היא דוגמה לחברה שקיבלה מהשוק פרמיה בזכות חשיפה מדידה יותר למרכזי נתונים. Parker רחבה ומגוונת יותר, אך החשיפה שלה לתחום פחות שקופה.
היתרון הגדול של Parker הוא עלות ההחלפה. כאשר משאבה, שסתום או מחבר מקבלים אישור לתוכנית תעופה או נכנסים לתכנון של מערכת קריטית, הלקוח אינו מחליף ספק בקלות. שינוי דורש בדיקות, אישורים, תיעוד והוכחת אמינות. זהו Moat (יתרון תחרותי שמגן על החברה) אמיתי, בעיקר בתעופה וביישומים שבהם תקלה יקרה בהרבה ממחיר הרכיב.
קהל לקוחות
החברה משרתת מאות אלפי אתרי יצרנים ומפיצים. בתעופה היא מוכרת ליצרני מטוסים ומנועים ולמשתמשי קצה בשוק המסחרי והביטחוני. חלק מהקשרים מבוססים על הסכמי אספקה ארוכי טווח ועל הזמנות מסגרת, כאשר ההכנסה מוכרת בדרך כלל בעת משלוח המוצר.
הפיזור הרחב מפחית תלות במוצר בודד, אך לא מבטל תלות בפלטפורמות גדולות. עיכוב בקצב הייצור של Boeing (BA) או Airbus, בעיות אצל יצרני מנועים או ירידה בתנועת הנוסעים יכולים להשפיע על המכירות. מנגד, שוק החלפים מספק איזון משום שהוא תלוי יותר בצי הקיים ובשעות הטיסה.
במרכזי נתונים, הלקוח הישיר עשוי להיות יצרן מערכת קירור, קבלן תשתיות או יצרן ציוד מקורי, ולא בהכרח מפעילת הענן עצמה. המשמעות היא שצמיחת ההוצאה של חברות הענן אינה עוברת במלואה לParker, ויש לבדוק בכל רבעון אם הנהלת החברה מתחילה לכמת הזמנות או הכנסות מהתחום.
ספקים
חומרי הגלם העיקריים הם פלדה, פליז, נחושת, אלומיניום, ניקל, גומי, חומרים תרמופלסטיים וכימיקלים. החברה מציינת שהיא מצפה לקבל חומרים אלה ממקורות רבים ובהיקף מספק. הסיכון אינו רק מחסור, אלא עלייה במחיר, מכסים וחוסר יכולת להעביר את העלות ללקוחות בזמן.
בתעופה קיימת גם תלות ברכיבים מדויקים, ביצרנים מוסמכים ובכוח אדם מיומן. שיבוש אצל ספק קטן יכול לעכב מערכת שלמה. Parker משתמשת באסטרטגיית שרשרת אספקה ובייצור באזורים בעלי עלות תחרותית, אך הדוח מציין במפורש סיכוני חומרי גלם, רכיבים, מכסים ומחסור בעובדים.
בעלי מניות
מבנה הבעלות נשלט בידי מוסדיים. Vanguard, State Street וBlackRock נמנים עם בעלי המניות הגדולים. המשמעות אינה שקיים בעל שליטה שמכוון את החברה לטווח ארוך, אלא שהמניה מושפעת במידה רבה מזרימות למדדים ומהערכת השוק המוסדי לאיכות הביצוע.
נכון יותר לבחון את יישור האינטרסים דרך הקצאת ההון. החברה רכשה מניות של עצמה בהיקף $1.3 מיליארד בשנת 2026 ושילמה דיבידנדים של $936 מיליון. הרכישות העצמיות הפחיתו את מספר המניות, אך לאחר רכישת Filtration Group הגיוני לצפות שהעדיפות תעבור זמנית להורדת חוב.
דגשים נוספים
איכות הצבר
צבר הקבוצה הגיע ל$12.8 מיליארד, לעומת $11 מיליארד שנה קודם. כ70% מהצבר אמורים להימסר בתוך 12 חודשים. החברה מגדירה צבר כהזמנות כתובות ומחייבות, ובמקרה של הזמנות מסגרת כוללת רק כמויות שנקבע להן מועד אספקה. לכן הצבר איכותי יותר ממדד שיווקי כללי, אם כי הוא עדיין חשוף לשינויים בלוחות זמנים ובתמהיל.
מערכת הניהול
The Win Strategy מתמקדת בבטיחות, חוויית לקוח, צמיחה רווחית, ייצור רזה, שרשרת אספקה ותמחור לפי ערך. התרומה שלה ניכרת בשיפור שולי הרווח גם בתקופות שבהן הצמיחה התעשייתית הייתה חלשה. היעד החדש לשנת 2031 הוא צמיחה אורגנית של 4% עד 6%, שיעור רווח תפעולי מגזרי מתואם של 30%, שיעור תזרים מזומנים חופשי של 17% וצמיחת רווח מתואם למניה של יותר מ10% בשנה.
קירור נוזלי הוא בונוס ולא בסיס
הטעות האפשרית בתזה היא להפוך את Parker למניית בינה מלאכותית. החברה אכן מחזיקה במוצרים הנדרשים לקירור נוזלי, אך אין כרגע דיווח שמאפשר לקבוע את שיעור ההכנסות מהתחום. עד שההנהלה לא תציג נתון נפרד, הזמנות או לקוחות מהותיים, אין הצדקה לתת לפעילות מכפיל דומה לזה של חברת תשתיות מרכזי נתונים ממוקדת.
נתונים פיננסיים
צמיחה ורווחיות
בשנת 2026 ההכנסות הסתכמו ב$21.5 מיליארד, עלייה של 8.3%, והצמיחה האורגנית הייתה 6.6%. שיעור הרווח הגולמי עלה מ36.9% ל37.7%. שיעור הרווח התפעולי המגזרי המתואם הגיע ל27.3%, עלייה של 1.2 נקודות אחוז.
הצמיחה לא הייתה אחידה. התעופה צמחה ב14.2% והפעילות התעשייתית ב5.7%. אסיה בלטה לטובה, בעוד אירופה ואמריקה הלטינית הציגו ביצועים מתונים יותר. לשנת 2027 החברה צופה צמיחת מכירות של 5.5% עד 8.5%, שיעור רווח תפעולי מגזרי מתואם של 27.5% עד 27.9% ורווח מתואם למניה של $34.25 עד $35.25. התחזית אינה כוללת את התרומה המלאה של Filtration Group ואת רכישת CIRCOR.
תזרים מזומנים
התזרים מפעילות שוטפת הגיע לשיא של $4.4 מיליארד, לעומת $3.8 מיליארד בשנת 2025. לאחר השקעות הוניות של $459 מיליון, FCF (תזרים מזומנים חופשי) הסתכם בכ$3.9 מיליארד. זהו שיעור של כ18.2% מההכנסות, גבוה מיעד 17% שהחברה הציבה לשנת 2031.
איכות התזרים טובה, אך בשנת 2026 נרשמה עלייה של $272 מיליון במלאי ושל $114 מיליון בחייבים, כך שחלק מההון נקשר בצמיחה. בשנת 2027 החברה מתכננת השקעות הוניות בשיעור 2.5% מהמכירות, לעומת יעד ארוך טווח של 2%.
מזומן וחוב
בסוף יוני 2026 היו לחברה $501 מיליון מזומן וחוב כולל של כ$8.5 מיליארד, כולל חוב קצר וארוך. לאחר תאריך המאזן החברה משכה $7.75 מיליארד כדי לממן את Filtration Group. מכאן שהמאזן ההיסטורי אינו משקף את רמת החוב הנוכחית.
החוב הפרופורמה, לפני שימוש במזומן ולפני רכישת CIRCOR, מתקרב ל$16 מיליארד. אם גם CIRCOR תמומן בעיקר בחוב, החשיפה עלולה להתקרב ל$18 מיליארד. מול תזרים חופשי היסטורי של כ$3.9 מיליארד מדובר ברמה ניתנת לניהול, אך גבוהה מספיק כדי להגביל רכישות עצמיות ולגרום לרגישות גבוהה יותר לריבית ולאינטגרציה.
מכפילים ושווי
במחיר $918.8 החברה נסחרת לפי כ28.4 על הרווח המתואם של 2026 וכ26.4 על אמצע תחזית הרווח המתואם לשנת 2027. לפי הרווח החשבונאי ההיסטורי המכפיל גבוה יותר, כ32.3.
המכפיל אינו נמוך במונחים מוחלטים. עם זאת, הוא נמוך ממכפילי הרווח ההיסטוריים שנצפו אצל חלק מחברות התעופה האיכותיות, ובהן GE Aerospace (GE), RTX וTransDigm (TDG), שנסחרו סביב אמצע שנות ה30 לפי נתוני השוק שנבדקו. הוא גבוה מחברות תעשייה בוגרות כמו Illinois Tool Works (ITW) וDover (DOV), שנסחרו סביב אמצע שנות ה20 או פחות. Parker נמצאת בין הקבוצות משום שכשליש מהפעילות הוא תעופה מהירת צמיחה והשאר פעילות תעשייתית איכותית אך מחזורית יותר.
דילול
מספר המניות המדולל ירד מ130.2 מיליון ל128.1 מיליון, ולכן החברה לא מדללת את בעלי המניות ברמה הכוללת. קיימות תוכניות תגמול מנייתי, ובסוף יוני נותרו 6.7 מיליון מניות זמינות להקצאה בתוכנית התמריצים, אך הרכישות העצמיות קיזזו את ההנפקות בשנים האחרונות.
הערכת שווי
הדרך המתאימה ביותר לתמחר את Parker היא מכפיל רווח מתואם קדימה, עם בדיקת סבירות מול FCF ומול מכפילי חברות דומות. DCF (שיטת הערכת שווי באמצעות היוון תזרימי המזומנים העתידיים) מלא פחות יציב כרגע משום שהרכישות משנות את החוב, ההכנסות, ההפחתות והסינרגיות. מכפיל רווח מאפשר לבחון את יכולת החברה לייצר צמיחה דו ספרתית ברווח למניה תוך התייחסות מפורשת לאיכות העסק.
נקודת המוצא היא אמצע תחזית 2027 של $34.75 למניה. היעד של ההנהלה הוא צמיחה שנתית של יותר מ10% עד 2031. לצורך מחיר יעד ל12 עד 18 חודשים, המודל מעריך את הרווח המתואם לשנת 2028 ולא את שנת היעד הרחוקה.
מה קורה בטכני?
מבחינה טכנית, הגרף של פארקר מציג תמונה חיובית יחסית לטווח הבינוני והארוך. מאז השפל שנרשם בתחילת 2025, המניה מתקדמת בתוך מגמת עלייה ברורה, המתאפיינת בשפלים עולים ובקו מגמה אלכסוני ששימש מספר פעמים כאזור תמיכה. הירידה האחרונה החזירה את המחיר אל סביבת 900–915 דולר, שבה נפגשים קו המגמה העולה ואזור מחיר משמעותי מהעבר. כל עוד המניה מצליחה להתבסס מעל אזור זה, ניתן לראות בתיקון האחרון בחינה מחודשת של התמיכה ולא בהכרח שינוי במגמה הראשית.
עם זאת, כדי לקבל אישור משמעותי יותר לחזרת המומנטום החיובי, המניה תידרש לעלות מחדש מעל הממוצע הנע, הנמצא באזור 949 דולר, ולאחר מכן להתמודד עם אזור ההתנגדות סביב 1,000 דולר. פריצה והתבססות מעל רמות אלו עשויות להעיד שהקונים חוזרים לשלוט ולפתוח פוטנציאל לתנועה לעבר השיא האחרון, ובהמשך לאזור 1,090 דולר. מדובר בפוטנציאל עלייה של כ19% ביחס למחיר המוצג בגרף. מנגד, שבירה ברורה של אזור 900 דולר ושל קו המגמה העולה תחליש את התרחיש האופטימי ותאותת שהמניה עלולה להיכנס לתיקון עמוק יותר. לכן, האופטימיות הטכנית נשענת בשלב זה בעיקר על שמירת התמיכה ועל האפשרות להיווצרות שפל עולה נוסף, אך היא עדיין דורשת אישור באמצעות חזרה מעל הממוצע הנע ורמות ההתנגדות הקרובות.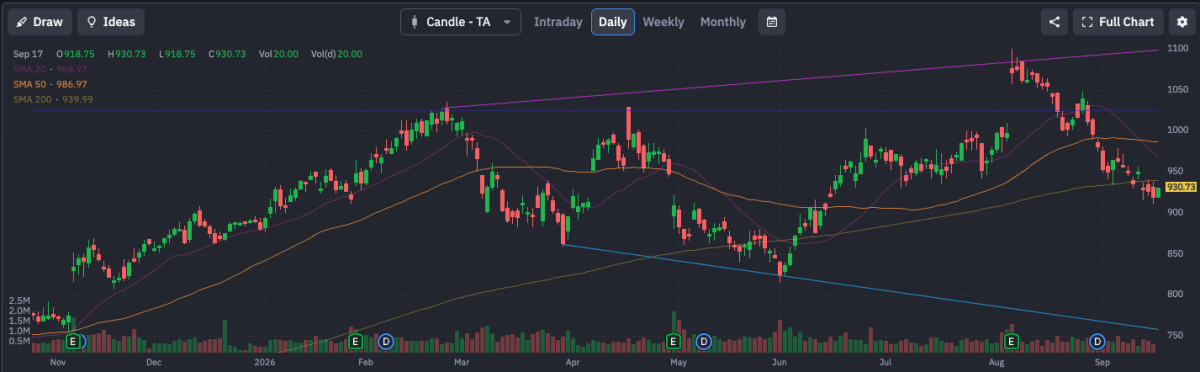
מקור: Finviz
תרחיש שורי
בתרחיש השורי הפעילות התעשייתית ממשיכה להתאושש, התעופה צומחת בקצב דו ספרתי, Filtration Group משתלבת ללא אובדן לקוחות והחברה מממשת חלק מהסינרגיות מוקדם. הרווח המתואם לשנת 2028 מגיע לכ$40 למניה. מכפיל 30 מתאים במקרה זה משום שהחברה מציגה צמיחה דו ספרתית, שולי רווח עולים ותזרים חזק. מחיר המניה המתקבל הוא $1,200.
כדי להצדיק את התרחיש צריך לראות צמיחה אורגנית של לפחות 6%, שיעור רווח מגזרי מתואם שמתקרב ל29%, צמיחת תעופה מעל 10% והפחתה ברורה של החוב נטו.
תרחיש בסיסי
בתרחיש הבסיסי הרווח המתואם לשנת 2028 מגיע לכ$38.5 למניה. ההנחה משקפת צמיחה של כ10.8% מעל אמצע תחזית 2027, בהתאם ליעד ארוך הטווח של ההנהלה אך ללא פרמיה מלאה על מרכזי נתונים. מכפיל 27 משקף שילוב בין פעילות תעופה איכותית לבין פעילות תעשייתית מחזורית וחוב גבוה יותר לאחר הרכישות. מחיר המניה המתקבל הוא כ$1,040.
תרחיש דובי
בתרחיש הדובי ההתאוששות התעשייתית נחלשת, קצב ייצור המטוסים מתעכב, האינטגרציה של Filtration Group מכבידה והריבית על החוב פוגעת ברווח. הרווח המתואם לשנת 2028 נשאר סביב $32 למניה והמכפיל יורד ל23. מחיר המניה המתקבל הוא כ$736.
מחיר יעד משוקלל, עם משקל של 25% לתרחיש השורי, 50% לתרחיש הבסיסי ו25% לתרחיש הדובי, הוא כ$1,004. מול מחיר של $918.8 מדובר בUpside (פער העלייה האפשרי בין מחיר המניה למחיר היעד) של כ9.3%. התשואה הצפויה אינה גבוהה ביחס לסיכון החוב ולמחזוריות, ולכן אין כאן פער ביטחון גדול.
תזה שורית
שוק החלפים בתעופה נשאר דו ספרתי
המדד המרכזי הוא צמיחת הכנסות החלפים המסחריים. קצב מעל 10% במהלך 2027 יחזק את ההנחה שהארכת חיי המטוסים והיקף שעות הטיסה מייצרים ביקוש חוזר. הדבר ישפר את התמהיל ואת הרווחיות.
צבר התעופה ממשיך לעלות
צבר מעל $9 מיליארד עד סוף 2027 ושיעור הזמנות חיובי דו ספרתי יראו שהביקוש אינו רק תוצאה של פיגור באספקות. צבר חזק תומך בנראות ההכנסות לשנים קדימה.
Filtration Group עומדת ביעדי האינטגרציה
החברה צריכה להציג שמירה על מכירות של כ$2 מיליארד, שולי EBITDA באזור 23% ומסלול אמין לחיסכון של $220 מיליון בתוך שלוש שנים. עמידה ביעדים תהפוך מחיר רכישה גבוה לעסקה סבירה.
החוב יורד במהירות
תזרים חופשי שנתי של יותר מ$4 מיליארד והקצאת רובו לחוב יכולים להחזיר את המאזן לרמה נוחה בתוך מספר שנים. ירידה עקבית בחוב נטו היא תנאי לשמירת מכפיל גבוה.
מרכזי הנתונים הופכים לנתון כספי
הנהלה שמתחילה לכמת הכנסות, הזמנות או קצב צמיחה בקירור נוזלי תאפשר למשקיעים להעניק ערך ממשי לפעילות. עד אז זהו פוטנציאל בלבד.
תזה דובית
מחיר רכישות גבוה מדי
אם הסינרגיות בFiltration Group יתעכבו או שקצב שימור הלקוחות ייחלש, התשואה על ההון המושקע תהיה נמוכה. סימן אזהרה יהיה רווחיות מתחת ל23% או היעדר התקדמות בחיסכון במהלך 2027 ו2028.
פגיעה כפולה בתעופה
עיכובים בייצור יכולים לפגוע בציוד המקורי, בעוד שירידה בתנועת הנוסעים תפגע בחלפים. צמיחת תעופה מתחת ל5% וירידה בצבר יהיו סימנים לכך ששני מנועי הפעילות נחלשים במקביל.
החוב נשאר גבוה
אם החוב לא יירד בגלל רכישות נוספות, ריבית גבוהה או תזרים חלש, המכפיל עלול להתכווץ גם אם הרווח התפעולי ממשיך לגדול. חוב פרופורמה גבוה מפי 3 EBITDA לאורך זמן יהיה סימן שלילי.
שחיקת שולי הרווח
יעד 30% לשנת 2031 דורש המשך תמחור, ייצור רזה ותמהיל חיובי. ירידה בשיעור הרווח המגזרי המתואם מתחת ל27% במשך כמה רבעונים תערער את תזת איכות הביצוע.
סיפור מרכזי הנתונים אינו מתרגם להכנסות
אם החברה ממשיכה להשיק מוצרים אך אינה מדווחת על הזמנות או לקוחות מהותיים, ייתכן שהשוק קטן מדי ביחס לקבוצה או שהתחרות מגבילה את חלקה. במצב כזה אסור לתמחר את Parker כמניית תשתיות בינה מלאכותית.
מסקנה ומחיר יעד
Parker היא חברה איכותית מאוד עם שילוב נדיר של פעילות תעשייתית רחבה, חשיפה מהותית לתעופה, שוק חלפים חזק ושיפור עקבי ברווחיות. התצפית מתוך המנוע אינה רק אנקדוטה. היא מדגימה כיצד מוצר קטן של החברה נכנס למערכת קריטית ומלווה אותה לאורך חייה. המספרים מאשרים שהסיפור המהותי נמצא בתעופה, שבה ההכנסות הגיעו ל$7.1 מיליארד והצבר ל$8.5 מיליארד.
קירור נוזלי למרכזי נתונים הוא מנוע פוטנציאלי מעניין, משום שלParker יש סל רחב של מחברים, צנרת, שסתומים, מסננים, משאבות וחיישנים. עם זאת, אין כיום נתון שמוכיח שהתחום מהותי להכנסות. לכן הוא מקבל בתזה ערך אופציונלי ולא פרמיה מלאה.
המנוע המרכזי הוא המשך הצמיחה בתעופה ובשוק החלפים. הסיכון המרכזי הוא שילוב בין תמחור גבוה לחוב שעלה בעקבות רכישות יקרות. נהפוך לחיוביים יותר אם החברה תציג הורדת חוב מהירה, אינטגרציה מוצלחת וצמיחה מדידה במרכזי נתונים. נהפוך לשליליים יותר אם שולי הרווח יישחקו, צבר התעופה יירד או שהרכישות לא ייצרו את התשואה שהובטחה.