מאחורי הקלעים של החלטת הריבית בארה״ב, ומה צפוי לנו קדימה?
17.9.2026
בקצרה
- הפדרל ריזרב העלה את טווח הריבית ב-0.25 נקודת אחוז לרמה של 3.75%-4.00%, מה שמשקף כלכלה אמריקאית חזקה מספיק כדי לשאת ריבית גבוהה יותר, ובכך מאפשר לפד להתמקד בבלימת האינפלציה הגבוהה מבלי לחשוש ממיתון מיידי.
- יו"ר הפד קווין וורש הדגיש כי הצמיחה הבסיסית של הכלכלה האמריקאית חזקה, עם הוצאות מקומיות עמידות והשקעות עסקיות חזקות, מה שמאפשר לפד להמשיך במדיניות הידוק מוניטרי ולהעלות ריבית נוספת, גם אם זה עלול להשפיע לרעה על נכסים רגישים לריבית.
- האינפלציה נותרה הבעיה המרכזית, כאשר מדד מחירי ההוצאה לצריכה פרטית (PCE) עמד באוגוסט על כ-3.6% ואינפלציית הליבה על כ-3.2%, מה שמחייב את הפד להמשיך במאמצים להחזיר את האינפלציה ליעד של 2% ולמנוע ציפיות אינפלציוניות גבוהות בקרב הציבור והעסקים.
- תחזיות הפד מראות כי הדרך ליעד אינפלציה של 2% ארוכה, כאשר אינפלציית ה-PCE צפויה להגיע ליעד רק ב-2029, מה שמעיד על סבירות גבוהה להמשך העלאות ריבית או שמירה על ריבית גבוהה לזמן ממושך, גם אם נתון חודשי בודד יהיה נמוך מהצפוי.
כאשר בנק מרכזי מעלה ריבית בזמן שהכלכלה ממשיכה לצמוח ושוק העבודה קרוב לתעסוקה מלאה, המשמעות שונה מהעלאת ריבית שמגיעה מתוך משבר.
הפדרל ריזרב אינו מנסה כרגע להציל כלכלה מידרדרת או להתמודד עם עלייה חדה באבטלה, להפך. הוא מזהה כלכלה חזקה מספיק כדי לשאת ריבית גבוהה יותר, ובדיוק משום כך הוא מרגיש שיש לו מרחב להתמקד בבעיה שנותרה פתוחה והיא האינפלציה.
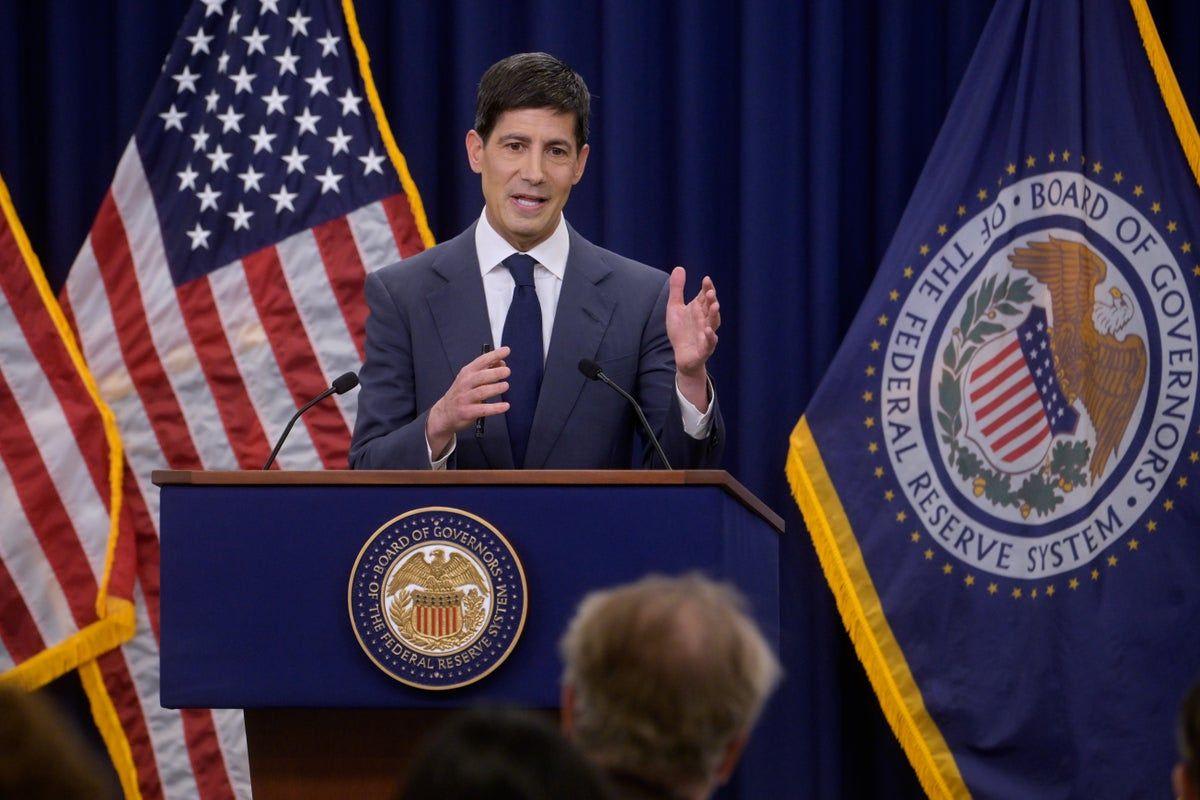
וזה בדיוק היה המסר המרכזי של יו"ר הפד קווין וורש לאחר החלטת הריבית האחרונה.
הפד העלה את טווח הריבית ב0.25 נקודת אחוז לרמה של 3.75% עד 4.00%. כל 12 חברי ועדת השוק הפתוח בעלי זכות ההצבעה תמכו במהלך, זו הייתה העלאת הריבית הראשונה מאז 2023, והיא הגיעה לצד תחזיות שמראות כי רוב משתתפי הפד אינם חושבים שהעבודה הסתיימה.
החלטה אחת כבר התקבלה, אך השאלה החשובה למשקיעים היא מה יגיע אחריה. האם מדובר במהלך בודד שנועד לחזק את אמינות הפד, או בתחילתו של שלב נוסף במחזור העלאות הריבית.
הכלכלה התחזקה ולכן הפד הרשה לעצמו לפעול
וורש הציג תמונה חיובית למדי של הפעילות הכלכלית. ההוצאות המקומיות נותרו עמידות, ההשקעות העסקיות חזקות, הפריון ממשיך להשתפר והאשראי ממשיך לזרום, במיוחד לעסקים.
לדבריו, הנתונים שהתקבלו מאז ישיבת הפד הקודמת מצביעים על התחזקות רחבה יותר של הכלכלה.
הוא סיכם את התמונה במשפט קצר וברור:
“Underlying growth is higher. Inflation is the problem.”
בתרגום פשוט, הצמיחה הבסיסית חזקה יותר והאינפלציה היא הבעיה.
זהו משפט חשוב להבנת ההחלטה, הפד אינו מעלה ריבית משום שהצמיחה חלשה, אלא משום שהצמיחה והביקוש חזקים מספיק כדי לאפשר הידוק נוסף. וורש אף אמר שהתקשה לתאר את התנאים הפיננסיים הקיימים כמגבילים.
במילים אחרות, למרות הריבית הגבוהה, הוא אינו חושב שהיא כבר לוחצת על הפעילות בעוצמה שמספיקה כדי להחזיר את האינפלציה ליעד.
עבורנו המשקיעים, זאת נקודה כפולה.
מצד אחד, כלכלה חזקה תומכת בהכנסות וברווחי החברות ומקטינה את הסיכון למיתון מיידי.
מצד שני, אותה חוזקה מאפשרת לפד להשאיר את הריבית גבוהה ואף להעלות אותה שוב.
לכן, חדשות טובות על הכלכלה עלולות להפוך לחדשות פחות טובות עבור נכסים שרגישים במיוחד לריבית.
האינפלציה נשארה הבעיה המרכזית
וורש לא ניסה לרכך את המסר בנוגע לאינפלציה, ואמר:
“The plain fact is that inflation is too high and has been for too long.”
כלומר, העובדה הפשוטה היא שהאינפלציה גבוהה מדי, וכך כבר זמן רב מדי.
לדבריו, נתוני הקיץ לא הראו שיפור משמעותי במגמה הבסיסית. רכיבים רבים במדדי המחירים עדיין עלו בקצב הגבוה מ3%, הן בחישוב של שישה חודשים והן בחישוב של 12 חודשים. הוא גם הפנה את תשומת הלב לעלייה במחירי סחורות ותשומות מרכזיות בתקופה שבין ישיבות הפד.
בהצהרת הפתיחה העריך וורש כי העלייה השנתית במדד מחירי ההוצאה לצריכה פרטית, מדד PCE שמשמש את הפד למדידת האינפלציה, עמדה באוגוסט על כ3.6%. אינפלציית הליבה של PCE, שאינה כוללת מזון ואנרגיה, הוערכה בכ3.2%. אינפלציית הליבה במדד המחירים לצרכן עמדה לדבריו על כ2.4%.
החשש של הפד אינו מוגבל לעלייה זמנית במחיר הנפט או בסחורה מסוימת. הבעיה מתחילה כאשר התייקרויות ממוקדות מתפשטות לשירותים, לעלויות הייצור, למחירים לצרכן ולציפיות האינפלציה. הפד אינו יכול לייצר נפט או לפתור אירועים גיאופוליטיים, אך הוא יכול לנסות למנוע מצב שבו משקי בית ועסקים מתחילים להניח שעליות מחירים גבוהות הן מצב קבוע.
לכן וורש הדגיש שהפד בוחן מגמות ולא נתון חודשי בודד. לדבריו:
“Trends matter. Data points are noisy.”
כלומר, המגמה חשובה ואילו נתון בודד עלול להיות מושפע מרעש זמני, המשמעות היא שגם מדד מחירים אחד שיהיה נמוך מהצפוי לא יספיק בהכרח כדי לעצור העלאה נוספת. הפד ירצה לראות רצף נתונים שמוכיח שהאינפלציה מתקרבת ליעד באופן ברור ומהיר מספיק.
התחזיות מראות שהדרך ל2% אינפלציה עדיין ארוכה
תחזיות הפד מחזקות את המסר הניצי. אינפלציית PCE צפויה לעמוד על 3.7% ב2026, לרדת ל2.3% ב2027, להגיע ל2.1% ב2028 ולחזור ליעד של 2% רק ב2029. אינפלציית הליבה צפויה לעמוד על 3.4% ב2026, על 2.5% ב2027, על 2.2% ב2028 ועל 2% ב2029.
בהשוואה לתחזיות יוני, הפד העלה את תחזית האינפלציה הכללית ל2026 מ3.6% ל3.7% ואת תחזית הליבה מ3.3% ל3.4%.
השינוי קטן מבחינה מספרית, אך הוא חשוב מבחינת הכיוון. למרות העלאת הריבית, הפד עדיין אינו רואה התכנסות מהירה אל היעד.
נתון משמעותי נוסף נמצא בהערכת הסיכונים, 17 מתוך 18 המשתתפים העריכו שהסיכון לתחזית האינפלציה נוטה כלפי מעלה, ורק משתתף אחד הגדיר את הסיכונים כמאוזנים.
כלומר, כמעט כל המשתתפים חושבים שהסיכוי שהאינפלציה תהיה גבוהה מהתחזית משמעותי יותר מהסיכוי שתהיה נמוכה ממנה.
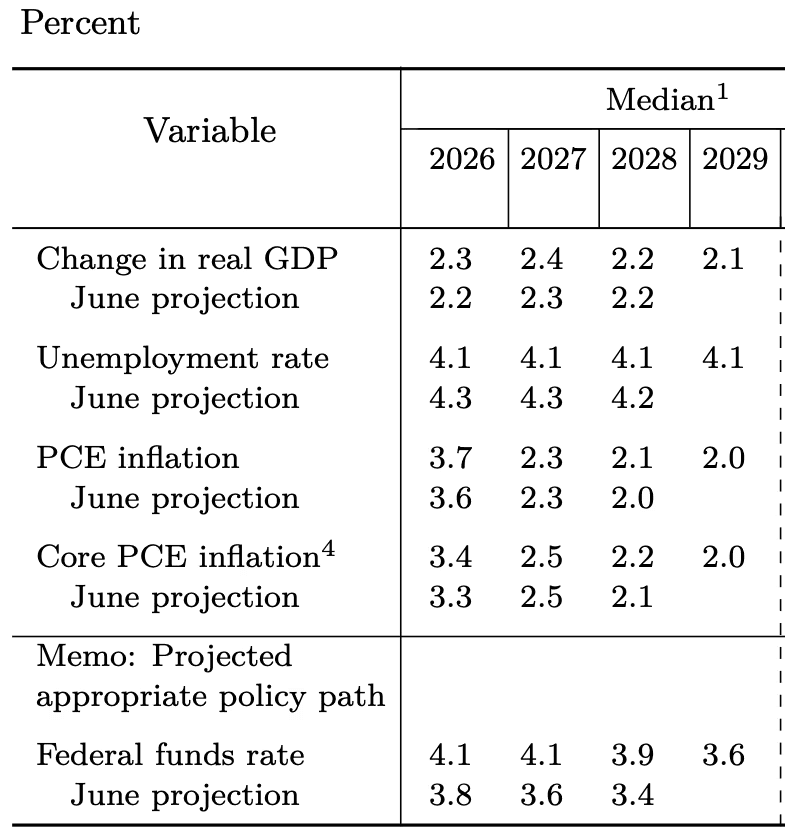 מקור: Federal Reserve, תחזיות ספטמבר 2026
הטבלה מציגה את התחזיות החציוניות של משתתפי הפד. האינפלציה צפויה לחזור ל2% רק ב2029, בעוד שיעור האבטלה צפוי להישאר ברמה של 4.1% והריבית החציונית צפויה לעמוד על 4.1% גם בסוף 2027.
חשוב להבחין בין תחזיות משתתפי הפד לבין עמדתו האישית של וורש. יו"ר הפד לא הגיש תחזית משלו ואמר:
“I have not offered a projection of my own.”
לכן אי אפשר להסיק מהטבלה או מהגרף מהי תחזית האינפלציה האישית שלו, אפשר רק לומר שהמסר שלו היה תקיף יותר מתחזית שמקבלת השלמה עם חזרה איטית מאוד ליעד.
שוק העבודה אינו הסיבה לעצור כרגע
וורש הציג את שוק העבודה כאחד ממקורות החוזקה המרכזיים של הכלכלה.
שיעור האבטלה עומד סביב 4.1%, מספר המשרות הפנויות ושעות העבודה עלו ותביעות האבטלה, בממוצע של ארבעה שבועות, נמצאות לדבריו ברמה שתואמת תעסוקה מלאה. הגידול במשרות גם המשיך לעמוד בקצב הגידול בכוח העבודה.
תחזיות הפד תומכות בתמונה הזאת, התחזית החציונית מצביעה על שיעור אבטלה של 4.1% בכל אחת מהשנים 2026 עד 2029. לעומת תחזיות יוני, שבהן שיעור האבטלה הצפוי ל2026 ול2027 עמד על 4.3%, מדובר בשיפור ברור.
במסיבת העיתונאים אמר וורש:
“I don’t believe we need to do harm to the labor market to achieve our objective.”
כלומר, הוא אינו חושב שהפד צריך לפגוע בשוק העבודה כדי להשיג את מטרתו.
אין פירוש הדבר שהעלאות ריבית אינן עלולות להאט גיוס עובדים או להעלות אבטלה, המשמעות היא שוורש אינו רואה סתירה הכרחית בין הורדת האינפלציה לבין שמירה על תעסוקה מלאה בטווח הבינוני.
וורש מאמין שניתן להחזיר את יציבות המחירים בלי לייצר בכוונה מיתון או זינוק באבטלה.
זהו למעשה תרחיש של נחיתה רכה, הפד צופה צמיחה של 2.3% ב2026 ושל 2.4% ב2027, אבטלה יציבה וירידה הדרגתית באינפלציה.
זהו תרחיש חיובי, אך גם שאפתני. ככל שהריבית תישאר גבוהה זמן רב יותר, כך גדל הסיכון שההשפעה המצטברת על משקי הבית, שוק הדיור, העסקים והאשראי תופיע באיחור.
רוב משתתפי הפד צופים לפחות העלאה נוספת
ההצבעה הרשמית על ההעלאה הנוכחית התקבלה ברוב של 12 מול 0, ומדובר רק בחברי ועדת השוק הפתוח שהחזיקו בזכות הצבעה באותה ישיבה.
הDot Plot, לעומת זאת, משקף את התחזיות של כלל המשתתפים שהגישו הערכה בנוגע למסלול הריבית.
לאחר ההחלטה עומד אמצע טווח הריבית על 3.875%. מתוך 18 התחזיות שהוגשו, שני משתתפים מעריכים שהריבית המתאימה בסוף 2026 תישאר ברמה הזאת, 12 משתתפים צופים ריבית של 4.125%, שמשמעותה העלאה נוספת אחת של 0.25 נקודת אחוז וארבעה משתתפים צופים ריבית של 4.375%, שמשמעותה שתי העלאות נוספות בהיקף מצטבר של 0.50 נקודת אחוז.
במילים פשוטות, 16 מתוך 18 התחזיות מצביעות על לפחות העלאה נוספת אחת עד סוף השנה. התחזית החציונית מצביעה על העלאה נוספת אחת.
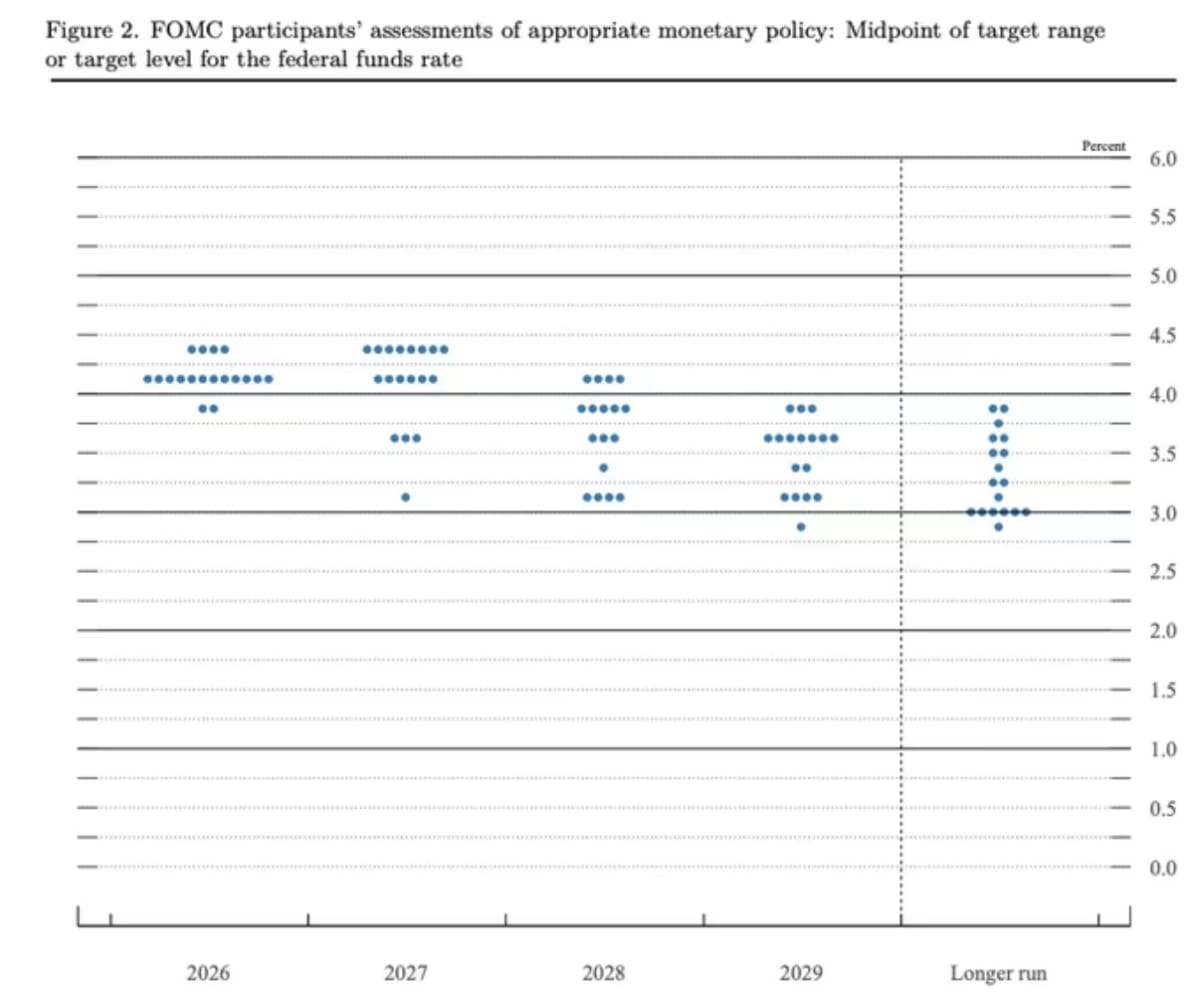 מקור: Federal Reserve, תחזיות ספטמבר 2026
כל נקודה מייצגת הערכה של משתתף אחד לגבי הריבית המתאימה בסוף כל שנה. הריכוז המרכזי ב2026 נמצא ברמה של 4.125%, כלומר העלאה נוספת אחת, ואילו התחזית החציונית נשארת ברמה הזאת גם בסוף 2027.
וורש עצמו אינו אחד מ18 המגישים משום שבחר שלא למסור תחזית, לכן לא נכון לומר שהוא התחייב להעלאה נוספת. נכון לומר שרוב גדול מקרב משתתפי הפד צופה מהלך נוסף, בעוד וורש שמר לעצמו גמישות מלאה לקראת ההחלטות הבאות.
המסר החשוב יותר נמצא דווקא בתחזית ל2027. החציון נשאר על 4.1%, ולכן התרחיש המרכזי אינו רק העלאה נוספת השנה.
וורש גם מצביע על אפשרות שהריבית לא תרד במשך כל 2027,מבחינת השווקים, תקופה ארוכה של ריבית גבוהה יכולה להיות משמעותית יותר מהעלאה בודדת נוספת.
מדוע השוק פירש את המסר כניצי
התגובה הראשונית בשווקים המחישה שהמשקיעים קיבלו מסר תקיף, ולמרות שימ רה על יציבות ברגע ההחלטה, מדד S&P 500 סיים את יום המסחר בירידה 0.35%.
גם הציפיות להמשך השתנו, לאחר ההחלטה העניק שוק החוזים סיכוי של בערך 50% להעלאה נוספת כבר בישיבת אוקטובר. התחזית אינה הבטחה, אך היא מצביעה על כך שהמשקיעים אינם רואים בהחלטה מהלך בודד שסוגר את הדיון.
הפגישה הייתה ניצית מכמה סיבות.
ההחלטה התקבלה פה אחד, וורש אמר שהאינפלציה אינה מראה שיפור משמעותי, רוב גדול בתחזיות צופה העלאה נוספת והפד שיפר את תחזיות הצמיחה והתעסוקה.
השילוב הזה אומר שהפד גם מודאג מאינפלציה וגם מעריך שהכלכלה יכולה לעמוד במדיניות מרסנת יותר.
במקביל, וורש נמנע מהתחייבות להחלטה הבאה, הוא אינו רוצה שהשווקים יראו בDot Plot תוכנית עבודה סופית, והוא גם אינו רוצה שכל נתון חודשי יהפוך מיד לציפייה להעלאה או לעצירה. הגישה הזאת עשויה להגדיל את התנודתיות סביב פרסומי דוחות רלוונטיים, משום שהמשקיעים יידרשו לפרש כל נתון מחדש בלי לקבל מסלול ברור מראש.
המשמעות לאג"ח למניות ולדולר
בשוק האג"ח, העלאה נוספת והאפשרות שהריבית תישאר גבוהה לאורך 2027 תומכות בתשואות גבוהות בחלק הקצר של העקום.
איגרות חוב לטווח קצר מושפעות במידה רבה מציפיות לריבית הפד, ולכן כל נתון אינפלציה חזק או נתון פעילות חיובי עשוי לדחוף את התשואות כלפי מעלה.
בתשואות הארוכות פועלים כוחות נוספים, וורש הסביר שהתשואה לעשר שנים עלתה בשלוש סיבות מרכזיות.
הכלכלה חזקה יותר, השקעות ההון הגדולות יוצרות תחרות גוברת על מקורות מימון והסיכון הגיאופוליטי מגדיל את פרמיית הסיכון שהמשקיעים דורשים.
לדבריו, העלייה בהשקעות ההון אמיתית, וחברות טכנולוגיה גדולות מגייסות סכומים משמעותיים כדי לממן תשתיות ומרכזי נתונים.
עבור שוק המניות, המשמעות מורכבת. חברות צמיחה נסחרות לפי הערך הנוכחי של רווחים עתידיים, ולכן ריבית גבוהה מגדילה את שיעור ההיוון ועלולה ללחוץ על התמחור שלהן.
חברות קטנות, עסקים ממונפים וחברות שתלויות במחזורי מימון קצרים עלולים להיפגע מעלויות אשראי גבוהות יותר.
מנגד, אם הצמיחה אכן נשארת חזקה ושוק העבודה שומר על יציבות, רווחי החברות יכולים להמשיך לגדול. לכן המסר אינו בהכרח ירידה בכל שוק המניות, אלא יתרון אפשרי לחברות עם תזרים מזומנים חזק, חוב נמוך ויכולת להעביר עליות מחירים ללקוחות.
מה יקבע אם תגיע העלאה נוספת
הפד אינו פועל במסלול אוטומטי, העלאה נוספת תהפוך לסבירה יותר אם האינפלציה תישאר מעל 3%, מחירי האנרגיה והתשומות ימשיכו לעלות, הצריכה תישאר עמידה וההשקעות העסקיות ימשיכו להתרחב. במקרה כזה, לפד תהיה גם סיבה להמשיך להילחם באינפלציה וגם מרחב כלכלי לעשות זאת.
לעומת זאת, היחלשות ברורה בגיוס העובדים, עלייה בתביעות האבטלה, ירידה משמעותית בצריכה או הידוק חד בתנאי האשראי עשויים לשנות את מאזן הסיכונים. גם רצף של נתוני אינפלציה נמוכים, ולא רק חודש בודד, עשוי לאפשר לפד להמתין.
הנתונים החשובים ביותר בחודשים הקרובים יהיו מדדי PCE וCPI, נתוני השכר, הצריכה הפרטית, מספר המשרות החדשות, שיעור האבטלה, תביעות האבטלה ומדדי הפעילות העסקית.
בנוסף, מחיר הנפט וההתפתחויות הגיאופוליטיות יישארו חלק מהתמונה משום שהם יכולים להשפיע על עלויות הייצור, התחבורה והצריכה.
השורה התחתונה
זה היה מסר ניצי, אך לא התחייבות למסלול קבוע של העלאות.
וורש הציג כלכלה חזקה, שוק עבודה שנמצא בסביבת תעסוקה מלאה ואינפלציה שאינה יורדת במהירות מספקת. מבחינתו, השילוב הזה מאפשר לפד להתמקד ביציבות המחירים בלי לנסות לייצר אבטלה או מיתון.
רוב משתתפי הפד צופים לפחות העלאה נוספת אחת השנה, והתחזית החציונית אינה כוללת הורדת ריבית במהלך 2027. לכן הסיכון המרכזי למשקיעים אינו רק עוד העלאה של 0.25 נקודת אחוז, הסיכון הוא תקופה ממושכת שבה הריבית נשארת גבוהה, תשואות האג"ח ממשיכות להתחרות במניות ועלויות המימון מכבידות בהדרגה על משקי הבית והחברות.
החדשות החיוביות הן שהפד אינו מזהה כרגע משבר כלכלי או הידרדרות חריפה בתעסוקה, החדשות הפחות חיוביות הן שאותה חוזקה מקטינה את הדחיפות לעצור את ההידוק.
אם האינפלציה לא תציג שיפור ברור, הפד הראה שהוא מוכן לפעול שוב.