המחירים עלו אבל שוק היד השנייה מספר סיפור אחר
16.9.2026
בקצרה
- מחירי דירות היד השנייה בישראל ירדו ב-1.2% ברבעון השני של 2026, עם ירידות חדות יותר של 2.9% בירושלים ו-2% במחוז תל אביב, מה שמעיד על חולשה אמיתית בשוק הדיור ועל הצורך של מוכרים להתפשר במחיר בהיעדר קונים עם הון עצמי ומשכנתה.
- העלייה הכללית במחירי הדירות בישראל, שעמדה על 0.2% ביוני-יולי 2026, אינה משקפת את המצב המלא בשוק, שכן היא מושפעת מדירות חדשות שבהן קבלנים מציעים הטבות מימון נרחבות, מה שעלול להטעות משקיעים לגבי התאוששות אמיתית בביקוש החופשי.
- קבלנים משתמשים במגוון הטבות, כמו דחיית תשלומים, סבסוד ריבית או ויתור על הצמדה, בכ-20% מהעסקאות (43% בירושלים), מה שמאפשר להם לשמור על מחיר חוזי גבוה למרות שהעלות הכלכלית בפועל לרוכש נמוכה יותר, ובכך מסווה את הירידה האמיתית בערך הדירה החדשה.
- התאוששות שוק הדיור אינה אחידה, כאשר שמונה חברות קבלניות ריכזו כמעט 70% מהתזרים נטו ביולי, מה שמצביע על ריכוזיות גוברת בשוק הדירות החדשות ועל יתרון לחברות הגדולות בגישה לאשראי, דבר המקשה על חברות קטנות יותר ועלול להשפיע על התחרותיות בענף.
כשמשפחה קונה דירה מאדם פרטי, אין הרבה מקום למשחקים, היא צריכה להביא הון עצמי, לקבל משכנתה ולהעביר את הכסף בתוך זמן קצר.
אבל כאשר אותה משפחה רוכשת דירה מקבלן, התמונה יכולה להיות שונה לגמרי כאשר חלק גדול מהתשלום יכול להידחות, הריבית עשויה להיות מסובסדת והקבלן יכול להעניק הטבות מבלי להפחית את המחיר הרשום בחוזה.
ההבדל הזה חשוב במיוחד כעת.
הנתונים החדשים מראים שמחירי הדירות בישראל עלו מעט, אך כשמפרידים בין הדירות החדשות לבין שוק היד השנייה, מתגלה תמונה מורכבת בהרבה.
העלייה הקטנה שתפסה את הכותרות
מחירי הדירות עלו ב0.2% בעסקאות שבוצעו ביוני וביולי 2026, בהשוואה לעסקאות שבוצעו במאי וביוני וזו הייתה העלייה השנייה ברציפות, לאחר עלייה של 0.1% בתקופה הקודמת.
לכאורה, ניתן לראות בכך סימן להתאוששות. אלא שבמבט שנתי המחירים עדיין נמוכים ב1.2% לעומת התקופה המקבילה אשתקד.
כלומר, שתי עליות קטנות בחודשים האחרונים עדיין לא מחקו את הירידה שנרשמה בשנה האחרונה.
גם הלשכה המרכזית לסטטיסטיקה מדגישה כי הנתונים האחרונים עדיין ארעיים ועשויים להשתנות כאשר עסקאות נוספות ידווחו.
שוק היד השנייה הולך בכיוון אחר
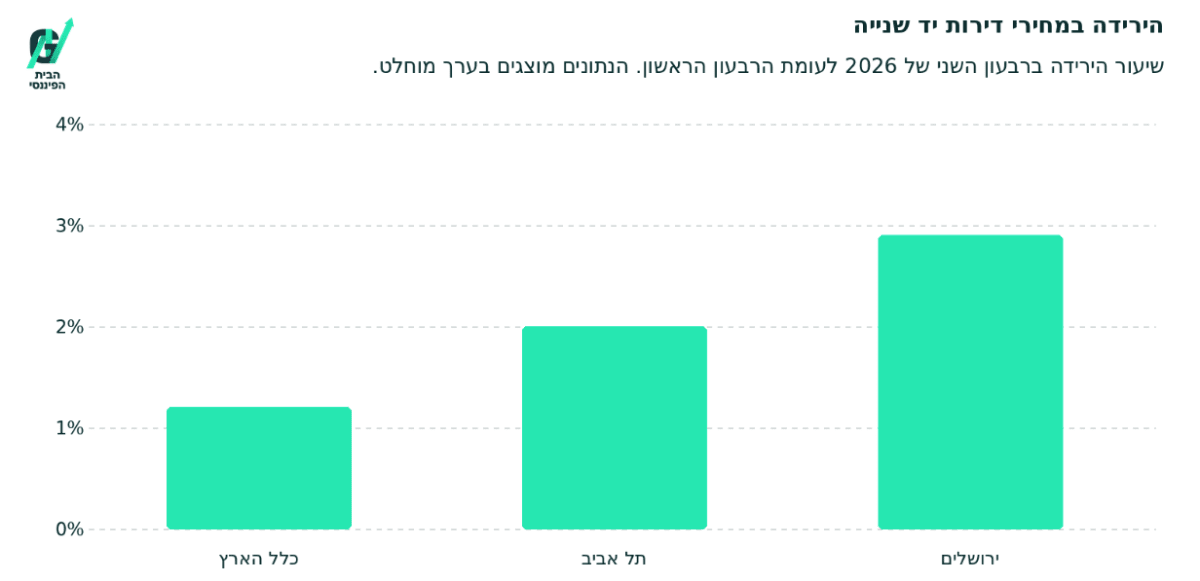
הנתון המעניין ביותר נמצא במדד הנפרד של דירות יד שנייה. ברבעון השני של 2026 ירדו מחירי הדירות מיד שנייה ב1.2% לעומת הרבעון הראשון.
הירידות היו חדות יותר בירושלים, שבה מחירי היד השנייה ירדו ב2.9%, ובמחוז תל אביב, שבו נרשמה ירידה של 2%.
חשוב להדגיש שההשוואה אינה זהה לחלוטין. המדד הכללי מתפרסם לתקופות חופפות של חודשיים, בעוד שמדד היד השנייה מתפרסם אחת לרבעון. לכן אי אפשר להציב את המספרים זה מול זה כאילו נמדדו באותה צורה.
ועדיין, הכיוון שעולה מהם ברור: בזמן שמחירי הדירות החדשות הצליחו לעלות, שוק היד השנייה כבר הציג ירידה ממשית.
 מקור: הלשכה המרכזית לסטטיסטיקה | ניתוח ועיבוד נתונים: הבית הפיננסי
הגרף מציג את עוצמת הירידה במחירי היד השנייה. בירושלים ובתל אביב נרשמה חולשה גדולה יותר מהממוצע הארצי.
למה היד השנייה משקפת את השוק בצורה נקייה יותר
בדירה מיד שנייה קשה יותר להסתיר את הפער בין המחיר המבוקש לבין המחיר שהרוכש מסוגל לשלם.
אם אין קונה שמוכן להביא את ההון העצמי ולקבל משכנתה, המוכר נדרש להתפשר במחיר או להמתין.
לקבלנים יש ארגז כלים רחב יותר. הם יכולים לדחות את מרבית התשלום למועד המסירה, לסבסד ריבית, להעניק הלוואת קבלן, לוותר על הצמדה או להוסיף שדרוגים לדירה. ההטבות האלה מורידות את העלות הכלכלית של הרכישה גם אם המחיר הרשום בחוזה אינו משתנה.
לכן עסקה שבה דירה נמכרת ב3 מיליון שקל, אבל רוב התשלום מועבר רק בעוד כמה שנים, אינה זהה מבחינה כלכלית לעסקה שבה אותו סכום משולם היום.
הדירות החדשות עלו אבל המבצעים נשארו מחוץ למדד
מחירי הדירות החדשות עלו ב0.5% בתקופה האחרונה. גם לאחר ניכוי העסקאות במסגרת הסבסוד הממשלתי נרשמה עלייה של 0.4%.
הנתון הזה מראה שלא ניתן להסביר את העלייה רק באמצעות תוכניות ממשלתיות. עם זאת, הוא אינו כולל התאמה מלאה לשווי הכלכלי של מבצעי המימון.
כאשר קבלן דוחה תשלום או משלם חלק מעלות הריבית, מחיר החוזה יכול להישאר גבוה גם כשהמחיר הכלכלי שהרוכש משלם בפועל נמוך יותר.
השימוש בהטבות אינו שולי. בבדיקה של משרד האוצר על עסקאות שבהן איכות הדיווח נחשבה טובה יחסית, כ20% מהעסקאות הרלוונטיות כללו הטבת מימון כאשר בירושלים הגיע השיעור ל43%, ובאזורי המרכז ורחובות הוא עמד על 37%.
בנוסף, 41.2% מעסקאות הדירות החדשות שנכללו במדד האחרון בוצעו במסגרת סבסוד ממשלתי. לכן העלייה במחירי הדירות החדשות אינה בהכרח עדות לכך שהביקוש החופשי חזר במלוא כוחו.
גם העלייה אצל הקבלנים אינה מתחלקת שווה בשווה
הבעיה אינה רק ההבדל בין דירות חדשות לבין יד שנייה, גם בתוך שוק הקבלנים עצמו הפעילות הולכת ומתרכזת במספר קטן של חברות.
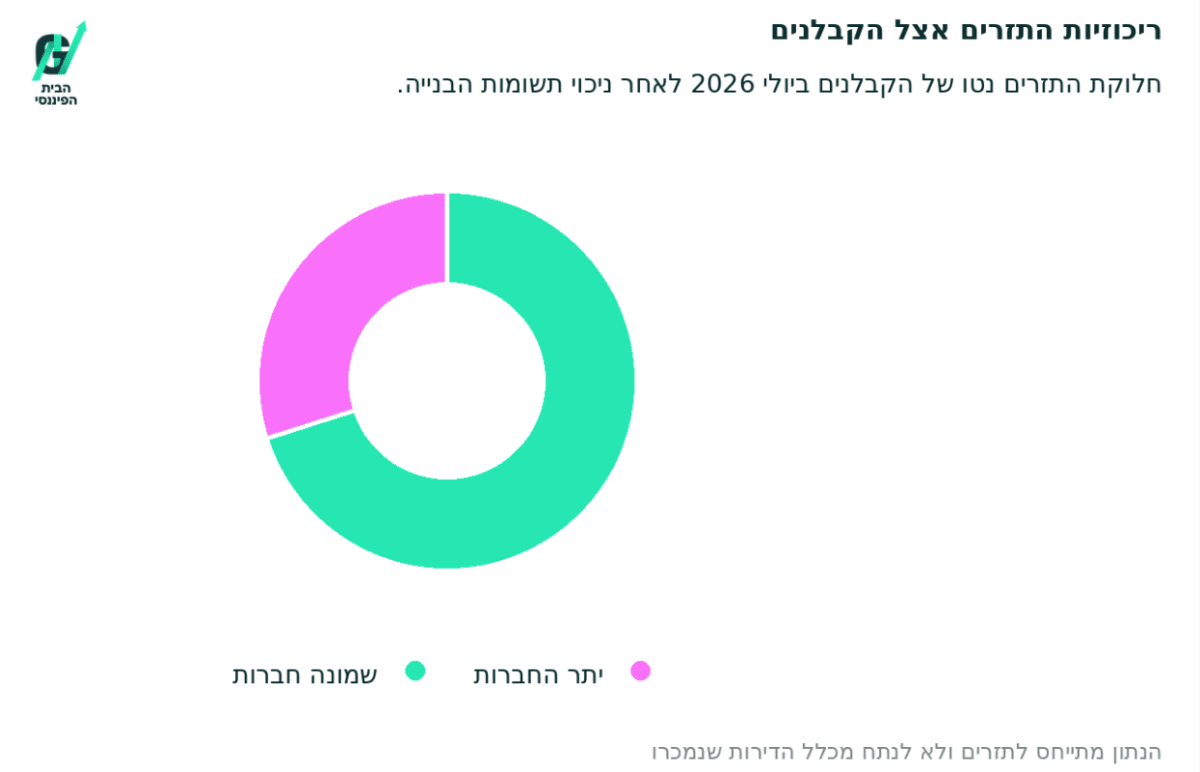
ביולי שמונה חברות ריכזו קרוב ל70% מהתזרים נטו של הקבלנים, לאחר ניכוי תשומות הבנייה. מדובר במדד תזרימי ולא בנתח מכלל הדירות שנמכרו, ולכן אין להסיק ממנו ששמונה חברות שולטות ב70% משוק הדיור כולו.
עם זאת, הוא מלמד עד כמה ההתאוששות אינה אחידה, לחברות הגדולות יש גישה נוחה יותר לאשראי ולשוק ההון, והן מסוגלות להציע מבצעי מכירות רחבים. חלקן גם פעילות בפרויקטים גדולים של סבסוד ממשלתי, שבהם אפשר למכור עשרות ואף מאות דירות בפרק זמן קצר.
 מקור: אגף הכלכלן הראשי במשרד האוצר וניתוח גלובס | ניתוח ועיבוד נתונים: הבית הפיננסי
הריכוזיות הגבוהה מלמדת שהצלחתן של כמה חברות גדולות אינה בהכרח מעידה על מצבו של הקבלן הממוצע.
מחיר רשום ומחיר אמיתי אינם תמיד אותו דבר
הנתונים החדשים אינם מוכיחים שמדד מחירי הדירות שגוי.
המדד מודד את המחירים שנרשמו בעסקאות ומנסה לנטרל הבדלים באיכות ובמאפייני הדירות. הבעיה היא שמחיר החוזה אינו תמיד מצליח לשקף את מלוא הערך של הטבת המימון.
לכן עלייה של 0.2% במדד הכללי אינה מספיקה כדי לקבוע ששוק הדיור חזר לעלות.
המחירים עדיין נמוכים ב1.2% לעומת השנה שעברה, מחירי היד השנייה ירדו ברבעון השני והפעילות אצל הקבלנים נשענת בחלקה על סבסוד, אשראי ודחיית תשלומים.
שוק היד השנייה הוא המקום שבו הרוכש והמוכר נאלצים להיפגש בלי מעטפת ההטבות של החברות הגדולות וכאשר כשהמחירים בו יורדים, זהו סימן לכך שיכולת התשלום של הציבור עדיין נמצאת תחת לחץ.
הכותרת מספרת שמחירי הדירות עלו. אבל מתחת לכותרת פועלים למעשה שני שווקים שונים.
באחד מהם יש קבלנים, סבסוד ומבצעי מימון, בשני יש משפחה שמנסה למכור דירה למשפחה אחרת. כרגע, השוק השני מספר סיפור חלש הרבה יותר.