מחיר הזהב ירד מהשיא אבל חברות הכרייה עדיין מייצרות רווחי ענק
14.9.2026
בקצרה
- מרווחי חברות כריית הזהב זינקו ב-134% ברבעון הראשון של 2026 והגיעו לשיא של 3,076 דולר לאונקיה, למרות שמחיר הזהב עלה ב-70% בלבד, מה שמדגיש את מנגנון המינוף התפעולי המאפשר לחברות אלו להגדיל את רווחיותן באופן משמעותי יותר מעליית מחיר המתכת עצמה.
- עלויות ההפקה הממוצעות בענף (AISC) עלו ב-16% בלבד ל-1,785 דולר לאונקיה ברבעון הראשון, עלייה מתונה בהרבה לעומת זינוק מחיר הזהב, מה שמשאיר בידי הכורים סכום גדול יותר מכל אונקיה ומאפשר להם להציג רווחיות גבוהה ותזרים מזומנים חזק, כפי שהודגם על ידי Barrick ו-Newmont שהחזירו מיליארדי דולרים לבעלי המניות.
- מחיר הזהב הנוכחי, סביב 4,320 דולר לאונקיה, נמוך מהשיא אך עדיין גבוה מספיק כדי להפוך מכרות יקרים יותר לכדאיים, מה שמאפשר ל-10% מהכורים בעלי העלויות הגבוהות ביותר להגדיל את מרווחם ב-32% ל-2,363 דולר לאונקיה, אך היצע הזהב העולמי גדל ב-2% בלבד, מה שמונע הצפה של השוק ושומר על רמות מחיר גבוהות יחסית.
- עלויות ההפקה ממשיכות לטפס, כאשר הרבעון הראשון של 2026 היה הרבעון ה-28 ברציפות שבו עלות AISC עלתה לעומת השנה הקודמת, כתוצאה מעלייה במחירי אנרגיה, חומרי גלם ותמלוגים, מה שמטיל לחץ מתמשך על שולי הרווח של חברות הכרייה ומחייב אותן לנהל ביעילות את הוצאותיהן כדי לשמר את הרווחיות הגבוהה.
כאשר מחיר הזהב עולה, קל להניח שהדרך הישירה ליהנות מהמגמה היא להחזיק במתכת עצמה, אבל מאחורי הזינוק בזהב מתרחש סיפור מעניין אפילו יותר.
חברות הכרייה מוכרות את הזהב במחירים גבוהים בהרבה, בעוד שעלויות ההפקה שלהן עולות בקצב מתון יותר. הפער הזה מגדיל במהירות את הרווח שנשאר מכל אונקיה.
כאן נמצא היתרון הגדול של חברות הכרייה, אך גם הסיכון שלהן.
הזהב הוא נכס שמחירו נקבע בשוק. חברת כרייה היא עסק תפעולי מורכב שתלוי במחירי אנרגיה, עובדים, ציוד, תמלוגים ואיכות המכרה.
כאשר התנאים מסתדרים, הרווחים יכולים לצמוח הרבה יותר ממחיר הזהב, וכאשר התנאים מתהפכים, אותו מנגנון עלול לפעול נגד החברה.
הפער בין הזהב לכורים הגיע לשיא
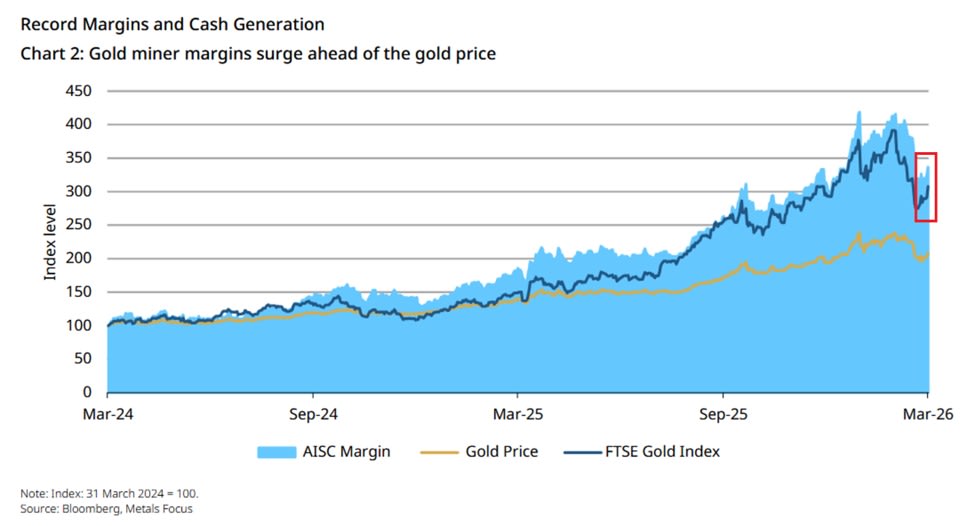
ברבעון הראשון של 2026 עלה מחיר הזהב הממוצע ב70% לעומת התקופה המקבילה. במקביל, מרווחי הכורים זינקו ב134% והגיעו לשיא של 3,076 דולר לאונקיה.
המרווח מחושב באמצעות הפחתת AISC ממחיר הזהב, AISC הוא מדד שמרכז את עלויות הפקת הזהב ואת ההשקעות הדרושות לשמירה על פעילות המכרה.
הוא כולל בין היתר כרייה, עיבוד, תחזוקה ותשלומים נוספים הקשורים לפעילות.
העלות הממוצעת בענף עלתה ברבעון הראשון ב16% ל1,785 דולר לאונקי,. זאת עלייה משמעותית, אבל קטנה בהרבה מהעלייה במחיר הזהב.
לכן הסכום שנותר בידי הכורים מכל אונקיה גדל במהירות.
 מקור: מועצת הזהב העולמית
הגרף מראה שמאז מרץ 2024 מחיר הזהב בערך הוכפל, בעוד שמרווחי חברות הכרייה יותר משולשו.
המספרים החדשים מראים שהיתרון עדיין קיים
ברבעון השני נרשמה התמתנות מסוימת. מחיר הזהב הממוצע עמד על 4,506 דולר לאונקיה, ירידה של 8% לעומת השיא ברבעון הראשון.
למרות זאת, המחיר נשאר גבוה ב37% לעומת הרבעון המקביל בשנת 2025.
נכון להיום (14.9), מחיר הזהב נע סביב 4,320 דולר לאונקיה. מדובר ברמה נמוכה מהשיא שנרשם בתחילת השנה, אך עדיין גבוהה מספיק כדי להשאיר מרווח רחב אצל חלק גדול מהכורים.
הדוגמה של חברת Barrick ממחישה זאת היטב. החברה מכרה זהב במחיר ממוצע של 4,417 דולר לאונקיה ברבעון השני, עלייה של 34% לעומת השנה הקודמת, במקביל, עלות AISC שלה עלתה ב11% בלבד ל1,866 דולר לאונקיה.
הפער בין המחיר שמומש לבין עלות ההפקה עמד על כ2,551 דולר לאונקיה. זהו חישוב פשוט שאינו זהה לרווח הנקי החשבונאי, אבל הוא ממחיש כמה כסף נשאר לפני הוצאות נוספות של החברה.
הרווחיות הגבוהה הופכת למזומן
הפער הזה כבר מופיע בדוחות. הכנסות Barrick צמחו ברבעון השני ב44% ל5.29 מיליארד דולר. הרווח הנקי עלה ב50% ל1.22 מיליארד דולר ותזרים המזומנים מפעילות גדל ב28% ל1.7 מיליארד דולר. החברה החזירה לבעלי המניות כ1.5 מיליארד דולר באמצעות דיבידנד ורכישת מניות, גידול של 242% לעומת התקופה המקבילה. הנתונים האלה מראים שהעלייה בזהב אינה נשארת רק על הנייר, אלא מתחילה להגיע גם לבעלי המניות.
גם חברת Newmont הציגה ברבעון הראשון תזרים מזומנים חופשי שיא של 3.1 מיליארד דולר והחזירה למשקיעים 2.7 מיליארד דולר, כאשר החברה אישרה גם תוכנית נוספת לרכישת מניות בהיקף של 6 מיליארד דולר.
מחיר גבוה מחזיר לחיים גם מכרות יקרים
אחד הנתונים המעניינים ביותר נוגע ל10% מהכורים בעלי עלויות ההפקה הגבוהות ביותר. גם אצלם המרווח עלה ב32% בתוך רבעון והגיע ל2,363 דולר לאונקיה.
כאשר מחיר הזהב נמוך, מכרות כאלה נמצאים ראשונים תחת לחץ ולעיתים פעילותם הופכת ללא כדאית, מחיר גבוה מאפשר להם להמשיך לפעול, להשקיע בציוד ולהגדיל תפוקה.
עם זאת, התגובה של ההיצע אינה מהירה. פיתוח מכרה חדש דורש שנים של תכנון, רישיונות והשקעות. ברבעון השני תפוקת המכרות בעולם עלתה ב2% בלבד לעומת השנה הקודמת.
לכן המחיר הגבוה עדיין לא יצר הצפה של זהב חדש בשוק.
 מקור: Northminer
העלויות ממשיכות לטפס
למרות הרווחיות הגבוהה, אי אפשר להתעלם מהלחצים. הרבעון הראשון של 2026 היה הרבעון ה28 ברציפות שבו עלות AISC עלתה לעומת השנה הקודמת.
העלייה במחירי הדלק, החשמל, ההובלה וחומרי הגלם מייקרת את פעילות המכרות. גם התמלוגים גדלים.
במדינות מסוימות שיעור התמלוגים עולה יחד עם מחיר הזהב, ולכן הממשלה לוקחת חלק גדול יותר מההכנסות כאשר המחיר מטפס.
ברבעון הראשון עלו תשלומי התמלוגים בענף ב85% לעומת השנה הקודמת. חלקם בתוך עלות ההפקה הממוצעת הוכפל בתוך חמש שנים והגיע ל12%.
החברות הגדולות מצליחות להתמודד טוב יותר באמצעות חוזים ארוכי טווח, מלאי דלק, גידור וכוח מיקוח מול ספקים, בעוד חברות קטנות יותר חשופות בצורה ישירה יותר להתייקרות ולשיבושים.
חברת Barrick מעריכה שכל עלייה של 10 דולר במחיר חבית הנפט מוסיפה כ12 דולר לעלות הפקת אונקיית זהב בפעילות שלה. הנתון נראה קטן ביחס למרווח הנוכחי, אך התייקרות ממושכת יכולה להצטבר ולשחוק את הרווחיות.
לא כל חשיפה לזהב נראית אותו הדבר
רכישת זהב או קרן שעוקבת אחר מחירו מעניקה חשיפה ישירה יחסית למתכת. השקעה בחברת כרייה מוסיפה שכבה שלמה של סיכונים והזדמנויות.
לחברת כרייה יש הנהלה, חובות, עובדים, מכרות במדינות שונות ותוכנית השקעות. היא יכולה להגדיל תפוקה ולהחזיר כסף למשקיעים, אך גם להתמודד עם תקלות, שביתות, שינויי מס, ירידה באיכות העפרות או אובדן רישיון.
קרנות סל של חברות כרייה מפזרות את הסיכון בין מספר חברות, אבל הן עדיין חשופות לעלויות הענף ולמחיר הזהב.
כורים קטנים עשויים להציג עליות חדות יותר בתקופה חיובית, אך גם הסיכון התפעולי והפיננסי שלהם גבוה יותר.
הביקוש עדיין תומך אבל התמונה אינה אחידה
הביקוש הכולל לזהב, כולל עסקאות מחוץ לבורסות, עמד ברבעון השני על 1,269 טונות ונשאר כמעט ללא שינוי לעומת השנה הקודמת.
הבנקים המרכזיים רכשו 289 טונות, בעוד מקרנות הסל נרשמו יציאות של 45 טונות.
מחיר הזהב הגבוה פגע בביקוש לתכשיטים, שירד לרמה הנמוכה ביותר מאז תקופת הקורונה, ומנגד, הביקוש מצד בנקים מרכזיים והמשך חוסר הוודאות הכלכלי והגאופוליטי ממשיכים לספק תמיכה.
המשמעות היא שהכיוון העתידי אינו תלוי רק באינפלציה או בריבית בארצות הברית. גם רכישות של בנקים מרכזיים, תנועת הדולר, זרימת כסף לקרנות והמצב הביטחוני בעולם יכולים לשנות במהירות את התמונה.
המבחן האמיתי נמצא במרווח
חברות כריית הזהב נמצאות כיום בתקופה חריגה של רווחיות גבוהה. מחיר הזהב אמנם ירד מהשיא, אבל נשאר גבוה בהרבה מעלויות ההפקה של החברות הגדולות.
הדבר מאפשר להן לייצר מזומנים, לחזק את המאזנים ולהחזיר כסף לבעלי המניות.
עם זאת, הסיפור יכול להשתנות במהירות. אם מחיר הזהב ימשיך לרדת בזמן שעלויות הדלק, השכר והתמלוגים ימשיכו לעלות, המרווחים יצטמצמו והירידה ברווחים עלולה להיות חדה יותר מהירידה במחיר המתכת.
לכן המשקיעים צריכים לעקוב לא רק אחר מחיר הזהב, אלא גם אחר עלות ההפקה לכל אונקיה, היקף התפוקה, תזרים המזומנים והמדינות שבהן נמצאים המכרות.
מחיר הזהב פותח את הדלת לרווחים, אבל איכות החברה קובעת כמה מהם יישארו בידי בעלי המניות.