כך הפכה תשפ״ו לאחת השנים החזקות בתולדות הבורסה בתל אביב
10.9.2026
בקצרה
- שוק ההון הישראלי הציג ביצועים עדיפים משמעותית בשנת תשפ״ו, כאשר מדד תל אביב 35 זינק ב-40.5% לעומת עלייה של 21.8% במדד נאסד"ק 100, מה שמעיד על ירידה בפרמיית הסיכון של ישראל והתאוששות כלכלית שמשכה משקיעים מקומיים וזרים כאחד.
- מדד תל אביב ביטוח הוביל את העליות הסקטוריאליות עם זינוק של 94.5%, בעוד שמדד הנדל"ן עלה ב-20.4% בלבד, מה שמדגיש את השפעת הריבית הגבוהה יחסית על חברות ממונפות, למרות שהציבור דווקא צמצם חשיפה למדדי הביטוח והבנקים.
- מחזור המסחר היומי הממוצע במניות בבורסה בתל אביב גדל ב-62% לכ-4.9 מיליארד שקל, וחלקם של תושבי החוץ עלה ל-31%, מה שמעיד על עלייה משמעותית בנזילות השוק ושיפור יכולתו לטפל בעסקאות גדולות יותר, תוך צמצום פערי קנייה-מכירה.
- הזרמת כספים משמעותית לשוק המניות המקומי, עם רכישות נטו של 10.8 מיליארד שקל על ידי קרנות נאמנות ו-9.6 מיליארד שקל על ידי מוסדיים, מצביעה על בסיס רחב לעליות, כאשר העדפות המשקיעים המגוונות מנעו הסתמכות על קבוצת משקיעים אחת.
שוק ההון הישראלי סיים את השנה העברית בתמונה שכמעט הפוכה מזו שאיתה נכנס אליה. בתחילת התקופה המשקיעים עדיין דרשו פיצוי גבוה על הסיכון בישראל, הריבית הכבידה על חברות ועל משקי הבית והסביבה הביטחונית המשיכה לייצר תנודתיות. בסופה, מדדי הדגל רשמו עליות חדות, השקל התחזק, מחזורי המסחר התרחבו ושווי שוק המניות בבורסה חצה לראשונה את רף 3 טריליון השקלים.
אבל הסיפור של תשפ״ו אינו מסתכם בעלייה במחירי המניות שכן מתחת למדדים התרחש שינוי רחב יותר. משקיעים מקומיים וזרים הגדילו את פעילותם, המעבר למסחר בימים שני עד שישי שיפר את החיבור לשווקים בעולם, חברות חדשות הצטרפו למסחר ושוק איגרות החוב והחוזים העתידיים המשיך להתפתח.
לכן השאלה החשובה אינה רק כמה הבורסה עלתה, אלא האם השנה האחרונה בנתה בסיס לשוק מקומי גדול, נזיל ובינלאומי יותר.
שנה שבה תל אביב עקפה את מרבית המדדים בעולם
מדד תל אביב 35 עלה במהלך התקופה ב40.5%, מדד תל אביב 125 התחזק ב36.8% ומדד תל אביב 90 עלה ב25.5%. לשם השוואה, מדד נאסד״ק 100 עלה ב21.8%, מדד MSCI World עלה ב19.1% ומדד S&P 500 עלה ב18.1%. תקופת המדידה נמשכה מ25 בספטמבר 2025 עד 4 בספטמבר 2026, ולכן מדובר בהשוואה על פני השנה העברית ולא בשנה קלנדרית מלאה.
הביצועים העודפים הגיעו לאחר ירידה בפרמיית הסיכון של ישראל, כלומר בפיצוי הנוסף שהמשקיעים דורשים כדי להחזיק בנכסים ישראליים, ובנוסף, התחזקות השקל ותחילת מחזור הפחתות הריבית תרמו גם הן לשיפור בתמחור של מניות ואיגרות חוב מקומיות.
במחצית הראשונה של 2026 חזרה התנודתיות בעקבות העימות בין ישראל לאיראן והעלייה במחירי האנרגיה, אמנם לאחר הירידה המחודשת ברמת הסיכון חזרו המשקיעים להתמקד בשיפור בפעילות המקומית, בהפחתות הריבית ובהתאוששות הכלכלה.
מדד הביטוח הוביל אבל הציבור דווקא צמצם חשיפה
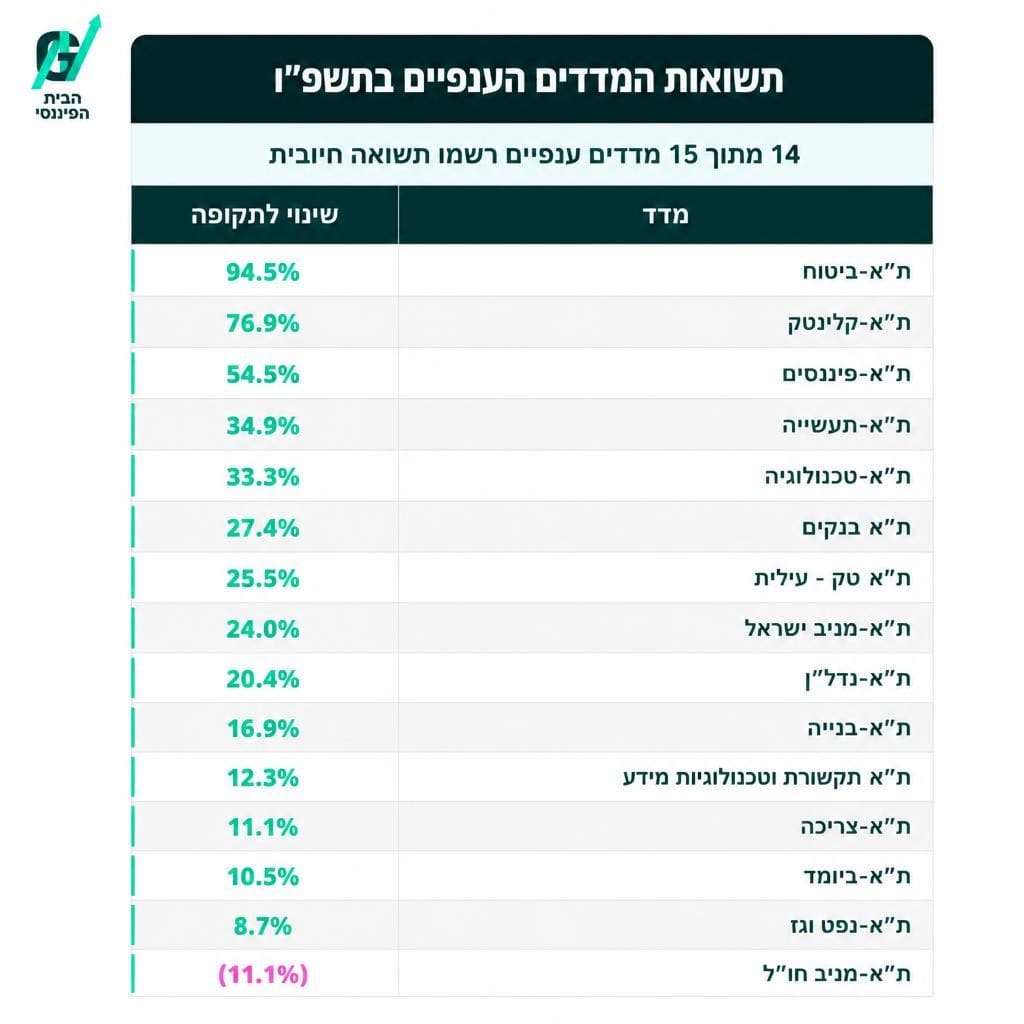
העליות היו רחבות, אך הפערים בין הסקטורים היו גדולים כאשר 14 מתוך 15 המדדים הענפיים שנבדקו סיימו את התקופה בתשואה חיובית.
מדד תל אביב ביטוח הוביל עם זינוק של 94.5%, מדד תל אביב קלינטק עלה ב76.9% ומדד תל אביב פיננסים התחזק ב54.5%. גם מדדי התעשייה והטכנולוגיה רשמו עליות של 34.9% ו33.3% בהתאמה, בעוד שמדד הבנקים עלה ב27.4%.
חברות הביטוח נהנו משיפור בתוצאות החיתומיות, מגידול בנכסים המנוהלים ומהכנסות גבוהות יותר מתיקי ההשקעות. הבנקים נהנו במשך חלק ניכר מהתקופה מסביבת ריבית שתמכה בהכנסות המימון, לצד המשך צמיחה בפעילות האשראי.
מנגד, מדד הנדל״ן עלה ב20.4% ומדד הבנייה ב16.9%. הריבית אמנם ירדה במהלך השנה, אך עלויות המימון הגבוהות יחסית המשיכו להכביד על חברות ממונפות ועל שוק הדיור. הפער המעניין ביותר הופיע בין ביצועי מדד הביטוח לבין התנהגות הציבור. למרות שהמדד כמעט הכפיל את ערכו, המוצרים העוקבים אחריו רשמו פדיונות נטו של כ680 מיליון שקל, לאחר גיוסים של כ916 מיליון שקל בשנה הקודמת. גם המוצרים העוקבים אחר מדד הבנקים עברו מגיוסים של כ674 מיליון שקל לפדיונות של כ98 מיליון שקל. הנתונים אינם מוכיחים שהמשקיעים מכרו בדיוק לפני העליות, אך הם כן מראים שהציבור לא הגדיל חשיפה למדדים שהציגו לבסוף חלק מהביצועים החזקים ביותר.
הכסף חזר לבורסה והמסחר הפך עמוק יותר
מחזור המסחר היומי הממוצע במניות, בבורסה ומחוץ לה, הגיע לכ4.9 מיליארד שקל, לעומת כ3.1 מיליארד שקל בשנה העברית הקודמת שזו צמיחה של כ62%. במקביל, חלקם של תושבי החוץ במסחר במניות עלה מכ27% לכ31%. העלייה במחזורים חשובה משום ששוק נזיל מאפשר לבצע עסקאות גדולות יותר ובדרך כלל מצמצם את הפער בין מחיר הקנייה למחיר המכירה.
זרימת הכספים מצביעה על בסיס רחב יותר לעליות כאשר קרנות הנאמנות רכשו מניות בכ10.8 מיליארד שקל נטו. קרנות הפנסיה, קופות הגמל וחברות הביטוח רכשו מניות בכ9.6 מיליארד שקל נטו, ותושבי החוץ הזרימו לשוק המקומי כ2.1 מיליארד שקל נטו.
העדפות המשקיעים לא היו זהות, הגופים המוסדיים המקומיים הגדילו בעיקר את החשיפה לבנקים, לטכנולוגיה, לביטוח ולביומד, אך מכרו מניות נדל״ן ובנייה. תושבי החוץ רכשו בעיקר מניות טכנולוגיה, נדל״ן ואנרגיה, ובמקביל מימשו מניות בנקים.
המשמעות היא שהעלייה במדדים לא נשענה על קבוצת משקיעים אחת או על סקטור בודד, אלא על שילוב של כסף מקומי וזר עם העדפות השקעה שונות.
המזנקות והמבילות של השנה
המזנקת של השנה: נקסט ויז׳ן יצרנית מצלמות המיקרו המיוצבות לכלי טיס בלתי מאוישים המשיכה לשבור שיאי מכירות ורווחיות בכל רבעון. עם צבר הזמנות שנסק במאות מיליוני שקלים, רווחיות נקייה חריגה של כ55% וביקוש גלובלי אדיר, החברה הוכיחה עליונות טכנולוגית מובילה.
מלכת הדיבידנד: קבוצת דלק בזכות קצבי הפקת שיא ממאגרי הגז הטבעי "לווייתן" ו"תמר", קבוצת דלק הציגה תזרים מזומנים חסר תקדים ותשואת דיבידנד שנתית של כ12%.
החברה חילקה מאות מיליוני שקלים ישירות לבעלי המניות, תוך פירעון חובות מואץ ששיפר מהותית את דירוג האשראי שלה.
כוכבת הבנקאות: בנק הפועלים מניית בנק הפועלים הובילה את הסקטור בבורסה בתל אביב עם זינוק של כ70.75% בשנת 2025 (כשהיא עוקפת את מדד הבנקים).
הבנק דיווח על רווח נקי של -9.8 מיליארד ש"ח, תשואה להון (ROE) של 15.9%, שיפור יחס היעילות ל-34.2%, וחלוקת הון נרחבת בדיבידנדים ורכישה עצמית של מניות.
המסחר ביום שישי שינה את איכות השוק
אחד השינויים המבניים החשובים של השנה היה המעבר לשבוע מסחר בימים שני עד שישי שמטרתו הייתה לצמצם את הפער בין ימי הפעילות בישראל לבין ימי המסחר במרבית שוקי ההון בעולם. מחזור המסחר הממוצע בימי שישי הגיע לכ4 מיליארד שקל, לעומת כ1.6 מיליארד שקל בימי ראשון בשנת 2025. מדובר בגידול של כ150% !
במקביל, חלקם של המשקיעים הזרים עלה מכ13% בימי ראשון לכ40% בימי שישי.
מחקר של רשות ניירות ערך מצא כי מהירות המחזור היומית בימי המסחר שהוחלפו עלתה בכ58%, בעוד שהפער בין הצעת הקנייה להצעת המכירה הצטמצם בכ11%. שני הנתונים מצביעים על שיפור בנזילות וביעילות המסחר. עבור המשקיעים, זהו שינוי חשוב יותר מעוד יום מסחר עמוס שכן חיבור טוב יותר לשווקים בעולם מקל על גופים זרים להגיב לאירועים בזמן אמת ומפחית את הפער שנוצר בעבר כאשר ישראל הייתה פתוחה והשווקים המרכזיים בעולם היו סגורים.
הנתונים הראשונים חיוביים, אך עדיין מדובר בתקופת מדידה קצרה יחסית. יהיה צורך לבדוק אם השיפור נשמר גם בתקופות חלשות יותר ובימים שבהם התנודתיות בשווקים עולה.
יותר חברות ויותר אפשרויות השקעה
במהלך תשפ״ו הצטרפו לשוק המניות בתל אביב 33 חברות חדשות, 26 מהן ביצעו הנפקה ראשונית, 5 נרשמו ברישום כפול ו2 נוספו בעקבות פיצול מחברות ציבוריות. שווי השוק המצרפי של החברות שהצטרפו עמד על כ432 מיליארד שקל ביום הרישום. החברות שביצעו הנפקה ראשונית גייסו יחד כ10.8 מיליארד שקל.
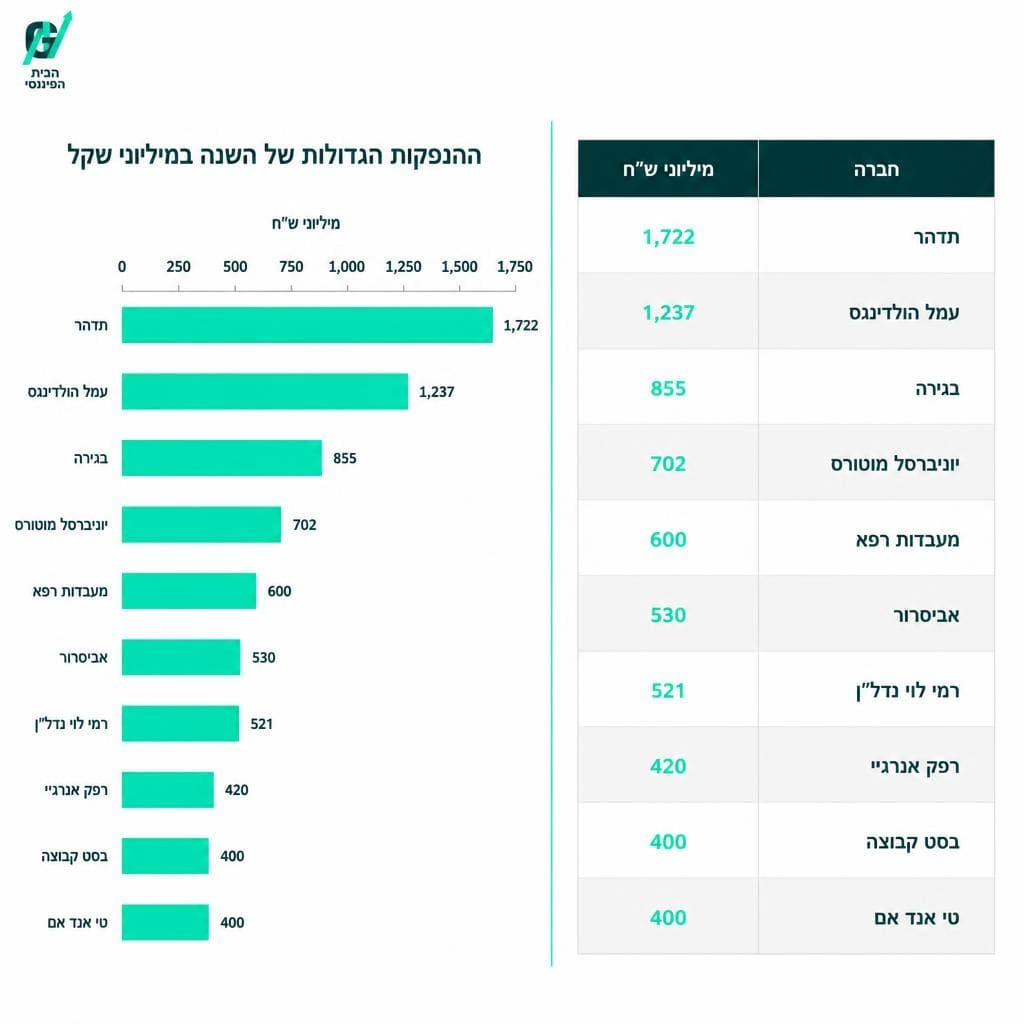
ההנפקה הגדולה ביותר הייתה של תדהר, שגייסה כ1.72 מיליארד שקל לפי שווי של כ7.85 מיליארד שקל לאחר הגיוס. עמל הולדינגס גייסה כ1.24 מיליארד שקל, בגירה גייסה כ855 מיליון שקל ויוניברסל מוטורס גייסה כ702 מיליון שקל. במקביל, הרישום הכפול של פאלו אלטו והצטרפותה למדדי תל אביב 35 ותל אביב 125 הגדילו משמעותית את המשקל של חברות גלובליות בשוק המקומי.
שווי שוק המניות הכולל עלה מכ1.7 טריליון שקל בתחילת השנה העברית לכ3.1 טריליון שקל ב4 בספטמבר 2026, אך העלייה אינה נובעת רק מהתשואות במדדים. חלק ממנה הגיע מהצטרפות חברות חדשות ומשמעותיות, ולכן נכון לראות בה שילוב בין עליית הערך של החברות הקיימות לבין התרחבות ממשית של בסיס החברות הנסחרות.
הבורסה השיקה גם 26 מדדי מניות ואיגרות חוב חדשים בתחומי הטכנולוגיה, הביטחון, התשתיות, האנרגיה, האשראי והנדל״ן. הרחבת היצע המדדים מאפשרת למשקיעים לקבל חשיפה ממוקדת יותר, אך היא אינה מבטיחה שכל מוצר חדש יצבור נכסים או יהפוך לנזיל. ההצלחה של המדדים החדשים תימדד לאורך זמן באמצעות היקף הכסף שיעקוב אחריהם ואיכות המסחר במוצרים המבוססים עליהם.
הריבית תמכה באיגרות החוב והפעילות התרחבה
חמש הפחתות ריבית מאז נובמבר 2025 הורידו את ריבית בנק ישראל מ4.5% ל3.25%. כאשר הריבית והתשואות יורדות, מחיריהן של איגרות חוב קיימות נוטים לעלות, במיוחד באיגרות בעלות משך חיים ארוך יותר. המשקיעים הגדילו בהתאם את החשיפה למדדי איגרות החוב והזרימו כ7.7 מיליארד שקל למוצרים העוקבים אחריהם. כ74% מהגיוסים הופנו למשפחת מדדי תל בונד.
שווי השוק של איגרות החוב הממשלתיות עלה מכ827.7 מיליארד שקל לכ901.6 מיליארד שקל, צמיחה של 8.9%. שווי השוק של איגרות החוב הקונצרניות גדל מכ592.6 מיליארד שקל לכ696.5 מיליארד שקל, צמיחה של 17.5%. במקביל, מחזור המסחר היומי הממוצע באיגרות החוב הממשלתיות עלה ב16% ומחזור המסחר באיגרות החוב הקונצרניות גדל ב26%.
לשוק החוב הצטרפו 23 מנפיקים חדשים שגייסו יחד כ9.6 מיליארד שקל. 21 מנפיקי איגרות חוב קונצרניות גייסו כ4.5 מיליארד שקל ושני מנפיקים של איגרות חוב מובנות גייסו כ5.1 מיליארד שקל. חשוב להפריד בין הנתון הזה לבין רכישות הגופים המוסדיים במניות, שהסתכמו במקרה בסכום דומה של כ9.6 מיליארד שקל.
שוק הנגזרים קיבל שכבת עומק נוספת
תוכניות עשיית השוק במניות הורחבו והקיפו 287 מניות. עושי שוק הם גופים שמציגים באופן רציף הצעות קנייה ומכירה, ובכך מסייעים למשקיעים לבצע עסקאות ומצמצמים את הפער בין המחירים. הפעילות היומית הממוצעת של עושי השוק במניות המשתתפות עמדה על כ82.7 מיליון שקל.
באוגוסט נכנסה לפעילות גם תוכנית חדשה באיגרות חוב קונצרניות. בתוך 16 ימי מסחר ריכזו עושי השוק מחזור של כ180 מיליון שקל והיו מעורבים בכ25% מנפח המסחר ב28 הסדרות שהשתתפו בתוכנית. מדובר בנתונים ראשוניים בלבד, אך הם מצביעים על אפשרות לשיפור הנזילות בסדרות שבהן המסחר היה בעבר מצומצם יותר.
גם שוק החוזים העתידיים התרחב במהירות. מחזור המסחר החודשי הממוצע עלה מכ32 אלף חוזים ערב תשפ״ו לכ105 אלף חוזים ערב תשפ״ז. שני עושי שוק נוספים הצטרפו לפעילות והבורסה השיקה חוזה עתידי על מדד הבנקים. עבור משקיעים מקצועיים, חוזים עתידיים מאפשרים לנהל חשיפה ולגדר סיכונים באופן ממוקד יותר. עם זאת, הם כוללים מינוף ולכן דורשים ניהול סיכונים הדוק.
השאלה הגדולה היא כמה מהשיפור יכול להימשך
תשפ״ו שינתה את נקודת הפתיחה של הבורסה בתל אביב. מדדי הדגל עלו בחדות, מחזורי המסחר התרחבו, המשקיעים הזרים הגדילו את נוכחותם ושווי השוק חצה רף היסטורי ולצד כל זה ההנפקות, המדדים החדשים ותוכניות עשיית השוק הרחיבו את הפעילות מעבר לתנועת המחירים עצמה.
יש לזכור כי תשואות העבר אינן מבטיחות שהקצב יימשך, השוק עדיין רגיש להתפתחויות ביטחוניות, למחירי האנרגיה, למסלול הריבית ולשינויים בפרמיית הסיכון. לאחר העליות החריגות, המשקיעים צריכים לבחון לא רק אם הסיפור הישראלי השתפר, אלא גם כמה מהשיפור כבר מגולם במחירי המניות ואיגרות החוב.
המבחן של השנה הבאה יהיה האם הבורסה תצליח לשמור על מחזורי המסחר הגבוהים, להמשיך למשוך חברות ומשקיעים זרים ולהפוך את השינויים המבניים לצמיחה קבועה. אם זה יקרה, תשפ״ו תיזכר לא רק כשנת עליות חזקה, אלא כשנה שבה השוק המקומי נעשה רחב ונגיש יותר.