שינוי המגמה הושלם: קרנות המניות בחו"ל השתוו לראשונה לקרנות המניות בישראל
3.9.2026
בקצרה
- היקף הנכסים בקרנות הנאמנות למניות בחו"ל השתווה לראשונה לזה של קרנות המניות בישראל, כאשר כל קטגוריה מנהלת 167 מיליארד שקל, מה שמשקף מחיקה של פער של 10 מיליארד שקל תוך שמונה חודשים ומעיד על מגמה חסרת תקדים של פיזור גלובלי בקרב החוסכים הישראלים.
- בחודש אוגוסט 2026, קרנות המניות בחו"ל גייסו כ-2.4 מיליארד שקל, בעוד שקרנות המניות בישראל רשמו פדיונות של כמיליארד שקל, מה שיוצר פער תזרימי חודשי של 3.4 מיליארד שקל לטובת השווקים הזרים ומדגיש את העדפת המשקיעים לפיזור בינלאומי.
- הגופים המוסדיים מסיטים כספים לחו"ל בשל גודלו המוגבל של שוק ההון הישראלי, שאינו יכול להכיל את קצב הגידול המהיר של נכסי הפנסיה (12% בשנה), מה שמחייב אותם להשקיע במכשירים פסיביים גלובליים ומשפיע על ירידת הביקוש למניות מקומיות.
- הציבור הישראלי משנה את תפיסתו ונוטש את הטיית הבית המסורתית לטובת פיזור גלובלי, כאשר אי-הוודאות הביטחונית והפוליטית המקומית מאיצה את המגמה, דבר שעלול להוביל לשחיקת מכפילי הרווח של חברות ישראליות ולהתייקרות מוצרים ושירותים לצרכן המקומי.
ההעדפה המסורתית של החוסך הישראלי להשאיר את כספו קרוב לבית נסדקת במהירות, ומפנה את מקומה למגמה חסרת תקדים של פיזור גלובלי.
על פי נתוני בית ההשקעות מיטב לחודש אוגוסט 2026, היקף הנכסים המנוהלים בקרנות הנאמנות המתמחות במניות בחו"ל השתווה באופן מוחלט להיקף הנכסים בקרנות המתמחות במניות בישראל, כאשר כל אחת מהקטגוריות מנהלת כעת בדיוק 167 מיליארד שקל.
המספרים שמאחורי המהפך
הנתונים הללו משקפים מחיקה מוחלטת של פער שעמד על כעשרה מיליארד שקל לטובת מניות ישראל רק בתחילת השנה.
המהפך המהיר, שהושלם בתוך שמונה חודשים בלבד, מעיד על תנועה אקטיבית ורחבת היקף של כספי הציבור החוצה מהשוק המקומי.
כעת, כל אחת משתי הקטגוריות הללו מחזיקה בנתח שוק של בדיוק 19.7% מסך ענף קרנות הנאמנות בישראל, המנהל כמעט 850 מיליארד שקל.
במהלך חודש אוגוסט לבדו, המגמה הזו באה לידי ביטוי מובהק בתזרימי הכספים של התעשייה.
בעוד שקרנות המניות המתמחות בישראל רשמו פדיונות, שהם יציאת כספים אקטיבית, בהיקף של כמיליארד שקל, הקרנות המתמחות במניות בחו"ל נהנו מגיוסים של כ-2.4 מיליארד שקל.
מדובר בפער תזרימי חודשי של 3.4 מיליארד שקל לטובת השווקים הזרים.
החלק המשמעותי של הכסף שזרם החוצה בחר במסלול ספציפי מאוד.
מתוך הגיוסים למניות בחו"ל באוגוסט, כ-2.1 מיליארד שקל, שהם כ-88%, הגיעו דרך התעשייה הפסיבית, הכוללת קרנות מחקות וקרנות סל העוקבות אחר מדדים זרים.
מנגד, במניות ישראל נרשמו פדיונות פסיביים של 800 מיליון שקל, בעיקר בקרנות סל.
ההסבר המבני של המוסדיים
בקרב מנהלי ההשקעות קיימות שתי קריאות שונות של המפה הפיננסית החדשה.
על פי הניתוח של מור בית השקעות, המנוע המרכזי מאחורי המהלך הוא מבני ומקורו בגודלו המוגבל של השוק המקומי כאשר שוק ההון הישראלי פשוט קטן מדי מכדי להכיל את היקפי הכספים העצומים שמנהלים הגופים המוסדיים בישראל.
עולמות החיסכון ארוך הטווח, כמו קופות גמל ופנסיה, צומחים בקצב מהיר של כ-12% בשנה, בעוד ששוק הקרנות המסורתיות צומח בשיעור של 4% עד 5% בלבד.
הגידול המהיר הזה בנכסי הפנסיה מחייב את הגופים המוסדיים להסיט חלק גדל והולך מהכספים לחו"ל, בעיקר באמצעות מכשירים פסיביים ומוצרי מדד גלובליים.
בטווח הקצר, הניתוח של מור מצביע על כך שסיום המלחמה עם איראן לא הוביל לשינוי המשטר המיוחל שם, דבר שפגע בסנטימנט המשקיעים בישראל והחזיר את הגיוסים לקרנות חשופות מטבע חוץ. זאת, לצד העוצמה הכלכלית הבלתי מעורערת של חברות הטכנולוגיה הגלובליות בארצות הברית, שהמשיכו למשוך עניין רב.
השינוי התודעתי של הציבור
מנגד, על פי הניתוח של בית ההשקעות מיטב, המהפך אינו נובע רק מאילוצים מבניים של הגופים הגדולים, אלא משינוי תודעתי עמוק של הציבור הרחב.
המשקיעים הפרטיים נפרדים מהטיית הבית ההיסטורית, שהיא הנטייה המסורתית להעדיף נכסים מקומיים המוכרים להם מקרוב על פני פיזור בינלאומי, ומבינים כעת את החשיבות של פיזור נכסים גלובלי.
התהליכים הפוליטיים והגיאופוליטיים המקומיים, לצד אי-הוודאות הביטחונית, האיצו את המגמה הזו באופן משמעותי כאשר המשקיעים כיום פועלים פחות על בסיס שיקולים כלכליים טהורים ויותר על בסיס אירועים ביטחוניים ופוליטיים.
מצב זה מציב את השוק בנקודת שיווי משקל עדינה, שבה שיפור במצב המקומי עשוי להחזיר כספים במהירות לישראל, בעוד שהמשך חוסר הוודאות ידחוף עוד כספים מעבר לים.
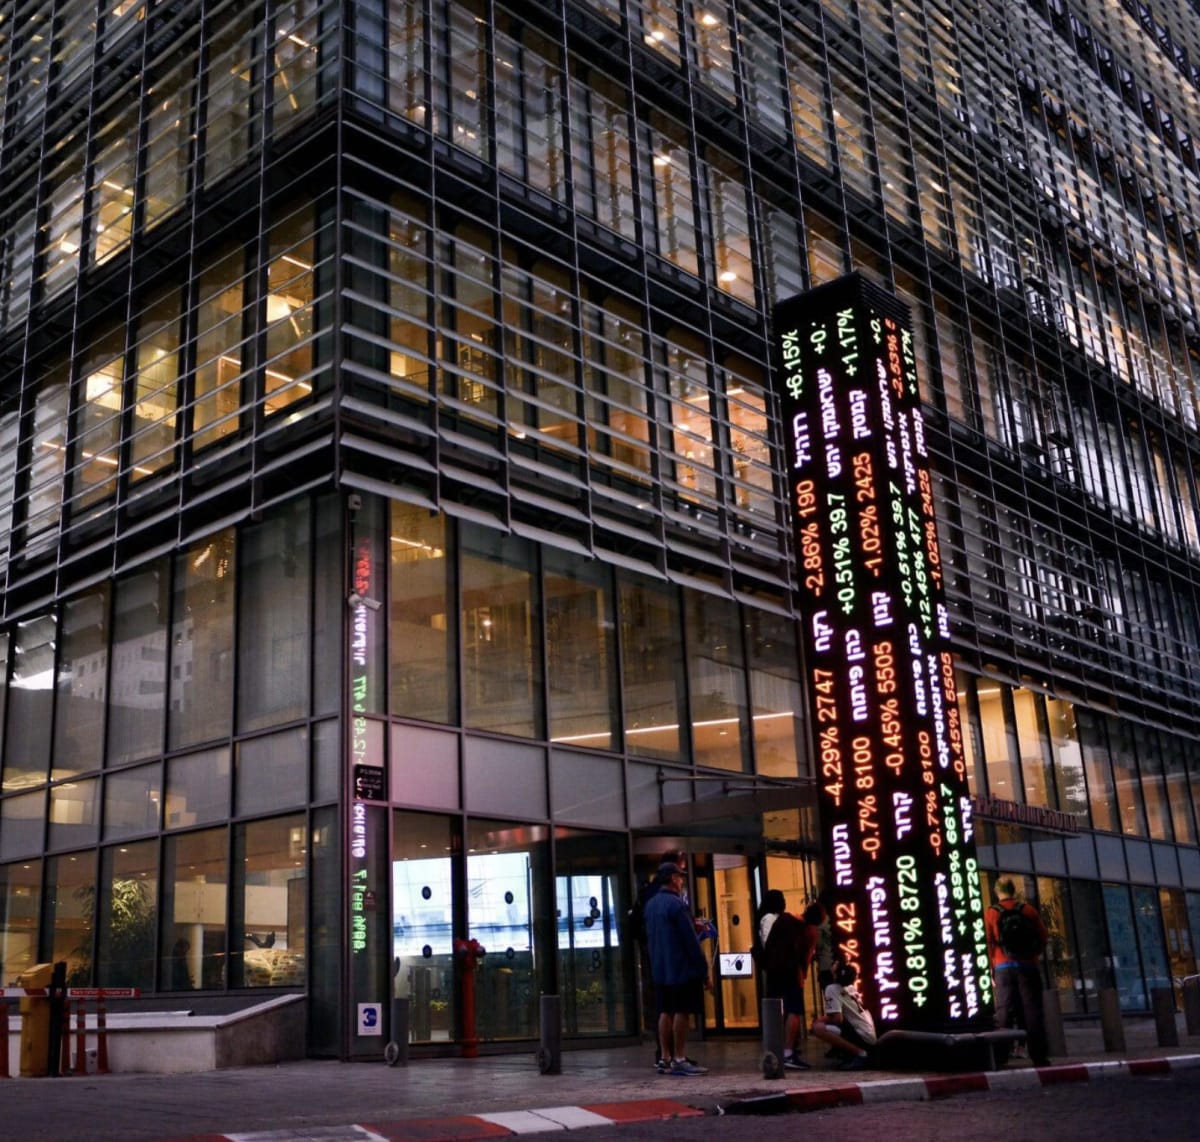 מקור: הבורסה לניירות ערך
מנגנון ההשפעה על השוק
עבור המשקיע המקומי, המעבר לשוויון בין מניות בארץ למניות בחו"ל אינו רק נתון סטטיסטי יבש, אלא תהליך המפעיל מנגנון השפעה קונקרטי על מבנה העושר שלו.
כאשר הציבור והמוסדיים מסיטים מיליארדי שקלים באופן קבוע החוצה ממניות בישראל, הביקוש למניות מקומיות בבורסה לניירות ערך בתל אביב קטן באופן קבוע.
במילים פשוטות, ירידה בביקוש מובילה לשחיקת מכפילי הרווח של החברות הישראליות, ולירידה בנזילות שלהן. חברות מקומיות יתקשו לגייס הון בבורסה, ועלות גיוס ההון שלהן, שהיא המחיר שהן משלמות כדי לגייס חוב או מניות, תעלה. חברות אלו ייאלצו לגלגל את עלויות המימון הגבוהות אל הצרכן הישראלי בדמות התייקרות שירותים ומוצרים, או לחלופין לצמצם את פעילותן הריאלית.
מגמה זו מתרחשת למרות כוחות מאקרו שהיו אמורים לפעול בכיוון ההפוך.
מתחילת שנת 2026 נחלש הדולר מול השקל בכ-6% ונסחר סביב רמות של 3.00 עד 3.03 שקלים. ֿ
בדרך כלל, התחזקות השקל פוגעת בכדאיות ההשקעה בחו"ל מכיוון שהיא שוחקת את התשואה השקלית, אך העובדה שהציבור המשיך להסיט כספים לחו"ל מעידה על עוצמת החשש הגיאופוליטי ועל נחישות המשקיעים לגוון את התיק בכל מחיר.
השאלות שנותרו פתוחות
ההתפתחות הזו מותירה את שוק ההון המקומי בפני שאלות מהותיות לעתיד הקרוב.
ריבית בנק ישראל הופחתה בשיעור מצטבר של 1.5% בשנתיים האחרונות ועומדת כעת על 3.25%. הפחתות הריבית הללו צפויות לשחוק בהדרגה את האטרקטיביות של הקרנות הכספיות, שהן מכשיר השקעה סולידי וקצר טווח המשמש חלופה נזילה לפיקדונות בנקאיים. קרנות אלו מנהלות כיום סכום עתק של 212.5 מיליארד שקל, המהווה כרבע מנכסי התעשייה כולה.
השאלה המרכזית היא לאן יופנה הכסף הגדול שיצא מהקרנות הכספיות כאשר התשואה עליהן תרד עוד יותר.
האם החוסכים יבחרו לנצל את המחירים הנוחים בבורסה בתל אביב ויחזירו את הכספים הביתה, או שמא המומנטום החזק של מדדי חו"ל והחששות הגיאופוליטיים יכריעו, והכסף יזרום ישירות לחשבונות מעבר לים, ובכך יקבעו את השוויון הנוכחי כנקודת זינוק לקראת דומיננטיות מוחלטת של נכסי חו"ל בתיק הישראלי.