לא רק האג״ח הממשלתי: המרוץ לבינה מלאכותית יוצר מתחרה חדש לשוק המניות
3.9.2026
בקצרה
- תשואות האג"ח הממשלתיות בארה"ב עלו משמעותית, כאשר התשואה לעשר שנים הגיעה לכמעט 4.8% ולשלושים שנה לכמעט 5.3% בתחילת ספטמבר, מה שהופך אותן לחלופה אטרקטיבית יותר למשקיעים ומפעיל לחץ על שוק המניות, במיוחד על מניות הטכנולוגיה, עקב השפעת הריבית הגבוהה על תמחור רווחים עתידיים.
- שוק האג"ח הקונצרני בארה"ב גדל באופן חד, עם היקף הנפקות של כ-1.68 טריליון דולר מתחילת 2026 ועד סוף יולי, עלייה של 26.9% לעומת השנה הקודמת, מה שמגביר את התחרות על הון המשקיעים ומעלה את עלויות המימון לחברות רבות, לאור ההיצע הגובר של חוב בשוק.
- ענקיות הטכנולוגיה, כולל גוגל, אמזון ומיקרוסופט, הנפיקו אג"ח בהיקף של כ-220 מיליארד דולר במהלך 2026 למימון המרוץ לבינה מלאכותית, מה שמשנה את תפיסתן כחברות המממנות את עצמן ומגביר את נוכחותן בשוק החוב, תוך כדי דחיקת מנפיקים אחרים והעלאת עלויות המימון הכלליות.
- אג"ח של חברות טכנולוגיה גדולות מציעות תשואה של כ-6%, מה שיוצר תחרות ישירה למניותיהן ומספק למשקיעים חלופה בטוחה יותר עם הכנסה קבועה וקדימות במקרה של חדלות פירעון, ובכך עשוי להסיט הון משוק המניות התנודתי, במיוחד לאחר עליות חדות במחירי מניות הטכנולוגיה.
במשך שנים המשקיעים התרגלו לראות באג״ח הממשלתיות את המתחרות המרכזיות של שוק המניות, כאשר ממשלת ארצות הברית מציעה תשואה גבוהה, האפשרות לקבל הכנסה קבועה מהמדינה הגדולה בעולם הופכת לאטרקטיבית יותר. חלק מהמשקיעים מעדיפים להעביר כסף ממניות תנודתיות לאג״ח, במיוחד בתקופות של חוסר ודאות.
אלא שהפעם לא רק הממשלות מתחרות על הכסף. גם החברות הגדולות בעולם מגייסות סכומי עתק בשוק האג״ח, ובראשן ענקיות הטכנולוגיה שמנסות לממן את המרוץ היקר לבינה מלאכותית. המשמעות היא ששוק המניות כבר אינו מתמודד רק מול אג״ח ממשלת ארצות הברית, אלא גם מול אג״ח של גוגל, מיקרוסופט, אמזון וחברות חזקות נוספות.
שוק המניות מתמודד עם שני מתחרים
התשואה על אג״ח ממשלת ארצות הברית לעשר שנים הגיעה בתחילת ספטמבר לכמעט 4.8 אחוז, הרמה הגבוהה ביותר מאז ינואר 2025, בעוד התשואה לשלושים שנה טיפסה לכמעט 5.3 אחוז. העלייה הגיעה על רקע חששות מאינפלציה, גירעון ממשלתי גדול, היצע כבד של חוב והאפשרות שהריבית תישאר גבוהה.
כאשר התשואות עולות, שוק המניות נפגע בשתי דרכים.
ראשית, האג״ח הופכת לחלופה מעניינת יותר עבור משקיעים שאינם רוצים לקחת סיכון גדול.
שנית, הריבית הגבוהה משפיעה על הדרך שבה מתמחרים חברות, ככל שהתשואה שאפשר לקבל היום גבוהה יותר, הרווחים שחברה צפויה לייצר בעתיד שווים פחות במונחים של היום.
המנגנון הזה משמעותי במיוחד במניות טכנולוגיה, שחלק גדול מהשווי שלהן מבוסס על ציפייה לרווחים גבוהים בעתיד, לכן עלייה בתשואות הארוכות עלולה ללחוץ על המכפילים שהמשקיעים מוכנים לשלם, גם אם פעילות החברה עצמה ממשיכה לצמוח.
גל החוב הקונצרני משנה את התמונה
הסיפור אינו מסתכם בהנפקות של ממשלת ארצות הברית. גם שוק האג״ח הקונצרני, כלומר אג״ח שמנפיקות חברות, גדל בקצב מהיר. היקף ההנפקות בשוק האמריקאי הגיע לכ־1.68 טריליון דולר מתחילת 2026 ועד סוף יולי, עלייה של 26.9 אחוז לעומת התקופה המקבילה בשנה שעברה.
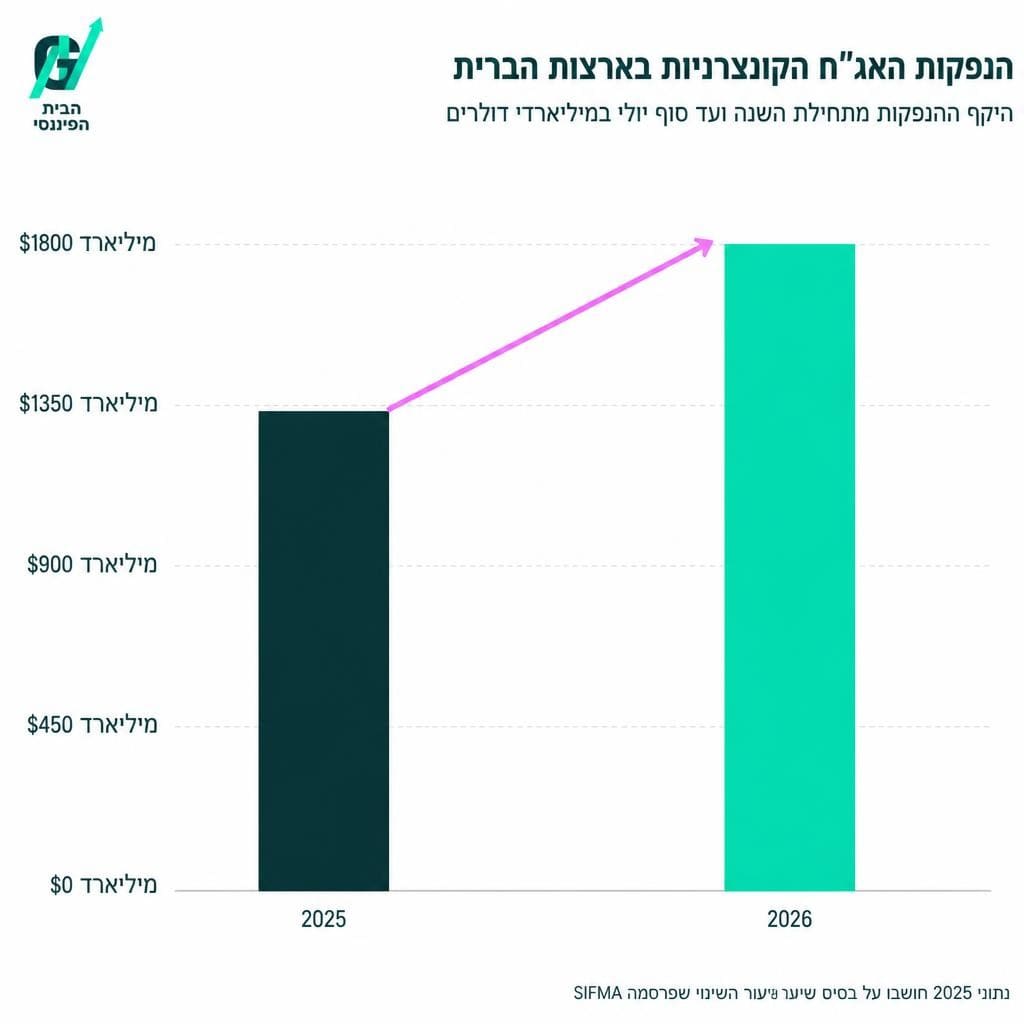
התרשים ממחיש שלא מדובר רק בשינוי בהרכב החוב. כמות הכסף שהחברות מבקשות לגייס גדלה באופן חד, ולכן הן נדרשות להתחרות זו בזו וגם בממשלות על אותו מאגר של חסכונות והשקעות.
ככל שיותר אג״ח מגיעות לשוק, המשקיעים יכולים לדרוש תשואה גבוהה יותר כדי לקנות אותו כאשר התוצאה עלולה להיות עלייה בעלויות המימון לא רק עבור חברות הטכנולוגיה, אלא גם עבור חברות מענפים אחרים שצריכות להנפיק חוב.
ענקיות הטכנולוגיה הופכות לשחקניות מרכזיות בשוק החוב
הדוגמה הבולטת ביותר היא קבוצת חברות הענן הגדולות, הכוללת את גוגל, אמזון, מטא, מיקרוסופט ואורקל.
החברות האלה הנפיקו במהלך 2026 אג״ח בהיקף של כ-220 מיליארד דולר. השינוי נובע בעיקר מהיקף ההשקעות הדרוש להקמת מרכזי נתונים, רכישת שבבים, הרחבת תשתיות ענן והבטחת אספקת חשמל.
עד לאחרונה היה מקובל לחשוב על ענקיות הטכנולוגיה כחברות בעלות קופות מזומנים גדולות שיכולות לממן את הצמיחה שלהן בעצמן.
המרוץ לבינה מלאכותית שינה את קנה המידה כאשר ההשקעות המתוכננות הפכו לגדולות כל כך, שגם החברות הרווחיות בעולם פונות בהיקפים משמעותיים יותר למימון באמצעות חוב.
באירופה כבר ניתן לראות את השפעת השינוי.
חמש ענקיות הטכנולוגיה האמריקאיות היו אחראיות לכמעט 10 אחוז מהנפקות האג״ח הקונצרניות החדשות בגוש האירו, אף שהחוב הקיים שלהן באירו עדיין קטן יחסית.
הבנק המרכזי האירופי הזהיר שהמשך ההתרחבות עלול לדחוק מנפיקים אחרים מהשוק ולהעלות את עלויות המימון גם לחברות ולגופים ציבוריים.
כשהאג״ח של חברות הטכנולוגיה מתחרות במניות שלהן
כאן נמצא השינוי המעניין ביותר עבור שוק המניות. ֿ
משקיע כבר אינו חייב לבחור רק בין מניית מיקרוסופט לבין אג״ח של ממשלת ארצות הברית, הוא יכול לבחור בין המניה לבין אג״ח של מיקרוסופט עצמה.
האג״ח מציעה קדימות על פני בעלי המניות במקרה של הסתבכות, הכנסה ידועה מראש כל עוד החברה עומדת בהתחייבויותיה ותנודתיות נמוכה יותר בדרך כלל.
כאשר אג״ח של חברת טכנולוגיה גדולה מציעה תשואה של כ-6 אחוז, חלק מהמשקיעים עשויים להעדיף אותה על פני המניה, במיוחד אחרי שנים של עליות חדות במחירי מניות הטכנולוגיה.
זה לא אומר שכל דולר שמושקע באג״ח נגרע מיד משוק המניות. קרנות אג״ח, חברות ביטוח וקרנות פנסיה פועלות לעיתים במסגרות שונות לחלוטין ממשקיעים במניות.
עם זאת, ברמת תיק ההשקעות הכולל קיימת תחרות אמיתית, ככל שהתשואה הזמינה באג״ח איכותיות עולה, המשקיע דורש פיצוי גבוה יותר כדי להחזיק מניה תנודתית.
 מקור: Microsoft
ענקיות הטכנולוגיה עלולות ללחוץ על התמחור של עצמן
המצב יוצר מעגל מעניין. חברות הטכנולוגיה מגייסות כסף כדי לממן את הצמיחה בבינה מלאכותית.
ההנפקות מגדילות את היצע האג״ח בשוק, תורמות לתחרות על כספי המשקיעים ועלולות להשאיר את התשואות גבוהות.
אותן תשואות גבוהות מפעילות לחץ על השווי שהמשקיעים מוכנים לתת למניות הטכנולוגיה.
לכך מצטרפת עלות הריבית עצמה. ענקיות הטכנולוגיה עדיין מחזיקות במאזנים חזקים וברווחים גדולים, אבל ככל שהן מגייסות יותר חוב, הוצאות הריבית שלהן גדלות.
אם ההשקעות בבינה מלאכותית לא יניבו הכנסות ורווחים בקצב הצפוי, המשקיעים עלולים להתחיל לבחון בצורה ביקורתית יותר את רמת החוב ואת התשואה על ההשקעות.
גם דירוג אשראי גבוה אינו מבטל את הסיכון. הוא מלמד שהשוק מעריך כי יכולת ההחזר של החברה חזקה, אך הוא אינו מבטיח שמחיר האג״ח לא ירד או שהחברה תצליח להפוך כל השקעה במרכז נתונים לרווחית.
תשואה גבוהה אינה רווח מובטח
אג״ח של ענקית טכנולוגיה שמציעה תשואה של יותר מ-6 אחוז יכולה להיראות כמו חלופה כמעט מושלמת למניה, אבל צריך להבין מה עומד מאחורי המספר.
חלק מהאג״ח האלה מגיעות לפדיון בעוד עשרים, שלושים ואפילו ארבעים שנה.
ככל שמועד הפדיון רחוק יותר, מחיר האג״ח רגיש יותר לשינויים בריבית. אם התשואות בשוק ימשיכו לעלות, מי שירצה למכור את האג״ח לפני הפדיון עלול לספוג הפסד משמעותי.
התשואה שמופיעה במסך אינה הבטחה לרווח שנתי קבוע בכל מצב, אלא הערכה המבוססת על המחיר הנוכחי ועל החזקה עד הפדיון.
למשקיע הישראלי מתווסף גם סיכון הדולר. התחזקות השקל יכולה למחוק חלק מהתשואה במונחים שקליים, בעוד שהיחלשות השקל יכולה להגדיל אותה.
יש להביא בחשבון גם אינפלציה, מסים, עמלות ועלויות של קרנות המחזיקות באג״ח.
שוק האג״ח הופך לחלק מרכזי מסיפור הבינה המלאכותית
הדיון על מניות הטכנולוגיה התמקד עד עכשיו בעיקר בצמיחת ההכנסות, בשבבים ובביקוש לשירותי ענן.
גל ההנפקות מוסיף שכבה חדשה. המרוץ לבינה מלאכותית ממומן יותר ויותר באמצעות שוק החוב, ולכן הוא משפיע לא רק על החברות שמגייסות אלא גם על מחיר הכסף בכלכלה.
האג״ח הממשלתיות ממשיכות להיות גורם מרכזי שמשפיע על שוק המניות, אבל הן כבר אינן פועלות לבד.
ההנפקות של החברות הגדולות מוסיפות היצע, מתחרות על כספי המשקיעים ומציעות חלופה אטרקטיבית למניות.
ככל שהיקף הגיוסים יגדל, התחרות הזאת עשויה להפוך מגורם משני לאחד הכוחות החשובים שמעצבים את תמחור המניות.
המשמעות אינה שמניות הטכנולוגיה עומדות בהכרח בפני ירידות חדות. החברות עדיין נהנות מרווחיות גבוהה, מתזרים מזומנים חזק ומציפיות לצמיחה.
אבל מעכשיו המשקיעים יצטרכו לבחון לא רק כמה הכנסות הבינה המלאכותית יכולה לייצר, אלא גם כמה חוב נדרש כדי לבנות את התשתיות וכמה תשואה מציע שוק האג״ח למי שמעדיף לא להחזיק במניה.