סיכום דו״ח Q2 2026 חברת Snowflake (SNOW)
3.9.2026
בקצרה
- הכנסות המוצר של Snowflake צמחו ב-37% והגיעו ל-1.49 מיליארד דולר ברבעון השני של 2026, מה שמציין האצה משמעותית בצמיחה בפעם השלישית ברציפות ומעיד על ביקוש גובר לפלטפורמת הענן שלה, במיוחד ממוצרי בינה מלאכותית חדשים כמו CoCo ו-CoWork.
- שיעור שימור ההכנסות של Snowflake עמד על 126%, כאשר מספר הלקוחות המשלמים מעל מיליון דולר עלה ב-27% ל-828, מה שמעיד על יכולת החברה להרחיב את השימוש בקרב לקוחות קיימים ולמשוך לקוחות גדולים, ובכך לחזק את בסיס ההכנסות העתידי שלה.
- הרווחיות התפעולית המתואמת של החברה השתפרה ל-15.3% לעומת 11.1% בשנה שעברה, והתחזית השנתית הועלתה ל-14.5%, מה שמצביע על התייעלות תפעולית ויכולת החברה להגדיל את הכנסותיה מהר יותר מהוצאותיה, למרות הפסד חשבונאי של 191.7 מיליון דולר עקב תגמול מבוסס מניות.
- הנהלת Snowflake העלתה את תחזית הכנסות המוצר השנתית ל-6.07 מיליארד דולר, מה שמשקף אופטימיות לגבי המשך צמיחת החברה, אך ירידה בשיעור הרווח הגולמי המתואם ל-74.7% והתלות בתגמול מבוסס מניות מעלים חששות לגבי איכות הרווחיות והדילול הפוטנציאלי לבעלי המניות.
נקודות מפתח
• הכנסות מוצר: הגיעו ל1.49 מיליארד דולר, צמיחה של 37% לעומת השנה שעברה ושל 12% לעומת הרבעון הקודם
• האצה בצמיחה: זהו הרבעון השלישי ברציפות שבו קצב צמיחת הכנסות המוצר עולה, לאחר צמיחה של 30% בסוף שנת הכספים 2026
• שיעור שימור הכנסות: הגיע ל126%, כלומר לקוחות קיימים הגדילו בממוצע את הצריכה שלהם ב26%
• התחייבויות עתידיות: RPO, הכנסות חוזיות שעדיין לא הוכרו, צמח ב30% ל9 מיליארד דולר, אך ירד מעט לעומת הרבעון הקודם
• רווחיות: שיעור הרווח התפעולי המתואם עלה ל15.3%, לעומת 11.1% בשנה שעברה, אך החברה עדיין הפסידה 191.7 מיליון דולר לפי כללי החשבונאות
• תחזית: ההנהלה העלתה את תחזית הכנסות המוצר השנתית מ5.84 מיליארד דולר ל6.07 מיליארד דולר ואת תחזית שיעור הרווח התפעולי מ13.5% ל14.5%
חברת Snowflake מספקת פלטפורמת ענן שמאפשרת לארגונים לאחסן, לעבד, לנתח ולשתף מידע ולהפעיל עליו יישומי בינה מלאכותית.
בניגוד לחברת תוכנה רגילה שגובה תשלום קבוע, מרבית הכנסות החברה נקבעות לפי השימוש בפועל של הלקוחות במחשוב, באחסון ובהעברת מידע.
הרבעון השני של שנת הכספים 2027 הסתיים ב31 ביולי 2026. התוצאות מציגות שילוב חזק של האצה בצמיחה, התרחבות בתוך לקוחות קיימים ושיפור ברווחיות המתואמת.
מנועי הבינה המלאכותית מתחילים להפוך להכנסות משמעותיות, אך החברה עדיין תלויה מאוד בתגמול מבוסס מניות ואינה רווחית לפי כללי החשבונאות.
התרחיש השורי
התרחיש השורי מתחיל בהאצה ברורה בצריכת הפלטפורמה.
הכנסות המוצר צמחו ב37%, לעומת צמיחה של 34% ברבעון הקודם ושל 30% בסוף שנת הכספים הקודמת כאשר ההנהלה העריכה שכמחצית מההאצה האחרונה נבעה ממוצרי בינה מלאכותית. CoCo כבר נמצא בשימוש ביותר מ9,100 חשבונות, לאחר שנוספו יותר מ2,000 ברבעון, וCoWork התרחב ל5,800 חשבונות.
אם השימוש הראשוני יהפוך לצריכה קבועה וגדלה, קצב הצמיחה עשוי להישאר גבוה לאורך זמן.
התרחיש מתחזק בזכות הצמיחה במספר הלקוחות הגדולים והשיפור ברווחיות. מספר הלקוחות שמייצרים יותר ממיליון דולר בהכנסות מוצר שנתיות הגיע ל828, עלייה של 27%. שיעור שימור ההכנסות הגיע ל126%, בעוד שיעור הרווח התפעולי המתואם השתפר ביותר מארבע נקודות אחוז.
המשמעות היא שהחברה מצליחה לצמוח מהר יותר בלי להגדיל את ההוצאות באותו קצב.
התרחיש הדובי
הסיכון הראשון הוא הפער הגדול בין התוצאות המתואמות לבין כללי החשבונאות.
החברה הציגה רווח נקי מתואם של 235.3 מיליון דולר, אך הפסידה 191.7 מיליון דולר לפי כללי החשבונאות.
תגמול מבוסס מניות הגיע ל456.4 מיליון דולר, כמעט 30% מההכנסות ויותר מהרווח התפעולי המתואם. אם ההוצאה הזאת לא תרד ביחס להכנסות, בעלי המניות ימשיכו לסבול מדילול גם כשהרווחיות המתואמת משתפרת.
הסיכון השני קשור לכלכלה של מוצרי הבינה המלאכותית ולמודל הצריכה. שיעור הרווח הגולמי המתואם של המוצר ירד מ76% ל74.7%, והתחזית השנתית עומדת על 74%.
שימוש בבינה מלאכותית עשוי לייצר צמיחה מהירה, אך גם דורש יותר תשתיות מחשוב. בנוסף, לקוחות יכולים לשנות את היקף הצריכה במהירות. האטה בשימוש או שיפור טכנולוגי שמפחית את עלות החישוב עלולים להאט את ההכנסות.
מסקנה
תזת ההשקעה התחזקה בעקבות האצה שלישית ברציפות בצמיחת הכנסות המוצר, העלאה משמעותית בתחזית ושיפור ברווחיות התפעולית.
הרבעון מספק הוכחה ראשונית לכך שמוצרי הבינה המלאכותית מגדילים את השימוש בפלטפורמה ולא רק מייצרים התעניינות.
המבחן הבא יהיה איכות הצמיחה. חברת Snowflake צריכה להראות שמוצרי CoCo וCoWork מייצרים צריכה קבועה, שהרווח הגולמי מתייצב ושהתגמול מבוסס המניות יורד ביחס להכנסות. בלי השיפור הזה, הפער בין הרווח המתואם להפסד החשבונאי יישאר גדול.
הצמיחה חזרה להאיץ
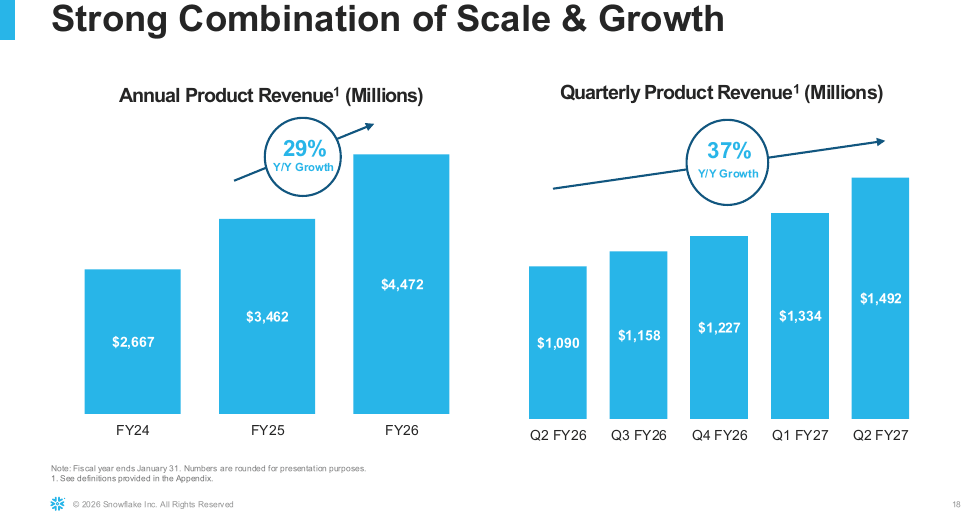
הכנסות המוצר עלו מ1.09 מיליארד דולר ברבעון המקביל ל1.49 מיליארד דולר. לעומת הרבעון הקודם, שבו הכנסות המוצר הסתכמו ב1.33 מיליארד דולר, נרשמה צמיחה של כ12%.
 מקור: מצגת המשקיעים של Snowflake
התרשים מציג האצה הדרגתית בצמיחה הרבעונית. קצב הצמיחה הגיע ל37%, לאחר שהכנסות המוצר עלו בכל אחד מחמשת הרבעונים המוצגים.
הכנסות המוצר חשובות יותר מסך ההכנסות במקרה של Snowflake, משום שהן משקפות את השימוש בפועל של הלקוחות. ככל שארגון מריץ יותר שאילתות, מעבד יותר מידע ומפעיל יותר מודלים ויישומי בינה מלאכותית, החברה מכירה ביותר הכנסות.
חוזים חזקים אך עם ירידה לעומת הרבעון הקודם
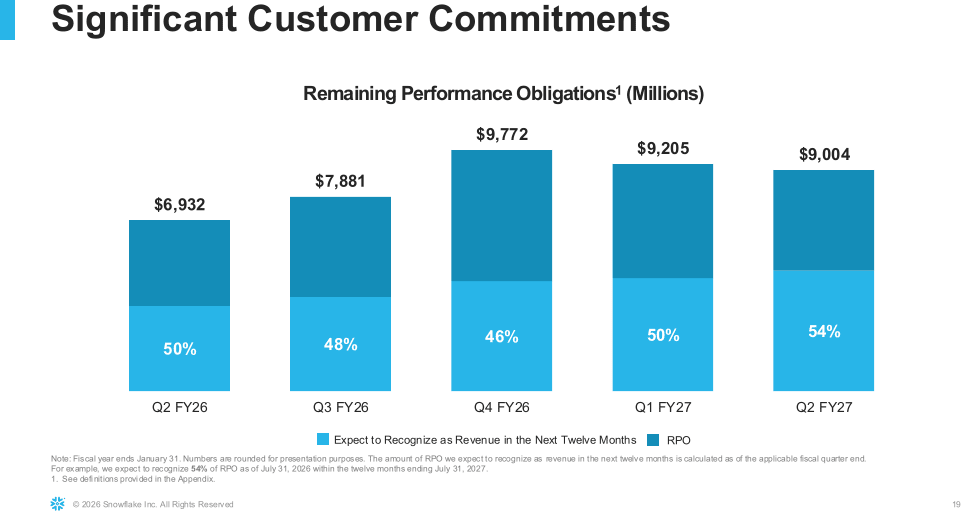
התחייבויות הביצוע שנותרו הגיעו ל9 מיליארד דולר, צמיחה של 30% לעומת השנה שעברה.
החברה מצפה להכיר ב54% מהסכום כהכנסות במהלך 12 החודשים הקרובים, לעומת 50% ברבעון המקביל. לכן החלק הקרוב יותר של ההתחייבויות מציג קצב צמיחה מהיר יותר מהמספר הכולל.
 מקור: מצגת המשקיעים של Snowflake
התרשים גם חושף נקודת חולשה. יתרת ההתחייבויות ירדה מ9.77 מיליארד דולר בסוף שנת הכספים הקודמת ומ9.21 מיליארד דולר ברבעון הקודם ל9 מיליארד דולר. בסיס הלקוחות ממשיך להתרחב
מספר הלקוחות הכולל הגיע ל14,554, לעומת 13,862 ברבעון הקודם ו11,893 בשנה שעברה. החברה הוסיפה 692 לקוחות חדשים נטו, עלייה של 32% במספר הלקוחות שנוספו בהשוואה לשנה שעברה.
מתוך כלל הלקוחות, 829 משתייכים לרשימת Forbes Global 2000. מספר הלקוחות שמייצרים יותר ממיליון דולר בהכנסות מוצר שנתיות הגיע ל828, לעומת 654 ברבעון המקביל. העלייה בלקוחות הגדולים חשובה מפני שהיא מראה שהפלטפורמה מצליחה להפוך לחלק מרכזי יותר מתשתיות המידע של ארגונים גדולים.
הרווחיות משתפרת אך איכות הרווח עדיין מעורבת
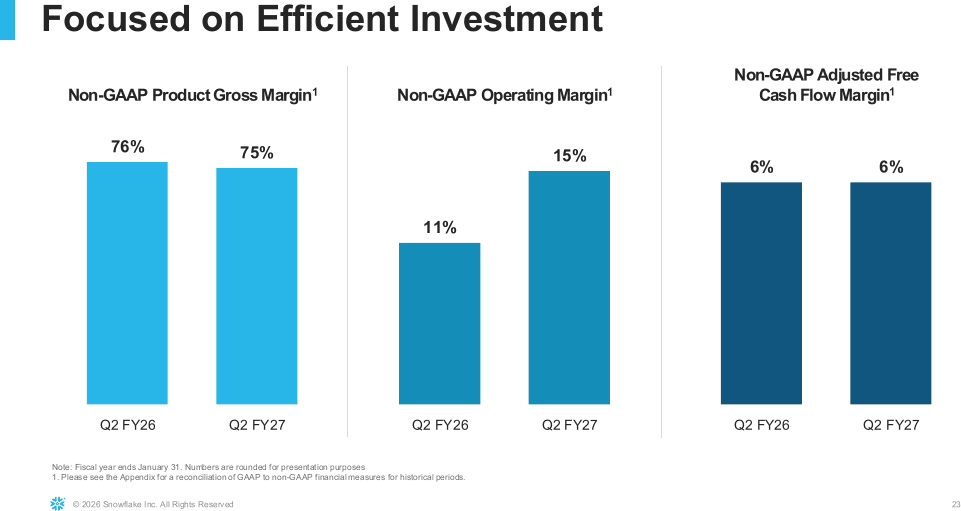
שיעור הרווח התפעולי המתואם הגיע ל15.3%, לעומת 11.1% בשנה שעברה. הוצאות המכירות והשיווק ירדו מ44% מההכנסות ל40%, אף שהסכום עצמו גדל. גם הוצאות המחקר והפיתוח וההנהלה צמחו לאט יותר מההכנסות, וכך נוצר יתרון לגודל.
 מקור: מצגת המשקיעים של Snowflake
התרשים מראה ששיעור הרווח התפעולי המתואם עלה מ11% ל15%. מנגד, שיעור הרווח הגולמי ירד בנקודת אחוז ושיעור תזרים המזומנים החופשי המתואם נשאר 6%.
לפי כללי החשבונאות, ההפסד התפעולי הצטמצם מ340.3 מיליון דולר ל263 מיליון דולר, וההפסד הנקי ירד מ297.9 מיליון דולר ל191.7 מיליון דולר. זהו שיפור משמעותי, אך החברה עדיין רחוקה מרווחיות חשבונאית כל עוד התגמול מבוסס המניות נשאר גבוה.
התחזית הועלתה בצורה משמעותית
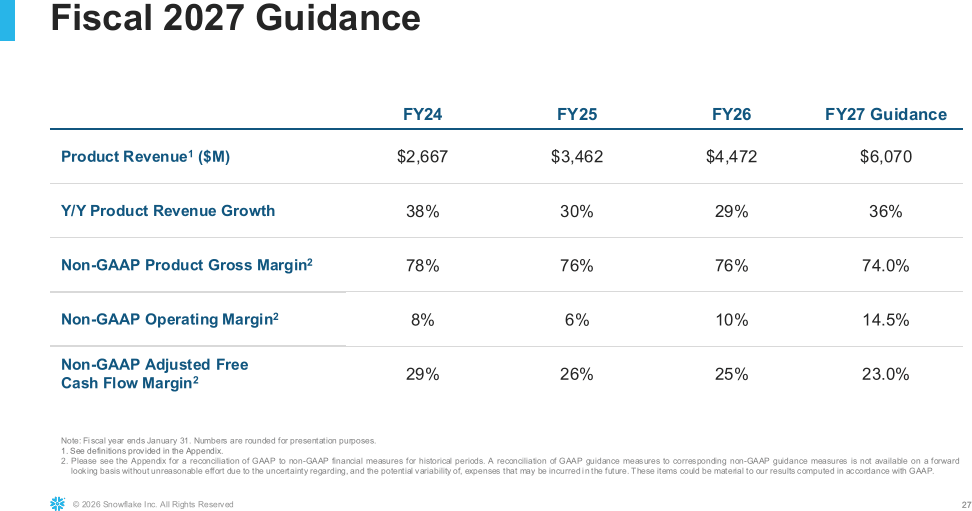
ההנהלה העלתה את תחזית הכנסות המוצר השנתית ב230 מיליון דולר ל6.07 מיליארד דולר. התחזית משקפת צמיחה של 36%, לעומת התחזית הקודמת לצמיחה של 31%.
 מקור: מצגת המשקיעים של Snowflake
החברה העלתה גם את תחזית שיעור הרווח התפעולי המתואם ל14.5%. מנגד, היא צופה שיעור רווח גולמי של 74% ושיעור תזרים מזומנים חופשי מתואם של 23%, לעומת 25% בשנת הכספים הקודמת.
ברבעון השלישי צופה החברה הכנסות מוצר של 1.588 עד 1.593 מיליארד דולר, צמיחה של 37% עד 38%, ושיעור רווח תפעולי מתואם של 15.5%.
שאלות מפתח
- איזה חלק מהשימוש בCoCo ובCoWork כבר מייצר הכנסות מהותיות, ומהו קצב הצריכה של לקוחות לאחר תקופת האימוץ הראשונית?
- האם הירידה ביתרת ההתחייבויות לעומת הרבעון הקודם נובעת רק מעיתוי החוזים, או שהיא מצביעה על שינוי בתקופות ההתקשרות ובהיקף ההזמנות?
- באיזה קצב צפוי התגמול מבוסס המניות לרדת ביחס להכנסות, ומתי השיפור ברווחיות המתואמת צפוי להפוך לרווחיות לפי כללי החשבונאות?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר הכנסות המוצר מול התחזית ל1.588 עד 1.593 מיליארד דולר.
תוצאה בחלק העליון של הטווח או מעליו תראה שההאצה בצריכה נמשכת, בעוד האטה תעלה שאלות לגבי תרומת הבינה המלאכותית.
שנית, חשוב לבחון את שיעור הרווח הגולמי כאשר התייצבות סביב 75% תראה שהחברה מצליחה לספוג את עלויות מוצרי הבינה המלאכותית, בעוד ירידה נוספת תעיד שהצמיחה מגיעה במחיר גבוה יותר.
בנוסף, יש לעקוב אחר התגמול מבוסס המניות והדילול. ירידה בהוצאה כאחוז מההכנסות תחזק את איכות הרווח, בעוד המשך צמיחה מהירה במספר המניות יפגע בערך שנשאר לבעלי המניות.
מה אומרת ההנהלה
סרידהר ראמסוואמי, מנכ״ל Snowflake
״הבינה המלאכותית ממשיכה לחזק את היתרונות שלנו וליצור מעגל צמיחה בכל רחבי העסק״
המסר החשוב הוא שמוצרי הבינה המלאכותית אינם פעילות נפרדת בלבד. הם עשויים להגדיל את מספר המשתמשים, את כמות המידע ואת צריכת המחשוב בפלטפורמה המרכזית.
סיכום
חברת Snowflake הציגה רבעון חזק שבו צמיחת הכנסות המוצר האיצה ל37%, בסיס הלקוחות המשיך להתרחב והרווחיות התפעולית המתואמת השתפרה.
ההעלאה החדה בתחזית השנתית מצביעה על כך שההנהלה רואה המשך ביקוש גם במחצית השנייה של השנה.
מנגד, ההפסד החשבונאי והתגמול מבוסס המניות עדיין מהותיים. החברה רשמה תגמול מבוסס מניות של 456.4 מיליון דולר, כמעט פי שניים מהרווח הנקי המתואם.
בנוסף, תחזית התזרים השנתית דורשת שיפור משמעותי במחצית השנייה לאחר שיעור תזרים מתואם של 12% בלבד במחצית הראשונה.
מניית החברה זינקה ביותר מ20% במסחר המאוחר והגיעה לכ375 דולר. המשקיעים הגיבו להאצה בצמיחה, לתוצאות שהיו מעל הציפיות ולהעלאת תחזית הכנסות המוצר השנתית ב230 מיליון דולר.