סיכום דו״ח Q3 2026 חברת Broadcom (AVGO)
3.9.2026
בקצרה
- הכנסות Broadcom זינקו לשיא של 29.59 מיליארד דולר ברבעון השלישי של 2026, צמיחה של 86% לעומת השנה שעברה, מה שמעיד על ביצועים פיננסיים חזקים ויכולת החברה למנף את הביקוש הגובר לטכנולוגיות שלה.
- הכנסות שבבי הבינה המלאכותית של Broadcom זינקו ב-221% ל-16.7 מיליארד דולר, ועקפו את תחזית החברה, מה שמדגיש את הפיכתה של Broadcom לשחקן מפתח בתחום הבינה המלאכותית ומחזק את תזת ההשקעה סביב צמיחתה בתחום זה.
- הרווח התפעולי המתואם של Broadcom הגיע לשיא של 20.1 מיליארד דולר, המשקף שיעור רווח תפעולי של 67.9%, נתון המעיד על יעילות תפעולית גבוהה ויכולת החברה להמיר את הכנסותיה לרווחים משמעותיים, למרות ירידה קלה ברווחיות הגולמית.
- החברה צופה הכנסות משבבי בינה מלאכותית של כ-58 מיליארד דולר בשנת הכספים 2026, ועד 230 מיליארד דולר ב-2028, תחזית ארוכת טווח זו מצביעה על נראות גבוהה מצד הלקוחות ומחזקת את הפוטנציאל לצמיחה אקספוננציאלית בתחום הבינה המלאכותית.
נקודות מפתח
• הכנסות: הגיעו לשיא של 29.59 מיליארד דולר, צמיחה של 86% לעומת השנה שעברה ושל 33% לעומת הרבעון הקודם
• שבבי בינה מלאכותית: ההכנסות זינקו ב221% ל16.7 מיליארד דולר, צמחו ב54% בתוך רבעון והיו גבוהות מתחזית החברה ל16 מיליארד דולר
• EPS מתואם: הרווח למניה בנטרול סעיפים חשבונאיים מסוימים הגיע ל3.32 דולר, צמיחה של 96%
• רווח תפעולי מתואם: הגיע לשיא של 20.1 מיליארד דולר ושיקף שיעור רווח תפעולי של 67.9%
• תזרים מזומנים חופשי: כמעט הוכפל ל13.67 מיליארד דולר והיווה 46% מההכנסות
• תחזית: ההנהלה צופה ברבעון הרביעי הכנסות של כ34.8 מיליארד דולר והכנסות של 21.7 מיליארד דולר משבבי בינה מלאכותית
חברת Broadcom מפתחת שבבים מותאמים לבינה מלאכותית, ציוד תקשורת למרכזי נתונים ותוכנות תשתית ארגוניות, ובהן מוצרי VMware.
הרבעון השלישי של שנת הכספים 2026 הציג האצה חריגה כמעט בכל המדדים החשובים כאשר החברה עקפה את התחזית שסיפקה ברבעון הקודם, הכפילה כמעט את הרווח והתזרים והציגה תחזית שמצביעה על המשך האצה ברבעון הרביעי.
חשוב לציין שברודקום מדווחות לפי שנת כספים שמתחיל בנובמבר ולכן היא כבר ברבעון השלישי
הסיפור המרכזי הוא השינוי בתמהיל העסק. הכנסות שבבי הבינה המלאכותית כבר מהוות יותר ממחצית מהמחזור, בעוד פעילות התוכנה ממשיכה לצמוח ולספק שיעורי רווח גבוהים. Broadcom הופכת במהירות לאחת החברות המרכזיות שמאפשרות לענקיות הטכנולוגיה לבנות שבבים ומרכזי נתונים המותאמים לצרכים שלהן.
התרחיש השורי
התרחיש השורי מתחיל בקצב הצמיחה של פעילות הבינה המלאכותית. ההכנסות בתחום הגיעו ל16.7 מיליארד דולר, זינוק של 221% לעומת השנה שעברה ושל 54% לעומת הרבעון הקודם.
השבבים המותאמים היו 73% מהכנסות הבינה המלאכותית, והכמות שנשלחה ללקוחות גדלה ביותר מפי 3.5.
במקביל, הכנסות ציוד התקשורת לבינה מלאכותית צמחו ביותר מפי 2.5. המשמעות היא שהחברה נהנית הן מהביקוש לכוח עיבוד והן מהצורך לחבר בין אלפי שבבים בתוך מרכזי הנתונים.
התרחיש מתחזק מאוד בעקבות התחזית ארוכת הטווח.
ההנהלה צופה שהכנסות שבבי הבינה המלאכותית יגיעו לכ58 מיליארד דולר בשנת הכספים 2026, לכ115 מיליארד דולר ב2027 ולכ230 מיליארד דולר ב2028.
אלו עדיין תחזיות ולא הכנסות שהובטחו, אך הן מצביעות על נראות גבוהה יותר מצד הלקוחות. אם החברה תצליח להבטיח את קיבולת הייצור, הזיכרונות והאריזה המתקדמת הדרושים, הצמיחה עשויה להימשך בקצב חריג גם לאחר השנה הנוכחית.
התרחיש הדובי
הסיכון הראשון הוא ריכוז הפעילות במספר מצומצם של לקוחות ענק. שבבים מותאמים מפותחים עבור צרכים ומערכות של לקוחות מסוימים, ולכן שינוי בספקים, מעבר לעיצוב מתחרה או האטה בהשקעות של לקוח גדול יכולים ליצור פגיעה משמעותית. הסיכון ייחשב מחמיר אם החברה תאבד חלק מתוכנית מרכזית, אם קצב ההזמנות ייחלש או אם התחזית לשנים 2027 ו2028 תידחה.
הסיכון השני הוא המחיר הכלכלי של המעבר המהיר יותר לחומרה. שיעור הרווח הגולמי המתואם ירד מכ77.1% ברבעון הקודם לכ75%, משום ששבבים מותאמים ומערכות הכוללות יותר זיכרון מייצרים שיעור רווח נמוך יותר מתוכנה. החברה גם מתכננת להגדיל את הוצאות ההשקעה לכ1.4 מיליארד דולר ברבעון הרביעי כדי להבטיח קיבולת. המשך ירידה ברווחיות לצד עלייה חדה בהשקעות יהיה סימן לכך שהצמיחה דורשת יותר הון מכפי שהשוק העריך.
מסקנה
תזת ההשקעה התחזקה מבחינת הביקוש, קצב הצמיחה והנראות לשנים הקרובות. Broadcom הוכיחה שהיא מסוגלת להפוך את השקעות הענק בבינה מלאכותית להכנסות, לרווח ולתזרים משמעותי. השינוי המרכזי הוא שהבינה המלאכותית כבר אינה רק מנוע צמיחה בתוך החברה, אלא רוב פעילותה.
המשתנה החשוב ביותר להמשך יהיה איכות הצמיחה. החברה צריכה להוכיח שההכנסות יכולות להתקרב ליעדים ארוכי הטווח תוך שמירה על שיעור רווח תפעולי גבוה, אספקה יציבה ותזרים חופשי חזק.
הבינה המלאכותית הפכה לרוב העסק
הכנסות פתרונות המוליכים למחצה הגיעו ל20.84 מיליארד דולר, עלייה של 127%, והיוו 70% מהמחזור. מתוכן, 16.7 מיליארד דולר הגיעו משבבי בינה מלאכותית. כלומר, פעילות הבינה המלאכותית לבדה ייצרה כ56% מכל הכנסות החברה.
לעומת זאת, הכנסות השבבים שאינם קשורים לבינה מלאכותית הסתכמו בכ4.2 מיליארד דולר וצמחו בכ5%. פעילות הפס הרחב וציוד האחסון השתפרה, אך הפעילות האלחוטית נחלשה. הפער ממחיש עד כמה תוצאות החברה תלויות כעת בהמשך ההשקעות של ענקיות הטכנולוגיה במרכזי נתונים.
התוכנה צומחת מהר יותר ומשפרת רווחיות
הכנסות תוכנות התשתית הגיעו ל8.75 מיליארד דולר, עלייה של 29%, והיוו 30% מהמחזור. פעילות התוכנה כוללת ענן פרטי, וירטואליזציה, אבטחת מידע ותוכנות למערכות ארגוניות גדולות.
שיעור הרווח הגולמי בפעילות התוכנה הגיע לכ94%, ושיעור הרווח התפעולי עלה לכ84%. הצמיחה והרווחיות הגבוהה מראות שהשילוב של VMware בתוך Broadcom ממשיך להשתפר. הפעילות מספקת בסיס יציב של הכנסות חוזרות ומאזנת חלק מהלחץ על הרווח הגולמי שנוצר מהצמיחה המהירה בשבבים.
השיפור ברווח מהיר מהצמיחה בהכנסות
הרווח התפעולי לפי כללי החשבונאות זינק ב171% ל15.96 מיליארד דולר. הרווח התפעולי המתואם צמח ב92% ל20.1 מיליארד דולר, מעט מהר יותר מההכנסות. שיעור הרווח התפעולי המתואם הגיע לכ67.9%.
הרווח הנקי לפי כללי החשבונאות הגיע ל13.09 מיליארד דולר, עלייה של 216%. הרווח הנקי המתואם הגיע ל16.37 מיליארד דולר, עלייה של 95%. הפער בין הנתונים נובע בעיקר מהפחתת נכסים בלתי מוחשיים, תגמול מבוסס מניות ועלויות ארגון מחדש.
התזרים מאפשר לצמצם במהירות את החוב
תזרים המזומנים מפעילות שוטפת הגיע ל14.2 מיליארד דולר. לאחר הוצאות השקעה של 532 מיליון דולר, נותר לחברה תזרים מזומנים חופשי של 13.67 מיליארד דולר, כמעט פי שניים מהרבעון המקביל.
החברה השתמשה במזומן כדי לפרוע חוב בהיקף של 5.63 מיליארד דולר ולשלם דיבידנדים בסך 3.1 מיליארד דולר. החוב הכולל ירד לכ59.42 מיליארד דולר, בעוד יתרת המזומן עלתה ל23.98 מיליארד דולר. הירידה בחוב משפרת את המאזן ומפחיתה בהדרגה את הסיכון שנותר לאחר רכישת VMware.
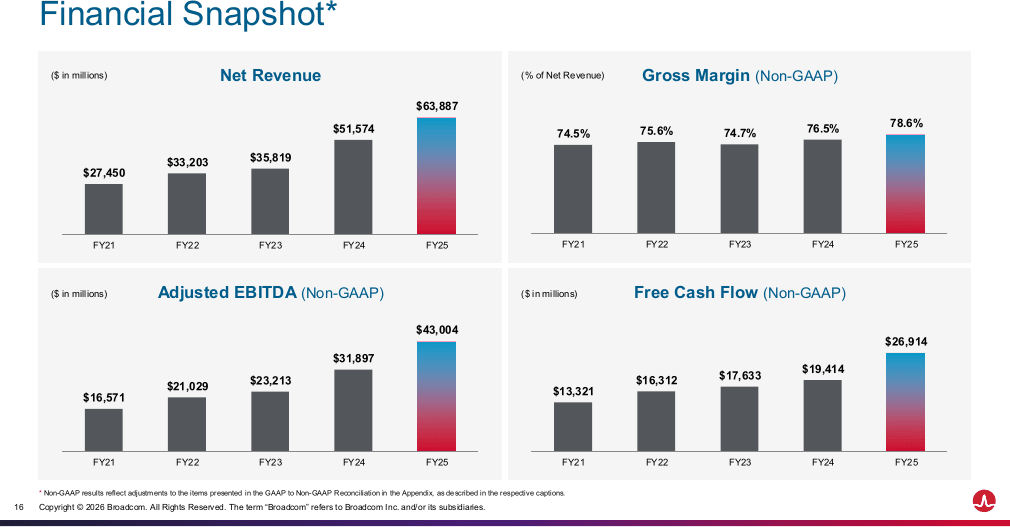 מקור: מצגת המשקיעים של Broadcom
התרשים מציג את הצמיחה ארוכת הטווח בהכנסות, ברווחיות ובתזרים עד שנת הכספים 2025. תוצאות 2026 מצביעות על האצה משמעותית נוספת, אך אינן כלולות בגרף.
פעילות שנבנתה באמצעות רכישות וחדשנות
חלק ניכר מהמבנה הנוכחי של Broadcom נוצר באמצעות רכישות של חברות כמו CA Technologies, Symantec וVMware. הרכישות הרחיבו את החברה משבבים ותקשורת לעסק שמשלב חומרה, תוכנה, אבטחת מידע וענן פרטי.
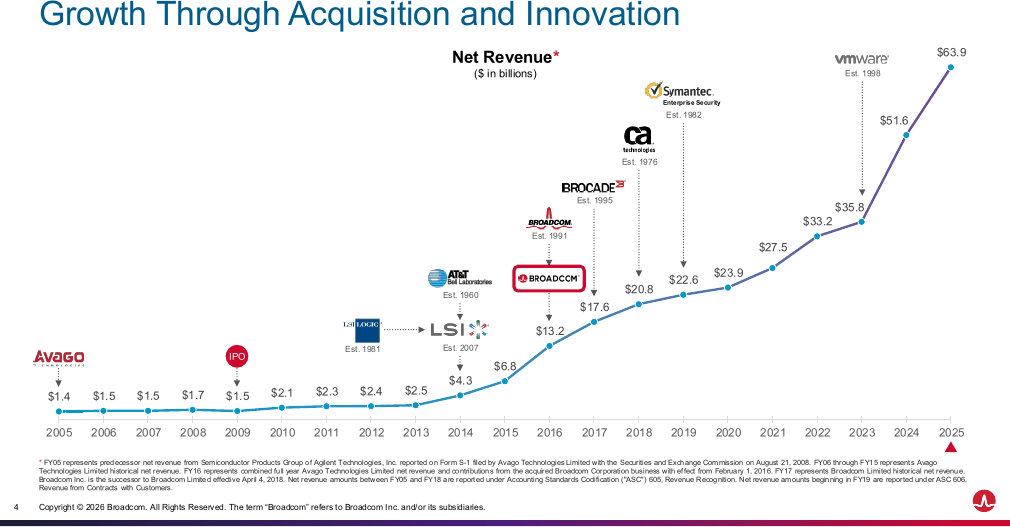 מקור: מצגת המשקיעים של Broadcom
התרשים מציג את העלייה בהכנסות השנתיות ואת הרכישות המרכזיות שעיצבו את החברה. רכישת VMware הייתה גורם מרכזי בקפיצה בהכנסות בשנים האחרונות.
שאלות מפתח
- איזה חלק מתחזית ההכנסות של 115 מיליארד דולר ב2027 ושל 230 מיליארד דולר ב2028 כבר נתמך בהתחייבויות ובהזמנות מצד לקוחות?
- כיצד תשפיע העלייה בתכולת הזיכרון ובמורכבות השבבים המותאמים על שיעור הרווח הגולמי במהלך השנתיים הקרובות?
- האם החברה תוכל להבטיח מספיק קיבולת ייצור, אריזה מתקדמת וזיכרון כדי לעמוד בתחזיות בלי להגדיל משמעותית את הסיכון התפעולי?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר הכנסות שבבי הבינה המלאכותית מול התחזית ל21.7 מיליארד דולר. עמידה בתחזית תחזק את הנראות לשנת 2027, בעוד פספוס יעלה שאלות לגבי קיבולת או ביקוש.
שנית, חשוב לבחון את שיעור הרווח התפעולי המתואם מול היעד לכ66%. תוצאה גבוהה יותר תראה שהצמיחה ממשיכה לייצר יתרון לגודל, בעוד ירידה חדה יותר תצביע על עלויות גבוהות מהצפוי. בנוסף, יש לעקוב אחר הוצאות ההשקעה והתזרים החופשי כאשר הגדלת ההשקעות תוך שמירה על שיעור תזרים חזק תתמוך בתזה, בעוד ירידה חדה בהמרת הרווח למזומן תהיה סימן אזהרה.
מה אומרת ההנהלה
הוק טאן, נשיא ומנכ״ל Broadcom
״הביקוש למאיצי הבינה המלאכותית המותאמים ולציוד התקשורת שלנו ממשיך להיות חזק מאוד״
המשמעות למשקיעים היא שהצמיחה אינה נובעת ממוצר אחד בלבד. החברה נהנית מהתרחבות במאיצים המותאמים וגם בציוד שמאפשר לחבר אותם למערכות מחשוב גדולות.
סיכום
חברת Broadcom הציגה רבעון יוצא דופן שבו ההכנסות צמחו ב86%, הכנסות שבבי הבינה המלאכותית יותר משילשו את עצמן והרווח המתואם כמעט הוכפל. פעילות התוכנה המשיכה לצמוח ולשפר רווחיות, והתזרים הגבוה אפשר לצמצם את החוב ביותר מ5.6 מיליארד דולר בתוך רבעון.
המבחן הבא יהיה היכולת להגיע להכנסות של 21.7 מיליארד דולר משבבי בינה מלאכותית ברבעון הרביעי ולשמור על הרווחיות למרות השינוי בתמהיל והגידול בהוצאות ההשקעה.
מניית החברה ירדה בכ3.4% במסחר המאוחר למרות התוצאות החזקות. תחזית ההכנסות לרבעון הרביעי, 34.8 מיליארד דולר, הייתה מעט מתחת לצפי של כ35.03 מיליארד דולר, והמשקיעים התמקדו גם בתחזית לשיעור רווח תפעולי של 66%.