סיכום דו״ח Q3 2026 חברת FuelCell Energy (FCEL)
2.9.2026
בקצרה
- הכנסות חברת FuelCell Energy ברבעון השלישי של 2026 הסתכמו ב-33 מיליון דולר, ירידה של 29% לעומת הרבעון המקביל ומתחת לצפי האנליסטים, מה שמעיד על קשיים בביצועים התפעוליים ועלול להשפיע לרעה על אמון המשקיעים בטווח הקצר.
- ההפסד הגולמי של החברה העמיק משמעותית ל-24.5 מיליון דולר, לעומת 5.1 מיליון דולר בשנה שעברה, בעיקר בשל עלויות ייצור גבוהות והפרשה של 17 מיליון דולר, מה שמצביע על חוסר יעילות תפעולית ומעלה חשש לגבי יכולת החברה להגיע לרווחיות בטווח הנראה לעין.
- צבר ההזמנות המחייב של FuelCell Energy עלה ב-4.1% ל-1.3 מיליארד דולר, אך צבר מוענק נוסף של 2.35 מיליארד דולר אינו מחייב ותלוי בהחלטת Fit Energy, מה שמדגיש את אי-הוודאות לגבי היקף ההכנסות העתידיות ומחייב זהירות בהערכת פוטנציאל הצמיחה.
- החברה חתמה על הסכם ראשוני עם Fit Energy בהיקף פוטנציאלי של עד 380 מגה ואט, כאשר השלב הראשון כולל 30 מגה ואט, מה שמסמן חדירה ראשונית לשוק מרכזי הנתונים ומעניק פוטנציאל צמיחה משמעותי אם ההסכמים יתממשו במלואם.
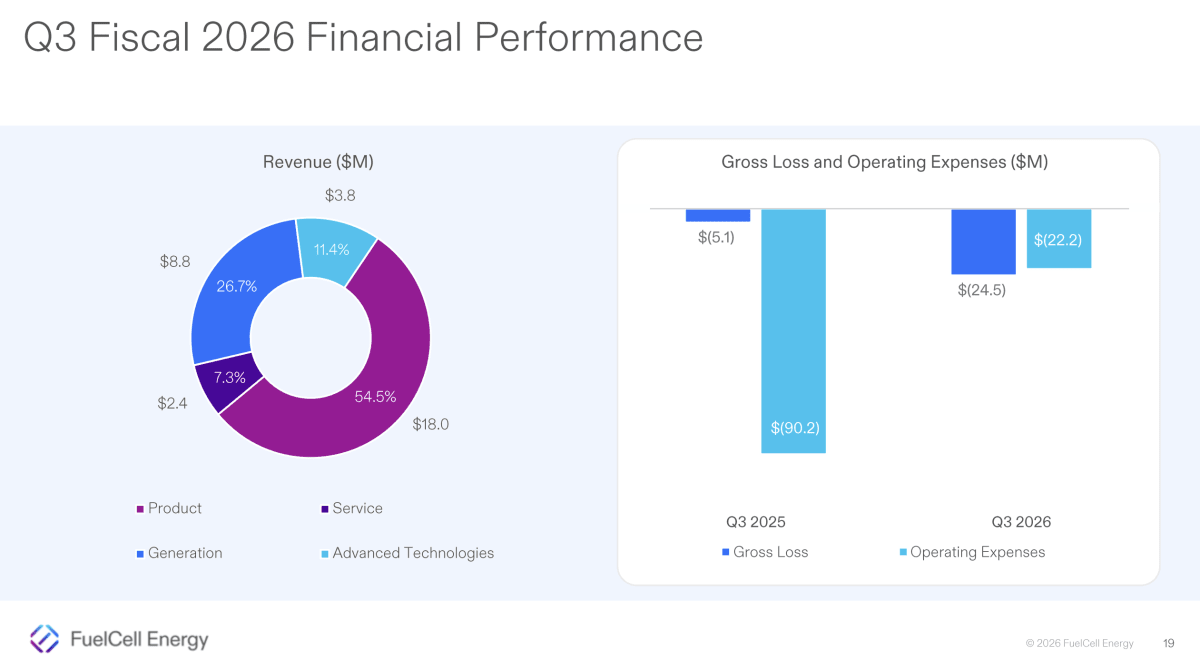
• הכנסות: הסתכמו ב33 מיליון דולר, ירידה של 29% לעומת 46.7 מיליון דולר ברבעון המקביל. התוצאה הייתה נמוכה מצפי האנליסטים לכ38.8 מיליון דולר
• הפסד למניה: הסתכם ב0.64 דולר, לעומת צפי להפסד של כ0.41 דולר. ברבעון המקביל נרשם הפסד של 3.78 דולר למניה
• הפסד גולמי: העמיק ל24.5 מיליון דולר, לעומת 5.1 מיליון דולר בשנה שעברה. הסיבה המרכזית הייתה עלויות ייצור גבוהות והפרשה של 17 מיליון דולר הקשורה להזמנה הראשונה של Fit Energy
• Adjusted EBITDA: ההפסד המתואם לפני ריבית, מסים, פחת והפחתות, גדל ל36.7 מיליון דולר, לעומת 16.4 מיליון דולר ברבעון המקביל
• צבר: הצבר המחייב עלה ב4.1% ל1.3 מיליארד דולר. נוסף אליו צבר מוענק של 2.35 מיליארד דולר, שאינו הזמנה מחייבת ותלוי בהחלטת Fit Energy להתקדם לשלבים הבאים
• נזילות: לחברה היו 737.3 מיליון דולר במזומן ובמזומן מוגבל. עם זאת, חלק גדול מהעלייה במזומן הגיע מהנפקת מניות ומהווה דילול משמעותי לבעלי המניות
מקור: FCEL
חברת FuelCell Energy מפתחת ומפעילה מערכות תאי דלק שמייצרות חשמל רציף באתר הלקוח. החברה מנסה למצב את הטכנולוגיה שלה כפתרון למחסור בחשמל עבור מרכזי נתונים, שיכולים להמתין שנים לחיבור מתאים לרשת. הרעיון העסקי ברור: במקום להמתין לשדרוג הרשת, מרכז הנתונים מתקין מערכת ייצור חשמל מקומית, מודולרית ורציפה.
זה היה רבעון שבו הסיפור המסחרי התקדם מהר יותר מהתוצאות הכספיות. החברה הציגה הסכמים ראשונים בתחום מרכזי הנתונים, צנרת מכירות גדולה ותוכנית להרחבת כושר הייצור. במקביל, ההכנסות ירדו, ההפסד הגולמי החמיר והחברה עדיין רחוקה מהוכחת מודל רווחי.
התרחיש השורי
הנקודה החיובית המרכזית היא החדירה הראשונית לשוק מרכזי הנתונים. חברת FuelCell Energy חתמה עם Fit Energy על הסכם בהיקף פוטנציאלי של עד 380 מגה ואט. השלב הראשון כולל 30 מגה ואט, החברה קיבלה בגינו מקדמה והיא צופה להתחיל לספק אותו ברבעון הרביעי של 2026. לאחר סיום הרבעון נחתם גם הסכם שמירת כושר ייצור עם מפעיל מרכז נתונים גדול לפרויקט מתוכנן של 75 מגה ואט בטקסס. מדובר באיתות מסחרי חשוב, משום שזו הפעם הראשונה שבה הביקוש מצד מרכזי נתונים מתחיל לעבור משיחות כלליות למקדמות ולהסכמים.
מנוע חיובי נוסף הוא פוטנציאל השיפור בעלויות עם העלייה בהיקפי הייצור. במהלך הרבעון החברה ייצרה בקצב שנתי של כ37.1 מגה ואט בלבד, ולכן העלויות הקבועות התחלקו על מעט יחידות. ההנהלה מתכננת להגיע לקצב שנתי של 100 מגה ואט באוקטובר 2026 ולכושר של 500 מגה ואט עד יוני 2028. אם החברה תמלא את המפעל בהזמנות אמיתיות, העלות ליחידה עשויה לרדת באופן משמעותי. על בסיס התרחיש הזה החברה מכוונת לAdjusted EBITDA חיובי ברבעון הרביעי של שנת הכספים 2027, אך היעד מותנה בהמרת הצבר המוענק לחוזים מחייבים ובהמשך הורדת העלויות.
מקור: FCEL
התרחיש הדובי
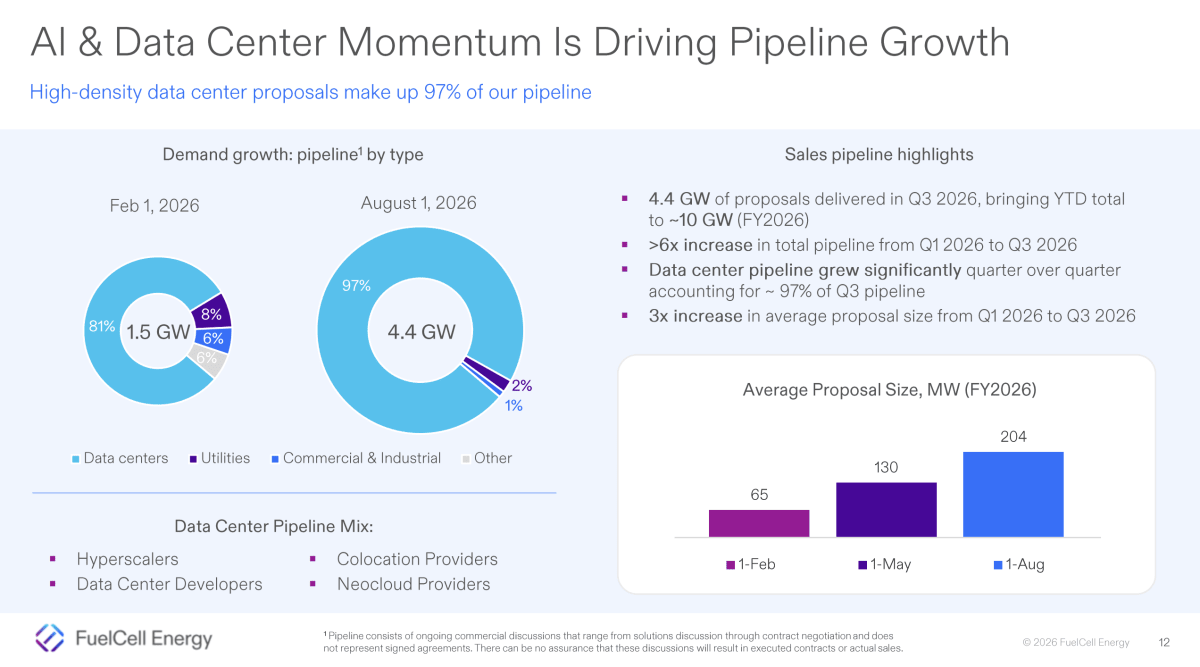
הסיכון הראשון הוא איכות הצבר. מתוך 3.65 מיליארד דולר שהחברה מציגה כצבר כולל, כ2.35 מיליארד דולר קשורים לשלבים העתידיים של הסכם Fit Energy. השלבים האלה נמצאים בשיקול דעתה הבלעדי של Fit Energy ואינם הזמנות מחייבות, התחייבות לתשלום או הבטחה להכנסות. גם צנרת המכירות של כ10 גיגה ואט מורכבת מדיונים מסחריים ולא מחוזים. לכן המשקיע צריך להפריד בין עניין מסחרי, צבר מוענק וצבר מחייב.
הסיכון השני הוא הכלכלה החלשה של המוצרים. הכנסות המוצרים ברבעון הסתכמו ב18 מיליון דולר, בעוד עלותן הגיעה ל37.1 מיליון דולר. המשמעות היא הפסד גולמי של 19.1 מיליון דולר בפעילות המוצרים לבדה. החברה רשמה חיוב של 17 מיליון דולר הקשור למלאי ולהתחייבויות רכש עבור השלב הראשון עם Fit Energy, משום שהעלות הנוכחית גבוהה מהמחיר החוזי. ההנהלה מאמינה שהגדלת הכמויות תפתור חלק מהבעיה, אבל עד שזה יקרה החברה למעשה מגדילה ייצור של מוצר שכרגע אינו רווחי.
מסקנה
הרבעון חיזק את האפשרות שחברת FuelCell Energy תוכל להפוך לספקית חשמל למרכזי נתונים, אבל לא הוכיח שהפעילות הזאת תהיה רווחית. החברה הצליחה להשיג הסכם ראשון, מקדמה, הזמנת כושר ייצור וצנרת מכירות גדולה. מנגד, היא פספסה את ציפיות השוק, הציגה החמרה משמעותית בהפסד הגולמי ונאלצה לגייס הון בהיקף גדול.
לכן תזת ההשקעה הפכה למעניינת יותר ברמה המסחרית, אך גם מסוכנת יותר ברמת הביצוע. המשתנה החשוב ביותר הוא לא גודל הצנרת, אלא כמה ממנה תהפוך להזמנות מחייבות שמייצרות רווח גולמי ותזרים.
ההכנסות ירדו בכל תחומי הפעילות
הכנסות המוצרים ירדו מ26 מיליון דולר ל18 מיליון דולר בעקבות ירידה במספר המודולים שנמסרו ללקוחות בדרום קוריאה. הכנסות ייצור החשמל ירדו מ12.4 מיליון דולר ל8.8 מיליון דולר, בין היתר משום שפרויקט Groton בהספק של 7.4 מגה ואט לא פעל במהלך הרבעון בזמן שדרוג הציוד.
הכנסות השירות ירדו מ3.1 מיליון דולר ל2.4 מיליון דולר, והכנסות הטכנולוגיות המתקדמות ירדו מ5.3 מיליון דולר ל3.8 מיליון דולר. פעילות הטכנולוגיות המתקדמות הייתה היחידה שרשמה רווח גולמי, בסך של כ1.5 מיליון דולר.
השיפור בהפסד המדווח מטעה חלקית
ההפסד התפעולי ירד מ95.4 מיליון דולר ל46.7 מיליון דולר, וההפסד הנקי ירד מ91.9 מיליון דולר ל45.3 מיליון דולר. במבט ראשון זה נראה כמו שיפור גדול, אך ברבעון המקביל נכללה ירידת ערך של 64.5 מיליון דולר והוצאות ארגון מחדש של כ4.1 מיליון דולר.
בנטרול סעיפים אלה, מצב הפעילות השוטפת דווקא הורע. הAdjusted EBITDA עבר מהפסד של 16.4 מיליון דולר להפסד של 36.7 מיליון דולר. לכן המדד המתואם מספק במקרה הזה תמונה מדויקת יותר מהשינוי בהפסד החשבונאי.
יתרת המזומן חזקה אך הגיעה במחיר גבוה
בסוף הרבעון היו לחברה 658.1 מיליון דולר במזומן חופשי ו79.2 מיליון דולר במזומן מוגבל. הסכום מעניק לה יכולת לממן את הרחבת המפעל בטורינגטון, שעלותה הצפויה עומדת על 200 עד 275 מיליון דולר.
עם זאת, המזומן הגיע ברובו מגיוסי הון. החברה גייסה נטו כ245.5 מיליון דולר בהנפקה ביולי ועוד כ52.9 מיליון דולר באמצעות מכירות בשוק. מספר המניות בסוף התקופה עלה מ46.1 מיליון באוקטובר 2025 לכ80 מיליון ביולי 2026, עלייה של כ74%. מספר המניות הממוצע ברבעון כמעט שולש לעומת השנה שעברה. לכן הירידה בהפסד למניה אינה משקפת רק שיפור בהפסד, אלא גם דילול חריף.
מנועי צמיחה נוספים עדיין נמצאים בשלבי הוכחה
החברה השלימה את אספקת 42 המודולים לGGE בדרום קוריאה והכירה ברבעון בהכנסות מוצרים של 18 מיליון דולר מהפרויקט. ברבעון הרביעי היא צופה הכנסות נוספות של כ18 מיליון דולר מאספקת שישה מודולים לCGN.
במקביל, החברה התקינה אצל ExxonMobil ברוטרדם את שני המודולים הראשונים להדגמה תעשייתית של טכנולוגיית לכידת פחמן. זהו צעד טכנולוגי חשוב, אך עדיין לא הוצגו חוזים מסחריים רחבים או הכנסות שמוכיחות את גודל ההזדמנות.
שאלות מפתח
- מהו שיעור הרווח הגולמי הצפוי בהסכם Fit Energy לאחר שהייצור יגיע לקצב של 100 מגה ואט?
- אילו אבני דרך צריכות להתקיים כדי שFit Energy תממש את שלושת השלבים הנוספים בהיקף של 350 מגה ואט?
- כמה מתוך צנרת המכירות של כ10 גיגה ואט צפויים להפוך להסכמים מחייבים במהלך 12 החודשים הקרובים?
למה לשים לב ברבעון הבא
ראשית, צריך לבדוק אם החברה אכן מגיעה לקצב ייצור שנתי של 100 מגה ואט באוקטובר ואם העלות ליחידה מתחילה לרדת. שיפור בהפסד הגולמי יראה שהמינוף התפעולי מתחיל לעבוד, בעוד המשך הפסדים גבוהים יעורר ספק לגבי כלכלת ההזמנות. שנית, יש לעקוב אחר אספקת השלב הראשון לFit Energy והמרת חלק מהצבר המוענק לחוזים מחייבים. מקדמות והזמנות חדשות יהיו משמעותיות יותר מעוד גידול בצנרת הלא מחייבת. בנוסף, חשוב לעקוב אחר קצב שריפת המזומן והדילול, משום שהחברה אמנם ממומנת כעת היטב, אך עדיין מפסידה עשרות מיליוני דולרים ברבעון ומתכננת השקעה גדולה בכושר הייצור.
מה אומרת ההנהלה
ג׳ייסון פיו, נשיא ומנכ״ל החברה
״הרחבת הצבר המחייב והצבר המוענק ל3.6 מיליארד דולר משקפת ביקוש גובר לתשתית אמינה וניתנת להרחבה, שמפחיתה את התלות ברשתות הולכה מוגבלות ומאפשרת להפעיל יכולות מחשוב לבינה מלאכותית מהר יותר״
הציטוט מסכם היטב את ההזדמנות, אך הצבר המוענק אינו חוזה מחייב. המבחן יהיה המעבר מביקוש עקרוני להכנסות בעלות רווחיות סבירה.
סיכום
זהו דוח חלש מבחינה פיננסית אך משמעותי מבחינה אסטרטגית. ההכנסות וההפסד למניה היו חלשים מהצפי, ההפסד הגולמי גדל והAdjusted EBITDA הורע. בצד החיובי, החברה השיגה דריסת רגל ראשונה בשוק מרכזי הנתונים, חיזקה את הצבר ומחזיקה מספיק מזומן כדי להרחיב את הייצור.
הפער בין ההזדמנות לבין התוצאות עדיין גדול מאוד. כדי להצדיק את הסיפור החדש, חברת FuelCell Energy צריכה להמיר את הצבר המוענק לחוזים, להוכיח שהגדלת הייצור משפרת את הרווחיות ולהפסיק להסתמך על גיוסי הון כמקור מרכזי למימון הפעילות.
המניה ירדה בכ12% במסחר המוקדם לאחר פרסום התוצאות, בעקבות הפספוס בהכנסות ובהפסד למניה והמשך הלחץ על הרווחיות. נתון התנועה עשוי להשתנות במהלך יום המסחר.