סיכום דו״ח Q1 2027 חברת Credo Technology Group (CRDO)
2.9.2026
בקצרה
- חברת Credo Technology Group הציגה צמיחה מרשימה בהכנסות של 114.7% ל-479 מיליון דולר ברבעון הראשון של 2027, תוך עקיפת תחזיות השוק, מה שמעיד על ביקוש חזק לפתרונות הקישוריות שלה בתשתיות בינה מלאכותית ומרכזי נתונים.
- הרווח למניה המתואם (EPS) של Credo זינק ל-1.20 דולר, עלייה משמעותית מ-0.52 דולר בשנה שעברה, ועלה על ציפיות האנליסטים, דבר המדגיש את שיפור הרווחיות התפעולית המתואמת שהגיעה ל-48.2% ומצביע על יעילות תפעולית גבוהה.
- החברה צופה הכנסות של 525 עד 535 מיליון דולר לרבעון הבא, המהווה צמיחה של כ-10.6% בנקודת האמצע לעומת הרבעון הנוכחי, מה שמעיד על המשך מגמת הצמיחה הדו-ספרתית ועל ביטחון ההנהלה בביקוש המתמשך למוצריה בשוק.
- למרות התוצאות החזקות, מניית Credo ירדה בכ-4% עד 7% במסחר המאוחר, בעיקר בשל ציפיות גבוהות יותר של המשקיעים וחששות משחיקה יחסית ברווחיות לפי GAAP עקב תגמול מבוסס מניות והוצאות תפעוליות גדלות.
• הכנסות: הסתכמו ב479 מיליון דולר, צמיחה של 114.7% לעומת השנה שעברה ושל 9.6% לעומת הרבעון הקודם. ההכנסות היו גבוהות מתחזית החברה ומהצפי בשוק, שעמד על כ472 מיליון דולר
• EPS מתואם: הרווח למניה בנטרול תגמול מבוסס מניות והוצאות נוספות הגיע ל1.20 דולר, לעומת 0.52 דולר בשנה שעברה ומעל צפי האנליסטים לכ1.17 דולר
• רווחיות מתואמת: שיעור הרווח הגולמי עמד על 68%, כמעט ללא שינוי מהרבעון הקודם. שיעור הרווח התפעולי המתואם הגיע ל48.2%, לעומת 43.1% בשנה שעברה
• רווח נקי מתואם: זינק ב140% ל236.3 מיליון דולר. הרווח הנקי לפי GAAP הסתכם ב129.4 מיליון דולר
• תחזית לרבעון הבא: החברה צופה הכנסות של 525 עד 535 מיליון דולר, כלומר צמיחה של כ10.6% בנקודת האמצע לעומת הרבעון הנוכחי ומעל הצפי המוקדם בשוק
• תגובת המניה: המניה ירדה בכ4% עד 7% במסחר המאוחר, למרות התוצאות הטובות, בעיקר משום שהמשקיעים ציפו להפתעה גדולה יותר והמשיכו להתמקד בשחיקה היחסית ברווחיות
חברת Credo Technology Group מספקת פתרונות קישוריות מהירים וחסכוניים באנרגיה למרכזי נתונים ולתשתיות בינה מלאכותית. מוצריה מאפשרים להעביר כמויות גדולות של מידע בין מעבדים, שרתים, זיכרונות ומתגי רשת באמצעות כבלי נחושת אקטיביים, רכיבים אופטיים ומעבדי תקשורת.
ככל שמערכות הבינה המלאכותית גדלות, לא מספיק להוסיף מעבדים. צריך גם לחבר ביניהם במהירות, באמינות ובצריכת חשמל נמוכה. זו בדיוק הנקודה שבה Credo פועלת, והיא מסבירה מדוע הכנסות החברה יותר מהוכפלו בתוך שנה.
התרחיש השורי
התוצאה המרכזית בדוח היא שהצמיחה של Credo עדיין אינה נעצרת. לאחר עלייה שנתית של 114.7%, ההנהלה צופה צמיחה נוספת של כ10.6% ברבעון הבא. אם החברה תעמוד בנקודת האמצע של התחזית, קצב ההכנסות הרבעוני יעלה לכ530 מיליון דולר.
זה משמעותי משום שחברה שכבר הגיעה להיקף הכנסות של כמעט חצי מיליארד דולר ברבעון ממשיכה לצמוח בקצב דו ספרתי גם בהשוואה לרבעון הקודם. הדבר מעיד שהביקוש אינו מבוסס רק על משלוח חד פעמי, אלא על הרחבת תשתיות מתמשכת אצל לקוחות גדולים.
מנוע הצמיחה העיקרי נשאר הביקוש לקישוריות בתוך מרכזי נתונים המיועדים לבינה מלאכותית. מערכות כאלה כוללות מספר גדול של מאיצי חישוב שצריכים להעביר ביניהם כמויות עצומות של מידע. ככל שמספר המעבדים בכל אשכול גדל, כך עולה גם מספר החיבורים והחשיבות של רוחב הפס, האמינות וצריכת החשמל.
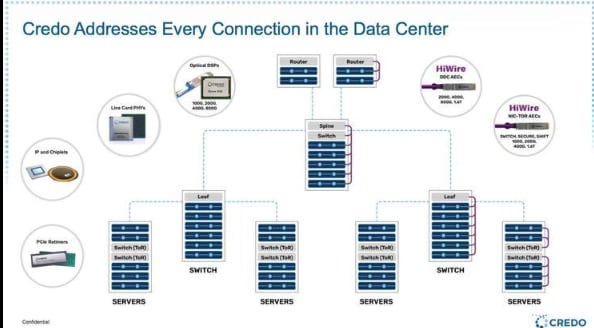
Credo הרחיבה את סל הפתרונות שלה מעבר לכבלי AEC, כבלים חשמליים אקטיביים שבהם משולבים שבבים המשפרים את איכות האות. החברה מציעה כיום גם משדרים אופטיים, רכיבי סיליקון פוטוניקס, מעבדי DSP לעיבוד אותות, פתרונות לחיבור שבבים לזיכרון ורכיבי retimer שמחזקים ומסנכרנים אותות במהירויות גבוהות.
הרחבת סל המוצרים מאפשרת לחברה להשתתף בחלקים נוספים של תשתית התקשורת, מחיבורים קצרים בתוך השרת ועד חיבורים אופטיים למרחקים גדולים יותר. הנהלת החברה תיארה זאת ככיסוי קישוריות ממרחק של מילימטרים ועד קילומטרים.
גם הרווחיות המתואמת נותרה חריגה לטובה. הרווח התפעולי המתואם הגיע ל230.6 מיליון דולר, עלייה של 140% לעומת 96.2 מיליון דולר בשנה שעברה. שיעור הרווח התפעולי המתואם הגיע ל48.2%, נתון גבוה מאוד עבור חברת שבבים שנמצאת בשלב של השקעות מהירות בצמיחה.
מקור: CREDO
התרחיש הדובי
הנקודה החלשה ביותר בדוח היא הפער הגדל בין התוצאות לפי GAAP לבין התוצאות המתואמות.
הרווח הנקי לפי GAAP הסתכם ב129.4 מיליון דולר, בעוד שהרווח המתואם הגיע ל236.3 מיליון דולר. הפער נבע בעיקר מתגמול מבוסס מניות של כ88 מיליון דולר, לצד הוצאות רכישה ואינטגרציה והפחתת נכסים בלתי מוחשיים.
תגמול מבוסס מניות הוא הוצאה שאינה דורשת תשלום מזומן מיידי, אך היא אינה חסרת משמעות. היא מגדילה את מספר המניות ומדללת את חלקם של בעלי המניות הקיימים. מספר המניות המדולל הממוצע עלה ל194.4 מיליון, לעומת 184.6 מיליון בשנה שעברה, עלייה של כ5.3%.
גם ההוצאות התפעוליות לפי GAAP גדלו במהירות. הן הגיעו ל188.4 מיליון דולר, לעומת 142.2 מיליון דולר ברבעון הקודם ו89.6 מיליון דולר בשנה שעברה. כתוצאה מכך, הרווח התפעולי לפי GAAP ירד ב22.5% לעומת הרבעון הקודם, למרות שההכנסות גדלו ב9.6%.
שיעור הרווח הגולמי לפי GAAP ירד ל64.5%, לעומת 68.2% ברבעון הקודם ו67.4% בשנה שעברה. חלק מהירידה נובע מהפחתת נכסים בלתי מוחשיים בעקבות רכישות, אך המשקיעים יצטרכו לבדוק האם קיימת גם השפעה מתמשכת של תמהיל המוצרים והתרחבות הפעילות האופטית.
במאזן נרשמה גם עלייה במלאי. המלאי הגיע ל313.1 מיליון דולר, לעומת 250.8 מיליון דולר בסוף הרבעון הקודם, עלייה של כ24.8%. באותה תקופה ההכנסות צמחו ב9.6%. ייתכן שהחברה בונה מלאי לקראת המשך הצמיחה, אך אם הביקוש ייחלש, מלאי גבוה עלול להפוך לסיכון.
יתרת הלקוחות עלתה ל288.8 מיליון דולר, לעומת 233.4 מיליון דולר ברבעון הקודם. העלייה המהירה יחסית לעלייה בהכנסות דורשת מעקב אחר זמני הגבייה ואיכות ההכנסות.
בנוסף, הציפיות מהמניה גבוהות מאוד לאחר העלייה החדה במחירה. במצב כזה, עקיפה קטנה של התחזיות אינה תמיד מספיקה. השוק מצפה מחברה בצמיחה כזאת להציג הפתעות גדולות, העלאות תחזית משמעותיות ושמירה כמעט מושלמת על שיעורי הרווח.
מסקנה
זהו דוח חזק מבחינה עסקית. חברת Credo הציגה צמיחה שנתית של 114.7%, עקפה את התחזיות וסיפקה תחזית שמצביעה על המשך צמיחה דו ספרתית גם ברבעון הבא. החברה ממשיכה ליהנות מהצורך הגובר לחבר מספר גדול יותר של מעבדים, זיכרונות ומתגים בתוך תשתיות בינה מלאכותית.
עם זאת, הדוח אינו נקי מחולשות. שיעור הרווח הגולמי לפי GAAP ירד, ההוצאות התפעוליות עלו במהירות, המלאי ויתרת הלקוחות גדלו, והפער בין הרווח המדווח לרווח המתואם התרחב בעיקר בשל תגמול מבוסס מניות.
הירידה במניה לאחר הדוח אינה מעידה שהתוצאות היו חלשות. היא משקפת בעיקר את רמת הציפיות הגבוהה שכבר מגולמת במחיר. כאשר השוק מצפה לצמיחה חריגה, דוח טוב אינו תמיד מספיק. החברה צריכה להמשיך להפתיע, לשמור על שיעורי רווח גבוהים ולהוכיח שהתרחבות סל המוצרים אינה באה על חשבון איכות הרווח.
איכות ההכנסות והרווח
הכנסות החברה הגיעו ל479 מיליון דולר, לעומת 437 מיליון דולר ברבעון הקודם ו223.1 מיליון דולר בשנה שעברה.
הרווח הגולמי לפי GAAP עלה ל309.1 מיליון דולר, לעומת 150.4 מיליון דולר בשנה שעברה. עם זאת, בהשוואה לרבעון הקודם הוא גדל רק בכ3.7%, פחות מקצב העלייה בהכנסות, בשל הירידה בשיעור הרווח הגולמי.
הרווח התפעולי לפי GAAP הסתכם ב120.7 מיליון דולר, כפול מהרבעון המקביל אך נמוך מ155.8 מיליון דולר ברבעון הקודם. שיעור הרווח התפעולי ירד ל25.2%, לעומת 35.7% ברבעון הקודם.
בנטרול ההוצאות שהחברה מגדירה כלא תפעוליות, הרווח התפעולי הגיע ל230.6 מיליון דולר ושיעורו עמד על 48.2%. זהו שיפור לעומת 43.1% בשנה שעברה, אך ירידה לעומת 49.6% ברבעון הקודם.
הרווח הנקי לפי GAAP הגיע ל129.4 מיליון דולר, או 0.67 דולר למניה. בשנה שעברה החברה הרוויחה 63.4 מיליון דולר, או 0.34 דולר למניה. הרווח המתואם הגיע ל236.3 מיליון דולר, או 1.20 דולר למניה.
התמונה הכוללת היא של עסק רווחי מאוד, אך איכות הרווח דורשת בחינה בשתי שכבות. הפעילות הבסיסית מציגה שיעורי רווח גבוהים, בעוד שהוצאות התגמול במניות והרכישות יוצרות פער מהותי בין הרווח המתואם לבין הרווח שמיוחס בפועל לבעלי המניות.
התחזית לרבעון השני
ההנהלה צופה ברבעון שיסתיים ב31 באוקטובר 2026:
• הכנסות של 525 עד 535 מיליון דולר
• שיעור רווח גולמי לפי GAAP של 62.9% עד 64.9%
• שיעור רווח גולמי מתואם של 67% עד 69%
• הוצאות תפעוליות לפי GAAP של 199 עד 204 מיליון דולר
• הוצאות תפעוליות מתואמות של 100 עד 105 מיליון דולר
נקודת האמצע של תחזית ההכנסות היא 530 מיליון דולר, עלייה של כ10.6% לעומת הרבעון הנוכחי. התחזית הייתה גבוהה מהצפי המוקדם בשוק, שעמד על כ520 מיליון דולר.
התחזית מאשרת שהביקוש ממשיך לגדול, אך היא אינה מצביעה על התרחבות נוספת ברווחיות הגולמית. נקודת האמצע של התחזית המתואמת היא 68%, זהה לרבעון הנוכחי. לכן, בשלב הבא המשקיעים ירצו לראות האם הצמיחה בהכנסות מתורגמת להמשך מינוף תפעולי, או שהתרחבות סל המוצרים מגדילה גם את העלויות.
המאזן
יתרת המזומנים וההשקעות לטווח קצר עמדה על 764.3 מיליון דולר בסוף הרבעון.
המזומן לבדו ירד ל466.9 מיליון דולר, לעומת 1.165 מיליארד דולר בסוף הרבעון הקודם. במקביל, המוניטין עלה לכ986.4 מיליון דולר, לעומת 92.8 מיליון דולר, והנכסים הבלתי מוחשיים עלו ל378.8 מיליון דולר, לעומת 29.3 מיליון דולר. השינויים משקפים בעיקר את השפעת הפעילות הרכישתית והרחבת סל הטכנולוגיות.
למרות הירידה במזומן, המאזן נשאר חזק. סך ההתחייבויות עמד על 284.2 מיליון דולר בלבד, מול הון עצמי של 2.73 מיליארד דולר. כלומר, בשלב זה המימון אינו נראה כסיכון מרכזי, אך איכות האינטגרציה והתשואה העתידית מהרכישות הופכות לנקודות חשובות יותר.
מה אומרת ההנהלה
ביל ברנן, נשיא ומנכ״ל החברה, הדגיש כי סל המוצרים של Credo מכסה כיום קישוריות ממרחקים של מילימטרים ועד קילומטרים, באמצעות פתרונות נחושת ואופטיקה.
לדבריו, ככל שתשתיות הבינה המלאכותית ממשיכות להתרחב, החברה תמשיך לספק פתרונות קישוריות אמינים וחסכוניים באנרגיה עבור מרכזי הנתונים.
המסר של ההנהלה הוא שCredo כבר אינה נשענת רק על מוצר קישוריות מרכזי אחד. היא מנסה להפוך לספקית רחבה יותר של פתרונות להעברת מידע בכל שכבות מערכת הבינה המלאכותית.
שאלות מפתח
• מהו חלקם של כבלי AEC מתוך ההכנסות, ועד כמה ההכנסות עדיין מרוכזות במוצר אחד
• האם הצמיחה ברכיבים האופטיים יכולה לשמור על שיעור רווח גולמי של כ68%
• מה עומד מאחורי העלייה המהירה במלאי וביתרת הלקוחות
• האם תגמול מבוסס המניות ימשיך לגדול בקצב מהיר יותר מההכנסות
• כיצד הרכישות האחרונות יתרמו להכנסות, לרווחיות וליתרון הטכנולוגי של החברה
• עד כמה ההכנסות תלויות במספר קטן של לקוחות גדולים ובקצב ההשקעות שלהם בתשתיות בינה מלאכותית
למה לשים לב ברבעון הבא
הנתון הראשון יהיה קצב הצמיחה לעומת הרבעון הקודם. הכנסות הקרובות לחלק העליון של התחזית יצביעו על כך שהביקוש ממשיך להיות חזק גם לאחר ההתרחבות החריגה של השנה האחרונה.
הנתון השני יהיה שיעור הרווח הגולמי. שמירה על כ68% במקביל לצמיחה בהכנסות תחזק את הטענה שלחברה יש יתרון טכנולוגי וכוח תמחור. ירידה מתמשכת עשויה להצביע על שינוי פחות נוח בתמהיל המוצרים.
הנתון השלישי יהיה היקף התגמול מבוסס המניות. ברבעון הנוכחי הוא הגיע לכ88 מיליון דולר, סכום השווה לכ18.4% מההכנסות. מדובר ברכיב גדול מספיק כדי להשפיע מהותית על הערכת השווי ועל הרווח הכלכלי לבעלי המניות.
לבסוף, חשוב לעקוב אחר המלאי, יתרת הלקוחות והתקדמות שילוב הטכנולוגיות שנרכשו. אלה יסייעו להבין האם החברה בונה תשתית לצמיחה נוספת או שהמאזן מתחיל להקדים את הביקוש בפועל.
סיכום
Credo ממשיכה להיות אחת הנהנות הישירות מהרחבת תשתיות הבינה המלאכותית. ההכנסות יותר מהוכפלו, הרווח המתואם צמח במהירות והתחזית מצביעה על רבעון נוסף של צמיחה חזקה.
התזה העסקית נשארה חיובית, משום שהחברה פועלת בצוואר בקבוק מרכזי של תשתיות הבינה המלאכותית, העברת מידע מהירה וחסכונית באנרגיה בין רכיבי המערכת. מנגד, רמת הציפיות הגבוהה, תגמול המניות, הריכוזיות האפשרית בלקוחות והלחץ על הרווחיות הם הנושאים המרכזיים שעל המשקיעים לבחון בהמשך.