סיכום דו״ח Q4 2026 חברת Palo Alto Networks (PANW)
2.9.2026

בקצרה
- חברת Palo Alto Networks הציגה צמיחה מרשימה בהכנסותיה ברבעון הרביעי של 2026, שהסתכמו ב-3.41 מיליארד דולר, גידול של 34% לעומת השנה הקודמת, נתון העולה על תחזית ההנהלה ומעיד על ביצועים תפעוליים חזקים ויכולת החברה להרחיב את נתח השוק שלה בתחום הסייבר.
- ההכנסות השנתיות החוזרות ממוצרי האבטחה מהדור החדש (NGS ARR) הגיעו ל-9.1 מיליארד דולר, צמיחה של 63%, עם תוספת שיא של כ-970 מיליון דולר ברבעון, מה שמדגיש את הצלחת אסטרטגיית הפלטפורמות של החברה ואת הפוטנציאל הגבוה לצמיחה עתידית מלקוחות קיימים וחדשים המאמצים פתרונות רחבים.
- למרות הביצועים התפעוליים החזקים, החברה רשמה הפסד נקי של 282 מיליון דולר והפסד של 0.35 דולר למניה, פער הנובע בעיקר מהוצאות תגמול מבוסס מניות ועלויות רכישה, מה שמחייב משקיעים לבחון את איכות הרווחים ולהתמקד במדדים מתואמים כדי להבין את הערך הכלכלי האמיתי.
- החברה מציגה תזרים מזומנים חופשי מתואם חזק של 1.289 מיליארד דולר ברבעון ו-4.414 מיליארד דולר לשנת הכספים כולה, נתון המעיד על יציבות פיננסית ויכולת לייצר מזומנים, אך קצב הצמיחה הצפוי של NGS ARR יורד ל-22%-23% בשנת 2027, מה שמצריך בחינה מדוקדקת של יכולת החברה לשלב רכישות ולשמר רווחיות.
• הכנסות: הסתכמו ב3.41 מיליארד דולר, צמיחה של 34% לעומת השנה שעברה ומעל תחזית ההנהלה להכנסות של 3.345 עד 3.355 מיליארד דולר
• NGS ARR: ההכנסות השנתיות החוזרות ממוצרי האבטחה מהדור החדש הגיעו ל9.1 מיליארד דולר, צמיחה של 63%, עם תוספת שיא של כ970 מיליון דולר במהלך הרבעון
• RPO: התחייבויות הביצוע שנותרו בחוזים קיימים עלו ב34% ל21.2 מיליארד דולר, נתון שמספק נראות משמעותית להכנסות העתידיות
• EPS מתואם: הרווח למניה בנטרול סעיפים חשבונאיים מסוימים הגיע ל1.02 דולר, לעומת 0.95 דולר בשנה שעברה ומעל תחזית החברה של 0.96 עד 0.98 דולר
• רווחיות: שיעור הרווח התפעולי המתואם עמד על 29.6%, אך לפי כללי החשבונאות החברה רשמה הפסד נקי של 282 מיליון דולר והפסד של 0.35 דולר למניה
• תזרים: תזרים המזומנים החופשי המתואם הגיע ל1.289 מיליארד דולר ברבעון ול4.414 מיליארד דולר בשנת הכספים כולה
חברת Palo Alto Networks היא אחת מחברות הסייבר הגדולות בעולם. החברה התחילה בעיקר כספקית חומות אש, אך בשנים האחרונות היא בונה מערך רחב של פלטפורמות לאבטחת רשתות, שירותי ענן, מוקדי אבטחה ארגוניים, זהויות דיגיטליות ומערכות בינה מלאכותית. הרבעון הרביעי של שנת הכספים 2026 המחיש את השינוי הזה בצורה ברורה. הצמיחה כבר אינה מגיעה רק ממכירת מוצרי אבטחת רשת, אלא משילוב של צמיחה אורגנית, אימוץ מספר פלטפורמות אצל אותו לקוח ותרומת הרכישות שביצעה החברה.
המספרים היו חזקים כמעט בכל מדד תפעולי מרכזי. ההכנסות, ההכנסות החוזרות וההתחייבויות העתידיות צמחו בשיעורים גבוהים, והחברה הוסיפה מספר שיא של לקוחות המאמצים פלטפורמות רחבות. מנגד, רכישת CyberArk ורכישות נוספות יוצרות פער גדול בין הביצועים המתואמים לבין הרווח החשבונאי, ולכן המשקיע צריך לבחון את איכות הצמיחה ולא להסתפק בכותרת על גידול של 34% בהכנסות.
התרחיש השורי
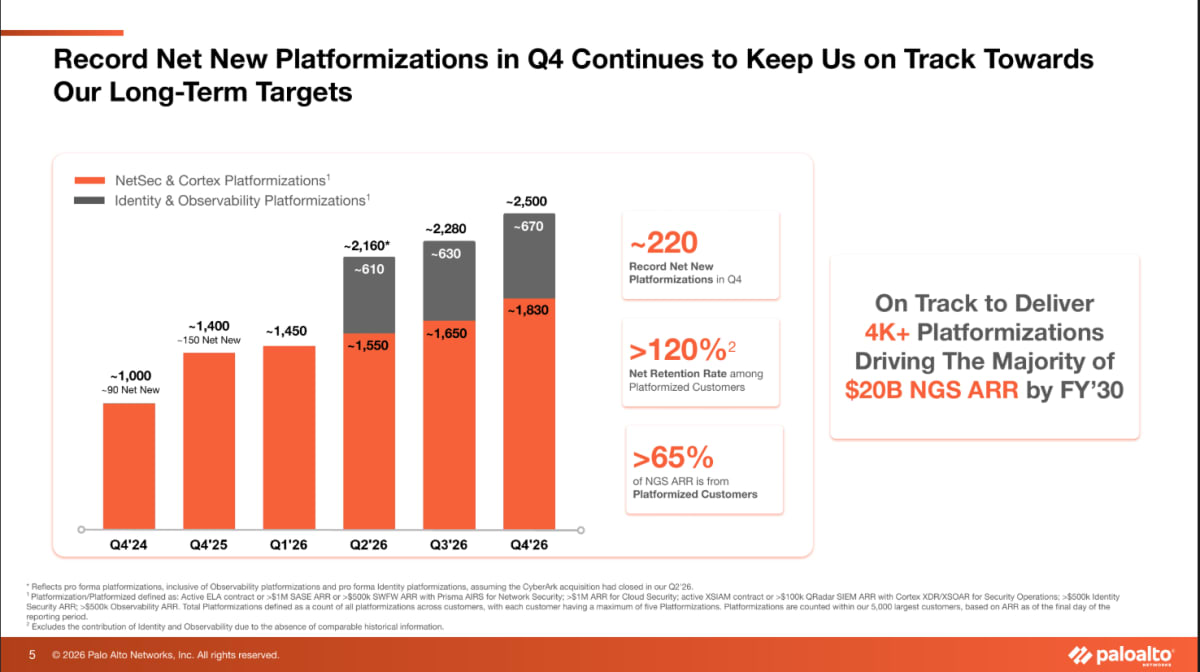
התזה השורית נשענת בראש ובראשונה על הצלחת אסטרטגיית הפלטפורמות. החברה הוסיפה כ220 אימוצי פלטפורמה חדשים ברבעון, עלייה של 44%, והגיעה לכ2,500 אימוצי פלטפורמה בסך הכול. יותר מ65% מהכנסות NGS ARR כבר מגיעות מלקוחות כאלה, ושיעור שימור ההכנסות נטו בקרבם גבוה מ120%. המשמעות היא שלקוחות המאמצים מספר פתרונות אינם רק נשארים עם החברה, אלא גם מגדילים את ההוצאה שלהם לאורך זמן.
מקור: מצגת המשקיעים של Palo Alto
התרשים מציג את העלייה לכ2,500 אימוצי פלטפורמה ואת תוספת השיא שנרשמה ברבעון. החברה שואפת להגיע ליותר מ4,000 אימוצי פלטפורמה ולהכנסות NGS ARR של 20 מיליארד דולר עד שנת הכספים 2030.
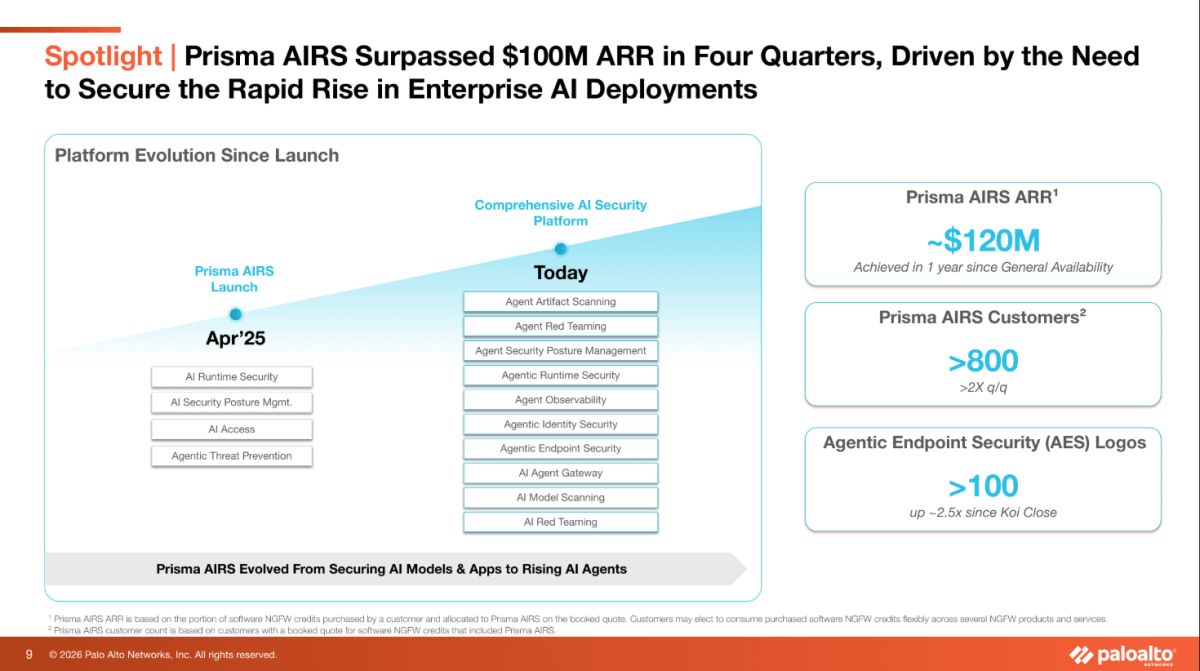
מנוע הצמיחה השני הוא המעבר לבינה מלאכותית ארגונית. ככל שחברות מפעילות יותר מודלים, אפליקציות וסוכני AI עצמאיים, גדלים מספר הזהויות הדיגיטליות, נפח התעבורה, כמות הקוד והיקף המידע הדורשים הגנה. Prisma AIRS, פלטפורמת האבטחה של החברה למערכות AI, הגיעה לכ120 מיליון דולר ARR בתוך שנה בלבד וצברה יותר מ800 לקוחות. במקביל, תעבורת סוכני הAI בפלטפורמת SASE גדלה ביותר מפי תשעה בתוך תשעה חודשים.
התרחיש הדובי
הסיכון הראשון נמצא באיכות הרווח. שיעור הרווח הגולמי לפי כללי החשבונאות ירד מ73.2% ל67.6%, והרווח התפעולי החשבונאי ירד מ497 מיליון דולר ל172 מיליון דולר. החברה רשמה הפסד נקי של 282 מיליון דולר, לעומת רווח של 254 מיליון דולר ברבעון המקביל. הפער נובע בעיקר מהוצאות תגמול מבוסס מניות, הפחתת נכסים בלתי מוחשיים שנרכשו, עלויות רכישה ושינויים בשווי איגרות החוב ההמירות של CyberArk. חלק מהסעיפים אינם תזרימיים, אך הם עדיין מייצגים עלויות כלכליות ודילול אפשרי לבעלי המניות.
הסיכון השני הוא מורכבות הרכישות וההאטה הצפויה בקצב הצמיחה המדווח. רכישת CyberArk הגדילה במהירות את ההכנסות ואת NGS ARR, אך בשנת הכספים 2027 קצב הצמיחה הצפוי של NGS ARR יורד ל22% עד 23%. החברה צריכה לשלב את CyberArk, Chronosphere ורכישות נוספות, לשמר עובדים ולקוחות ולייצר מכירות משותפות, מבלי לפגוע ברווחיות. אם קצב המכירות המשותפות ייחלש או שיעור הרווח הגולמי לא יתאושש, יהיה קשה להצדיק את מלוא הפרמיה שהחברה שילמה עבור ההתרחבות.
מסקנה
תזת ההשקעה התחזקה ברמה התפעולית. החברה הוכיחה שאסטרטגיית הפלטפורמות מייצרת עסקאות גדולות יותר, הרחבת שימוש ושיעור שימור גבוה. היא גם ממוצבת היטב מול הצורך להגן על תשתיות וסוכני AI. עם זאת, איכות הרווח החשבונאי נחלשה והחברה תלויה כעת ביכולת להפוך רצף רכישות גדול לצמיחה אורגנית ורווחית. המשתנה המרכזי להמשך הוא לא רק קצב הצמיחה בהכנסות, אלא השילוב בין צמיחה אורגנית, שיפור בשיעור הרווח הגולמי ושמירה על תזרים המזומנים.
הצמיחה החזקה כוללת תרומה מהותית מרכישות
הכנסות החברה צמחו ב34%, אך חלק משמעותי מההאצה הגיע מהוספת פעילות CyberArk. פעילות Network and AI Security צמחה ב17% והגיעה ברבעון ל2.331 מיליארד דולר. פעילות Cortex צמחה ב25% ל586 מיליון דולר. פעילות Idira, הכוללת את אבטחת הזהויות של CyberArk, תרמה 336 מיליון דולר ברבעון ו614 מיליון דולר מאז השלמת העסקה.
לכן צריך להיזהר מהשוואה פשוטה בין צמיחת ההכנסות הכוללת לבין קצב הצמיחה ההיסטורי. קצב של 34% אינו משקף צמיחה אורגנית מלאה. המדדים המנקים את השפעת הרכישה מצביעים עדיין על צמיחה טובה, אך מתונה יותר. דוגמה לכך היא צמיחה חזויה של כ17% עד 20% בפעילות Idira על בסיס השוואה הכוללת את CyberArk בתקופות המקבילות.
אסטרטגיית הפלטפורמות צוברת תאוצה
אסטרטגיית הפלטפורמות מבקשת להחליף עשרות מוצרי סייבר נפרדים במעטפת משולבת של Palo Alto Networks. ברבעון נחתמו בין היתר עסקה בהיקף 126 מיליון דולר עם חברת תקשורת, עסקה של 72 מיליון דולר עם ספקית שירותי טכנולוגיה, עסקה של 53 מיליון דולר עם פלטפורמת תשלומים ועסקה של 42 מיליון דולר עם בנק אזורי.
מספר הלקוחות המייצרים יותר מ5 מיליון דולר NGS ARR עלה ב45% ל223. מספר הלקוחות המייצרים יותר מ10 מיליון דולר עלה ב50% ל78. הנתונים מחזקים את הטענה שהצמיחה אינה מגיעה רק מהוספת לקוחות קטנים, אלא גם מהעמקת הקשר עם ארגונים גדולים.
אבטחת AI הופכת ממסר שיווקי לפעילות עסקית
Prisma AIRS התפתחה ממערכת להגנת מודלים ואפליקציות לפלטפורמה הכוללת סריקת סוכנים, בדיקות חדירה אוטומטיות, אבטחת זהויות של סוכנים, ניטור פעילות ויכולת לעצור פעילות מסוכנת בזמן אמת. החברה דיווחה על יותר מ800 לקוחות, יותר מפי שניים לעומת הרבעון הקודם.
מקור: מצגת המשקיעים של Palo Alto
התרשים מציג הכנסות ARR של כ120 מיליון דולר בתוך שנה מהשקת המוצר. זה עדיין חלק קטן מפעילות החברה, אבל קצב האימוץ מראה שאבטחת AI מתחילה להפוך למנוע הכנסות ממשי.
גם Cortex ממשיכה לצמוח. מערכת XSIAM, המשתמשת באוטומציה ובינה מלאכותית להפעלת מוקדי אבטחה, הגיעה לכ1,000 לקוחות, יותר מפי שניים בתוך שנה. מספר העסקאות בהיקף של יותר מ10 מיליון דולר גדל ב45%. בתחום הניטור, הARR של Chronosphere גדל ביותר מפי שניים בתוך שני רבעונים, ומחצית מהלקוחות החדשים במחצית השנייה של השנה כללו גם מכירה של XSIAM.
התזרים חזק אבל הפער החשבונאי גדול
תזרים המזומנים מפעילות שוטפת הגיע ל1.357 מיליארד דולר ברבעון. לאחר השקעות בציוד ובנכסים, תזרים המזומנים החופשי עמד על 1.254 מיליארד דולר. לאחר התאמות נוספות, התזרים החופשי המתואם הגיע ל1.289 מיליארד דולר ושיעורו מההכנסות עמד על 37.8%.
בשנת הכספים כולה ייצרה החברה תזרים חופשי מתואם של 4.414 מיליארד דולר, עלייה של 26%, ושמרה על שיעור של 38.4%. זהו נתון חשוב משום שהוא מראה שהצמיחה והרכישות אינן מונעות מהחברה לייצר מזומן. החברה אף חזרה על היעד לשיעור תזרים חופשי מתואם של יותר מ40% בשנת הכספים 2028.
עם זאת, בשנת הכספים 2026 הוצאות התגמול מבוסס המניות הסתכמו ב1.712 מיליארד דולר. הפחתת הנכסים הבלתי מוחשיים הגיעה ל638 מיליון דולר ועלויות הרכישה המתואמות הגיעו ל295 מיליון דולר. אלו מסבירים מדוע שיעור הרווח התפעולי המתואם עמד על 29.2%, בעוד ששיעור הרווח התפעולי החשבונאי הסתכם ב6.1% בלבד.
התחזית לשנת הכספים 2027
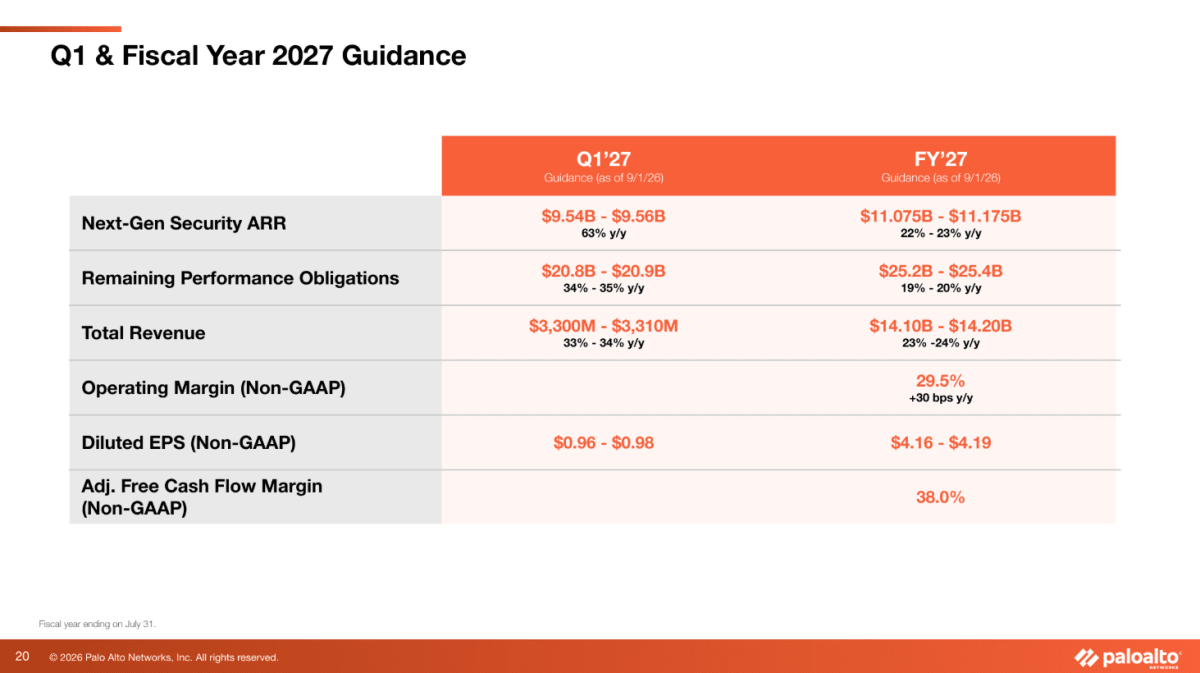
ברבעון הראשון של 2027 צופה החברה הכנסות של 3.3 עד 3.31 מיליארד דולר, צמיחה של 33% עד 34%. NGS ARR צפוי להגיע ל9.54 עד 9.56 מיליארד דולר, צמיחה של 63%, והתחייבויות הביצוע צפויות להגיע ל20.8 עד 20.9 מיליארד דולר.
בשנת הכספים כולה צופה החברה הכנסות של 14.1 עד 14.2 מיליארד דולר, צמיחה של 23% עד 24%. NGS ARR צפוי להגיע ל11.075 עד 11.175 מיליארד דולר. שיעור הרווח התפעולי המתואם צפוי לעמוד על 29.5%, הרווח המתואם למניה צפוי להיות 4.16 עד 4.19 דולר ושיעור התזרים החופשי המתואם צפוי לעמוד על 38%.
מקור: מצגת המשקיעים של Palo Alto
התחזית מצביעה על המשך צמיחה מהירה, אך גם על התמתנות בNGS ARR לאחר שנת השוואה שהושפעה מרכישת CyberArk. החברה צופה ש60% עד 61% מהתוספת השנתית לNGS ARR תירשם במחצית השנייה של השנה, ולכן עיתוי העסקאות עלול ליצור תנודתיות בין הרבעונים.
שאלות מפתח
- מהו קצב הצמיחה האורגני של NGS ARR וההכנסות לאחר נטרול תרומת CyberArk, Chronosphere והרכישות הנוספות?
- מתי צפוי שיעור הרווח הגולמי החשבונאי להתחיל להתאושש מהפחתת הנכסים הבלתי מוחשיים ומהשינוי בתמהיל הפעילות?
- כמה מהכנסות Prisma AIRS מייצגות שימוש פעיל ומתמשך, לעומת הקצאת נקודות תוכנה שנרכשו וטרם נוצלו במלואן?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר תוספת הNGS ARR החדשה ולבחון אם החברה מתקדמת לעבר היעד השנתי למרות הריכוז הצפוי במחצית השנייה. שמירה על קצב גבוה של עסקאות חדשות תחזק את ההערכה שהצמיחה אינה תלויה רק ברכישות. שנית, חשוב לבחון את שיעורי הרווח הגולמי והתפעולי לפי כללי החשבונאות. צמצום הפער מול הנתונים המתואמים יעיד שהשילוב של CyberArk מתקדם ושאיכות הרווח משתפרת. בנוסף, יש לעקוב אחר מספר אימוצי הפלטפורמה, שיעור השימור והצמיחה בPrisma AIRS ובXSIAM. המשך צמיחה מהירה במדדים האלה יראה שהביקוש לאבטחת AI הופך להכנסה חוזרת ולא נשאר בעיקר סיפור שיווקי.
סיכום
חברת Palo Alto Networks סיימה שנה משמעותית עם הכנסות שנתיות של 11.48 מיליארד דולר, NGS ARR של 9.1 מיליארד דולר ותזרים חופשי מתואם של 4.414 מיליארד דולר. אסטרטגיית הפלטפורמות מתקדמת, עסקאות הענק מתרחבות, CyberArk מתחילה להשתלב במערך המכירות ומוצרי אבטחת הAI מציגים אימוץ מהיר.
הנקודה המורכבת היא שהצמיחה המדווחת כוללת תרומה גדולה מרכישות, בעוד שהרווח החשבונאי נפגע מהפחתות, עלויות שילוב ותגמול מבוסס מניות. החברה צריכה להראות בשנה הקרובה שהיא יכולה לשמר צמיחה של יותר מ20%, לשלב את הפעילויות החדשות ולצמצם בהדרגה את הפער בין הרווח המתואם לבין הרווח בפועל.
תגובת המניה הייתה תנודתית. המניה ירדה ב5.2% במסחר הרגיל עוד לפני פרסום התוצאות. לאחר הפרסום נרשמה בתחילה עלייה של כ5%, אך בהמשך המניה עברה לירידה של כ1.9%, ככל שהמשקיעים התמקדו בתחזית שיעור התזרים החופשי לשנת 2027. מאחר שהמסחר המאוחר המשיך להשתנות, אחוז הסגירה הסופי דורש אימות לאחר פתיחת המסחר הבא.