סיכום דו״ח Q2 2027 חברת Dell Technologies (DELL)
2.9.2026

בקצרה
- חברת Dell Technologies הציגה גידול חסר תקדים בהכנסותיה ברבעון השני של 2027, שהגיעו לשיא של 46.97 מיליארד דולר, צמיחה של 58% משנה לשנה, מה שמעיד על ביצועים חזקים במיוחד ועל התרחבות משמעותית בפעילותה העסקית.
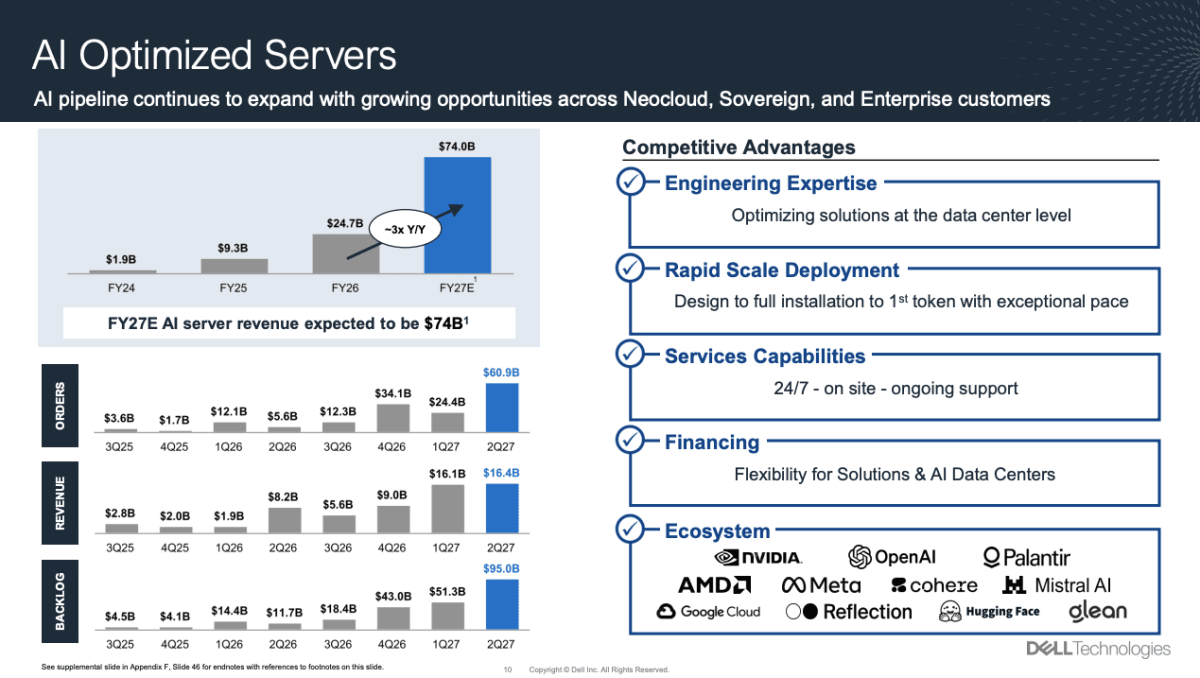
- פעילות שרתי ה-AI של Dell הציגה צמיחה אדירה, כאשר ההכנסות הוכפלו ל-16.4 מיליארד דולר וצבר ההזמנות זינק לשיא של 95 מיליארד דולר, מה שמדגיש את מעמדה המרכזי של החברה באספקת תשתיות AI ומבטיח המשך צמיחה עתידית בתחום זה.
- Dell העלתה באופן משמעותי את תחזית ההכנסות השנתית לשנת הכספים 2027 מ-167 מיליארד דולר ל-192 מיליארד דולר ואת תחזית ה-EPS המתואם מ-17.90 דולר ל-25.50 דולר, מה שמצביע על אופטימיות רבה מצד ההנהלה לגבי המשך הביצועים החזקים והרווחיות הגבוהה.
- חטיבת התשתיות (ISG) של Dell רשמה זינוק של 89% בהכנסות ל-31.8 מיליארד דולר וגידול של 225% ברווח התפעולי ל-4.8 מיליארד דולר, מה שמוכיח את יכולתה של החברה להרחיב את פעילותה הרווחית מעבר לשרתי AI ולהפיק ערך משמעותי מכלל פתרונות התשתית שלה.
• הכנסות: הגיעו לשיא של 46.97 מיליארד דולר, צמיחה של 58% לעומת השנה שעברה ומעל צפי האנליסטים לכ44.92 מיליארד דולר
• EPS מתואם: הרווח למניה בנטרול סעיפים חשבונאיים מסוימים הגיע ל7.04 דולר, לעומת צפי של 4.91 דולר ו2.32 דולר ברבעון המקביל
• שרתי AI: ההכנסות הוכפלו ל16.4 מיליארד דולר, ההזמנות הגיעו לשיא של 60.9 מיליארד דולר והצבר זינק לשיא של 95 מיליארד דולר
• חטיבת התשתיות: הכנסות ISG זינקו ב89% ל31.8 מיליארד דולר, והרווח התפעולי גדל ב225% ל4.8 מיליארד דולר
• תחזית שנתית: חברת Dell העלתה את תחזית ההכנסות לשנת הכספים 2027 מ167 מיליארד דולר ל192 מיליארד דולר ואת תחזית הEPS המתואם מ17.90 דולר ל25.50 דולר
• תגובת המניה: המניה עלתה בכ7% במסחר המאוחר לאחר פרסום התוצאות, לאחר שירדה ב6.8% במהלך המסחר הרגיל
Dell מוכרת מחשבים אישיים, שרתים, פתרונות אחסון, ציוד תקשורת ושירותי תשתית לארגונים ולמרכזי נתונים.
בפעילות הAI החברה אינה מפתחת את המעבדים המרכזיים בעצמה. היא משלבת שבבים של חברות כמו Nvidia בתוך מערכות שרתים מלאות, הכוללות מעבדים, זיכרון, אחסון, תקשורת, קירור ותוכנה. הלקוחות מקבלים תשתית מוכנה להפעלת מודלים ולא רק רכיב בודד.
היתרון של Dell מגיע מהיכולת לתכנן, להרכיב, לממן ולספק מערכות גדולות ללקוחות בקנה מידה רחב. החברה נהנית גם ממערך הפצה עולמי ומקשרים עם ארגונים, חברות ענן, ממשלות ולקוחות שמקימים תשתיות AI עצמאיות.
החברה עלתה מתחילת השנה ביותר מ250%.
השורה התחתונה
חברת Dell הציגה רבעון חריג בעוצמתו, שלא הסתכם רק בצמיחה בהכנסות משרתי AI. החברה הציגה צמיחה בכל חלקי הפעילות המרכזיים, שיפור חד ברווחיות, תחזית גבוהה משמעותית מהציפיות וגידול גדול בצבר ההזמנות.
השינוי החשוב ביותר הוא שפעילות הAI מתחילה להשפיע על Dell בצורה רחבה יותר. מעבר למכירת השרתים עצמם, החברה נהנית מהשקעות ברשתות, אחסון, שרתים מסורתיים, מערכות קירור ומחשוב ארגוני. במקביל, גם פעילות המחשבים האישיים חזרה לצמוח בקצב משמעותי.
זהו דוח חזק מאוד מבחינת הכנסות, רווחים, הזמנות ותחזית. הנקודה שדורשת תשומת לב היא ההתרחבות החדה במאזן, בעיקר במלאי, בלקוחות ובמימון לקוחות, לצד העובדה שהצמיחה תלויה בהמשך השקעות עצומות בתשתיות AI.
מה עושה Dell וכיצד היא קשורה למהפכת הAI
Dell מוכרת מחשבים אישיים, שרתים, פתרונות אחסון, ציוד תקשורת ושירותי תשתית לארגונים ולמרכזי נתונים.
בפעילות הAI החברה אינה מפתחת את המעבדים המרכזיים בעצמה. היא משלבת שבבים של חברות כמו Nvidia בתוך מערכות שרתים מלאות, הכוללות מעבדים, זיכרון, אחסון, תקשורת, קירור ותוכנה. הלקוחות מקבלים תשתית מוכנה להפעלת מודלים ולא רק רכיב בודד.
היתרון של Dell מגיע מהיכולת לתכנן, להרכיב, לממן ולספק מערכות גדולות ללקוחות בקנה מידה רחב. החברה נהנית גם ממערך הפצה עולמי ומקשרים עם ארגונים, חברות ענן, ממשלות ולקוחות שמקימים תשתיות AI עצמאיות.
התרחיש השורי
התרחיש השורי נשען על כך שהביקוש לתשתיות AI ממשיך להתרחב מעבר לחברות הענן הגדולות ומגיע לממשלות, ארגונים וספקיות ענן ייעודיות.
Dell מחזיקה בצבר של 95 מיליארד דולר, ומספר לקוחות הAI שלה עבר את רף 6,500. אם החברה תמשיך להמיר את הצבר להכנסות תוך שמירה על שיעור רווחיות גבוה, הרווחים עשויים להמשיך לצמוח מהר מההכנסות.
בנוסף, ההשפעה של AI מתרחבת לאחסון, לתקשורת ולשרתים רגילים. כך גדל היקף ההכנסות שDell יכולה להפיק מכל פרויקט.
השיפור בפעילות המחשבים, העלאת המחירים והמינוף התפעולי בחטיבת התשתיות מעניקים לחברה כמה מנועי צמיחה במקביל.
התרחיש הדובי
הסיכון המרכזי הוא שהצמיחה הנוכחית תלויה במחזור השקעות חריג בהיקפו. חלק מהלקוחות בונים תשתיות במהירות ומזמינים מערכות בהיקפים גדולים מאוד. האטה בהשקעות או קושי של לקוחות לממן פרויקטים עלולים לפגוע בהזמנות ובמימוש הצבר.
Dell תלויה בספקים מוגבלים של מעבדי AI, זיכרונות ורכיבים נוספים. מחסור ברכיבים יכול לעכב אספקה, בעוד שעליות מחירים עלולות לפגוע ברווחיות אם החברה לא תצליח להעביר אותן במלואן ללקוחות.
העלייה החדה במלאי, ביתרות הלקוחות ובמימון הלקוחות מעידה שהצמיחה צורכת הון רב. תזרים המזומנים מפעילות שוטפת כבר לא צמח יחד עם הרווח הנקי ברבעון.
בנוסף, לאחר עלייה חדה במניה במהלך השנה, רמת הציפיות גבוהה. גם תוצאות טובות בעתיד עלולות שלא להספיק אם קצב ההזמנות, הצבר או שיעורי הרווח יתחילו להיחלש.
מסקנה
זהו דוח חזק מאוד, הן במספרים והן באיכות התוצאות. Dell עקפה בצורה רחבה את ציפיות האנליסטים, העלתה משמעותית את התחזית והציגה שיפור חד ברווחיות של חטיבת התשתיות.
הנקודה המרכזית היא שDell כבר אינה רק חברה שמוכרת יותר שרתי AI. החברה הופכת לספקית רחבה של תשתיות מחשוב לעידן הAI, וההשפעה ניכרת בשרתים מסורתיים, באחסון, בתקשורת ובמחשבים ארגוניים.
מנגד, היקף הפעילות גדל בקצב שמכביד על ההון החוזר ודורש יותר מלאי, אשראי וחוב. לכן, השאלה ברבעונים הבאים אינה רק כמה הזמנות Dell מקבלת, אלא באיזו מהירות וברמת רווחיות היא מסוגלת להפוך אותן למזומן.
תגובת המניה החיובית מוצדקת מבחינת עוצמת ההפתעה והתחזית. עם זאת, לאחר העלייה החדה במניה במהלך השנה, המשך העליות ידרוש מDell להציג מימוש איכותי של הצבר, שמירה על הרווחיות ושיפור בתזרים המזומנים.
הכנסות ורווחיות
הכנסות החברה הסתכמו ב46.97 מיליארד דולר, לעומת 29.78 מיליארד דולר ברבעון המקביל. מדובר בצמיחה של 58% ובהכנסות הגבוהות ביותר בתולדות החברה.
הכנסות ממוצרים זינקו ב72% ל41.11 מיליארד דולר, בעוד שהכנסות משירותים נותרו כמעט ללא שינוי ברמה של 5.86 מיליארד דולר. כלומר, הצמיחה נבעה בעיקר ממכירת חומרה ומערכות, ולא מהתרחבות מקבילה בפעילות השירותים.
הרווח הגולמי הגיע ל9.83 מיליארד דולר, עלייה של 80%. שיעור הרווח הגולמי עלה מ18.3% ל20.9%. זהו נתון חשוב במיוחד, משום שמכירת שרתי AI נתפסה בעבר כפעילות שיכולה להגדיל מאוד את ההכנסות אך להפעיל לחץ על שיעורי הרווח.
השיפור מלמד כי Dell הצליחה לתרגם את הגידול בנפח המכירות לרווחיות טובה יותר, בעזרת תמחור, שיפור בתמהיל המוצרים, יתרון לגודל והתחזקות של פעילויות נוספות מעבר לשרתי AI.
הרווח התפעולי לפי כללי החשבונאות זינק ב204% ל5.39 מיליארד דולר. שיעור הרווח התפעולי עלה מ6% ל11.5%.
הרווח הנקי הגיע ל4.13 מיליארד דולר, לעומת 1.16 מיליארד דולר בשנה שעברה, עלייה של 255%. הרווח המדולל למניה הגיע ל6.34 דולר, עלייה של 273%.
בנטרול סעיפים חשבונאיים מסוימים, הרווח התפעולי הגיע ל5.93 מיליארד דולר, והרווח הנקי המתואם עלה ב189% ל4.59 מיליארד דולר. הEPS המתואם הגיע ל7.04 דולר, גבוה בכ43% מצפי האנליסטים שעמד על 4.91 דולר.
מנוע הצמיחה המרכזי הוא שרתי AI
הכנסות משרתים המותאמים לעומסי AI הגיעו לשיא של 16.4 מיליארד דולר, פי שניים מהרבעון המקביל. במחצית הראשונה של השנה הסתכמו ההכנסות בתחום ב32.53 מיליארד דולר, צמיחה של 222%.
החברה קיבלה במהלך הרבעון הזמנות לשרתי AI בהיקף של 60.9 מיליארד דולר, וסיימה אותו עם צבר הזמנות של 95 מיליארד דולר. הצבר מייצג הכנסות עתידיות שעדיין לא הוכרו, אך הוא אינו מבטיח שכל הסכום יהפוך להכנסות באותו קצב או באותה רווחיות.
לפי ההנהלה, Dell קיבלה במהלך 12 החודשים האחרונים הזמנות לשרתי AI בהיקף של יותר מ130 מיליארד דולר. מספר לקוחות הAI של החברה עבר את רף 6,500, והביקוש מתרחב בקרב ספקיות ענן ייעודיות לAI, ממשלות וארגונים מסחריים.
הנתונים מצביעים על כך שהביקוש אינו נשען עוד רק על כמה פרויקטים נקודתיים. עם זאת, היקף ההזמנות הגדול עשוי לכלול ריכוזיות אצל לקוחות גדולים, ולכן חשוב לעקוב אחר איכות הצבר, קצב האספקה ויכולת הגבייה.
מקור: DELL
לא רק AI, גם השרתים המסורתיים זינקו
הכנסות משרתים מסורתיים ומציוד תקשורת עלו ב122% ל10.53 מיליארד דולר.
זהו אחד הנתונים המפתיעים והחשובים בדוח. ההשקעות בתשתיות AI אינן מחליפות לחלוטין את השרתים המבוססים על מעבדים רגילים. עומסי עבודה רבים עדיין דורשים שרתי CPU, ובהם ניהול מידע, יישומים ארגוניים וסוכני AI שפועלים לצד המודלים הגדולים.
בנוסף, ארגונים משדרגים תשתיות ישנות כדי להתמודד עם דרישות גבוהות יותר של צפיפות מחשוב, חשמל, קירור ותקשורת. כך, גל ההשקעות בAI מושך כלפי מעלה גם את הפעילות המסורתית.
פעילות האחסון חוזרת לצמוח
הכנסות האחסון הגיעו ל4.85 מיליארד דולר, עלייה של 26% לעומת השנה שעברה והתוצאה הגבוהה ביותר לרבעון שני בתולדות החברה.
מערכות AI דורשות לא רק כוח עיבוד, אלא גם כמויות גדולות של אחסון מהיר. ככל שארגונים מייצרים, מעבדים ושומרים יותר מידע לצורך אימון והפעלת מודלים, גדל הביקוש לפתרונות האחסון של Dell.
הצמיחה באחסון חשובה גם מבחינת איכות הפעילות, משום שהיא מרחיבה את ההכנסה מכל פרויקט ומקטינה במידה מסוימת את התלות במכירת שרתים בלבד.
חטיבת התשתיות הפכה למרכז הרווח של החברה
הכנסות חטיבת ISG, הכוללת שרתים, ציוד תקשורת ואחסון, עלו ב89% ל31.78 מיליארד דולר.
הרווח התפעולי של החטיבה זינק ב225% ל4.78 מיליארד דולר. שיעור הרווח התפעולי עלה מ8.8% ל15%.
חטיבת התשתיות ייצרה 81% מהרווח התפעולי של המגזרים, לעומת 65% בשנה שעברה. המשמעות היא שDell עוברת בהדרגה מחברה המזוהה בעיקר עם מחשבים אישיים לחברת תשתיות מרכזי נתונים וAI.
השיפור בשיעור הרווח הוא נקודה מרכזית בדוח. ההכנסות בחטיבה צמחו ב89%, אבל הרווח התפעולי צמח ב225%. כלומר, הצמיחה יצרה מינוף תפעולי משמעותי ולא הייתה רק מעבר של רכיבים יקרים דרך דוח ההכנסות.
גם פעילות המחשבים האישיים מתחזקת
הכנסות חטיבת CSG, הכוללת מחשבים אישיים ופתרונות למשתמשים, עלו ב20% ל15.03 מיליארד דולר.
ההכנסות מלקוחות עסקיים צמחו ב22% לשיא של 13.19 מיליארד דולר. ההכנסות מהצרכנים הפרטיים עלו ב7% ל1.84 מיליארד דולר.
הרווח התפעולי של החטיבה עלה ב42% ל1.14 מיליארד דולר, ושיעור הרווח התפעולי השתפר מ6.4% ל7.6%.
לדברי ההנהלה, פעילות המחשבים צומחת בקצב המהיר ביותר שלה בחמש השנים האחרונות. הצמיחה נובעת בעיקר מלקוחות עסקיים, שדרוגי מחשבים ושיפור בביקוש לציוד שמסוגל להתמודד עם עומסי AI.
מנוע הצמיחה הזה קטן יותר מפעילות השרתים, אך הוא מעניק לחברה בסיס פעילות מגוון יותר.
התחזית לרבעון השלישי
חברת Dell צופה ברבעון השלישי של שנת הכספים 2027:
• הכנסות של 49 מיליארד דולר, צמיחה שנתית של 81%
• EPS לפי כללי החשבונאות של 6.10 דולר, צמיחה של 168%
• EPS מתואם של 6.50 דולר, צמיחה של 151%
תחזית ההכנסות גבוהה משמעותית מצפי האנליסטים הקודם, שעמד על כ41.36 מיליארד דולר. גם תחזית הEPS המתואם גבוהה מהצפי הקודם שעמד על כ4.46 דולר.
התחזית מצביעה על כך שהנהלת Dell אינה רואה את הרבעון החזק כאירוע חד פעמי. היא צופה שההכנסות ימשיכו לגדול גם בהשוואה לרבעון הנוכחי.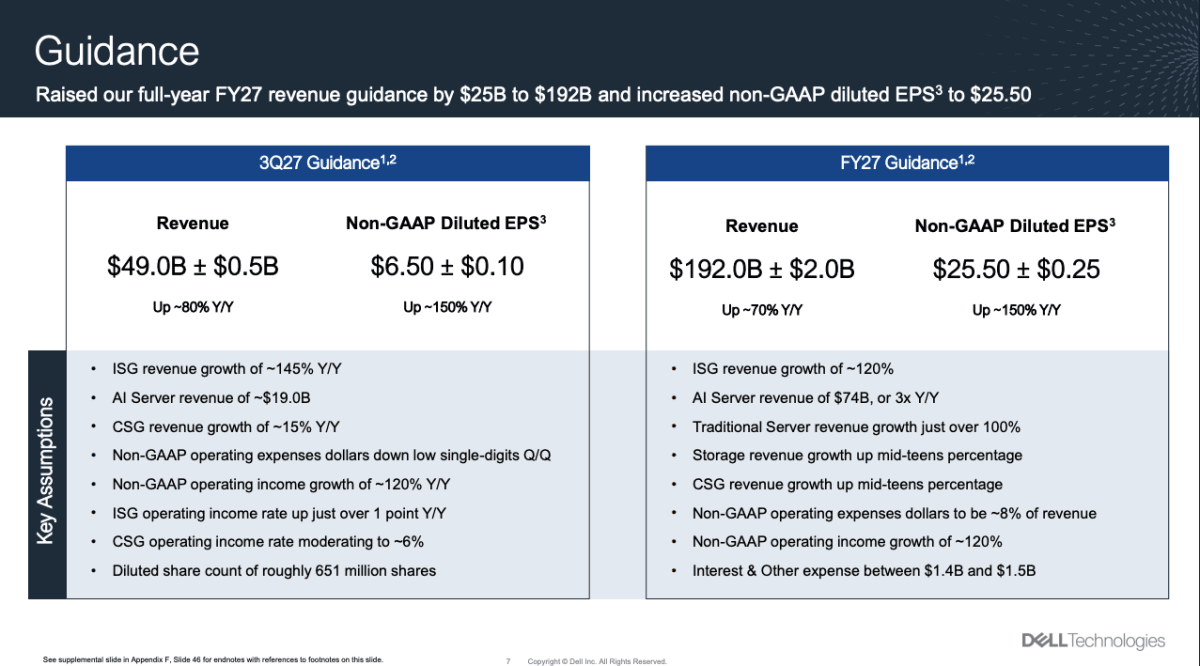
מקור: DELL
העלאה דרמטית של התחזית השנתית
חברת Dell העלתה את תחזית ההכנסות לשנת הכספים 2027 מ167 מיליארד דולר ל192 מיליארד דולר, צמיחה שנתית צפויה של 69%. מדובר בתוספת של 25 מיליארד דולר בתוך רבעון אחד.
תחזית ההכנסות משרתי AI עלתה מ60 מיליארד דולר ל74 מיליארד דולר, פי שלושה מהשנה הקודמת.
תחזית הEPS לפי כללי החשבונאות עלתה מ17.31 דולר ל24.37 דולר. תחזית הEPS המתואם עלתה מ17.90 דולר ל25.50 דולר.
העלייה בתחזית הרווח כמעט מקבילה לעלייה בתחזית ההכנסות, ומחזקת את ההערכה שהחברה אינה רוכשת צמיחה במחיר של שחיקה ברווחיות.
תזרים המזומנים
תזרים המזומנים מפעילות שוטפת הסתכם ב2.23 מיליארד דולר, ירידה של 13% לעומת הרבעון המקביל, למרות העלייה החדה ברווח הנקי.
הפער בין הרווח לבין תזרים המזומנים נבע מהתרחבות משמעותית בהון החוזר, כלומר בכסף שנדרש למימון מלאי, לקוחות ופעילות שטרם הפכה למזומן.
החברה דיווחה גם על תזרים מזומנים חופשי מתואם של 8.15 מיליארד דולר. המדד המתואם כולל התאמות שאינן זהות לחישוב הפשוט של תזרים מפעילות בניכוי השקעות, ולכן חשוב שלא להתייחס אליו כאילו כל הסכום נוסף ישירות לקופת המזומנים.
הוצאות ההשקעה ופיתוח התוכנה הגיעו ל1.24 מיליארד דולר, לעומת 675 מיליון דולר בשנה שעברה.
המאזן התרחב במהירות
המזומן ושווי המזומן עמדו על 11.57 מיליארד דולר, כמעט ללא שינוי מסוף שנת הכספים הקודמת.
המלאי זינק מ10.44 מיליארד דולר ל21.29 מיליארד דולר בתוך שישה חודשים. חשבונות הלקוחות עלו מ17.59 מיליארד דולר ל22.92 מיליארד דולר.
יתרות המימון ללקוחות לטווח קצר עלו מ8.46 מיליארד דולר ל12.81 מיליארד דולר, ויתרות המימון לטווח ארוך עלו מ5.82 מיליארד דולר ל7.63 מיליארד דולר.
הגידול הזה תואם עסק שמכפיל במהירות את היקף הפעילות ודורש רכיבים יקרים מראש. עם זאת, הוא גם מגדיל את הסיכון התפעולי. אם לקוח ידחה פרויקט, אם קצב האספקה ייפגע או אם הביקוש ייחלש, Dell עלולה להישאר עם מלאי גדול ועם צורך מוגבר במימון.
החוב הכולל עלה מ31.50 מיליארד דולר לכ34.47 מיליארד דולר. במקביל, חשבונות הספקים עלו מ33.63 מיליארד דולר ל49.72 מיליארד דולר. Dell משתמשת במידה רבה באשראי ספקים ובחוב כדי לתמוך בהתרחבות הפעילות.
החזר הון לבעלי המניות
חברת Dell החזירה לבעלי המניות סכום שיא של 4.3 מיליארד דולר במהלך הרבעון.
החברה רכשה מניות של עצמה בכ3.8 מיליארד דולר ושילמה דיבידנדים בסכום של כ405 מיליון דולר. מספר המניות המדולל הממוצע ירד בכ5% לעומת השנה שעברה, מה שתמך בצמיחת הרווח למניה.
דירקטוריון החברה הכריז על דיבידנד רבעוני של 0.63 דולר למניה.
רכישת המניות מחזקת את הרווח למניה, אך ברבעון הנוכחי היא הייתה גדולה מתזרים המזומנים מפעילות שוטפת. לכן, על המשקיעים לבחון את החזר ההון יחד עם העלייה בחוב והצורך לממן את הצמיחה.
שאלות מפתח
• מהו לוח הזמנים הצפוי למימוש צבר שרתי הAI בהיקף 95 מיליארד דולר
• מהי רמת הריכוזיות של הצבר בקרב הלקוחות הגדולים ביותר
• כמה מהזמנות הAI כוללות אחסון, תקשורת, תוכנה ושירותים בנוסף לשרתים
• האם שיעור הרווח התפעולי של חטיבת ISG יכול להישאר סביב 15% גם כאשר תמהיל המוצרים ישתנה
• האם הגידול במלאי נובע בעיקר מהכנה לאספקות עתידיות או מעיכובים באספקת מערכות
• כמה מהצמיחה ממומנת באמצעות אשראי שמעניקה Dell ללקוחות
למה לשים לב ברבעון הבא
הנתון הראשון יהיה קצב ההזמנות החדשות לשרתי AI. הכנסות גבוהות חשובות, אך קצב הזמנות שאינו מדביק את קצב האספקה יוביל לירידה בצבר.
הנתון השני יהיה שיעור הרווח התפעולי של ISG. המשך רווחיות סביב 15% יחזק את הטענה שהחברה מצליחה להפוך את הביקוש לAI לרווח אמיתי.
הנתון השלישי יהיה תזרים המזומנים וההון החוזר. צריך לראות האם המלאי והלקוחות מתחילים להפוך למזומן או ממשיכים לגדול.
בנוסף, חשוב לעקוב אחר פעילות האחסון, התרחבות הביקוש בקרב ארגונים והמשך מחזור השדרוג במחשבים העסקיים.
מה אומרת ההנהלה
ג׳ף קלארק, סגן יו״ר וסמנכ״ל התפעול של Dell, הסביר כי סביבות המחשוב הארגוניות עברו ממרכזי עלות למנועי ערך שמקדמים צמיחה ויתרון תחרותי. לדבריו, השינוי בולט במיוחד בפעילות שרתי הAI, אך הצמיחה מתרחבת גם לשרתים מסורתיים, לאחסון ולפתרונות ללקוחות.
סמנכ״ל הכספים דייוויד קנדי ציין כי מומנטום הAI ממשיך להתחזק וכי ההזדמנות מתרחבת בכל חלקי סל המוצרים. בעקבות זאת העלתה החברה את תחזית ההכנסות השנתית ב25 מיליארד דולר.
סיכום
חברת Dell הציגה רבעון יוצא דופן, עם צמיחה חדה בהכנסות, שיפור משמעותי ברווחיות ותחזית גבוהה בהרבה מהציפיות. מנוע הצמיחה המרכזי הוא הביקוש לשרתי AI, אך החוזקה בדוח היא שההשפעה כבר מתרחבת גם לשרתים מסורתיים, אחסון, תקשורת ומחשבים עסקיים.
צבר ההזמנות בהיקף 95 מיליארד דולר מעניק לחברה נראות גבוהה להמשך, אך המשקיעים צריכים לעקוב אחר קצב מימוש הצבר, רמת הרווחיות והיכולת להפוך את הצמיחה למזומן, במיוחד לנוכח הזינוק במלאי, ביתרות הלקוחות ובחוב. בסך הכול, מדובר בדוח חזק מאוד שממחיש כיצד Dell הופכת מיצרנית מחשבים מסורתית לאחת הספקיות המרכזיות של תשתיות המחשוב לעידן הAI.