בנק ישראל הוריד את הריבית. מה זה אומר לכיס שלכם וההשפעה על השוק
1.9.2026
בקצרה
- בנק ישראל הוריד את הריבית ברבע אחוז לרמה של 3.25%, הפחתה שלישית ברציפות, בעקבות התמתנות האינפלציה ל-1.5% והתאוששות כלכלית, מה שמקל על לווים ומפחית את עלויות המימון במשק.
- הפחתת הריבית תגרום לירידה בריבית הפריים מ-5% ל-4.75%, מה שיפחית את ההחזר החודשי למשכנתאות והלוואות צמודות פריים, אך יקטין את התשואה על פיקדונות בנקאיים בריבית משתנה לחוסכים.
- הורדת הריבית צפויה לתמוך בשוק הדיור על ידי הפחתת עלויות המשכנתה, מה שעשוי להגביר את הביקוש למרות מלאי דירות גבוה וירידה שנתית של 1.5% במחירי הדירות, וכן להועיל לחברות נדל"ן וחברות בעלות חוב גבוה.
- ההחלטה להוריד את הריבית עשויה להחליש מעט את השקל מול הדולר עקב צמצום פער הריביות, אך היא חיובית לשוק איגרות החוב, במיוחד לאג"ח בריבית קבועה, שמחירן צפוי לעלות עם ירידת הריבית.
הריבית במשק משפיעה כמעט על כל החלטה פיננסית שלנו, מהחזר המשכנתה וההלוואה ועד הריבית שנקבל על החיסכון בבנק.
לאחר תקופה ממושכת שבה עלויות המימון הכבידו על משפחות, עסקים וחברות, בנק ישראל החליט להעניק למשק הקלה נוספת.
הוועדה המוניטרית הורידה את הריבית ברבע אחוז, מרמה של 3.5% לרמה של 3.25% ובעקבות ההחלטה, שתיכנס לתוקף ב-3 בספטמבר, ריבית הפריים צפויה לרדת מ-5% ל-4.75%.
זוהי הפחתת הריבית השלישית ברציפות, שממשיכה את תהליך ההקלה שהחל לאחר התמתנות האינפלציה.
למה הריבית ירדה עכשיו
הסיבה המרכזית היא הירידה באינפלציה.
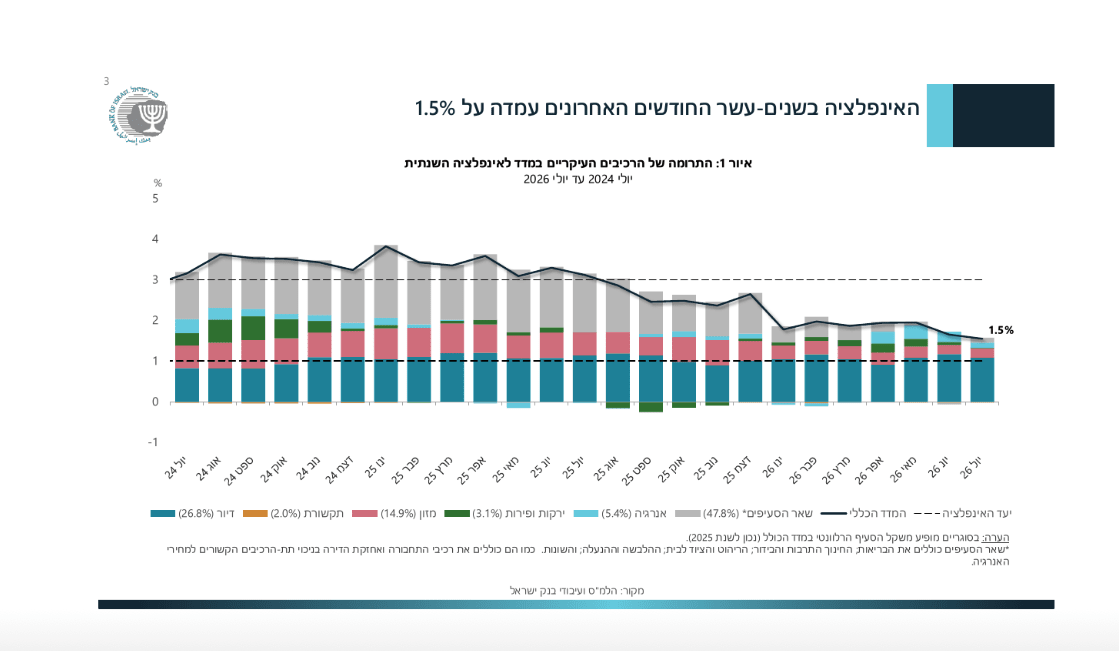
קצב עליית המחירים בישראל עמד ביולי על 1.5% בשנה, מתחת למרכז היעד של בנק ישראל, שעומד על 2%.
גם הציפיות להמשך נמצאות בסביבת מרכז היעד, מצב שמאפשר לבנק להפחית את הריבית בלי לחשוש כרגע מהתפרצות מחודשת של המחירים.
 מקור: מצגת החלטת הריבית של בנק ישראל
הגרף מציג את הירידה בקצב האינפלציה בישראל לרמה שנתית של 1.5%, לאחר שבמהלך 2024 הוא היה גבוה מ-3%.
גם ההתאוששות בפעילות הכלכלית תמכה בהחלטה.
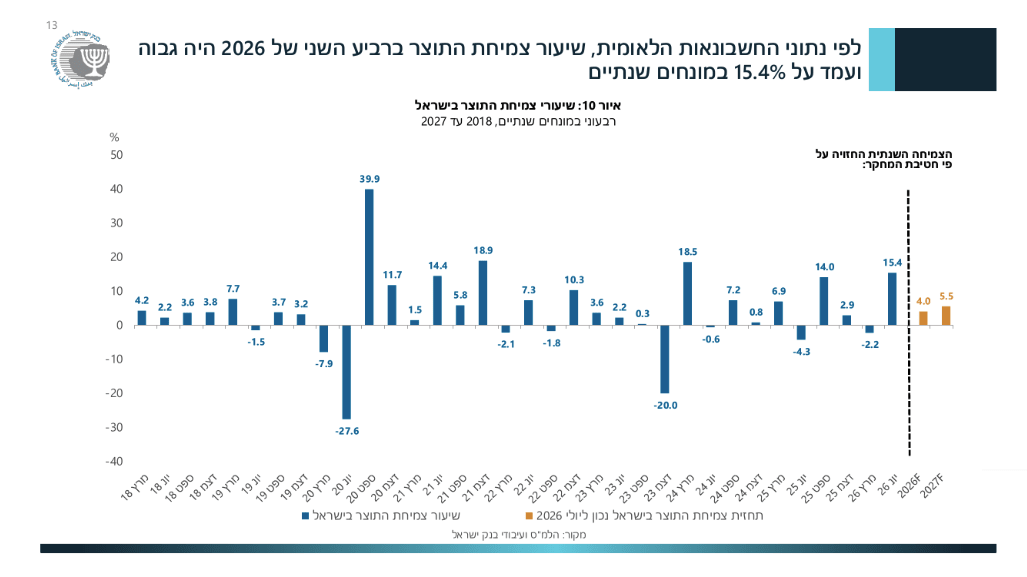
התוצר צמח ברבעון השני בקצב שנתי של 15.4%, אך חלק גדול מהעלייה נבע מהתאוששות לאחר הפגיעה בפעילות בתחילת השנה וכאשר מנטרלים פעילות של חברות ישראליות בחו״ל, מתקבלת תמונה מתונה יותר. במקביל, פרמיית הסיכון של ישראל נשארה ברמה הדומה לזו שנרשמה לפני 7 באוקטובר והשקל לא השתנה בצורה משמעותית בתקופה האחרונה.
 מקור: מצגת החלטת הריבית של בנק ישראל
הצמיחה החדה ברבעון השני משקפת התאוששות מהפגיעה בתחילת השנה. בנק ישראל צופה צמיחה של 4% בשנת 2026 ושל 5.5% בשנת 2027.
מה ההחלטה אומרת לציבור
מי שמחזיק משכנתה עם מסלול הצמוד לריבית הפריים צפוי לראות ירידה מסוימת בהחזר החודשי כאשר גם הלוואות, מסגרות אשראי וחובות אחרים שהריבית עליהם משתנה בהתאם לפריים עשויים להתייקר פחות. ההקלה מכל הפחתה בודדת אינה גדולה, אך כמה הורדות רצופות כבר יכולות ליצור חיסכון מורגש לאורך זמן.
מצד שני, מי שמחזיק כסף בפיקדון בריבית משתנה צפוי לקבל ריבית נמוכה יותר.
לכן הורדת הריבית טובה בדרך כלל ללווים, אך פחות נוחה לחוסכים שנהנו בתקופה האחרונה מתשואה גבוהה יחסית על הכסף בבנק.
שוק הדיור עשוי לקבל דחיפה
הריבית הנמוכה יותר עשויה להקל על רוכשי דירות ולהפחית מעט את עלות המשכנתה.
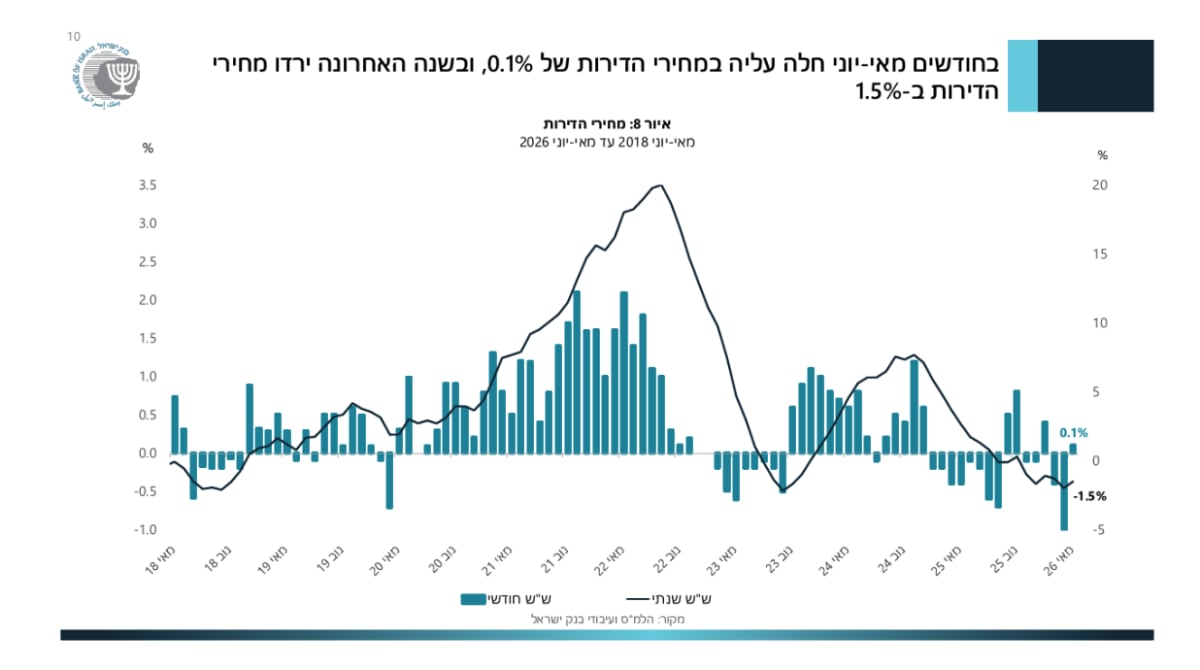
עם זאת, ההחלטה מגיעה כאשר מלאי הדירות שנותרו למכירה עדיין גבוה ומחירי הדירות ירדו ב-1.5% בשנה האחרונה.
בחודשים מאי ויוני נרשמה עלייה מתונה במספר העסקאות, בעיקר בדירות חדשות, וביולי נלקחו משכנתאות בהיקף של כ-10 מיליארד שקל.
 מקור: מצגת החלטת הריבית של בנק ישראל
הגרף מציג את ההתמתנות בשוק הדיור. מחירי הדירות עלו ב-0.1% בחודשים האחרונים, אך נותרו נמוכים ב-1.5% לעומת השנה הקודמת.
מי עשוי להרוויח בשוק ההון
הורדת הריבית נחשבת בדרך כלל לחדשות חיוביות עבור חברות נדל״ן וחברות בעלות חוב גבוה, מכיוון שעלויות המימון שלהן עשויות לרדת.
גם שוק איגרות החוב יכול ליהנות מסביבת ריבית נמוכה יותר.
עבור הבנקים התמונה מורכבת יותר. ירידה בריבית עשויה להגדיל את הביקוש לאשראי ולהפחית את הסיכון של לקוחות להתקשות בהחזרים, אך היא גם יכולה לצמצם חלק ממרווחי הריבית שלהם. בשוק המטבע, הורדת ריבית עשויה להחליש מעט את השקל, משום שהפער מול הריביות בעולם מצטמצם.
ההשפעה על השקל ועל שוק האג״ח
הורדת הריבית עשויה להפעיל לחץ מסוים על השקל מול הדולר, מכיוון שהיא מצמצמת את פער הריביות בין ישראל לארצות הברית והופכת את ההחזקה בשקל לפחות אטרקטיבית.
מאז החלטת הריבית הקודמת התחזק השקל ב-0.6% מול הדולר, אך המשך המגמה יהיה תלוי גם במצב הביטחוני, בפרמיית הסיכון ובהתפתחויות בעולם.
בשוק האג״ח, הפחתת הריבית נחשבת בדרך כלל לגורם חיובי, בעיקר עבור איגרות חוב בריבית קבועה, שמחירן עשוי לעלות כאשר הריבית יורדת.
הדרך להורדה הבאה עדיין אינה פתוחה לחלוטין
למרות ההפחתה, בנק ישראל ממשיך לשדר זהירות. שוק העבודה עדיין הדוק, השכר ממשיך לעלות והמתיחות במזרח התיכון הובילה לעלייה במחירי האנרגיה.
בנוסף, קיימת אי ודאות סביב תקציב הביטחון והגירעון הממשלתי.
אם האינפלציה תישאר באזור היעד והמצב הביטחוני לא יוביל לעלייה מחודשת במחירים, בנק ישראל יוכל לשקול הפחתות נוספות.
לעומת זאת, עלייה במחירי האנרגיה, היחלשות חדה של השקל או גידול בהוצאות הממשלה עלולים לגרום לו לעצור.
המשמעות היא שהריבית ירדה, אבל המשך התהליך עדיין תלוי בנתונים שיתפרסמו בחודשים הקרובים.