זרוע האנרגיה של יצחק תשובה בדרך למועדון המאה של בורסת לונדון
28.8.2026
בקצרה
- איתקה אנרג'י, זרוע האנרגיה של קבוצת דלק, צפויה להיכנס למדד ה-FTSE 100 היוקרתי בבורסת לונדון, מה שיזרים לחברה ביקוש פסיבי מוערך של כ-90 מיליון ליש.
- ט (כ-18 מיליארד שקל), עם עלייה של מעל 60% במחיר המניה מתחילת 2026 ו-181% מנקודת השפל ב-2024, כאשר החברה הציגה רווח נקי של 127 מיליון דולר בחציון הראשון של 2026 וצמצמה את חובה נטו ל-1.02 מיליארד דולר, מה שמשקף עוצמה פיננסית ויציבות תפעולית.
- איתקה אנרג'י מציגה תשואת דיבידנד צפויה של כ-9.6%, הנתון הגבוה ביותר במדד ה-FTSE 100, לאחר שהחברה שדרגה את יעד חלוקת הדיבידנד לשנת 2026 לטווח של 500-530 מיליון דולר, מה שממצב אותה כאטרקטיבית במיוחד למשקיעי ערך ומעיד על יכולת ייצור מזומנים חזקה מנכסי הנפט והגז שלה.
- כניסת איתקה למדד ה-FTSE 100 משפיעה ישירות על קבוצת דלק בישראל, שכן עליית ערך איתקה בלונדון מתורגמת לעליית השווי הכלכלי של חברת האם, תוך צמצום הדיסקאונט שבו נסחרות חברות החזקה, ומחזקת את הבטוחות של קבוצת דלק כנגד חובותיה, ובכך משפרת את מצבה הפיננסי הכולל.
חברת איתקה אנרג'י (ITH), זרוע הפעילות של קבוצת דלק בים הצפוני, צפויה להיכנס לראשונה למדד ה-FTSE 100 היוקרתי המאגד את מאה החברות בעלות שווי השוק הגבוה ביותר בבורסת לונדון. ההתפתחות הזו, שמציבה חברה בשליטה ישראלית בלב השוק הפיננסי הבריטי, מגיעה לאחר תקופה של צמיחה מואצת ומיזוג אסטרטגי ששינה את פני החברה.
עבור קבוצת דלק, שבשליטת יצחק תשובה, מדובר באישור משמעותי של האסטרטגיה הממוקדת באנרגיה מסורתית.
זרם הביקושים הפסיביים הצפוי
המשמעות המיידית של כניסה למדד מוביל היא הזרמת הון משמעותית מצד גופים מוסדיים וקרנות ענק כאשר המעבר צפוי להזרים לאיתקה ביקוש פסיבי (רכישות אוטומטיות של קרנות מחקות ותעודות סל המחויבות להחזיק במניות המרכיבות את המדד לפי משקלן היחסי) בהיקף של כ-2% משווי השוק של החברה.
מדובר בביקוש מוערך של כ-90 מיליון ליש"ט, שהם למעלה מ-360 מיליון שקל, אשר יזרמו אל המניה עם כניסת העדכון לתוקף.
ביקושים אלו אינם תלויים בהחלטה אקטיבית של מנהל השקעות כזה או אחר, אלא נובעים מהתחייבות חוזית של קרנות מחקות לעקוב אחר המדד במדויק.
עבור חברה כמו איתקה, כניסה למדד ה-FTSE 100 פותחת את הדלת למנדטים של גופים פיננסיים בינלאומיים המוגבלים להשקעה אך ורק במניות בלו צ'יפ (כינוי למניות של חברות ענק מבוססות, יציבות ובעלות היסטוריה ארוכה של רווחיות), מה שמגדיל את בסיס המשקיעים הפוטנציאלי שלה.
זינוק בביצועים הפיננסיים
המומנטום החיובי של איתקה משתקף היטב בגרפים של השנה האחרונה.
מחיר המניה הנוכחי נע סביב 271.4 פנס, נתון המציג עלייה של מעל 60% מתחילת שנת 2026, וזינוק של 181% מנקודת השפל שרשמה המניה בשנת 2024.
שווי השוק של החברה עומד כעת על כ-4.5 מיליארד ליש"ט, שהם כ-18 מיליארד שקל, נתון המבסס את מעמדה כשחקנית אנרגיה מרכזית.
העליות הללו נתמכות בתוצאות כספיות חזקות שפורסמו לאחרונה עבור החציון הראשון של שנת 2026.
החברה הציגה EBITDAX מתואם (רווח לפני ריבית, מסים, פחת, הפחתות והוצאות חיפוש) של 1.12 מיליארד דולר, נתון הדומה לחציון המקביל אשתקד בעוד הרווח הנקי עמד על 127 מיליון דולר, מעבר חיובי לרווחיות בהשוואה להפסד שנרשם בתקופה המקבילה, אשר הושפע מחיוב מס חד-פעמי כבד.
במקביל, תזרים המזומנים מפעילות שוטפת עמד על 955 מיליון דולר, ירידה של 5% לעומת החציון המקביל.
החברה הצליחה לצמצם את החוב נטו שלה לרמה של 1.02 מיליארד דולר, נתון המשקף יחס מינוף נמוך במיוחד של 0.49x ל-EBITDAX המתואם.
הנזילות הזמינה של איתקה גדלה והגיעה ל-1.9 מיליארד דולר, גידול לעומת 1.6 מיליארד דולר שנרשמו בסוף הרבעון הראשון של השנה.
כתר הדיבידנד החדש בלונדון
אחד הנתונים המושכים ביותר עבור משקיעי הערך בבריטניה הוא מדיניות חלוקת הרווחים של החברה.
תשואת הדיבידנד (היחס בין גובה הדיבידנד השנתי למניה לבין מחיר המניה הנוכחי בשוק) של איתקה צפויה לעמוד על כ-9.6%, נתון זה מציב את החברה בראש טבלת תשואות הדיבידנד במדד ה-FTSE 100, כשהיא עוקפת את המובילה הקודמת, ענקית הביטוח ליגל אנד ג'נרל (LGEN), המציגה תשואה של 7.6%.
הנהלת החברה, בהובלת היו"ר הפעיל יניב פרידמן, החליטה לשדרג את יעד חלוקת הדיבידנד לשנת 2026 כולה לטווח של 500 עד 530 מיליון דולר, עלייה לעומת הטווח הקודם שעמד על 470 עד 520 מיליון דולר.
היכולת להציג תשואת דיבידנד כה גבוהה, לצד שמירה על יחס מינוף נמוך ונזילות גבוהה, מעידה על עוצמת ייצור המזומנים של נכסי הנפט והגז שברשותה.
המנגנון המשפיע על תל אביב
עבור המשקיע הישראלי המחזיק במניות קבוצת דלק בתל אביב, כניסתה של איתקה למדד המוביל אינה רק אירוע תדמיתי רחוק, אלא מהלך המשפיע דרך מספר מנגנונים פיננסיים ישירים.
המנגנון הראשון הוא שווי נכסי נקי (הערך הכולל של נכסי החברה בניכוי התחייבויותיה).
איתקה מהווה את נכס הבסיס הבינלאומי המרכזי של קבוצת דלק, ועליית ערכה בלונדון מתורגמת ישירות לעליית השווי הכלכלי של חברת האם בישראל, תוך צמצום הדיסקאונט שבו נסחרות לרוב חברות החזקה.
המנגנון השני נוגע ישירות למבנה החוב והבטוחות (נכסים המשועבדים לטובת המלווים להבטחת פירעון החוב) של קבוצת דלק.
מניות איתקה משמשות כבטוחה מרכזית כנגד חובותיה וגיוסי האג"ח של הקבוצה בארץ כאשר הפיכתה של איתקה למניית בלו צ'יפ במדד הבריטי המוביל משדרגת את איכות הבטוחה בעיני המערכת הבנקאית והמוסדית, משפרת את יחסי ה-LTV (יחס חוב לביטחונות, מדד המודד את היחס בין גובה ההלוואה לשווי הנכס המשועבד) ומאפשרת לקבוצה למחזר חוב בתנאים נוחים בהרבה.
המנגנון השלישי הוא זרימת הדיבידנדים השוטפת.
שדרוג תחזית הדיבידנד של איתקה מבטיח זרם מזומנים יציב וגבוה ישירות לקופת קבוצת דלק כבעלת השליטה.
מזומנים אלו משמשים את דלק לשירות החוב שלה בישראל ולחלוקת דיבידנדים לבעלי מניותיה בתל אביב אך עם זאת, יש לזכור את חשיפת המטבע הכפולה, שכן פעילותה של איתקה מתנהלת בדולר ובליש"ט, ותנודות בשערי החליפין מול השקל משפיעות על השווי השקלי של הנכס ללא קשר לביצועיו התפעוליים.
המיזוג ששינה את התמונה
כדי להבין כיצד הגיעה איתקה למעמד זה, יש לחזור למהלכים האסטרטגיים שביצעה בשנים האחרונות.
החברה, שנרכשה על ידי קבוצת דלק בשנת 2019 והונפקה בלונדון בשנת 2022 לפי שווי של 2.5 מיליארד ליש"ט, ביצעה בשנת 2024 מיזוג ענק עם אני (ENI), חברת הבת הבריטית של ענקית האנרגיה האיטלקית.
המהלך הפך את איתקה לאחת מארבע מפיקות הנפט והגז העצמאיות הגדולות ביותר במדף היבשתי של בריטניה (האזור הימי הריבוני שבו יש למדינה זכויות בלעדיות לחיפוש והפקת משאבים).
המיזוג העניק לחברה החזקות ב-6 מתוך 10 השדות הגדולים ביותר באזור הים הצפוני, ואיפשר לה להציג יתרון לגודל וגישה לעלויות מימון נמוכות יותר.
כחלק מההיערכות לכניסה למדד ה-FTSE 100, החברה ביצעה לאחרונה שינויים בהרכב הדירקטורים שאינם ביצועיים, במטרה להתאים את הממשל התאגידי שלה לסטנדרטים המחמירים ביותר הנדרשים מחברות במדד המוביל.
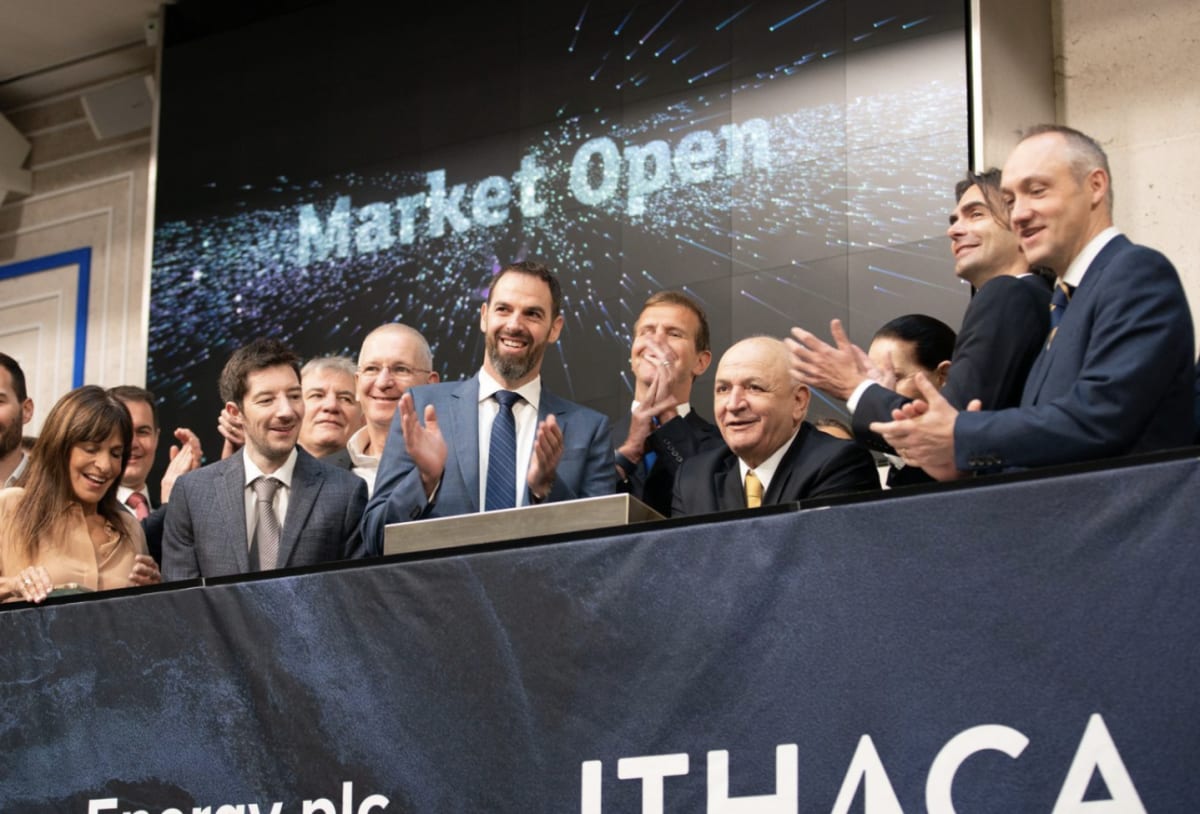 מקור: Energy voice
בתמונה נראים בכירי איתקה אנרג'י בעת הנפקת החברה בנובמבר 2022.
פרויקט הדגל בים הצפוני
מבט קדימה אל עתידה התפעולי של החברה מראה כי מנועי הצמיחה שלה נמצאים בשלבי ביצוע מתקדמים.
פרויקט הדגל רוזבנק, שדה נפט ימי ענק שבו שותפה איתקה, נכנס לשלבי הפיכת ההפקה לפעילה.
מפעילת השדה צמצמה את חלון הזמן לתחילת ההפקה הראשונה למחצית הראשונה של שנת 2027, כאשר הגעה לשיא התפוקה מתוכננת במהלך הקיץ של אותה שנה.
בנוסף, החברה מקדמת באופן פעיל צנרת פרויקטים אורגניים בהיקף של למעלה מ-200 מיליון חביות שווה ערך נפט (יחידת מידה המאחדת את האנרגיה המופקת מנפט ומגז טבעי לצורך השוואה) לקראת החלטות השקעה סופיות המתוכננות לשנים הקרובות כאשר תחזית ההפקה השנתית של החברה ל-2026 אושררה ועומדת על טווח של 120,000 עד 130,000 חביות שווה ערך נפט ליום.
הסיכונים שמתחת לפני השטח
למרות המומנטום החיובי והכניסה הצפויה למדד היוקרתי, הפעילות בים הצפוני אינה חסינה מפני סיכונים משמעותיים.
מתחת לפני השטח, החברה חשופה לרגולציה כבדה ולשינויי מדיניות מצד ממשלת בריטניה והסיכון המרכזי נובע ממס רווחי יתר (מיסוי מיוחד המוטל על חברות אנרגיה בעת עליית מחירים חריגה בשווקים) אשר עלול להכביד על שולי הרווחיות של החברה בעתיד ולהקשות על עמידה ביעדי הדיבידנד השאפתניים.
בנוסף, חלק מהאנליסטים מצביעים על כך שהזינוק החד במניה כבר מתמחר חלק גדול מההתפתחויות החיוביות ומחירי הנפט הגבוהים, הנתמכים במתיחות הגיאופוליטית הגלובלית.
בתי ההשקעות המובילים מציגים עמדות חיוביות אך זהירות, בנק ההשקעות ג'פריס (Jefferies) מחזיק במלצת קנייה עם מחיר יעד של 350 פנס, המייצג פרמיה של כ-29.6% על מחיר השוק הנוכחי, בעוד שבתי השקעות אחרים העלו לאחרונה את מחיר היעד שלהם ל-315 פנס.