סטרייפ ואדוונט ויתרו על פייפאל ועכשיו מתחיל המבחן האמיתי שלה
28.8.2026

בקצרה
- קבוצת הרכישה שכללה את סטרייפ וקרן אדוונט אינטרנשיונל הפסיקה את המגעים לרכישת פייפאל, לאחר שהצעתם בסך 60.50 דולר למניה, ששיקפה שווי של מעל 53 מיליארד דולר, נדחתה על ידי הדירקטוריון כמחיר נמוך מדי, מה שמחזיר את המיקוד לתוכנית המפנה של פייפאל.
- מחיר מניית פייפאל עלה ל-61.47 דולר ערב הדיווח על הפסקת המגעים, ובכך עלה מעל מחיר ההצעה המקורית של 60.50 דולר למניה, מה שהפך את הצעת הרכישה לפחות אטרקטיבית לבעלי המניות והעלה את המחיר הנדרש מסטרייפ ואדוונט.
- פייפאל, ששווי השוק שלה הגיע לשיא של כ-360 מיליארד דולר בתקופת הקורונה, מתמודדת עם האטה בצמיחה עקב תחרות מ-Apple Pay ו-Google Pay ועליית סטרייפ, מה שמחייב אותה להוכיח כעת צמיחה מהירה יותר ושיפור ברווחיות כדי להצדיק את שוויה.
- הפסקת מגעים לרכישת פייפאל מדגישה את חשיבות איכות הנכס, קצב הצמיחה, מבנה המימון ותמיכת הדירקטוריון להשלמת עסקאות רכישה בתעשיית הפינטק, ומספקת שיעור חשוב לחברות פינטק ישראליות לגבי הגורמים המשפיעים על הערכת שווי.
הצעת הרכישה בשווי של יותר מ53 מיליארד דולר העניקה למשקיעי פייפאל תקווה שהשוק כולו מתמחר את החברה בחסר. כעת, לאחר שסטרייפ ואדוונט הפסיקו את המרדף, פייפאל צריכה להוכיח שהשווי שביקשה לקבל אכן מגובה בצמיחה, ברווחיות ובביצועי תוכנית המפנה.
קבוצת הרכישה שכללה את סטרייפ ואת קרן ההשקעות אדוונט אינטרנשיונל החליטה להפסיק את המגעים לרכישת פייפאל, לאחר שהגישה בחודש יולי הצעה של 60.50 דולר למניה, ששיקפה לחברה שווי של יותר מ53 מיליארד דולר.
הדירקטוריון ראה בהצעה מחיר נמוך מדי, אך פייפאל לא פרסמה הודעה רשמית על דחייתה. גם הדיווח על סיום המגעים מבוסס בשלב זה על מקורות המעורים בנושא, בעוד שפייפאל, סטרייפ ואדוונט סירבו להגיב.
מחיר מניית פייפאל עלה מאז פרסום ההצעה ואף נסגר ערב הדיווח על הפסקת המגעים ברמה של 61.47 דולר, מעל המחיר שהציעו הרוכשים. הדבר הפך את ההצעה המקורית לפחות אטרקטיבית לבעלי המניות והעלה את המחיר שסטרייפ ואדוונט היו נדרשות לשלם.
הפסקת המגעים מסירה מהמניה את הציפייה לעסקת רכישה ומחזירה את המיקוד לתוכנית המפנה של המנכ״ל אנריקה לורס. החברה צריכה כעת להראות שהשיפור בתזרים המזומנים ובנפח התשלומים יכול להפוך גם לצמיחה מהירה יותר ולשיפור ברווחיות.
עבור תעשיית הפינטק הישראלית, האירוע אינו קובע מכפיל חדש באופן אוטומטי. הוא כן מדגיש עד כמה איכות הנכס, קצב הצמיחה, מבנה המימון ותמיכת הדירקטוריון משפיעים על היכולת להשלים עסקת רכישה.
ההצעה שהפכה את פייפאל שוב לסיפור המרכזי של שוק הפינטק
בחודש יולי פרסמנו את הסקירה על הצעת הרכישה של פייפאל. באותו שלב, הסיפור המרכזי היה חילופי המשמרות בענף התשלומים. סטרייפ, חברה צעירה יותר שנבנתה סביב תשתיות טכנולוגיות למפתחים ולעסקים, ניסתה לרכוש את פייפאל, אחת מחלוצות התשלומים באינטרנט.
המהלך היה סמלי במיוחד. פייפאל הייתה במשך שנים אחד המותגים המזוהים ביותר עם מסחר מקוון. היא צמחה יחד עם eBay, הפכה לחברה ציבורית עצמאית והגיעה בשיא תקופת הקורונה לשווי של כ360 מיליארד דולר. אלא שהחזרה לקניות בחנויות, התרחבות Apple Pay וGoogle Pay, עלייתה של סטרייפ והאטה בצמיחת המסחר המקוון חשפו בהדרגה את חולשותיה.
פייפאל לא נעלמה ולא הפסיקה לצמוח. החברה עדיין מעבדת מאות מיליארדי דולרים בכל רבעון ומחזיקה ביותר מ400 מיליון חשבונות פעילים. הבעיה הייתה הפער בין גודל הפעילות לבין קצב יצירת הערך החדש. המשקיעים ראו חברה גדולה ורווחית, אבל כזו שמתקשה להרחיב את בסיס המשתמשים, לשמור על שיעורי הרווחיות ולהגן על מעמדה בשלב התשלום.
על הרקע הזה, סטרייפ ואדוונט הציעו 60.50 דולר עבור כל מניה של פייפאל. ההצעה שיקפה שווי של יותר מ53 מיליארד דולר ופרמיה של כ28% לעומת מחיר המניה לפני פרסום הדיווח. מבחינת בעלי מניות שרכשו את פייפאל קרוב לשיא, זה עדיין היה שווי נמוך מאוד. מבחינת משקיעים שנכנסו לאחר הירידה, זו הייתה הצעה שסיפקה אפשרות ליציאה מהירה במחיר גבוה ממחיר השוק.
למה העסקה הייתה הגיונית עבור סטרייפ
ההיגיון האסטרטגי מאחורי העסקה היה רחב יותר מרכישת מתחרה. סטרייפ חזקה במיוחד בתשתיות תשלומים עבור עסקים, חברות טכנולוגיה ומפתחים. פייפאל מביאה איתה מותג צרכני עולמי, מאות מיליוני חשבונות, את אפליקציית Venmo, את פלטפורמת Braintree ואת כפתור התשלום שמוטמע באתרים רבים.
חיבור בין החברות יכול היה ליצור מערכת שמכסה חלק גדול משרשרת התשלום. סטרייפ הייתה מחזקת את הקשר הישיר שלה עם הצרכן, בעוד שפייפאל הייתה מקבלת גישה לטכנולוגיה, לקצב החדשנות ולמערכת היחסים של סטרייפ עם חברות אינטרנט ועסקים צעירים.
העסקה גם הייתה מעניקה לסטרייפ מידע רחב יותר על שני הצדדים של התשלום. מצד אחד, העסק והמערכת שמקבלת את הכסף. מצד שני, הצרכן שמשלם, החשבון שלו והרגלי השימוש שלו. בעולם שבו תשלומים, אשראי, פרסום ומסחר מבוסס בינה מלאכותית מתחברים זה לזה, מידע כזה עשוי להיות נכס אסטרטגי משמעותי.
אדוונט הייתה מביאה למהלך ניסיון בהשקעות בענף התשלומים ובהשבחת חברות. מבחינתה, פייפאל הייתה יכולה להפוך להשקעה פרטית שבה ניתן לבצע שינוי מבני עמוק הרחק מהלחץ של שוק ההון ומתנודות המניה בכל רבעון.
מדוע ההצעה המקורית הפסיקה להספיק
המחיר של 60.50 דולר נראה אטרקטיבי כאשר מניית פייפאל נסחרה באזור 47 דולר. אלא שלאחר פרסום ההצעה המניה זינקה, המשיכה להתאושש וב27 באוגוסט נסגרה ברמה של 61.47 דולר. במצב כזה, הרוכשים כבר הציעו פחות ממחיר השוק.
כדי להשלים את העסקה, סטרייפ ואדוונט היו נדרשות כנראה לשפר את ההצעה. העלאת המחיר לאזור של 65 או 70 דולר למניה הייתה מגדילה את שווי העסקה במיליארדי דולרים נוספים. מעבר לתשלום לבעלי המניות, הרוכשים היו צריכים להתמודד גם עם החוב הקיים של פייפאל, עם עלויות העסקה ועם ההשקעות הנדרשות בתהליך השינוי.
הקבוצה קיבלה התחייבויות למימון בנקאי בהיקף של כ50 מיליארד דולר. זהו סכום חריג גם בשוק עסקאות הענק. רכישה באמצעות חוב יכולה להגדיל את התשואה על ההון של הרוכשים אם החברה מייצרת מספיק תזרים מזומנים. עם זאת, היא גם מעמיסה הוצאות ריבית ועלולה לצמצם את הגמישות להשקיע בשיווק, בטכנולוגיה, ברכישות ובפיתוח מוצרים.
פייפאל ייצרה ברבעון השני תזרים מזומנים חופשי של 1.8 מיליארד דולר. זה נתון חזק, אבל הוא אינו הופך חוב של עשרות מיליארדי דולרים לקל לניהול. ככל שמחיר הרכישה עולה, חלק גדול יותר מהתזרים העתידי צריך לשמש לתשלום ריבית ולהפחתת החוב במקום לצמיחה או להחזרת הון למשקיעים.
גם הצד הרגולטורי היה מורכב. אין בסיס לקבוע שהחיבור היה יוצר מונופול, אך מיזוג בין שתי פלטפורמות תשלומים גדולות היה צפוי לעבור בדיקה משמעותית בארה״ב ובאירופה. הרשויות היו בוחנות את החפיפה בין החברות, את השליטה בנתוני תשלום ואת ההשפעה האפשרית על עמלות, עסקים קטנים ומתחרות.
למה דירקטוריון פייפאל ראה במחיר שווי נמוך מדי
הפער בין הרוכשים לבין פייפאל נבע במידה רבה משתי נקודות מבט שונות על אותה חברה. סטרייפ ואדוונט בחנו עסק שאיבד חלק גדול ממעמדו ההיסטורי, מתקשה להגדיל את מספר המשתמשים ופועל מול תחרות חזקה. דירקטוריון פייפאל בחן חברה שמייצרת תזרים משמעותי, מחזיקה נכסים מוכרים ונמצאת בתחילת תוכנית מפנה.
ברבעון השני של 2026 הסתכמו הכנסות פייפאל ב8.68 מיליארד דולר, עלייה של 5% לעומת השנה הקודמת. נפח התשלומים הכולל הגיע ל486.4 מיליארד דולר וצמח ב10%, או ב9% בנטרול השפעות מטבע. מספר עסקאות התשלום עלה ב8% והגיע ל6.8 מיליארד.
גם תזרים המזומנים סיפק לדירקטוריון טיעון נגד מכירה במחיר נמוך. פייפאל ייצרה תזרים מפעילות שוטפת של 2 מיליארד דולר ותזרים חופשי של 1.8 מיליארד דולר. במהלך הרבעון היא רכשה בחזרה כ33 מיליון מניות תמורת 1.5 מיליארד דולר. הרכישות מצמצמות את מספר המניות הקיימות ועשויות להגדיל את חלקו היחסי של כל בעל מניה ברווחים העתידיים.
מצד שני, הנתונים לא היו חזקים בכל התחומים. שיעור הרווחיות התפעולית המתואמת ירד מ19.8% ל17.4%. הרווח התפעולי המתואם ירד ב8% והרווח המתואם למניה ירד ב1% ל1.38 דולר. מספר החשבונות הפעילים עלה ב0.3% לעומת השנה הקודמת והגיע ל439 מיליון, אך ירד ב200 אלף חשבונות לעומת הרבעון הראשון.
זהו בדיוק הוויכוח שעומד מאחורי השווי. פייפאל מייצרת הרבה כסף, אך אינה מציגה כרגע צמיחה שמתאימה לחברת טכנולוגיה מובילה. דירקטוריון החברה מאמין שהשינוי הארגוני והטכנולוגי יכול לשפר את המצב. הרוכשים לא היו מוכנים לשלם מראש על הצלחה שעדיין לא הוכחה.
תוכנית המפנה של אנריקה לורס
אנריקה לורס נכנס לתפקיד מנכ״ל פייפאל בחודש מרץ 2026 לאחר שהדירקטוריון קבע שקצב השינוי והביצוע תחת ההנהלה הקודמת לא עמד בציפיות. זמן קצר לאחר מכן חולקה הפעילות לשלושה תחומים מרכזיים.
התחום הראשון מתמקד בשלב התשלום ובפעילות המסחר. התחום השני כולל שירותים פיננסיים לצרכנים ואת Venmo. התחום השלישי מרכז שירותי תשלומים לעסקים, מטבעות דיגיטליים ופעילויות נוספות. החלוקה נועדה להבהיר מי אחראי לכל פעילות, לצמצם שכבות ניהול ולמנוע מצב שבו מוצרים שונים מתחרים על אותם משאבים בתוך הארגון.
התוכנית אינה מבוססת רק על קיצוץ הוצאות. פייפאל מתכננת להשקיע בשיפור חוויית הצרכן, במודרניזציה של מערכות הטכנולוגיה, בניהול סיכונים ובשילוב בינה מלאכותית בתהליכי הפיתוח והתפעול.
החברה מכוונת לחיסכון שנתי של לפחות 1.5 מיליארד דולר בתוך שנתיים עד שלוש שנים. בשנת 2026 היא צופה חיסכון של כ400 מיליון דולר, לצד הוצאות שינוי של כ120 עד 140 מיליון דולר במחצית השנייה.
האתגר יהיה לוודא שהחיסכון אינו מגיע על חשבון המוצרים שצריכים לייצר צמיחה. פייפאל אינה יכולה לחסוך את דרכה בחזרה למעמד מוביל. היא צריכה לשפר את שיעורי ההמרה בקופה, להגדיל את השימוש בVenmo, להרחיב שירותים פיננסיים ולהפיק יותר ערך מכל לקוח.
החברה כבר מציגה סימנים ראשונים של התייצבות
ברבעון האחרון נרשמה התייצבות מסוימת בפעילות התשלום הממותגת, כלומר העסקאות שבהן הצרכן בוחר במפורש לשלם באמצעות פייפאל. זהו תחום חשוב במיוחד משום שהוא נשען על המותג ועל הקשר הישיר עם הלקוח.
גם Venmo ממשיכה להתרחב מעבר להעברת כסף בין אנשים. פייפאל מנסה להפוך אותה לכלי פיננסי רחב יותר באמצעות כרטיס חיוב, תשלומים בבתי עסק ושירותים נוספים. מספר החשבונות הפעילים החודשיים של כרטיס Venmo צמח ביותר מ50%, אם כי החברה עדיין צריכה להראות שהשימוש המוגבר הופך לרווח משמעותי.
Braintree, שמספקת תשתית לעיבוד תשלומים עבור עסקים גדולים, ממשיכה לצמוח. הבעיה היא שפעילות עיבוד תשלומים יכולה להגיע עם שיעורי רווחיות נמוכים יותר לעומת כפתור התשלום הממותג של פייפאל. צמיחה בנפח אינה מספיקה אם כל דולר נוסף של תשלום מוסיף מעט מדי לרווח.
החברה העלתה את תחזית הרווח המתואם לשנת 2026 לכ5.38 דולר למניה. זהו סימן לשיפור בביטחון ההנהלה, אך התחזית לרבעון השלישי עדיין מצביעה על ירידה מתונה ברווח המתואם. במילים פשוטות, השינוי מתחיל להתקדם, אבל עוד מוקדם להכריז שפייפאל חזרה לצמיחה איכותית.
תגובת המניה מסבירה כמה מהעלייה נשענה על העסקה
התגובה הראשונית להצעת הרכישה בחודש יולי הייתה חדה. מניית פייפאל זינקה בכ17% ביום שבו נודע על ההצעה והמשיכה לעלות בשבועות שלאחר מכן. ערב הדיווח על נטישת המגעים היא נסגרה ב61.47 דולר, לעומת 47.37 דולר לפני פרסום ההצעה.
חלק מהעלייה נבע מתוצאות הרבעון ומתוכנית המפנה. חלק אחר נבע מהנחה שסטרייפ ואדוונט ישפרו את הצעתן או שקונה נוסף ייכנס לתמונה. הדיווח על סיום המרדף מסיר כעת חלק מהציפייה הזאת.
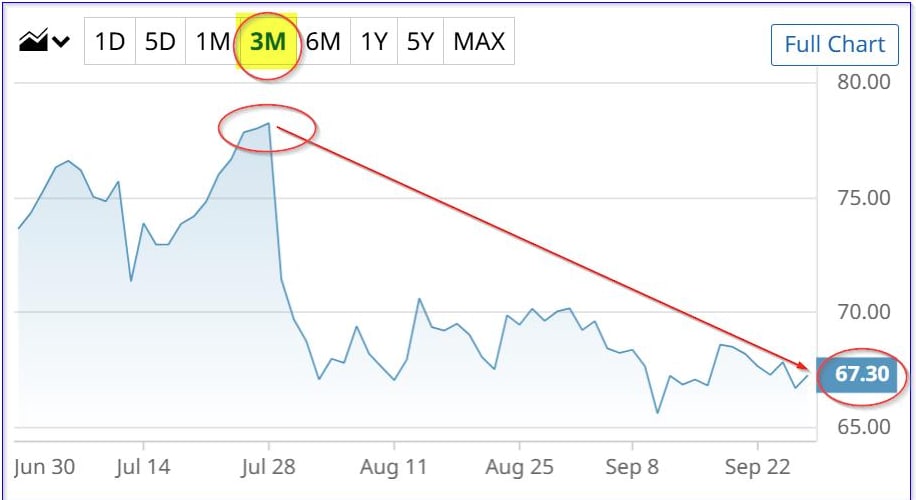
במסחר הלילי שלאחר הדיווח המניה ירדה ביותר מ10% וחזרה לאזור שמתחת ל54 דולר. מדובר במסחר דליל יותר מהמסחר הרגיל, ולכן שיעור התנועה הסופי ייקבע רק לאחר פתיחת וול סטריט. למרות זאת, הכיוון ברור. השוק מבטל חלק מפרמיית הרכישה שהתווספה למניה.
 מקור: Axios
עכשיו פייפאל צריכה להצדיק את החלטת הדירקטוריון
עד כה, בעלי המניות יכלו להסתכל על מחיר ההצעה כעל נקודת ייחוס. אם גוף כמו סטרייפ וקרן מנוסה כמו אדוונט היו מוכנות לשלם 60.50 דולר למניה, ניתן היה לטעון שפייפאל שווה לפחות סכום דומה.
לאחר סיום המגעים, נקודת הייחוס הזאת נחלשת. המשקיעים חוזרים להעריך את פייפאל לפי הצמיחה, הרווח, התזרים והסיכונים שלה כחברה עצמאית.
הדירקטוריון למעשה טען שהחברה שווה יותר מ60.50 דולר למניה. כדי להצדיק את הטענה, פייפאל תצטרך לייצר לאורך זמן רווח למניה גבוה משמעותית מהתחזית הנוכחית, לייצב את שיעורי הרווחיות ולהחזיר את פעילות התשלום הממותגת לצמיחה מהירה יותר.
אם תוכנית המפנה תצליח, בעלי המניות עשויים לגלות שהוויתור על ההצעה היה מוצדק. אם ההכנסות ימשיכו לצמוח בשיעור חד ספרתי נמוך והרווחיות תמשיך להישחק, העסקה שננטשה עלולה להיזכר כהזדמנות שהוחמצה.
מה הסיפור אומר על תמחור הפינטק
סיום המגעים אינו קובע שכל חברות הפינטק צריכות להיסחר במכפיל נמוך יותר. פייפאל היא חברה ייחודית בגודלה, במבנה הפעילות שלה ובתמהיל שבין תשלומים ממותגים, עיבוד תשלומים ושירותים פיננסיים.
האירוע כן מעביר מסר ברור. גודל לבדו אינו מספיק. גם חברה שמעבדת כמעט חצי טריליון דולר ברבעון ומחזיקה 439 מיליון חשבונות יכולה להתקשות לקבל שווי גבוה אם הצמיחה איטית והרווחיות נשחקת.
משקיעים בחברות פינטק יצטרכו לבחון את איכות ההכנסות ולא רק את נפח התשלומים. חשוב לבדוק כמה הכנסה נשארת לחברה מכל תשלום, כמה עולה להשיג לקוח, האם הלקוח משתמש בשירות לאורך זמן וכמה תזרים חופשי נוצר לאחר ההשקעות הנדרשות בטכנולוגיה ובציות רגולטורי.
העסקה גם ממחישה את מגבלות המימון של רכישות ענק. גם אם קיימת הצדקה אסטרטגית לחיבור בין שתי חברות, העסקה צריכה לייצר תשואה גבוהה מעל עלויות הריבית, ההשקעות והסיכון הרגולטורי. ככל שמחיר היעד עולה, המשוואה הופכת קשה יותר.
מה המשקיעים צריכים לבדוק ברבעונים הבאים
הנתון הראשון יהיה הצמיחה בפעילות התשלום הממותגת. זהו אחד הנכסים החשובים והרווחיים יותר של פייפאל, והמשך צמיחה חלשה יעיד שהחברה עדיין מתקשה להתמודד מול ארנקים המובנים ישירות בטלפונים ובדפדפנים.
הנתון השני יהיה שיעור הרווחיות. עלייה בנפח התשלומים אינה מספיקה אם תמהיל הפעילות ממשיך לעבור למוצרים בעלי רווחיות נמוכה יותר. המשקיעים ירצו לראות שהחיסכון בהוצאות ושיפור התמחור מתורגמים לעלייה ברווח התפעולי.
הנתון השלישי יהיה מספר החשבונות הפעילים והשימוש בכל חשבון. קיפאון במספר המשתמשים אינו בהכרח בעיה אם כל משתמש מבצע יותר פעולות ומייצר יותר הכנסה. ברבעון השני מספר העסקאות לחשבון פעיל עלה ב3% ל60 עסקאות ב12 החודשים האחרונים. החברה צריכה להראות שהמעורבות הזו מגדילה גם את הרווח.
הנתון הרביעי יהיה תזרים המזומנים החופשי. פייפאל צפויה להמשיך להשתמש בחלק מהתזרים לרכישות מניות. אם מחיר המניה נשאר נמוך והעסק מתייצב, הרכישות עשויות ליצור ערך. אם הביצועים נחלשים, רכישת מניות לבדה לא תפתור את הבעיה העסקית.
לבסוף, צריך לעקוב אחר האפשרות של הצעה חדשה. סטרייפ ואדוונט הפסיקו את המרדף הנוכחי, אך אין ודאות שפייפאל לא תקבל בעתיד הצעה אחרת. האפשרות הזאת קיימת, אך היא אינה יכולה לשמש בסיס לתזה ללא מידע חדש.
השורה התחתונה
קריסת המגעים אינה בהכרח כישלון של פייפאל. היא גם אינה הוכחה שהדירקטוריון צדק כאשר ראה בהצעה של 60.50 דולר למניה מחיר נמוך מדי. התשובה תגיע דרך ביצועי החברה בשנים הקרובות.
פייפאל עדיין מחזיקה בנכסים שקשה לבנות מחדש. מאות מיליוני משתמשים, מותג מוכר, Venmo, Braintree, קשרים עם עסקים ותשתית שמעבדת מאות מיליארדי דולרים בכל רבעון. במקביל, היא פועלת בשוק שבו התחרות מגיעה מחברות שמחזיקות במערכת ההפעלה, במכשיר, בדפדפן או בתשתית הטכנולוגית של בית העסק.
הצעת הרכישה העניקה למשקיעים רשת ביטחון זמנית. הרשת הזאת הוסרה. מכאן, אנריקה לורס והדירקטוריון צריכים להוכיח שפייפאל שווה יותר ממה שסטרייפ ואדוונט היו מוכנות לשלם עבורה. לא באמצעות הבטחות ולא באמצעות תקווה לקונה חדש, אלא באמצעות צמיחה, רווחיות ותזרים מזומנים.