סיכום דו״ח Q2 2026 אאורה
28.8.2026

בקצרה
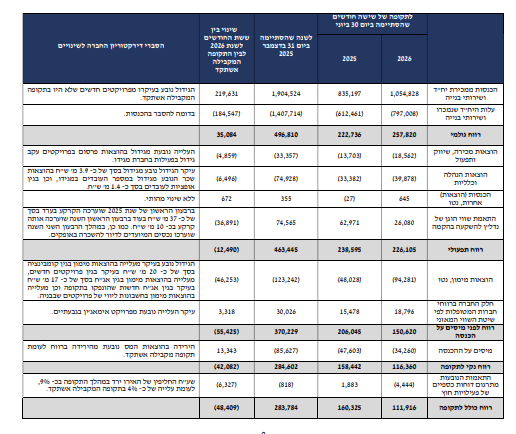
- הכנסות אאורה ברבעון השני של 2026 זינקו ב-36.9% לכ-559.7 מיליון שקל, וצמיחה של 26.3% במחצית לכ-1.055 מיליארד שקל, מה שמשקף התרחבות משמעותית בהיקף הפעילות ופוטנציאל גידול עתידי בהכנסות החברה.
- הרווח הנקי של אאורה במחצית הראשונה ירד ב-26.6% לכ-116.4 מיליון שקל, בעיקר עקב הכפלת הוצאות המימון לכ-94.3 מיליון שקל והיקף נמוך יותר של שערוכים, נתון המעיד על שחיקה ברווחיות התחתונה למרות הגידול בהכנסות.
- אאורה מחזיקה בצבר רווחיות גולמית צפויה של כ-6.7 מיליארד שקל מפרויקטים בשיווק, ביצוע וכאלה שייפתחו בשנה הקרובה, כאשר כ-4 מיליארד שקל מתוכם צפויים להיות מוכרים כרווח בין 2026 ל-2030, מה שמבסס בסיס איתן לצמיחה עתידית.
- החברה רשמה תזרים מזומנים שלילי מפעילות שוטפת של כ-815.2 מיליון שקל במחצית, שמומן באמצעות פעילות מימון של כ-722.7 מיליון שקל, מה שמדגיש את התלות הגבוהה בחוב חיצוני ומגביר את הרגישות לעלויות הריבית ולעיכובים בפרויקטים.
• הכנסות ברבעון: עלו ב36.9% והסתכמו בכ559.7 מיליון שקל, לעומת כ408.8 מיליון שקל ברבעון המקביל
• הכנסות במחצית: צמחו ב26.3% והגיעו לכ1.055 מיליארד שקל, בעקבות גידול במספר הפרויקטים בביצוע
• רווח גולמי במחצית: עלה ב15.8% לכ257.8 מיליון שקל, אך שיעורו מההכנסות ירד מ26.7% ל24.4%
• רווח נקי במחצית: ירד ב26.6% לכ116.4 מיליון שקל, בעיקר בשל הכפלת הוצאות המימון והיקף נמוך יותר של שערוכים
• מכירת דירות: הקבוצה מכרה 291 יחידות דיור במחצית, לעומת 309 יחידות דיור בתקופה המקבילה. עד פרסום הדוח נמכרו 436 יחידות ונחתמו עוד 284 בקשות רכישה במסגרת מבצע חבר
• צבר רווחיות: הרווח הגולמי הצפוי מהפרויקטים בשיווק וביצוע ומהפרויקטים שייפתחו בשנה הקרובה מסתכם בכ6.7 מיליארד שקל
מקור: אאורה
אאורה עוסקת בייזום, תכנון, הקמה ושיווק של פרויקטים למגורים בישראל, בעיקר במסגרת התחדשות עירונית. לצד פעילות המגורים, הקבוצה מפתחת מרכזים מסחריים באמצעות אאורה מסחר ופועלת בפריפריה באמצעות מגידו, המשמשת גם כזרוע ביצוע. הדוח מציג המשך התרחבות משמעותית בהיקף הפעילות, אך גם פער ברור בין הצמיחה בהכנסות לבין הרווח הנקי, בעיקר בגלל עלויות המימון והבדלים בהיקף השערוכים.
התרחיש השורי
צבר הפעילות הוא הנכס המרכזי של אאורה. הקבוצה מקדמת 179 פרויקטים הכוללים כ84,098 יחידות דיור, כאשר חלקה האפקטיבי עומד על כ66,254 יחידות. מתוך כלל הפרויקטים, 147 הם בתחום ההתחדשות העירונית. נוסף על כך, 84 מתוך 135 הפרויקטים שעדיין אינם בשיווק או בביצוע כבר עברו שיעור חתימות של 67%, נתון שמגדיל את ההסתברות שחלק משמעותי מהצבר יבשיל לפרויקטים בפועל.
מנוע הצמיחה השני הוא המעבר מהרחבת הצבר להכרה ברווח. ב29 פרויקטים שנמצאים בשיווק ובביצוע צפוי רווח גולמי כולל של כ4.9 מיליארד שקל, שמתוכו הוכרו עד כה כ862 מיליון שקל בלבד. אאורה מעריכה שעיקר יתרת הרווח, כ4 מיליארד שקל, תוכר בין 2026 ל2030. עוד 15 פרויקטים הכוללים 5,627 יחידות דיור צפויים להתחיל בשנה הקרובה ולייצר רווח גולמי נוסף של כ1.8 מיליארד שקל. אם לוחות הזמנים והתקציבים יישמרו, קיים בסיס להמשך צמיחה בהכנסות וברווח הגולמי לאורך כמה שנים.
התרחיש הדובי
החולשה המרכזית בדוח נמצאת בעלויות המימון. הוצאות המימון נטו כמעט הוכפלו מכ48 מיליון שקל במחצית המקבילה לכ94.3 מיליון שקל במחצית הנוכחית. הגידול נבע מאשראי בחשבונות ליווי, מהנפקת אגרות חוב חדשות ומהוצאות מימון הקשורות לעסקאות קומבינציה ושירותי בנייה. כל עוד הריבית נשארת גבוהה והיקף הפרויקטים ממשיך להתרחב, חלק גדל מהרווח הגולמי עלול להישחק לפני שהוא מגיע לשורה התחתונה.
הסיכון השני הוא התזרים. במחצית נרשם תזרים שלילי של כ815.2 מיליון שקל מפעילות שוטפת, לעומת תזרים שלילי של כ732.5 מיליון שקל בתקופה המקבילה. חלק מהתזרים נובע מרכישת קרקעות ומהפער בין קצב ההשקעה בפרויקטים לבין גביית הכספים מהרוכשים, ולכן אינו מעיד בהכרח על חולשה במכירות. עם זאת, הפעילות מומנה באמצעות תזרים של כ722.7 מיליון שקל מפעילות מימון, כולל הנפקות אגח והלוואות. המשך התרחבות הנשענת על חוב מגביר את הרגישות לריבית, לעיכובים בפרויקטים ולירידה בקצב המכירות.
מסקנה
תזת הצמיחה של אאורה נותרה חזקה מבחינת היקף הצבר, מספר הפרויקטים והרווח הגולמי שטרם הוכר. עם זאת, איכות הרווח במחצית נחלשה. ההכנסות והרווח הגולמי צמחו, אך שיעור הרווחיות ירד והרווח הנקי התכווץ בגלל מימון יקר יותר והיקף נמוך יותר של רווחי שערוך. המשתנה החשוב ביותר להמשך יהיה היכולת לתרגם את הצבר להכנסות, מזומנים ורווח נקי בלי שהגידול בחוב ובהוצאות המימון יספוג חלק גדול מדי מהערך.
צמיחה בהכנסות לצד שחיקה בשורה התחתונה
ברבעון השני הסתכמו ההכנסות בכ559.7 מיליון שקל, לעומת כ408.8 מיליון שקל ברבעון המקביל. הרווח הגולמי הגיע לכ121.9 מיליון שקל, לעומת כ107.3 מיליון שקל, אך שיעור הרווח הגולמי ירד מ26% ל21.8%. הרווח התפעולי עלה במתינות לכ111.5 מיליון שקל, בעוד שהרווח הנקי ירד לכ53.4 מיליון שקל, לעומת כ63.9 מיליון שקל. כלומר, הפעילות גדלה באופן משמעותי, אך כל שקל הכנסה ייצר פחות רווח נקי.
המכירות נשארו יציבות למרות הסביבה המאתגרת
אאורה מכרה 291 יחידות דיור במחצית הראשונה, לעומת 309 יחידות בתקופה המקבילה, ירידה של כ5.8%. לאחר תאריך המאזן ועד פרסום הדוח נמכרו עוד 145 יחידות, כך שמתחילת השנה נמכרו 436 יחידות. נוסף לכך, נחתמו 284 בקשות רכישה במסגרת מבצע חבר. בקשות רכישה עדיין אינן חוזי מכירה מחייבים, אך אם שיעור גבוה מהן יבשיל לעסקאות, קצב המכירות עשוי להשתפר בצורה משמעותית במחצית השנייה.
המאזן גדל במקביל להתרחבות החוב
סך המאזן עלה מכ7.87 מיליארד שקל בסוף 2025 לכ8.45 מיליארד שקל. ההון הכולל הגיע לכ1.94 מיליארד שקל, לעומת כ1.88 מיליארד שקל, ויחס ההון לסך המאזן עמד על 23%. המזומנים ושווי המזומנים עלו לכ322.7 מיליון שקל, אך האשראי הבנקאי השוטף גדל לכ2.48 מיליארד שקל ואגרות החוב השוטפות והלא שוטפות הסתכמו בכ1.4 מיליארד שקל. יחס ההון לCAP נטו, היחס בין ההון לבין ההון והחוב הפיננסי נטו, ירד מ38% ל34%.
לצד זאת, לחברה הון חוזר חיובי של כ1.86 מיליארד שקל והיא עומדת בכל אמות המידה הפיננסיות של סדרות האגח. הדירקטוריון בחן תחזית תזרים ל24 חודשים וקבע כי התזרים השלילי אינו מצביע על בעיית נזילות. זו עמדת החברה, והיא תלויה בין היתר בקצב פתיחת הפרויקטים, שחרור העודפים, מסגרות האשראי וגיוסי המימון העתידיים.
מגידו ואאורה מסחר מרחיבות את מקורות הערך
מגידו, המוחזקת בכ77% על ידי אאורה, מחזיקה בהון עצמי של כ529 מיליון שקל ופועלת כיזמית וכזרוע ביצוע. היא חתמה עם אאורה על שלושה הסכמי ביצוע בהיקף כולל של כ929 מיליון שקל. פעילות הביצוע הפנימית עשויה לסייע בהתמודדות עם מחסור בקבלנים ולשמור חלק גדול יותר מהרווח בתוך הקבוצה, אך במקביל פעילות רכישת הקרקעות שלה מגדילה את צורכי המימון.
אאורה מסחר מקדמת כ86 אלף מ״ר של שטחי מסחר, תעסוקה ומגורים להשכרה. החברה מעריכה כי לאחר אכלוס מלא עשויים הנכסים לייצר NOI, הכנסה תפעולית נטו מנכסים מניבים, של כ103 מיליון שקל בשנה. מדובר בתחזית הנהלה ולא בתוצאה קיימת. הפעילות עשויה ליצור מקור הכנסה חוזר ולהפחית בעתיד את התלות במכירת דירות, אך מרבית הנכסים עדיין נמצאים בשלבי הקמה או תכנון.
חלוקת הון לבעלי המניות
אאורה חילקה 50 מיליון שקל בגין רווחי 2025 והודיעה על חלוקת דיבידנד נוסף של 25 מיליון שקל ברבעון השלישי של 2026 בגין רווחי המחצית. במקביל, החברה רכשה מניות של עצמה בכ12.2 מיליון שקל במהלך המחצית. חלוקת ההון משדרת ביטחון מצד ההנהלה, אך יש לבחון אותה לצד התזרים השלילי והצורך המתמשך במימון פרויקטים חדשים.
שאלות מפתח
- איזה חלק מתוך יתרת הרווח הגולמי הצפוי של כ4 מיליארד שקל צפוי להיות מוכר בכל אחת מהשנים 2026 עד 2030?
- באיזה קצב צפויות הוצאות המימון לגדול אם היקף הפרויקטים בביצוע ימשיך להתרחב והריבית תישאר גבוהה?
- כמה מתוך 284 בקשות הרכישה במסגרת מבצע חבר צפויות להפוך לחוזים מחייבים, ובאיזה לוח זמנים?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר קצב המרת בקשות הרכישה לחוזים מחייבים. שיעור המרה גבוה יחזק את הנראות למחצית השנייה, בעוד ביטולים רבים יעידו שהנתון הראשוני היה פחות משמעותי. שנית, חשוב לבדוק אם שיעור הרווח הגולמי חוזר לכיוון 24% עד 26%. המשך ירידה ברווחיות עשוי להצביע על שינוי בתמהיל הפרויקטים או על עלייה בעלויות. בנוסף, יש לעקוב אחר הוצאות המימון והתזרים מפעילות שוטפת. התמתנות בשימוש במזומנים לצד התקדמות בפרויקטים תחזק את התזה, בעוד גידול נוסף בחוב ללא שיפור בגבייה יגדיל את הסיכון.
סיכום
אאורה הציגה מחצית של צמיחה תפעולית חזקה, עם עלייה של 26.3% בהכנסות וגידול של 15.8% ברווח הגולמי. מנגד, הוצאות המימון כמעט הוכפלו, שיעור הרווח הגולמי ירד והרווח הנקי התכווץ ב26.6%. הצבר הגדול מעניק לחברה נראות משמעותית, אך הדוח מדגיש שהמבחן האמיתי אינו רק פתיחת פרויקטים, אלא היכולת להמיר אותם לרווח נקי ולמזומנים.