שוק האג״ח להמרה בריבית אפס בדרך לשנת שיא היסטורית
28.8.2026
בקצרה
- שוק אגרות החוב להמרה בריבית אפס רושם שיא היסטורי עם גיוסים של 72 מיליארד דולר מתחילת השנה, כמעט עוקף את שיא 2025, מה שמשקף את הצורך של חברות במימון יצירתי בסביבת ריבית גבוהה ותנודתיות בשוק המניות.
- חברות מנצלות את התנודתיות הגבוהה במניות הטכנולוגיה, במיוחד בתחום ה-AI, כדי להנפיק אג"ח להמרה בריבית אפס, שכן תנודתיות זו מגדילה את אטרקטיביות אופציית ההמרה למשקיעים ומאפשרת לחברות לגייס הון משמעותי ללא תשלומי ריבית שוטפים.
- העלייה החדה בתשואות אגרות החוב הממשלתיות, כאשר תשואת אג"ח ארה"ב ל-10 שנים הגיעה ל-4.66%, דוחפת חברות לגייס חוב בריבית אפס כדי לחסוך בעלויות מימון, מה שמאפשר להן להפנות משאבים למחקר ופיתוח במקום לתשלומי ריבית כבדים.
- למרות הריבית האפסית, הנפקות אג"ח להמרה אינן מימון חינם, שכן 68 מיליארד דולר מהגיוסים השנה כללו מנגנוני הגנה מפני דילול למשקיעים, מה שמצביע על כך שהחברות משלמות מחיר עקיף על ידי מתן פוטנציאל רווח למשקיעים והגנה על בעלי המניות הקיימים.
שוק אגרות החוב להמרה בריבית אפס נמצא במסלול בטוח לקראת שנת שיא היסטורית, כאשר חברות ברחבי העולם גייסו כבר 72 מיליארד דולר באמצעות מכשירים פיננסיים אלו מתחילת השנה. הזינוק המשמעותי הזה מתרחש על רקע סביבת ריבית גבוהה ותנודתיות עזה במניות הטכנולוגיה, המאלצות את החברות למצוא פתרונות מימון יצירתיים ואטרקטיביים למשקיעים.
המנגנון הפיננסי מאחורי הגיוס
כדי להבין את התופעה, צריך להכיר את המנגנון של איגרות חוב להמרה, ניירות ערך המשלבים תכונות של חוב ושל מניות.
במילים פשוטות, המשקיע רוכש איגרת חוב שמעניקה לו זכות להמיר אותה למניות של החברה במחיר שנקבע מראש ובמקרה של איגרת בריבית אפס, המשקיע מוותר על תשלום הריבית השוטף, המכונה קופון, בתמורה לאפשרות ליהנות מעלייה עתידית במחיר המניה.
עבור החברה המנפיקה, מדובר באפשרות לגייס סכומים גדולים ללא תשלומי ריבית שוטפים, כך היא יכולה להפנות יותר מזומנים להשקעות, למחקר ופיתוח או להרחבת הפעילות.
המשקיעים מצדם מקבלים מכשיר שמעניק להם עדיפות על פני בעלי המניות במקרה של קריסה, לצד פוטנציאל רווח אם מחיר המניה יעלה מעל מחיר ההמרה.
השילוב הזה יוצר פרופיל סיכון וסיכוי אסימטרי, שמושך גופים מוסדיים המעוניינים להשתתף בעליות במניה בלי להיחשף אליה באופן מלא.
עם זאת, ההגנה שמציעה איגרת החוב אינה מוחלטת.
אם החברה תיקלע לקשיים פיננסיים, המשקיע עדיין חשוף לסיכון אשראי ולאפשרות שלא יקבל את מלוא הקרן.
בנוסף, אם מחיר המניה לא יגיע למחיר ההמרה שנקבע מראש, המשקיע יישאר עם איגרת שאינה משלמת ריבית, ולכן התשואה שלו עלולה להיות נמוכה ביחס לאיגרות חוב רגילות.
כדאיות העסקה תלויה באיכות החברה, במחיר ההמרה, במשך חיי האיגרת וברמת התנודתיות הצפויה במניה.
הלחץ של הריבית הגבוהה
המניע המרכזי מאחורי גל ההנפקות הנוכחי הוא העלייה החדה בעלויות המימון המסורתיות.
באוגוסט 2026, תשואת אגרות החוב הממשלתיות של ארצות הברית לעשר שנים עומדת על 4.66%, בהשוואה לרמה של 4.15% בלבד בתחילת השנה.
עלייה זו מייקרת באופן ישיר את גיוסי החוב הרגילים של החברות.
כאשר חברות נדרשות לשלם ריביות גבוהות על אגרות חוב רגילות, האפשרות לגייס חוב בריבית של 0% הופכת לכלי פיננסי קריטי לשמירה על תזרים המזומנים ושולי הרווח.
החיסכון בתשלומי הריבית מאפשר לחברות להפנות מקורות כספיים למחקר ופיתוח או להרחבת הפעילות העסקית, במקום לשעבד את תזרים המזומנים העתידי לתשלומי ריבית כבדים.
 מקור: Reuters
תנודתיות ה-AI כנכס
חברות טכנולוגיה, ובמיוחד אלו הפועלות בתחום תשתיות ה-AI, מנצלות את התנודתיות הגבוהה של מניותיהן לטובתן בכך שככל שהמניה תנודתית יותר, כך שווי אופציית ההמרה המובנית באגרת החוב עולה בעיני המשקיעים, שכן ההסתברות שהמניה תעבור את מחיר ההמרה ותניב רווח גבוהה יותר.
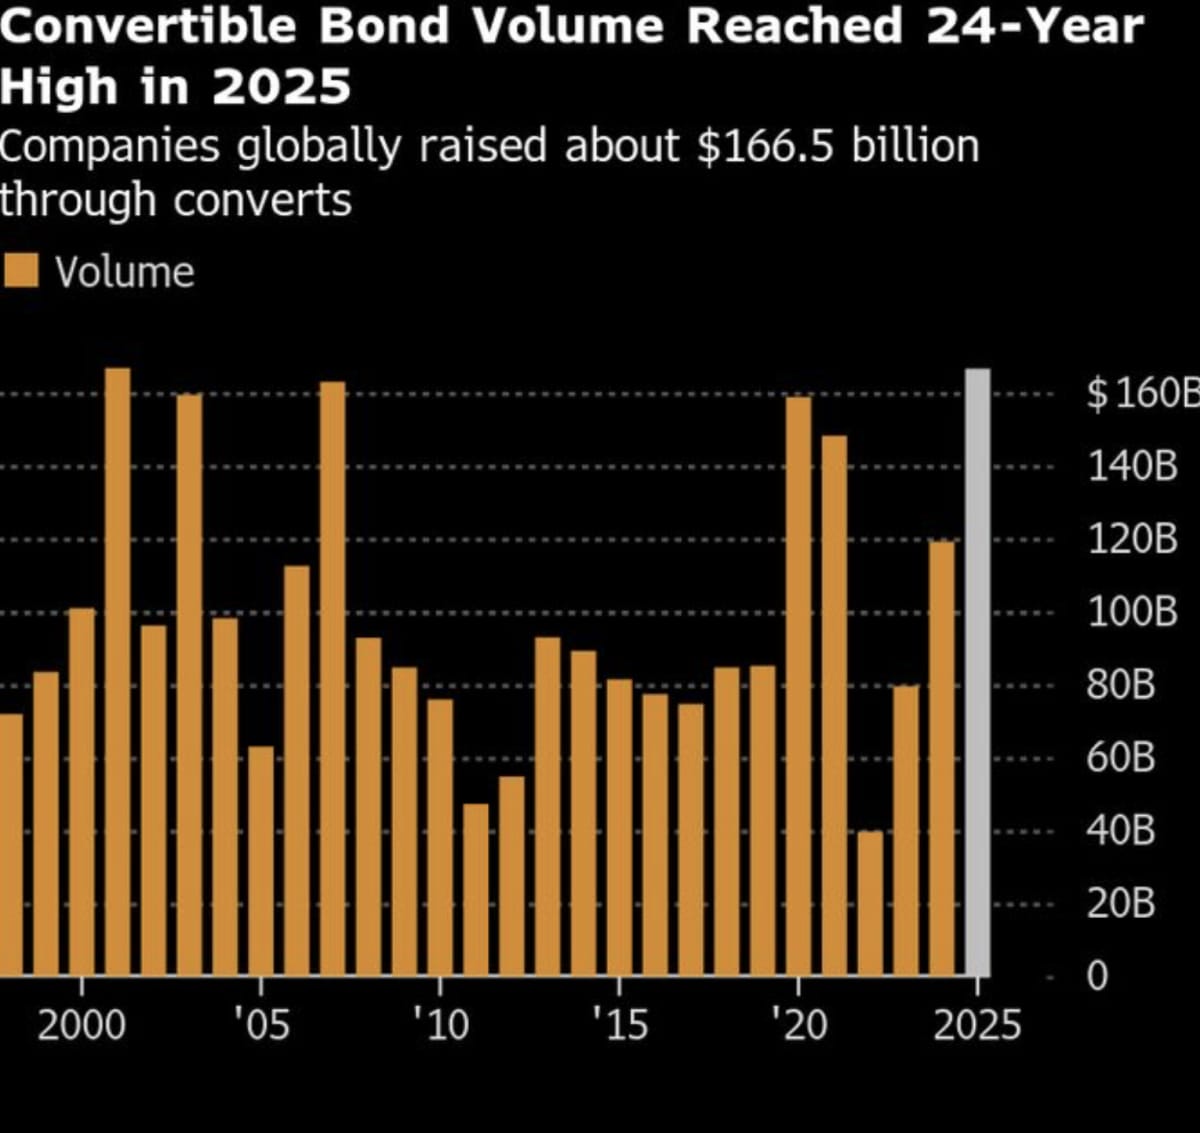
על פי נתוני השוק, היקף ההנפקות מתחילת השנה כבר כמעט עקף את שיא כל הזמנים השנתי של 73 מיליארד דולר, אשר נקבע בשנת 2025 כולה.
דוגמה בולטת לכך היא יצרנית השבבים און סמיקונדקטור (ON), אשר גייסה בחודש מאי האחרון 1.3 מיליארד דולר בריבית של 0% וחודש לאחר מכן, ענקית ציוד התקשורת האופטית סיאנה (CIEN) השלימה גיוס ענק של 2.9 מיליארד דולר בתנאים דומים.
 מקור: Bloomberg
הגרף מציג את היקף הנפקות האג״ח להמרה בעולם בין 2000 ל2025.
ריבית אפס לא מבטלת את מחיר הדילול
אחד החששות המרכזיים של בעלי המניות בעת הנפקת אג"ח להמרה הוא דילול, כלומר ירידה בשיעור האחזקה שלהם בעקבות הנפקת מניות חדשות בעת ההמרה.
אם מחיר המניה יעלה והמשקיעים יבחרו להמיר את האיגרות, מספר המניות של החברה עשוי לגדול והרווח למניה עלול להישחק.
כדי לצמצם את הסיכון הזה, חברות רוכשות לעיתים הגנות פיננסיות שמעלות את מחיר המניה שבו הדילול מתחיל להשפיע בפועל.
מתחילת השנה, עסקאות בהיקף של 68 מיליארד דולר כללו מנגנוני הגנה מסוג זה, שנועדו למתן את הפגיעה האפשרית בבעלי המניות ואת הלחץ על מחיר המניה.
המשמעות היא שגם חוב בריבית אפס אינו באמת מימון בחינם.
החברה אמנם חוסכת את תשלומי הריבית השוטפים, אך מעניקה למשקיעים אפשרות ליהנות מעליית המניה ומשלמת עבור מנגנוני ההגנה מתוך כספי הגיוס.
במילים אחרות, היא מחליפה הוצאות ריבית מיידיות בעלות אפשרית שתתברר בעתיד אם מחיר המניה יעלה והאיגרות יומרו.
האם זה יגיע גם לחברות הישראליות?
המנגנון הכלכלי של החברות ברור, אם הריביות בארצות הברית יישארו ברמתן הנוכחית או ימשיכו לעלות, עלויות המימון של חברות ישראליות המגייסות חוב בחו"ל יתייקרו, מה שעשוי לדחוף גם חברות טכנולוגיה מקומיות לאמץ את מודל הגיוס ללא ריבית כדי לשמור על יציבותן הפיננסית ולמנוע פגיעה בשווי השוק שלהן.