סיכום דו״ח Q2 2026 חברת Marvell (MRVL)
28.8.2026

בקצרה
- חברת Marvell הציגה גידול מרשים בהכנסות לשיא של 2.739 מיליארד דולר ברבעון השני של 2027, עלייה של 37% משנה לשנה, מה שמשקף ביקוש חזק לפתרונות הקישוריות שלה ומחזק את מעמדה בשוק השבבים לתשתיות מתקדמות.
- הכנסות Marvell ממרכזי נתונים זינקו ב-46% ל-2.172 מיליארד דולר והיוו 79% מסך ההכנסות, נתון המדגיש את המעבר האסטרטגי של החברה להתמקדות בתחום ה-AI ומספק פוטנציאל צמיחה משמעותי בזכות הביקוש הגובר לתשתיות בינה מלאכותית.
- הרווח למניה המתואם (EPS) של Marvell עלה ב-40% ל-0.94 דולר, ושיעור הרווח התפעולי המתואם התרחב ל-36.6%, מה שמעיד על שיפור משמעותי ביעילות התפעולית וברווחיות החברה, ומחזק את האמון ביכולתה לייצר ערך לבעלי המניות.
- הנהלת Marvell העלתה את תחזית ההכנסות לשנת 2027 לכ-12 מיליארד דולר ולשנת 2028 לכ-18 מיליארד דולר, כ-1.5 מיליארד דולר מעל התחזית הקודמת, מה שמשקף אופטימיות לגבי המשך הצמיחה המונעת על ידי שבבים מותאמים אישית ופתרונות תקשורת אופטית.
• הכנסות: הסתכמו בשיא של 2.739 מיליארד דולר, עלייה של 37% לעומת השנה שעברה ושל 13% לעומת הרבעון הקודם
• מרכזי נתונים: ההכנסות צמחו ב46% ל2.172 מיליארד דולר והיוו 79% מהכנסות החברה
• EPS מתואם: הרווח למניה בנטרול סעיפים חשבונאיים מסוימים עלה ב40% ל0.94 דולר. הרווח המדווח עמד על 0.33 דולר למניה
• רווחיות תפעולית: שיעור הרווח התפעולי המתואם עלה ל36.6%, לעומת 34.8% בשנה שעברה ו35% ברבעון הקודם
• תחזית לרבעון השלישי: ההנהלה צופה הכנסות של 3.15 מיליארד דולר, עם טווח אפשרי של 5% לכל כיוון, וEPS מתואם של 1.10 דולר
• העלאת התחזית: ההכנסות בשנת 2027 צפויות להגיע לכ12 מיליארד דולר, ובשנת 2028 לכ18 מיליארד דולר, כ1.5 מיליארד דולר מעל התחזית הקודמת
חברת Marvell Technology מספקת שבבים ותשתיות קישוריות המשמשים מרכזי נתונים, רשתות תקשורת ומערכות מחשוב מתקדמות. החברה אינה מייצרת את מאיצי הבינה המלאכותית המרכזיים בעצמה, אלא מספקת חלקים חיוניים שמאפשרים למאיצים, לשרתים ולמרכזי נתונים להעביר כמויות עצומות של מידע במהירות.
הרבעון השני המחיש את השינוי שעוברת החברה. הפעילות במרכזי הנתונים כבר אחראית לכמעט ארבע חמישיות מההכנסות, והצמיחה בתחום מאיצה בזכות שבבים מותאמים אישית, תקשורת אופטית ומתגי Ethernet. במקביל, ההנהלה העלתה את התחזיות לשנתיים הקרובות, איתות לכך שהביקוש אינו נשען רק על מוצר אחד או על רבעון חריג.
התרחיש השורי
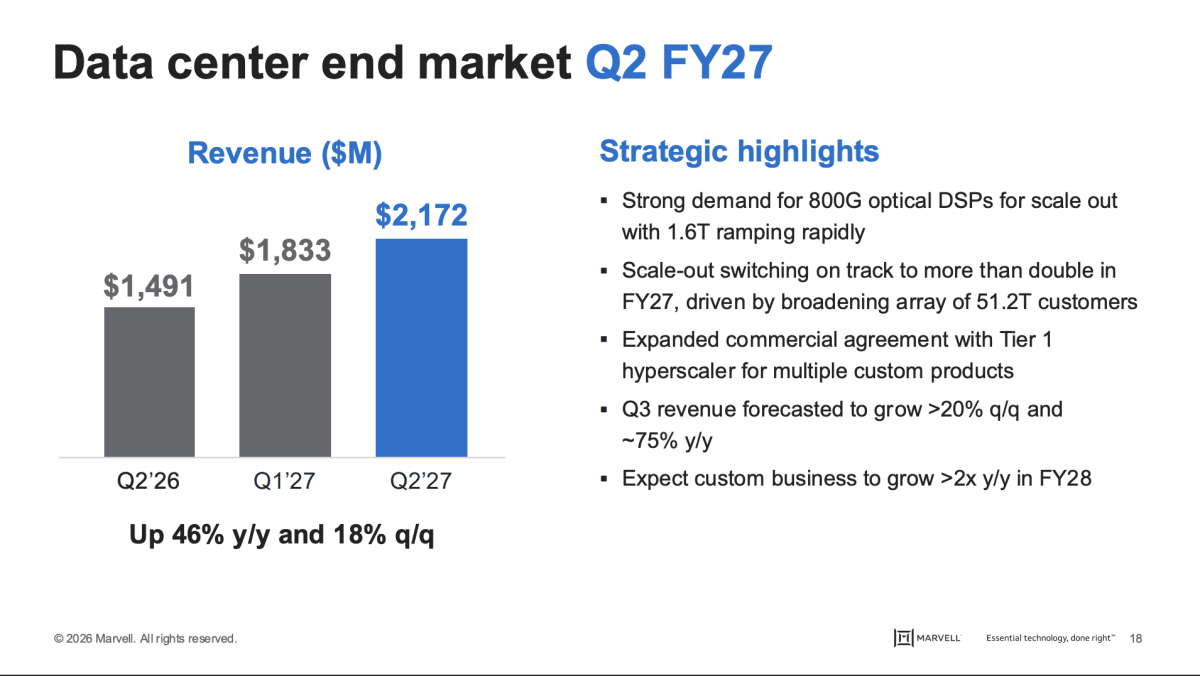
המנוע המרכזי הוא התרחבות תשתיות הבינה המלאכותית. ההכנסות ממרכזי נתונים עלו ב46% ל2.172 מיליארד דולר, וההנהלה צופה צמיחה נוספת של יותר מ20% ברבעון הבא. הצמיחה מגיעה מביקוש חזק למעבדי תקשורת אופטית במהירות 800G, תחילת עלייה מהירה במוצרי 1.6T והתרחבות הפעילות במתגי רשת. החברה מעריכה שההכנסות ממתגים להרחבת רשתות יגדלו ביותר מפי שניים בשנת 2027.
הגורם החיובי השני הוא התרחבות פעילות השבבים המותאמים ללקוחות ענן גדולים. החברה הרחיבה הסכם מסחרי עם לקוח ענן מוביל עבור מספר תוכניות שבבים, כולל מוצרים הקשורים לסביבת TPU. ההנהלה צופה שהפעילות המותאמת תצמח ביותר מפי שניים בשנת 2028. אם התוכניות יעברו מפיתוח לייצור בהיקפים גבוהים, הן עשויות לייצר צמיחה רב שנתית ולהעמיק את הקשר עם לקוחות אסטרטגיים.
התרחיש הדובי
ההכנסות הופכות מרוכזות יותר במרכזי נתונים ובמספר לקוחות ענן גדולים. עסקות שבבים מותאמים יכולות להיות גדולות ורווחיות, אבל הן גם מגדילות את התלות בהחלטות ההשקעה, בלוחות הזמנים ובהצלחת המוצרים של לקוחות בודדים. עיכוב בתוכנית מרכזית, שינוי בארכיטקטורה או מעבר לספק חלופי עלולים להשפיע באופן משמעותי על קצב הצמיחה.
הסיכון השני נמצא באיכות הרווח. הרווח הנקי המדווח עמד על 308 מיליון דולר, לעומת רווח נקי מתואם של 865.9 מיליון דולר. הפער נבע בעיקר מתגמול מבוסס מניות של 326.2 מיליון דולר, מהפחתות נכסים בלתי מוחשיים של 214.9 מיליון דולר ומשינויים חשבונאיים נוספים. הנתונים המתואמים מציגים את עוצמת הפעילות, אך המשקיע צריך להביא בחשבון שהתגמול במניות הוא עלות כלכלית שעלולה לדלל את בעלי המניות.
מסקנה
תזת הצמיחה של חברת Marvell התחזקה. ההכנסות צומחות במהירות, מרכזי הנתונים ממשיכים להגדיל את משקלם, שיעור הרווח התפעולי משתפר וההנהלה העלתה את התחזיות לשנתיים הקרובות.
השינוי החשוב ביותר הוא המעבר מחברה שנהנית מביקוש כללי לרשתות לחברה שמשתלבת באופן עמוק בארכיטקטורת הבינה המלאכותית של לקוחות ענן גדולים. כעת החברה צריכה להוכיח שהתחזית להכנסות של כ18 מיליארד דולר בשנת 2028 יכולה להתממש בלי שחיקה חריפה בשיעור הרווח הגולמי ובלי עלייה מוגזמת בדילול בעלי המניות.
הצמיחה במרכזי הנתונים מאיצה
הכנסות מרכזי הנתונים הגיעו ל2.172 מיליארד דולר, עלייה של 46% לעומת השנה שעברה ושל 18% לעומת הרבעון הקודם. התחום היווה 79% מכלל ההכנסות, לעומת כ74% בשנה שעברה.
ההנהלה צופה שהכנסות התחום יצמחו ביותר מ20% ברבעון השלישי ובכ75% לעומת השנה שעברה. התחזית לצמיחת מרכזי הנתונים בשנת 2027 הועלתה מכ50% לכ60%.
הנתונים מלמדים כי החברה אינה נהנית רק מהקמת שרתי בינה מלאכותית. היא נחשפת גם לצורך לחבר בין השרתים, המאיצים ומרכזי הנתונים, תחום שהופך למורכב ויקר יותר ככל שעוצמת המחשוב גדלה.
מקור: MRVL
העלאת התחזית משנה את תמונת הצמיחה
חברת Marvell העלתה את תחזית ההכנסות לשנת 2027 מכ11.5 מיליארד דולר לכ12 מיליארד דולר, צמיחה של כ45%. לשנת 2028 החברה צופה הכנסות של כ18 מיליארד דולר, צמיחה נוספת של כ50% ותוספת של כ1.5 מיליארד דולר לעומת התחזית הקודמת.
המשמעות היא שההנהלה מזהה האצה גם מעבר לרבעון הנוכחי. עיקר הצמיחה צפוי להגיע מפעילות השבבים המותאמים, תקשורת אופטית ומוצרי רשת. עם זאת, מדובר בתחזית הנהלה ולא בתוצאה שכבר הושגה, והיא תלויה במעבר מוצלח של תוכניות חדשות לייצור מסחרי.
הרווחיות משתפרת למרות יציבות בשיעור הרווח הגולמי
שיעור הרווח הגולמי המתואם עמד על 58.9%, ללא שינוי לעומת הרבעון הקודם ונמוך מעט מ59.4% בשנה שעברה. לעומת זאת, שיעור הרווח התפעולי המתואם עלה ל36.6%, שיפור של 1.8 נקודות אחוז בתוך שנה.
הפער מוסבר במינוף תפעולי. ההכנסות גדלו מהר יותר מההוצאות התפעוליות המתואמות, שעלו ב24% בלבד לעומת צמיחה של 37% בהכנסות. התוצאה הייתה עלייה של 44% ברווח התפעולי המתואם ל1.003 מיליארד דולר.
תזרים המזומנים והמאזן
תזרים המזומנים מפעילות שוטפת הסתכם ב605.5 מיליון דולר, עלייה של 31% לעומת השנה שעברה אך ירידה של 5% לעומת הרבעון הקודם. החברה הסבירה שהתזרים הושפע מתשלומים מוקדמים לספקים לצורך הבטחת קיבולת שתתמוך בצמיחה העתידית.
בקופת החברה היו 3.933 מיליארד דולר, מול חוב כולל של 4.963 מיליארד דולר. במהלך הרבעון הוחזרו לבעלי המניות 253.9 מיליון דולר, מהם 200 מיליון דולר ברכישה עצמית של מניות ו53.9 מיליון דולר בדיבידנדים.
יתרת הלקוחות עלתה מ1.872 מיליארד דולר ל2.218 מיליארד דולר ברבעון אחד, בהתאם להתרחבות בהכנסות. המלאי ירד מ1.401 מיליארד דולר ל1.361 מיליארד דולר, נתון שתומך בכך שהצמיחה לא נבעה מהצטברות מלאי שלא נמכר.
הפעילויות שאינן מרכזי נתונים נותרות תנודתיות
ההכנסות מתחומי התקשורת והפעילויות האחרות הסתכמו ב567.8 מיליון דולר, עלייה של 10% לעומת השנה שעברה אך ירידה של 3% לעומת הרבעון הקודם.
ברבעון השלישי ההנהלה צופה ירידה של שיעור דו ספרתי נמוך עד בינוני, הן לעומת הרבעון הקודם והן לעומת השנה שעברה. התאוששות רציפה צפויה ברבעון הרביעי, כך שהצמיחה השנתית עשויה להתקרב ליעד של 10%.
הפעילות הזאת מעניקה לחברה פיזור מסוים, אך אינה מנוע הצמיחה המרכזי. ההנהלה גם הזהירה שההכנסות צפויות להישאר תנודתיות בין הרבעונים בגלל תמהיל העסקים.
התחזית לרבעון השלישי
ההנהלה צופה הכנסות של 3.15 מיליארד דולר, עם טווח אפשרי של 5% לכל כיוון. בנקודת האמצע מדובר בצמיחה של כ15% לעומת הרבעון השני ושל יותר מ50% לעומת השנה שעברה.
שיעור הרווח הגולמי המתואם צפוי לעמוד בין 57.5% ל58.5%, מתחת ל58.9% ברבעון הנוכחי. הוצאות התפעול המתואמות צפויות להגיע לכ655 מיליון דולר, לעומת 610.8 מיליון דולר ברבעון השני.
הרווח המתואם למניה צפוי להגיע ל1.10 דולר, עם טווח של 0.05 דולר לכל כיוון. הרווח המדווח למניה צפוי לעמוד על 0.53 דולר.
שאלות מפתח
- כמה מתחזית ההכנסות לשנת 2028 כבר מגובה בתוכניות ייצור ובהתחייבויות לקוחות, וכמה מבוסס על הערכות ביקוש שעדיין עשויות להשתנות?
- כיצד ישפיע הגידול בפעילות השבבים המותאמים על שיעור הרווח הגולמי כאשר התוכניות יעברו לייצור בהיקפים גבוהים?
- האם תגמול מבוסס המניות צפוי להישאר קרוב לרמה של יותר מ300 מיליון דולר ברבעון, ומה תהיה השפעתו על מספר המניות?
למה לשים לב ברבעון הבא
ראשית, חשוב לעקוב אחר קצב הצמיחה במרכזי הנתונים. צמיחה של יותר מ20% לעומת הרבעון הנוכחי תאשר שהעלייה בביקוש נמשכת, בעוד החמצה מהותית תעורר שאלות לגבי לוחות הזמנים של הלקוחות. שנית, יש לעקוב אחר שיעור הרווח הגולמי המתואם. תוצאה קרובה לחלק העליון של התחזית תראה שהחברה מצליחה לצמוח בלי להקריב יותר מדי רווחיות, בעוד ירידה מתחת לטווח עלולה להצביע על תמהיל פחות רווחי. בנוסף, חשוב לבחון את תזרים המזומנים ואת התשלומים המוקדמים לספקים. שיפור בתזרים לצד המשך הצמיחה יחזק את איכות הרווח, בעוד המשך עלייה בהון החוזר עלול להרחיב את הפער בין הרווח החשבונאי למזומן.
סיכום
חברת Marvell הציגה רבעון שיא והעלתה באופן משמעותי את תחזיות הצמיחה. מרכזי הנתונים הפכו למרכז העסק, הביקוש לתקשורת אופטית ולשבבים מותאמים ממשיך להתרחב, והרווחיות התפעולית משתפרת בזכות צמיחה מהירה מההוצאות.
הדוח מחזק את הטענה שחלק גדל מהערך בתשתיות הבינה המלאכותית עובר מהמאיצים עצמם אל השבבים והמערכות שמחברים ביניהם. מנגד, הציפיות לשנת 2028 גבוהות, התלות בלקוחות ענן גדולים מתרחבת והפער בין הרווח המדווח לרווח המתואם נותר משמעותי.